
Xor présente le tout premier téléphone crypto de luxe au monde lors de Token2049 Singapore

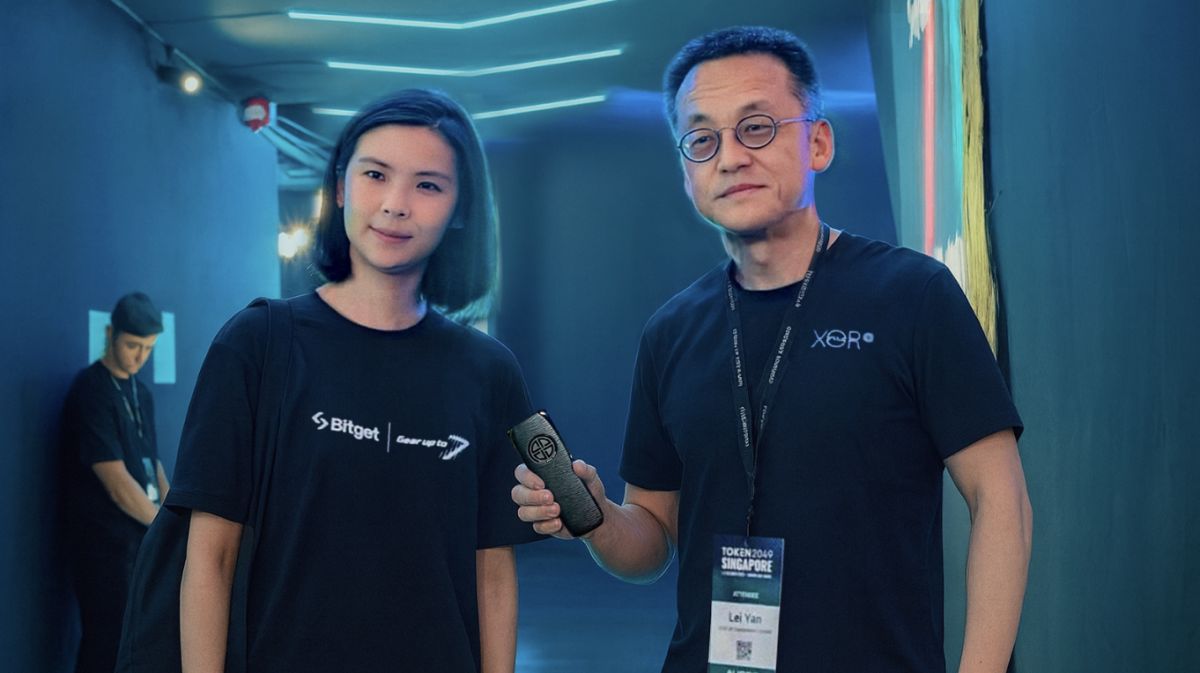
Lors de TOKEN2049 Singapore — le plus grand événement crypto célébrant la prochaine vague d'innovation numérique — XOR a dévoilé sa dernière création : l’édition spéciale XOR Crypto, conçue pour ceux qui accordent de l’importance à la confidentialité, à l’artisanat et au plus haut niveau de sécurité crypto.
La présentation a attiré l’attention des leaders de l’industrie, des investisseurs et des passionnés qui ont pu découvrir en direct comment XOR redéfinit la sécurité et la sophistication dans le monde des actifs numériques. L’édition spéciale XOR Crypto représente une solution moderne offrant aux utilisateurs de crypto une protection inégalée lors de l’accès, de la gestion et de la sauvegarde de leurs cryptomonnaies.
XOR a participé à TOKEN2049 aux côtés de Bitget, présentant le concept phone XOR à thème Bitget — une création qui incarne la vision commune de sensibiliser davantage la communauté crypto mondiale à la confidentialité et à la sécurité. En tant que marque britannique de téléphonie mobile de luxe, XOR poursuit son engagement vers l’excellence à travers un design fait main, des matériaux nobles et une dévotion sans compromis à la sécurité et à la fiabilité.
Depuis le stand de XOR à TOKEN2049, où le téléphone a été révélé à un public restreint de figures de l’industrie crypto, Lei Yan, PDG de XOR, a déclaré :
« La discrétion, la sécurité et la protection sont la base de chaque téléphone XOR. L’édition spéciale Crypto incarne notre philosophie de confidentialité dès la conception — offrant aux utilisateurs une passerelle fluide, sécurisée et élégante vers le monde de la crypto. »
Une vision simple anime XOR : protéger la richesse numérique avec une sécurité sans compromis. L’édition XOR Crypto intègre un portefeuille crypto au niveau matériel directement dans le noyau sécurisé du téléphone, offrant aux utilisateurs une tranquillité d’esprit totale. Grâce au système d’exploitation propriétaire de XOR, à son matériel breveté et à son interface utilisateur distinctive, le téléphone XOR Crypto introduit le portefeuille XOR Crypto — un pont sécurisé, intégré au matériel et intuitif vers la blockchain, prenant en charge la plupart des tokens.
L’appareil permet aux utilisateurs d’importer des portefeuilles existants et de gérer leurs actifs sans effort, avec des fonctionnalités telles que la protection par code PIN généré par l’utilisateur, l’effacement à distance du portefeuille et la restauration du portefeuille basée sur la seed. Lors de l’autorisation d’une transaction, le téléphone passe automatiquement en mode isolation, suspendant toutes les connexions réseau pour éliminer tout risque de piratage.
Fidèle à l’esprit de l’artisanat de luxe britannique, l’édition XOR Crypto est fabriquée à la main en Angleterre à partir de titane noir, de cristal de saphir et de cuir blasonné impeccable. Elle intègre également les technologies brevetées de XOR — XOR-Shield® et XOR-Peer® — ainsi qu’un indicateur de qualité de l’air intérieur.
Ce premier téléphone crypto de luxe au monde est disponible à l’achat en monnaie traditionnelle ou en cryptomonnaies.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
ROI : Pour le département du Trésor dirigé par Trump, c'est le "bout de la courbe" des enchères qui est le plus épineux, selon McKeefer.
Les opinions exprimées dans cet article n'engagent que l'auteur, Jamie McGeever, chroniqueur de Reuters. Orlando, Floride, le 6 octobre - Les adjudications des obligations du Trésor américain devraient être des opérations routinières, ennuyeuses, prévisibles et sans valeur journalistique. Mais l’époque actuelle est exceptionnelle, et l’administration Trump court désormais le risque que la faiblesse de la demande lors de ses ventes d’obligations fasse la une des journaux. Le Trésor américain prévoit d’émettre près de 120 milliards de dollars de dette cette semaine, ce qui sera la première émission (hors bons du Trésor à court terme) en deux semaines : 58 milliards de dollars de titres à 3 ans mardi, 39 milliards de dollars à 10 ans mercredi, et 22 milliards de dollars à 30 ans jeudi. Normalement, ces adjudications passeraient inaperçues, mais la faiblesse notable de celles du 22 au 24 septembre suscite une attention croissante — notamment celle du 23 septembre sur cinq ans, qui a provoqué la plus forte hausse des rendements obligataires depuis avril dernier. Depuis, les rendements non seulement ne sont pas retombés, mais ont même atteint pour la plupart des échéances des niveaux records sur plusieurs dizaines d’années. Il est important de noter que la probabilité d’un « échec » lors d’une adjudication du Trésor américain est quasi nulle. Les primary dealers — c’est-à-dire les 26 banques et institutions de Wall Street actuellement agréées par la Réserve fédérale de New York, qui assurent la liquidité du marché de la dette publique — participent toujours et garantissent le bon fonctionnement du marché américain de la dette, le plus liquide au monde (30 000 milliards de dollars). Cela permet à l’ensemble du système financier mondial de continuer à fonctionner. Des dettes, actifs et produits dérivés mondiaux de plusieurs milliers de milliards de dollars prennent le Trésor américain comme référence. Les obligations américaines servent aussi de collatéral fondamental pour les pipelines financiers aux États-Unis et dans le monde — notamment dans les opérations de repo, les prêts interbancaires et le financement général. En résumé, tant que le Trésor américain reste la pierre angulaire du système financier mondial, il y aura toujours des acheteurs. La vraie question est donc toujours le prix d’exécution lors des ventes. Actuellement, les coûts d’emprunt sur le marché secondaire atteignent leur plus haut niveau depuis le milieu des années 2000, il est alors raisonnable de penser que le Trésor devra payer davantage sur le marché primaire lui aussi. Mais comme l’illustrent les dernières adjudications, les surprises négatives restent possibles. « Trop gros pour être absorbé par le marché ? » L’adjudication du 23 septembre sur 70 milliards de dollars à cinq ans a été l’une des plus préoccupantes de ces dernières années. La demande mesurée par le « bid-to-cover ratio » a été la plus faible depuis neuf ans. Le Trésor a fini par vendre ces titres à un rendement de 5,033 %, soit plus de trois points de base au-dessus du niveau du marché au moment de la clôture de l’enchère. Trois points de base peuvent sembler peu, mais pour ce type d’obligation à cinq ans, c’est inhabituel. Il s’agit du plus gros « tail » depuis juin 2022. Selon les analystes de JP Morgan, il faut remonter à 2011 — lors de la crise du plafond de la dette qui avait mené à la dégradation de la note des États-Unis en août de cette année-là — pour retrouver une telle situation à cinq ans. Aujourd’hui, l’inquiétude à propos de la trajectoire budgétaire américaine pousse à la hausse le coût de l’emprunt à long terme. On s’attend donc généralement à ce que l’administration Trump oriente progressivement les besoins massifs de financement du Trésor vers les échéances courtes à intermédiaires, moins coûteuses. C’est pourquoi l’emprunt du 23 septembre sur cinq ans a tant inquiété. Une « tail » de 3 points de base est courante sur de très longues échéances, mais rare pour le « ventre » de la courbe des taux. Si le Trésor se voit contraint de payer une prime supérieure pour vendre ce type de titres, alors, Houston, on a un problème. Un « tail » élevé à l’adjudication peut venir de nombreux facteurs, notamment la volatilité des marchés le jour-même, mais aussi d’inquiétudes plus profondes susceptibles d’éroder la demande avec le temps. Ces causes sont parfois difficiles à distinguer puisqu’elles ne s’excluent pas mutuellement. Côté optimiste, on note que cette nervosité ne s’est pas encore propagée à la partie courte de la courbe de rendement. Du moins pas pour le moment. Les rendements à 3 et 10 ans se maintiennent autour de 4,96 % et 5,32 %, soit près de 50 points de base de plus que lors de la précédente émission. Celui à 30 ans atteint 5,65 %, soit une hausse d’environ 35 points de base. Ces niveaux devraient être assez élevés pour attirer la demande et assurer la réussite des ventes, non ? On l’espère, mais des surprises pourraient tout de même provo
Les flux entrants des fonds monétaires ont brusquement chuté à 158 milliards, la liquidité à court terme des bons du Trésor américain est-elle en alerte ?
Les flux vers les fonds monétaires ont chuté cette année à 158 milliards de dollars au cours des trois premiers trimestres, ce qui a contribué à la hausse des rendements des bons du Trésor. La volatilité à court terme s’est intensifiée, suscitant des inquiétudes sur le resserrement du financement à court terme sur le marché.
Prix des cryptos
Plus


