
El precio del oro se acerca a los máximos de finales de octubre, ¿por qué Goldman Sachs lo reduce a 4150 dólares?

Informe de FX168 el 9 de noviembre—— Goldman Sachs redujo su objetivo para el oro a finales de 2026 de 4650 dólares a 4150 dólares y para finales de 2027 de 5400 dólares a 4800 dólares, debido a que la Reserva Federal mantiene una postura agresiva (incluida una subida de tipos prevista para diciembre), lo que frena la demanda de oro como cobertura de políticas. Sin embargo, el banco mantiene una visión constructiva a largo plazo y prevé que los bancos centrales compren alrededor de 60 toneladas mensuales entre 2026 y 2027, muy por encima del promedio de 17 toneladas antes de 2022, lo cual constituye la mayor parte del aumento estimado de aproximadamente un 15% hasta finales de 2027.
El lunes 9 de noviembre durante la sesión asiática, el oro al contado osciló al alza, subiendo más del 1% hasta cerca de los 4130 dólares por onza, manteniéndose en la zona de máximos desde finales de octubre.
Recientemente, Goldman Sachs redujo su pronóstico para el precio del oro, estableciendo el objetivo para finales de 2026 en 4150 dólares por onza en lugar de 4650, y para finales de 2027 en 4800 dólares en vez de 5400, debido a que una Reserva Federal cada vez más agresiva ha disminuido el interés de los inversores por el oro.
En un informe del 5 de noviembre, los estrategas del banco señalaron que esta rebaja parte del supuesto de que la Fed mantendrá una postura más estricta —incluida la esperada subida de tipos en diciembre—, lo que limitará la demanda de oro como herramienta de cobertura ante la depreciación monetaria y riesgos de políticas más generales.
Estiman que esta demanda de cobertura regresará hacia su promedio histórico, en vez de retomar los niveles elevados observados a principios de este año, y consideran que también está disminuyendo el interés por las opciones alcistas sobre el oro.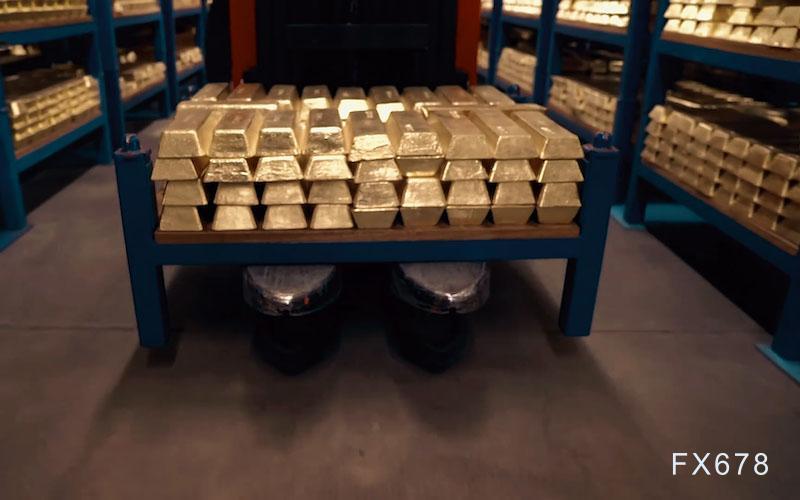
Analogía con 2022: la demanda de bancos centrales sostiene el mercado, pero las tasas de interés frenan la inversión
Goldman Sachs compara explícitamente el entorno actual del mercado con el de 2022: en ese entonces, la fuerte compra de oro por parte de bancos centrales formó un sólido suelo, pero el aumento simultáneo de las tasas de interés redujo marcadamente la demanda de inversión privada.
Como el oro no genera intereses, en ciclos de subida de tasas su costo de oportunidad frente a activos que sí ofrecen rendimiento (como bonos o efectivo) aumenta, lo que propicia salidas de capital de ETF y una disminución en las posiciones especulativas.
Actualmente se observa la misma estructura de "sostenimiento por compras oficiales y demanda inversora reprimida": los bancos centrales continúan comprando y brindan un soporte por debajo de los precios, mientras la Fed con una postura más agresiva limita la capacidad ascendente del metal.
Esto implica que, a corto plazo, el oro difícilmente experimentará un auge de demanda generalizada; su margen de precio depende principalmente de los niveles de tasas de interés y no sólo de la aversión al riesgo.
Los estrategas subrayan que esta estructura hace probable que, en el corto plazo, el oro permanezca en rangos lateralizados antes que registrar movimientos unidireccionales, y que los inversores deben distinguir entre apoyos estructurales y vientos en contra cíclicos.
Compras de bancos centrales: alrededor de 60 toneladas mensuales, muy por encima del promedio previo a 2022, motor del aumento
A pesar de la presión sobre la demanda de inversión a corto plazo, Goldman Sachs sigue manteniendo una visión constructiva a largo plazo, anclada principalmente en la demanda oficial.
El banco anticipa que entre 2026 y 2027 los bancos centrales comprarán cerca de 60 toneladas mensuales, cifra muy superior al promedio histórico de aproximadamente 17 toneladas mensuales antes de 2022; según la base móvil de tres meses ajustada estacionalmente, la compra actual ya ronda las 85 toneladas mensuales. Esta compra sostenida es vista por Goldman Sachs como el principal impulsor de su previsión de un alza de aproximadamente el 15% hasta finales de 2027.
Los estrategas destacan en particular que los bancos centrales de países emergentes (especialmente China) aún mantienen una asignación relativamente baja a oro respecto de sus objetivos de largo plazo, lo que deja un amplio margen para futuras adquisiciones.
Asimismo, el debate en el mercado está pasando de "si mantener oro" a "dónde almacenar el oro", lo que refleja una profunda preocupación por la seguridad de las reservas y la confianza geopolítica. Esta resiliencia de la demanda oficial proporciona un soporte estructural de base para el oro, incluso en un entorno de tasas de interés elevadas.
Trayectoria y riesgos: Recorte de tasas a finales de 2027 como catalizador, pero persisten vientos en contra a corto plazo
Goldman Sachs prevé que, una vez la Fed comience a recortar tasas —según sus economistas, esto ocurriría a finales de 2027 y continuaría hasta inicios de 2028—, el oro recibirá un impulso adicional.
No obstante, en el corto plazo, el banco estima que durante los próximos tres a seis meses, los asesores de trading de commodities y los fondos macro enfrentan vientos en contra, derivados del aumento de tasas, la incertidumbre sobre los precios de la energía y el endurecimiento de límites de riesgo. Advierte que un mayor precio del petróleo podría llevar a estrategias sistemáticas a vender aún más.
En cuanto a riesgos, Goldman Sachs señala que si en marzo de 2027 se eleva aún más la tasa, se retrasa el ciclo expansivo, o la previsión de tasa terminal resulta más alta, el oro podría ubicarse para finales de 2027 en torno a los 4660 dólares, por debajo del escenario base; en sentido opuesto, una renovada preocupación sobre la sostenibilidad de la deuda pública podría elevar el precio del oro por encima del escenario base. Esta rebaja de proyección sigue a un fuerte giro en el oro: en 2025 el metal subió aproximadamente un 64%, su mejor año desde 1979, marcando un máximo anual de alrededor de 5600 dólares en enero y luego cayendo hasta cerca de 4070 dólares el 6 de noviembre, lo que supone una retracción de casi el 27% desde el pico.
Goldman Sachs señala que para inversores a largo plazo que buscan exposición a compras de bancos centrales o protección contra riesgos de política, esta corrección podría ser vista como una potencial oportunidad de entrada.
Conclusión
Goldman Sachs rebajó sus objetivos para el oro a 4150 y 4800 dólares respectivamente para finales de 2026 y 2027, principalmente debido a una Fed agresiva —incluida la previsión de suba de tasas en diciembre— que desalienta la demanda del oro como cobertura. Se espera que la demanda de cobertura retroceda a su media histórica y que disminuya el interés por opciones alcistas. Sin embargo, el banco mantiene una visión constructiva a largo plazo: los bancos centrales comprarán entre 2026 y 2027 unas 60 toneladas mensuales, muy por encima del promedio de 17 toneladas previo a 2022, actualmente alrededor de 85 toneladas al mes, lo que constituye la mayor parte del aumento estimado hasta finales de 2027 (~15%). En especial, los bancos centrales de mercados emergentes, particularmente el de China, aún tienen una baja exposición y además el debate actual en el mercado se centra en “dónde almacenar” en vez de “si tener”. En los próximos tres a seis meses, el alza de tasas, la incertidumbre en los precios energéticos y el endurecimiento de los límites de riesgo son vientos en contra y precios del petróleo más altos podrían presionar a estrategias sistemáticas a vender. El recorte de tasas a finales de 2027 sería un catalizador extra, aunque bajo escenarios de riesgo donde el ciclo de subas se adelante o la tasa terminal sea mayor, el oro rondaría los 4660 dólares mientras que una preocupación por la sostenibilidad de la deuda podría llevarlo por encima del escenario base.
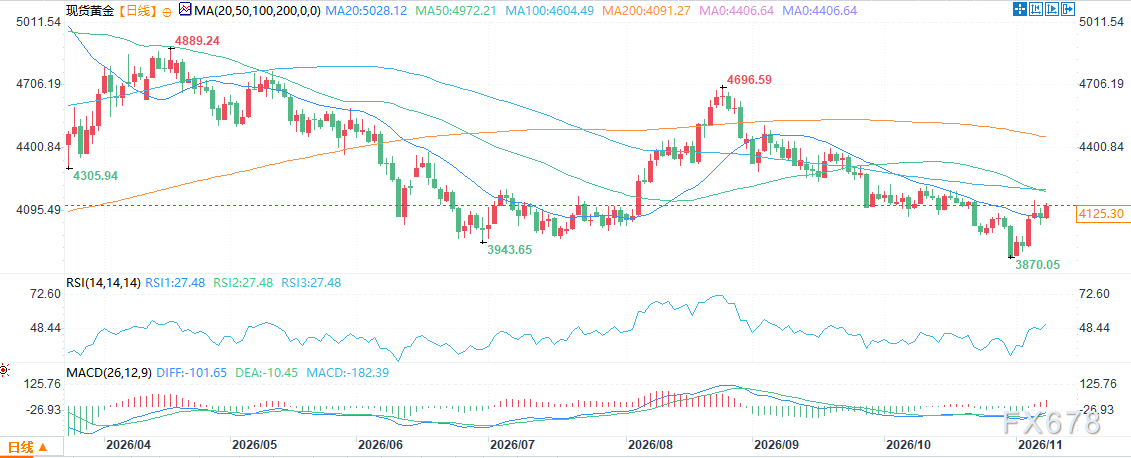
(Gráfico diario del oro al contado, fuente: FX168)
Zona horaria GMT+8, 10:44, el oro al contado cotiza en 4129,48 dólares por onza.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Por un lado amplía capacidad de cálculo, por el otro acapara espectro: Barclays ve con buenos ojos la adquisición de T-Mobile por parte de SpaceX (SPCX.US), ya que la red terrestre y Starlink se complementan con ventajas.
Después de que el precio de las acciones de Space subiera durante dos días consecutivos, Barclays afirmó que T-Mobile es la opción "más limpia" entre los posibles objetivos de adquisición de SpaceX. Barclays considera que Verizon representa una gran incógnita, mientras que la compatibilidad estratégica de AT&T es la más baja.
¿La Reserva Federal subirá las tasas de interés en diciembre? ¡El IPC de esta noche será decisivo!
Los datos del IPC de octubre se publicarán esta noche, y el mercado ya le asigna un 86% de probabilidad a una subida de tasas de interés. Goldman Sachs predice que el IPC subyacente mensual será solo del 0,16%, mucho más bajo de lo esperado por el mercado, pero factores “blandos” como la distorsión en las estadísticas de seguros de salud y la caída en los autos usados son difíciles de trasladar al PCE subyacente, que es el indicador al que la Reserva Federal presta más atención. Es posible que los datos provoquen un rebote de alivio, pero difícilmente cambien el tono agresivo de la política monetaria.

¡Un PE de 14 veces no es una ganga! El CEO de una reconocida gestora de patrimonio advierte: si los beneficios de Nvidia (NVDA.US) se revisan a la baja en un 5%, el precio de sus acciones podría caer un 40%
Josh Brown, CEO de Ritholtz Wealth Management, cuestionó la opinión de que “un PER de 14 veces es una ganga” y advirtió: “Si en los próximos 12 meses las ganancias de Nvidia resultan ser un 5% menores a lo que esperamos, la acción podría caer un 40%.”

Citigroup: las ventas de cerveza en Estados Unidos no tocarán fondo hasta 2026, y la cerveza sin alcohol es la única trayectoria de crecimiento seguro
El volumen de envío de cerveza en Estados Unidos ha disminuido por quinto año consecutivo y caerá por debajo del nivel de 1980; Citi comenta que solo la cerveza sin alcohol tiene un futuro prometedor.

Precios de las criptos
Más


