
Perspectiva previa de resultados del tercer trimestre de Bloom Energy (BE): Validación del alto crecimiento impulsado por centros de datos de IA y volatilidad de opciones
 2026/10/22 06:30
🔥 Radar de Oportunidades en Acciones Estadounidenses ya está en línea! 3 sectores clave de acciones US + 6 acciones seleccionadas + 7 eventos destacados en el calendario. ¿Dónde están las oportunidades en Wall Street esta semana? Hacé clic en el enlace para ver de un vistazo 22 direcciones de trading→
1. Resumen de puntos clave de inversión
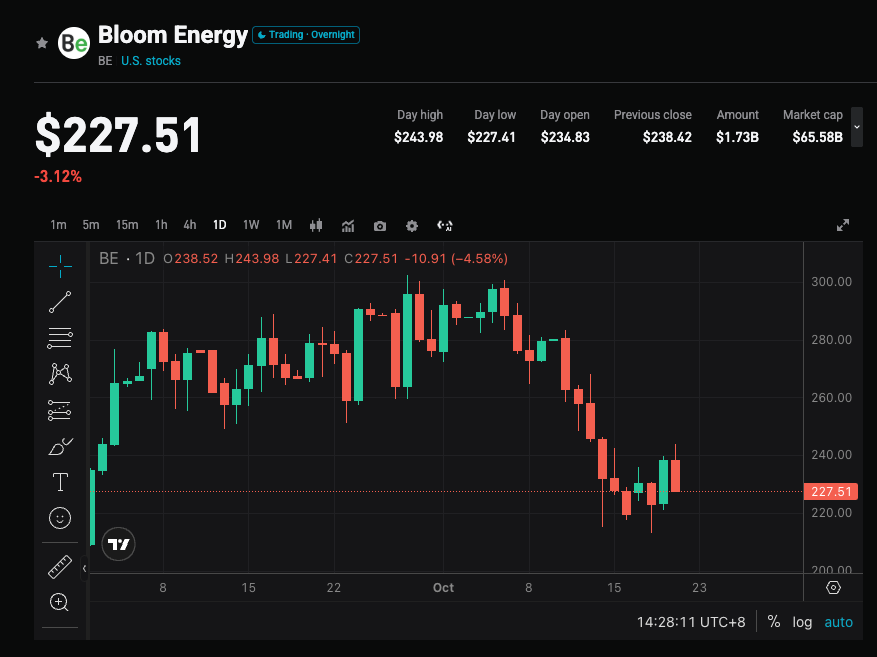
Bloom Energy publicará sus resultados del tercer trimestre fiscal 2026 el 22 de octubre de 2026 al cierre del mercado en EE. UU. El consenso de Wall Street espera ingresos de alrededor de 1.070 millones de dólares (aprox. +106% interanual, respecto a los 519 millones de dólares del mismo período del año pasado) y un BPA ajustado de unos 0,69 dólares (aprox. +360% interanual, comparado con 0,15 dólares). El mercado de opciones anticipa una volatilidad implícita de 10,7% (basado en un precio de cierre reciente de 222 dólares, rango aproximado entre 197-248 dólares). Las acciones de la compañía han subido alrededor de un 166% desde comienzos del año y el mercado está muy atento a si la demanda de pilas de combustible de óxido sólido (SOFC) para centros de datos con IA se puede traducir sostenidamente en ingresos y ganancias, así como si la guía anual volverá a ser revisada al alza.
2. Cuatro focos de atención
Foco 1: Demanda de centros de datos de IA y concreción de clientes a gran escala
La explosión de la capacidad de cómputo en IA genera cuellos de botella en la red eléctrica y en la entrega de turbinas de gas, haciendo de las pilas de combustible en sitio de Bloom una alternativa de rápida implementación. La empresa ya ha sido validada por los principales proveedores de nube estadounidenses, impulsando colaboraciones a escala gigavatios con clientes como Oracle, y el marco de financiamiento de Brookfield se amplió hasta un máximo de 25.000 millones de dólares. El mercado enfocará la atención en la dinámica de pedidos y entregas de este trimestre, así como en si el aporte de clientes a gran escala continúa creciendo, para confirmar si la demanda pasa de ser solo un “tema” a una monetización masiva.
Foco 2: Ampliación de capacidad y alza del precio promedio
La empresa está avanzando hacia una capacidad anual de 2GW (casi duplicando la previa). La mayor integración de servicios en sitio podría elevar el precio promedio de venta. Instituciones como Truist proyectan que la demanda interanual seguirá siendo robusta y sostendrá ingresos y ganancias, mientras Baird ve potencial aún mayor si la capacidad se amplía a 6GW, 8GW o incluso 10GW en el largo plazo. El balance mostrará si la expansión de capacidad avanza sin problemas y el impacto de la optimización de productos en el margen bruto.
Foco 3: Rentabilidad e inercia de “superar expectativas + subir guías”
La empresa ha superado estimaciones de ingresos y BPA por varios trimestres consecutivos; en el segundo trimestre los ingresos fueron de aproximadamente 1.070 millones (fuerte crecimiento interanual) y un BPA ajustado de unos 0,78 dólares. La proyección anual ya fue elevada a ingresos de 3.900-4.200 millones y un BPA ajustado de 2,55-2,85 dólares. El mercado espera ver si en este trimestre se superan nuevamente las previsiones y se vuelve a revisar la guía anual, para confirmar que el alto crecimiento es sostenible y no solo un pico puntual en entregas.
Foco 4: Digestión de valuación y volatilidad implícita de opciones
Luego de un gran rally desde principios de año, la acción muestra una valuación elevada. El precio objetivo promedio bajo el consenso Moderate Buy es de 297 dólares (implicando un potencial de suba del 28-33%). Las últimas cuatro presentaciones de resultados mostraron una volatilidad absoluta promedio de 12,95% (tres veces al alza). La volatilidad del 10,7% en el precio de las opciones sugiere que pueden producirse grandes movimientos en ambas direcciones a corto plazo, siendo determinante la comunicación del management sobre entregas y expansión de capacidad en la segunda mitad del año.
3. Riesgos y oportunidades conviven
Catalizadores alcistas:
- Ingresos y BPA ajustado superan significativamente el consenso (especialmente si los ingresos se acercan o superan los 1.100 millones) y la guía anual es revisada al alza.
- Nuevos pedidos de clientes a gran escala o anuncios de proyectos a nivel gigavatios superan expectativas, y el cronograma de expansión de capacidad es más agresivo.
- El margen bruto se mantiene medio-alto (previamente, margen bruto no-GAAP superior al 30%), reflejando efecto escala y control de costos sostenido.
Riesgos bajistas:
- Los resultados solo cumplen o están ligeramente por debajo de las expectativas, la guía anual se mantiene o es cautelosa, lo que podría llevar a toma de ganancias en una acción con valuación alta.
- Alta concentración de clientes (previamente, un cliente pudo representar una parte significativa de los ingresos), ritmo de entregas más lento o conversión de pedidos por debajo de lo esperado.
- Cuellos de botella en la ampliación de capacidad o la cadena de suministro afectan las entregas, y la volatilidad general de tecnológicas amplifica la corrección.
4. Recomendaciones de estrategia de trading
Lógica alcista: Si los ingresos y beneficios superan ampliamente las previsiones y el management eleva la guía anual y reporta progresos concretos en capacidad y clientes, esto afianzaría el posicionamiento de Bloom como proveedor clave de soluciones energéticas para IA, permitiendo una recuperación adicional de valoraciones.
Riesgo bajista: Si los datos solo cumplen el consenso, la guía resulta cautelosa o los detalles sobre concreción de clientes son insuficientes, el alto valor de la acción y la volatilidad de opciones podrían precipitar ventas de corto plazo, sobre todo tras una fuerte suba reciente.
Datos clave:
- Ingresos totales y crecimiento interanual/secuencial
- BPA ajustado y márgenes brutos
- Si se revisa al alza la guía anual de ingresos y BPA
- Avance en expansión de capacidad y tendencia en pedidos/clientes a gran escala
Sugerencia operativa: Si los resultados superan las expectativas y la guía es positiva, se pueden buscar oportunidades tras retrocesos; si los datos son flojos o la guía resulta débil, hay que prestar atención al riesgo de movimientos bruscos de corto plazo y evitar comprar en máximos. La alta volatilidad implícita de las opciones exige ajustar el tamaño de posición y stop loss según el perfil de riesgo de cada inversor.
Descargo de responsabilidad: El presente contenido es solo para referencia y no constituye asesoramiento de inversión.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Solían comprar frenéticamente, pero ahora el “arsenal” se redujo en 51 billones de won: los pequeños inversores de Corea ya no pueden comprar.
En cuatro meses, el "arsenal" de fondos de pequeños inversores surcoreanos cayó un 36,5%, regresando a los niveles de principios de año. Aunque los minoristas han acumulado compras netas superiores a 75 billones de wones, el flujo de nuevo capital se ha interrumpido y la reposición es mucho más lenta que el ritmo de consumo. Sumado a la caída mensual de casi un 20% del KOSPI, la continua venta neta por parte de inversores extranjeros y las preocupaciones por el riesgo crediticio de la inteligencia artificial, las acciones surcoreanas, sin el respaldo del capital privado, probablemente no verán una recuperación sostenida en el corto plazo.
¡La disolución de las "transacciones de consenso" y el nacimiento de un nuevo consenso! Goldman Sachs responde: ¿Por qué las instituciones están reduciendo significativamente sus posiciones en IA ahora?
La operación extremadamente saturada de "apostar a favor de la AI y en contra de todo lo demás" está siendo dolorosamente desmontada: el mercado ya no se conforma con la narrativa de "quemar dinero", y los gigantes de la nube deben mostrar ingresos reales y visibles mientras destinan 1,1 billones de dólares en gastos de capital. El déficit eléctrico de 40-50 gigavatios, el aumento del costo del dinero y el cambio de paradigma macroeconómico hacia una era de "exceso de gasto" están transformando la inversión en AI de una cuestión de fe a un duro examen de monetización.

El gasto de capital en IA enfrenta un dilema: si se acelera, la liquidez se ve presionada; si se desacelera, se pierde la narrativa de crecimiento
Nomura considera que la narrativa de inversión en IA está atrapada en una contradicción interna: si los gigantes de la nube aceleran el gasto de capital, el flujo de caja libre seguirá consumiéndose y la sostenibilidad del financiamiento se pondrá en duda; si lo desaceleran, significaría que las expectativas de demanda y rentabilidad de la IA no se cumplen. Ambas opciones apuntan a ventas masivas. Las posiciones largas y apalancadas acumuladas durante el boom de los "agentes inteligentes" en septiembre provocaron grandes liquidaciones cuando se dispararon catalizadores negativos, y esto se extendió al mercado de bonos estadounidenses, tipos de cambio y commodities, generando un desapalancamiento sistémico.

CEO de Amazon (AMZN.US): La capacidad de computación en la nube de AWS ya está vendida hasta 2027 y para 2028 también hay una gran cantidad de capacidad reservada por los clientes.
Jassy afirmó el viernes que, con el creciente aumento en la demanda de infraestructura de inteligencia artificial (IA), la capacidad de computación en la nube de Amazon AWS está prácticamente agotada hasta 2027, y para 2028 también ya hay una gran parte comprometida por reservas de clientes.

Precios de las criptos
Más


