
GBP: juego duradero, la presión empieza a mostrarse

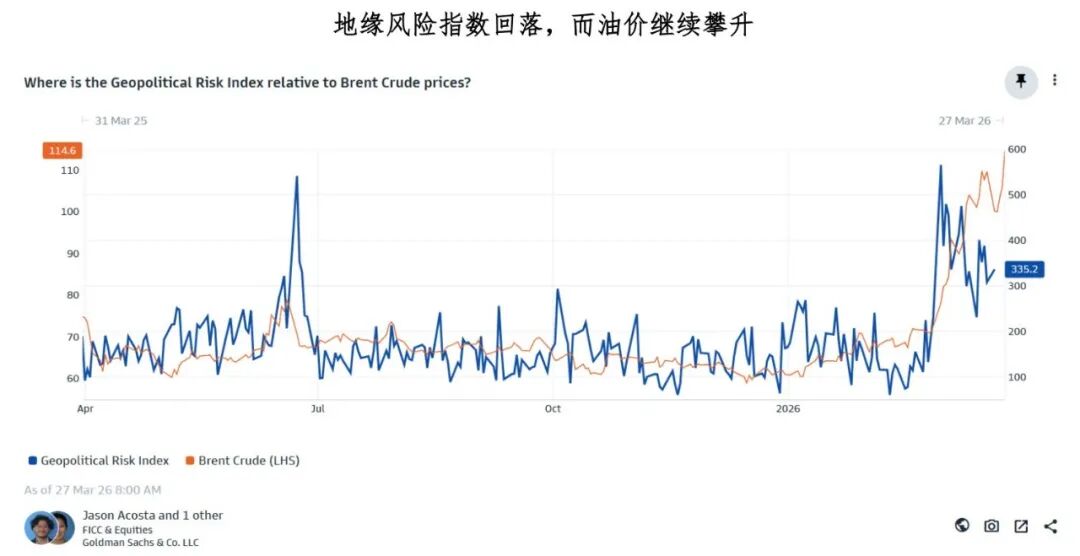
Recientemente, el mercado cambiario ha estado marcado por noticias turbulentas, y la complejidad de la situación bélica en Irán no necesita mayor explicación. Pero hay algo seguro: a medida que el entorno macroeconómico pasa de "perturbaciones temporales" a "enfrentamientos persistentes", la permanencia de los precios altos del petróleo se vuelve cada vez más fuerte. Apostar por monedas con estructuras energéticas más seguras y vender monedas con estructuras energéticas más frágiles es actualmente una estrategia más prudente.En mi opinión, además de tener en cuenta monedas como el euro o el yen, que tienen estructuras energéticas frágiles, vender la libra esterlina no deja de ser una opción.
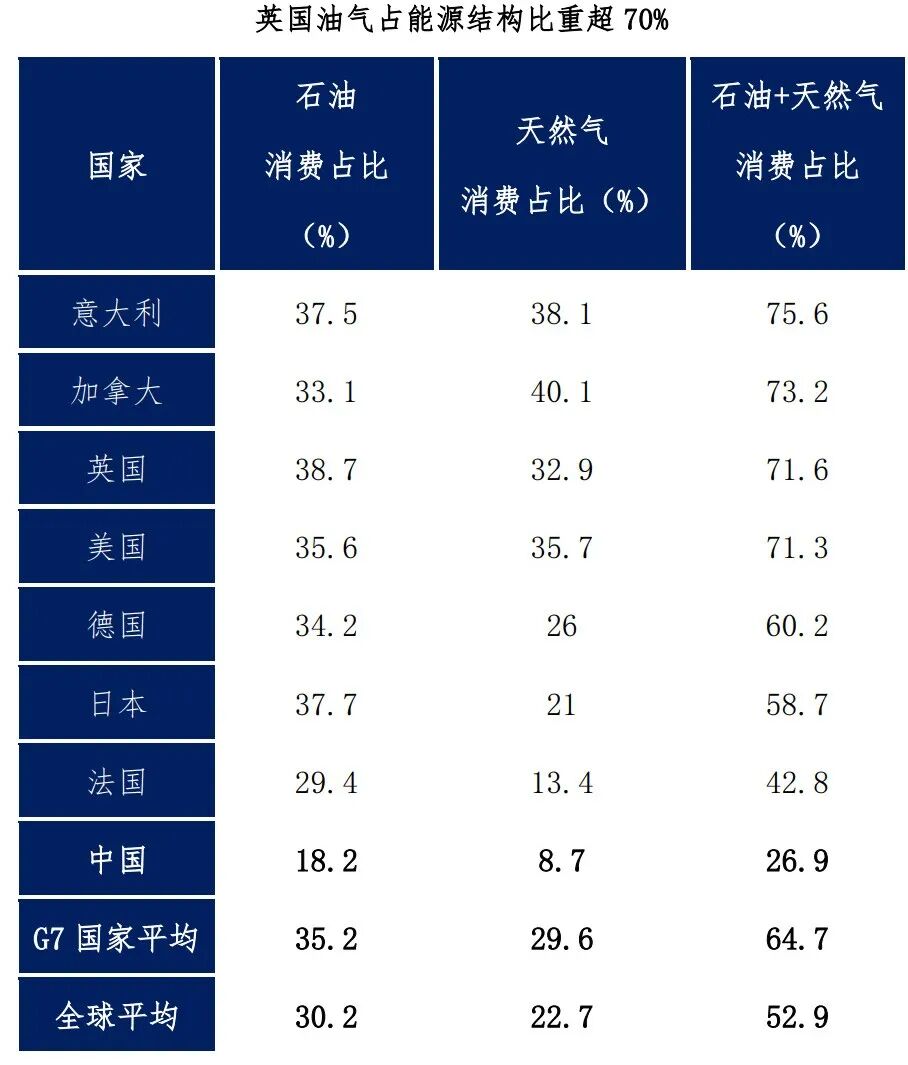
En primer lugar, desde la perspectiva de la estructura energética del Reino Unido, el consumo de petróleo y gas representa más del 70%, ubicándose entre los primeros del G7.Entre los países netamente importadores de energía, la estructura del Reino Unido solo es superior a la de Italia. Alrededor del 27 de marzo, la OECD redujo la previsión de crecimiento económico del Reino Unido (0,7%, antes 1,2%) y aumentó la previsión de inflación (4,0%, antes 2,5%), con impactos negativos bastante significativos.
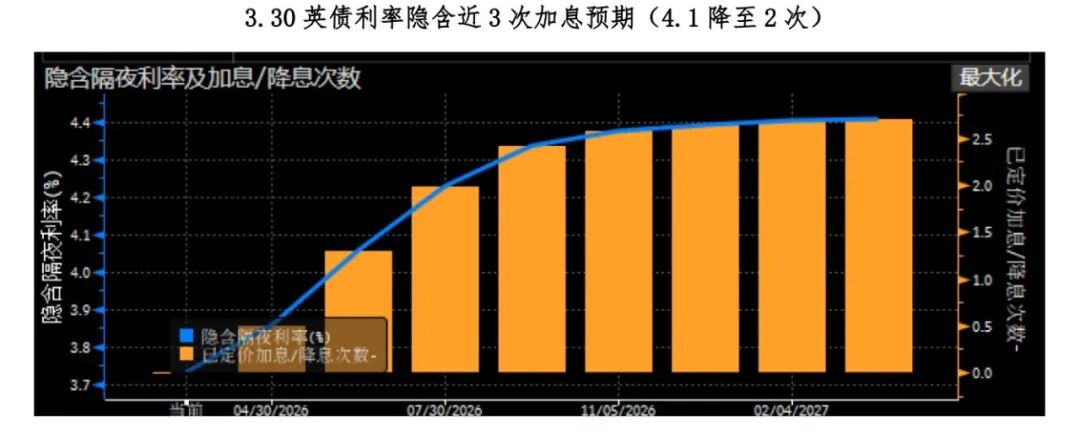
En segundo lugar, los factores que habían mantenido la resistencia de la libra en marzo están desapareciendo. La resistencia de la libra estuvo relacionada con varios aspectos: primero, el giro hawkish del Banco de Inglaterra (BOE) el 19 de marzo, lo que impulsó fuertemente los bonos británicos a corto plazo; segundo, el Reino Unido, como mercado financiero importante, solo superado por Noruega y Canadá en proporción de acciones de energía, atrajo mucho capital especulativo al sector energético en el inicio del conflicto. Actualmente, la influencia de estos eventos coyunturales está disminuyendo marginalmente.
De manera racional, la expectativa de casi tres aumentos de tasas en el año era demasiado agresiva y el mercado de tasas está en proceso de corrección.La rapidez del aumento en el rendimiento de los bonos británicos a 2 años solo es superada por la crisis del presupuesto mini de Liz Truss en 2022, pero actualmente el riesgo de desempleo es notablemente superior al del 2022 (tasa de desempleo del 5,1%, en 2022 era del 3,6%-4,0%); el impacto del aumento de tasas en el coste de intereses fiscales tampoco debe subestimarse. El gobernador del Banco de Inglaterra, Andrew Bailey, declaró claramente en la entrevista posterior a la reunión del 19 de marzo que el mercado "va demasiado rápido" (getting ahead).Según experiencias históricas, en los dos episodios de aumento de tasas por presión inflacionaria de commodities en 2008 y 2011, el BOE fue más cauteloso que el ECB.
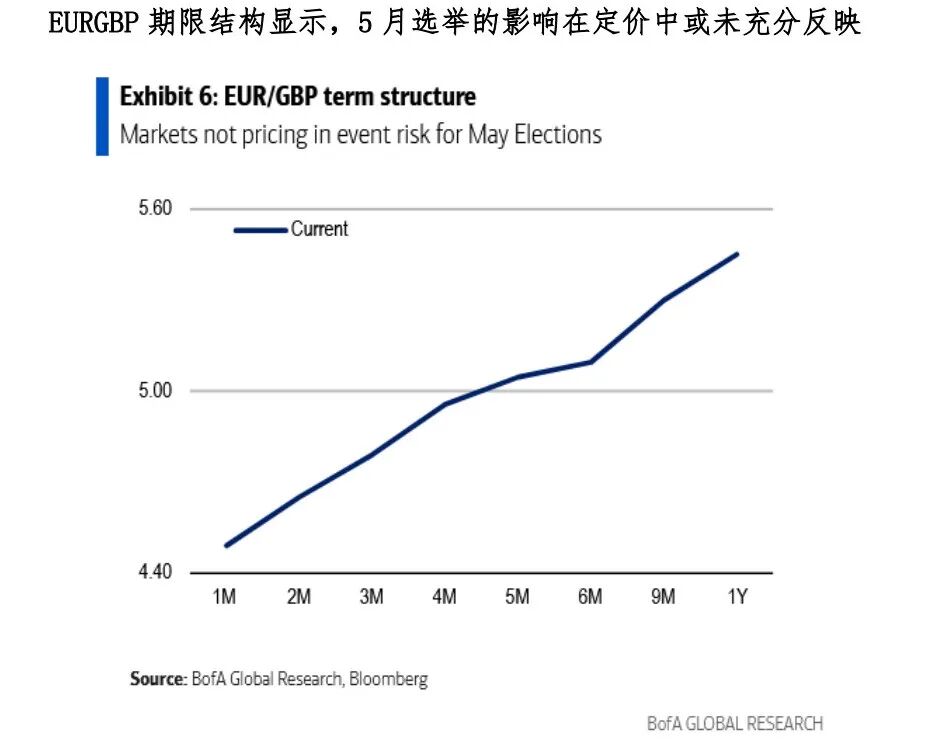
Además, se acercan las elecciones locales de mayo en el Reino Unido, lo que aumenta la preocupación del mercado por una posible relajación de la disciplina fiscal por parte del partido gobernante para ganar votos.Las elecciones locales de mayo (Local Elections) se consideran una prueba clave para el actual partido gobernante (conservador). Si el partido gobernante tiene un mal desempeño en las elecciones, el gobierno podría adoptar una política fiscal más expansiva en el presupuesto de otoño (por ejemplo, reducción de impuestos) para buscar votos. Desde la perspectiva de la estructura de plazos, el impacto de las elecciones de mayo podría no estar completamente reflejado en los precios de las monedas.
Resumen de la charla de hoy:
1. A medida que el entorno macroeconómico pasa de "perturbaciones temporales" a "enfrentamientos persistentes", la continuidad de los precios altos del petróleo es cada vez más fuerte. Apostar por monedas con estructuras energéticas más seguras y vender monedas con estructuras energéticas más frágiles es la estrategia más prudente actualmente;
2. La estructura energética del Reino Unido es frágil, el consumo de petróleo y gas supera el 70%, y los factores que antes mantenían la resistencia de la libra esterlina (como el tono hawkish del BOE) están desapareciendo; además, se acercan las elecciones locales de mayo, aumentando la preocupación por la relajación de la disciplina fiscal. Considerando estos factores, se recomienda vender la libra esterlina en las subidas, situando la proyección inicial para GBPUSD en torno a 1,3.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Deutsche Bank, que predijo con precisión el techo hace dos semanas: las acciones tecnológicas aún deben caer un 5% más para alcanzar el “fondo de la tendencia a largo plazo”
Hace dos semanas, Deutsche Bank rebajó la calificación de las acciones tecnológicas y de crecimiento de gran capitalización en el mercado estadounidense. Desde entonces, las acciones tecnológicas han tenido un rendimiento 12 puntos porcentuales inferior al resto de los componentes del S&P 500. Sin embargo, Deutsche Bank señala que las acciones tecnológicas aún tienen aproximadamente 5 puntos porcentuales de espacio para caer hasta el límite inferior del canal de tendencia a largo plazo. Las posiciones institucionales se han enfriado rápidamente y empiezan a observarse señales de salida de los fondos de compra de oportunidad por valor de 30 mil millones de dólares. De cara al futuro, el desempeño de los informes financieros, la dirección de los flujos de capital y los riesgos externos determinarán si el ajuste puede detenerse en una rotación estructural.

Goldman Sachs advierte: el mercado podría no estar preparado para que la Reserva Federal aumente o no las tasas de interés en diciembre
Goldman Sachs sigue considerando un aumento de tasas en diciembre como el escenario principal, pero el mercado lo valora en aproximadamente un 90%, y se está volviendo cada vez más difícil descontar completamente un aumento de 25 puntos básicos. Al mismo tiempo, se espera que el gasto de capital en IA alcance los 1,6 billones de dólares para 2027, la demanda de financiamiento por deuda y el riesgo de inflación energética aún no han disminuido, y los diferenciales de crédito relacionados con la IA ya se han ampliado al nivel más alto del año. La trayectoria futura del rendimiento de los bonos del Tesoro estadounidense sigue siendo objeto de una fuerte disputa entre fuerzas alcistas y bajistas.

¿Cuándo dejará de caer el trading de IA? El mercado observa el “dilema del prisionero” detrás de la emisión masiva de deuda de Meta
Barclays considera que los gigantes de la inteligencia artificial compiten por financiarse anticipadamente, formando un "dilema del prisionero", y que la emisión colectiva de deuda aumentará el costo del financiamiento, limitando el estrechamiento de los diferenciales de crédito. A medida que el riesgo de los bonos de baja calificación aumenta y la diferenciación crediticia entre emisores de AI se intensifica, la capacidad del mercado para absorber la oferta de financiamiento será clave para determinar si las operaciones relacionadas con AI pueden estabilizarse.

Después de una venta récord por parte de los fondos de cobertura, Goldman Sachs recomienda comprar en la baja: “Elegir selectivamente” inversiones en IA, pero con confianza limitada
Los fondos de cobertura han reducido el apalancamiento en 7 de los últimos 8 días de operaciones, llevando el apalancamiento neto a su punto más bajo en un año. El estratega de Goldman Sachs, Louis Miller, considera que la disminución de la exposición al momentum, la fuerte corrección en los precios de las acciones y la estabilidad en las expectativas de ganancias de los líderes en IA, han creado oportunidades de compra en algunos activos. Sin embargo, Pasquariello admite tener "poca convicción" sobre la dirección del mercado, y aún existen dudas sobre el retorno de la inversión en gastos de capital. Goldman Sachs recomienda una estrategia selectiva en IA.

Precios de las criptos
Más


