
¿Fue un error considerar a Ethereum como “dinero de ultrasonido”? ETH cayó un 65% frente a btc desde el cambio de enfoque

Ether (ETH) ha caído aproximadamente un 65% frente a Bitcoin (BTC) desde la transición de Ethereum a Proof-of-Stake (PoS) en 2022, poniendo en duda la tesis del “dinero ultrasónico” de la red.
Conclusiones clave:
Las comisiones más bajas y el crecimiento de las redes L2 han debilitado la narrativa deflacionaria de Ethereum como “dinero ultrasónico”.
Ether ha quedado rezagado respecto a BTC porque los inversores confían en el cronograma de oferta fija de Bitcoin.
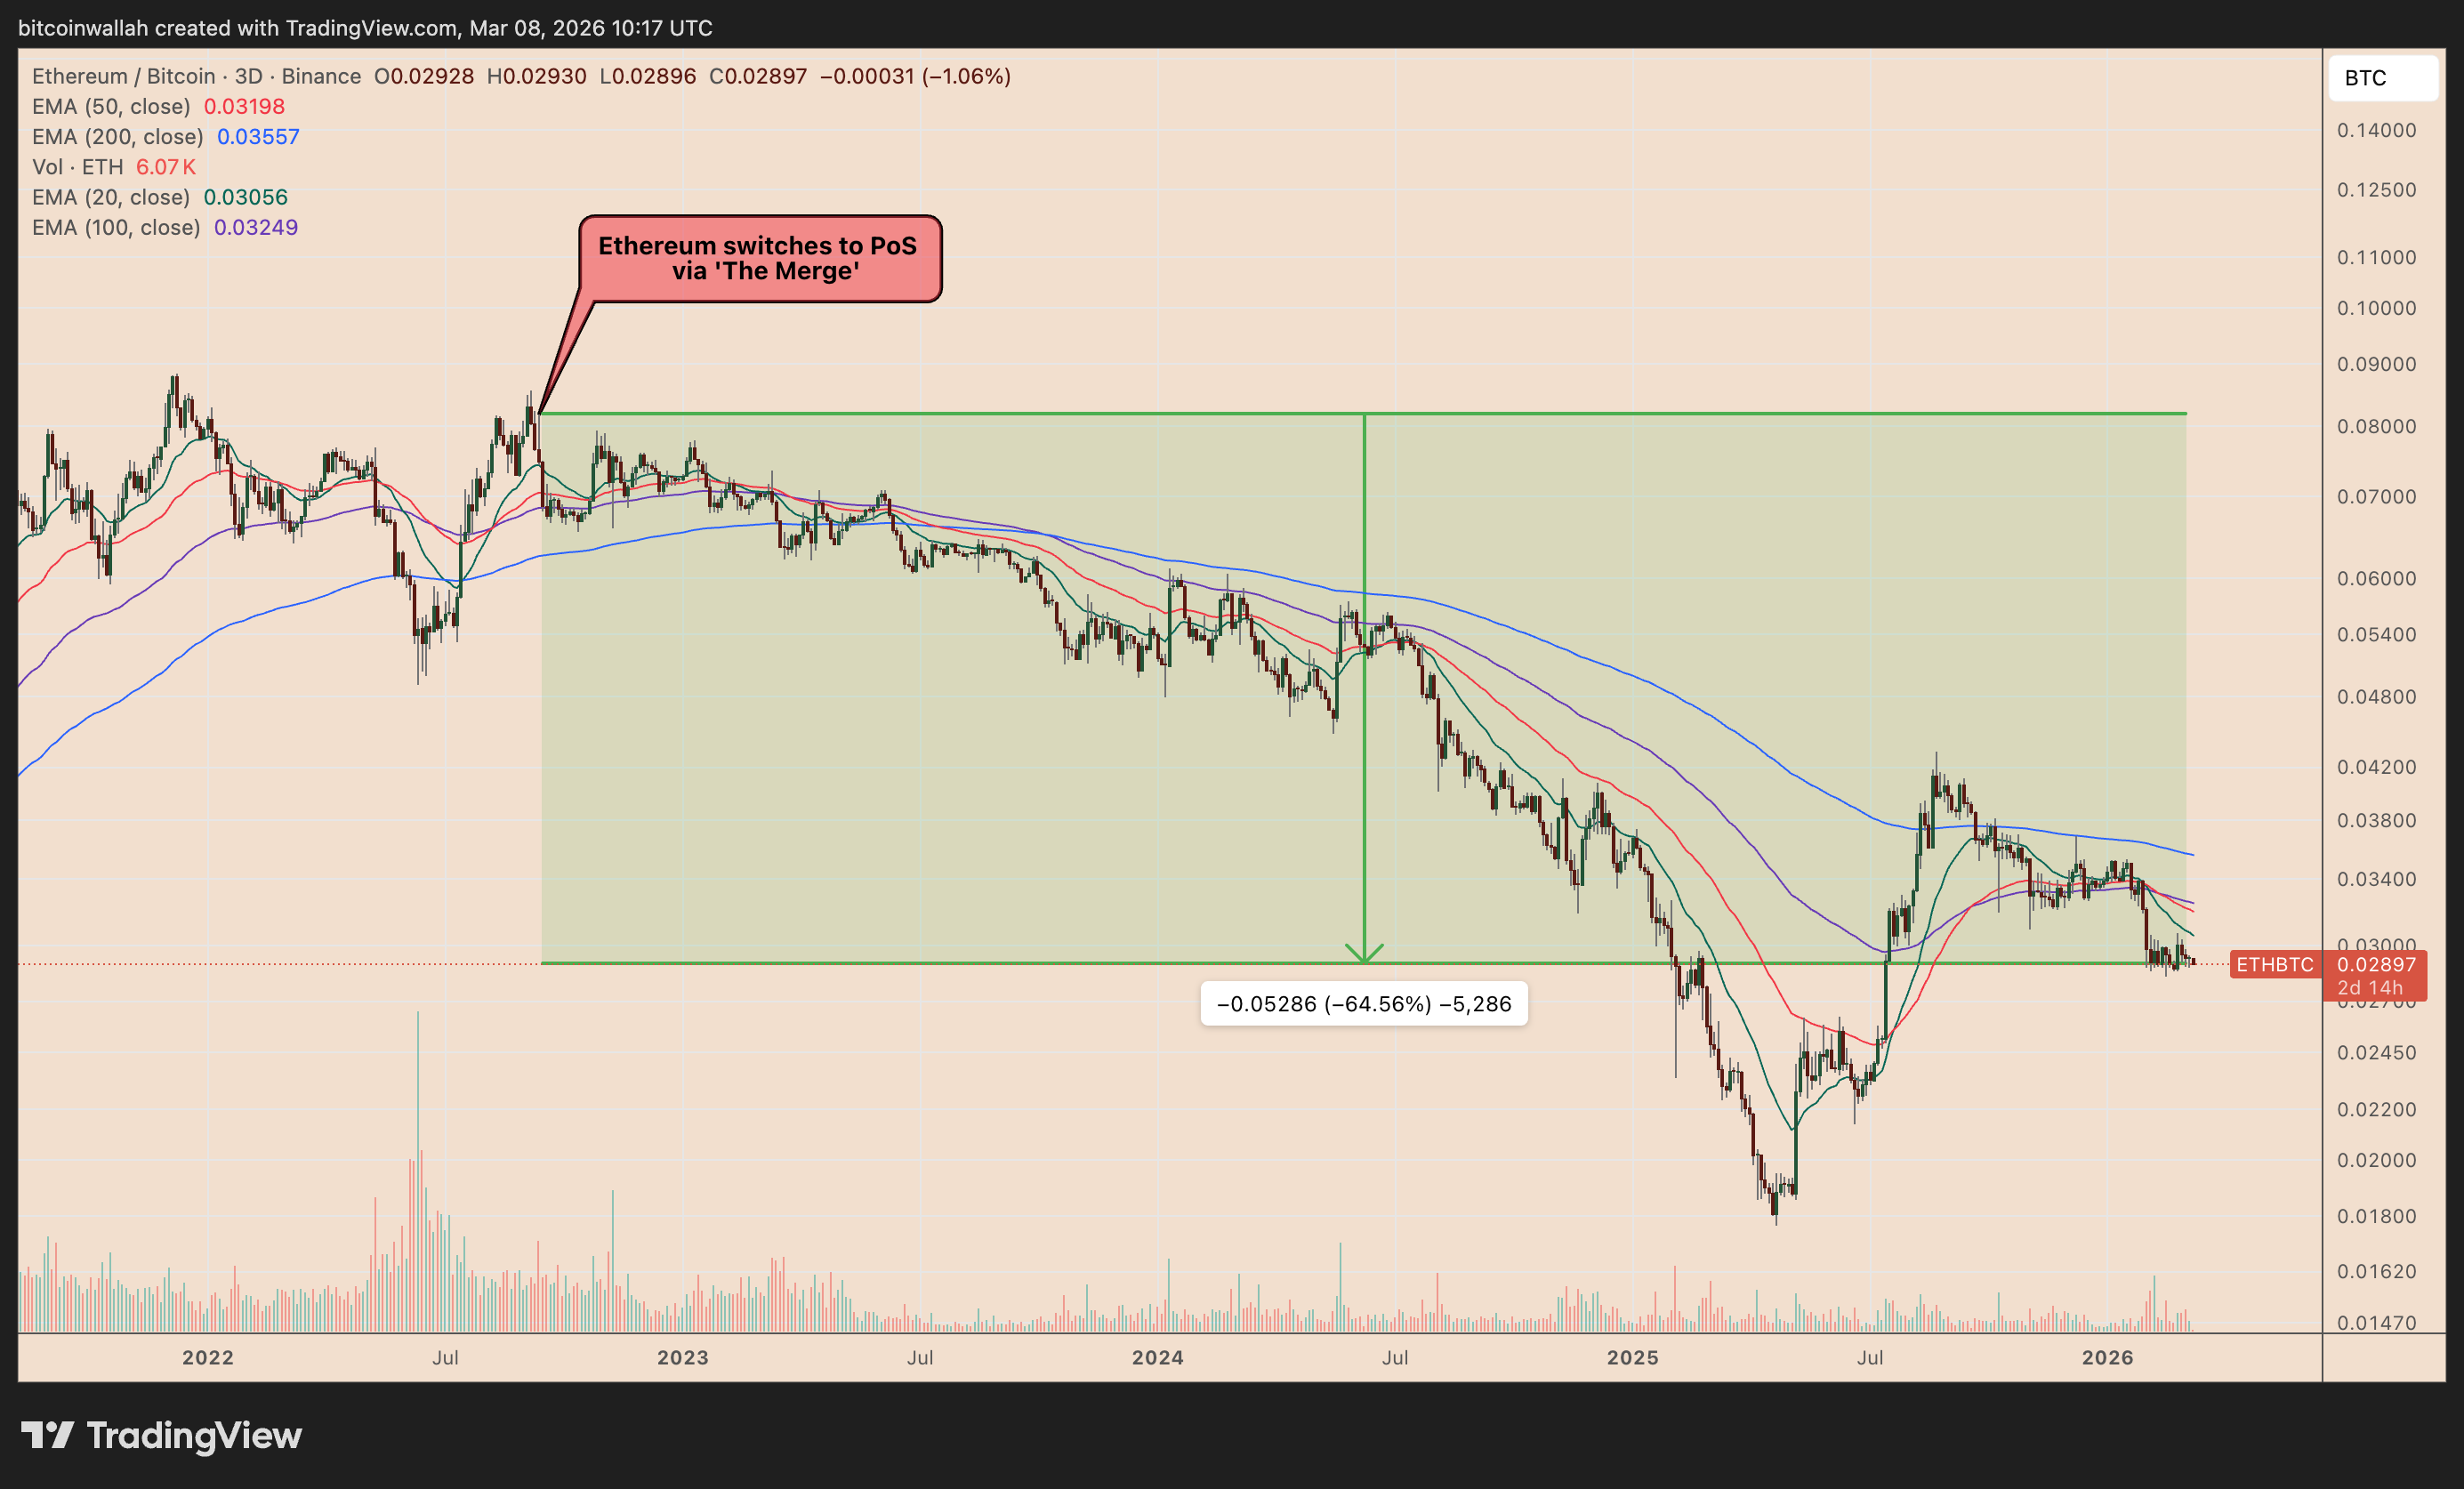
La narrativa del dinero ultrasónico de Ether decepciona
La idea detrás del “dinero ultrasónico” era que Ether se volvería aún más escaso que Bitcoin.
Los partidarios argumentaban que la actualización EIP-1559 de Ethereum en 2021, que empezó a quemar una parte de las comisiones por transacción, combinada con la fuerte caída en la emisión de nuevos ETH tras el Merge de 2022, haría que Ether fuese deflacionario con el tiempo.
La nueva tasa de emisión anual de ETH ha promediado alrededor de -0,19% desde que se activó el mecanismo de quema en 2021, según Ultrasound.MONEY.
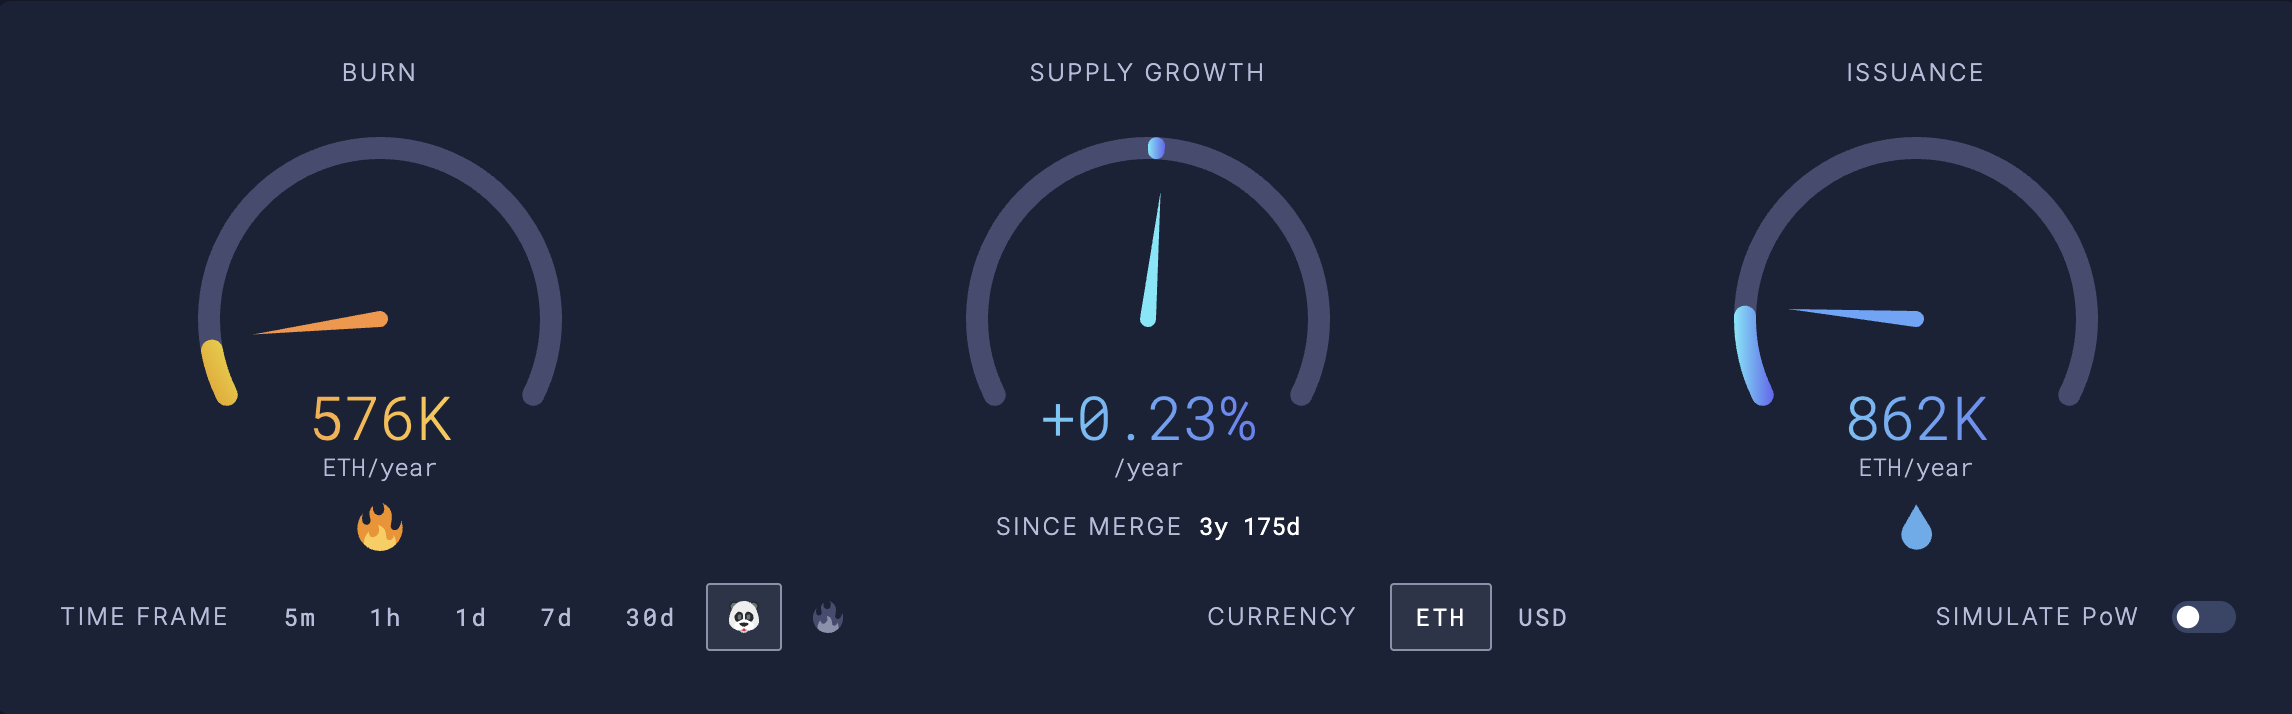
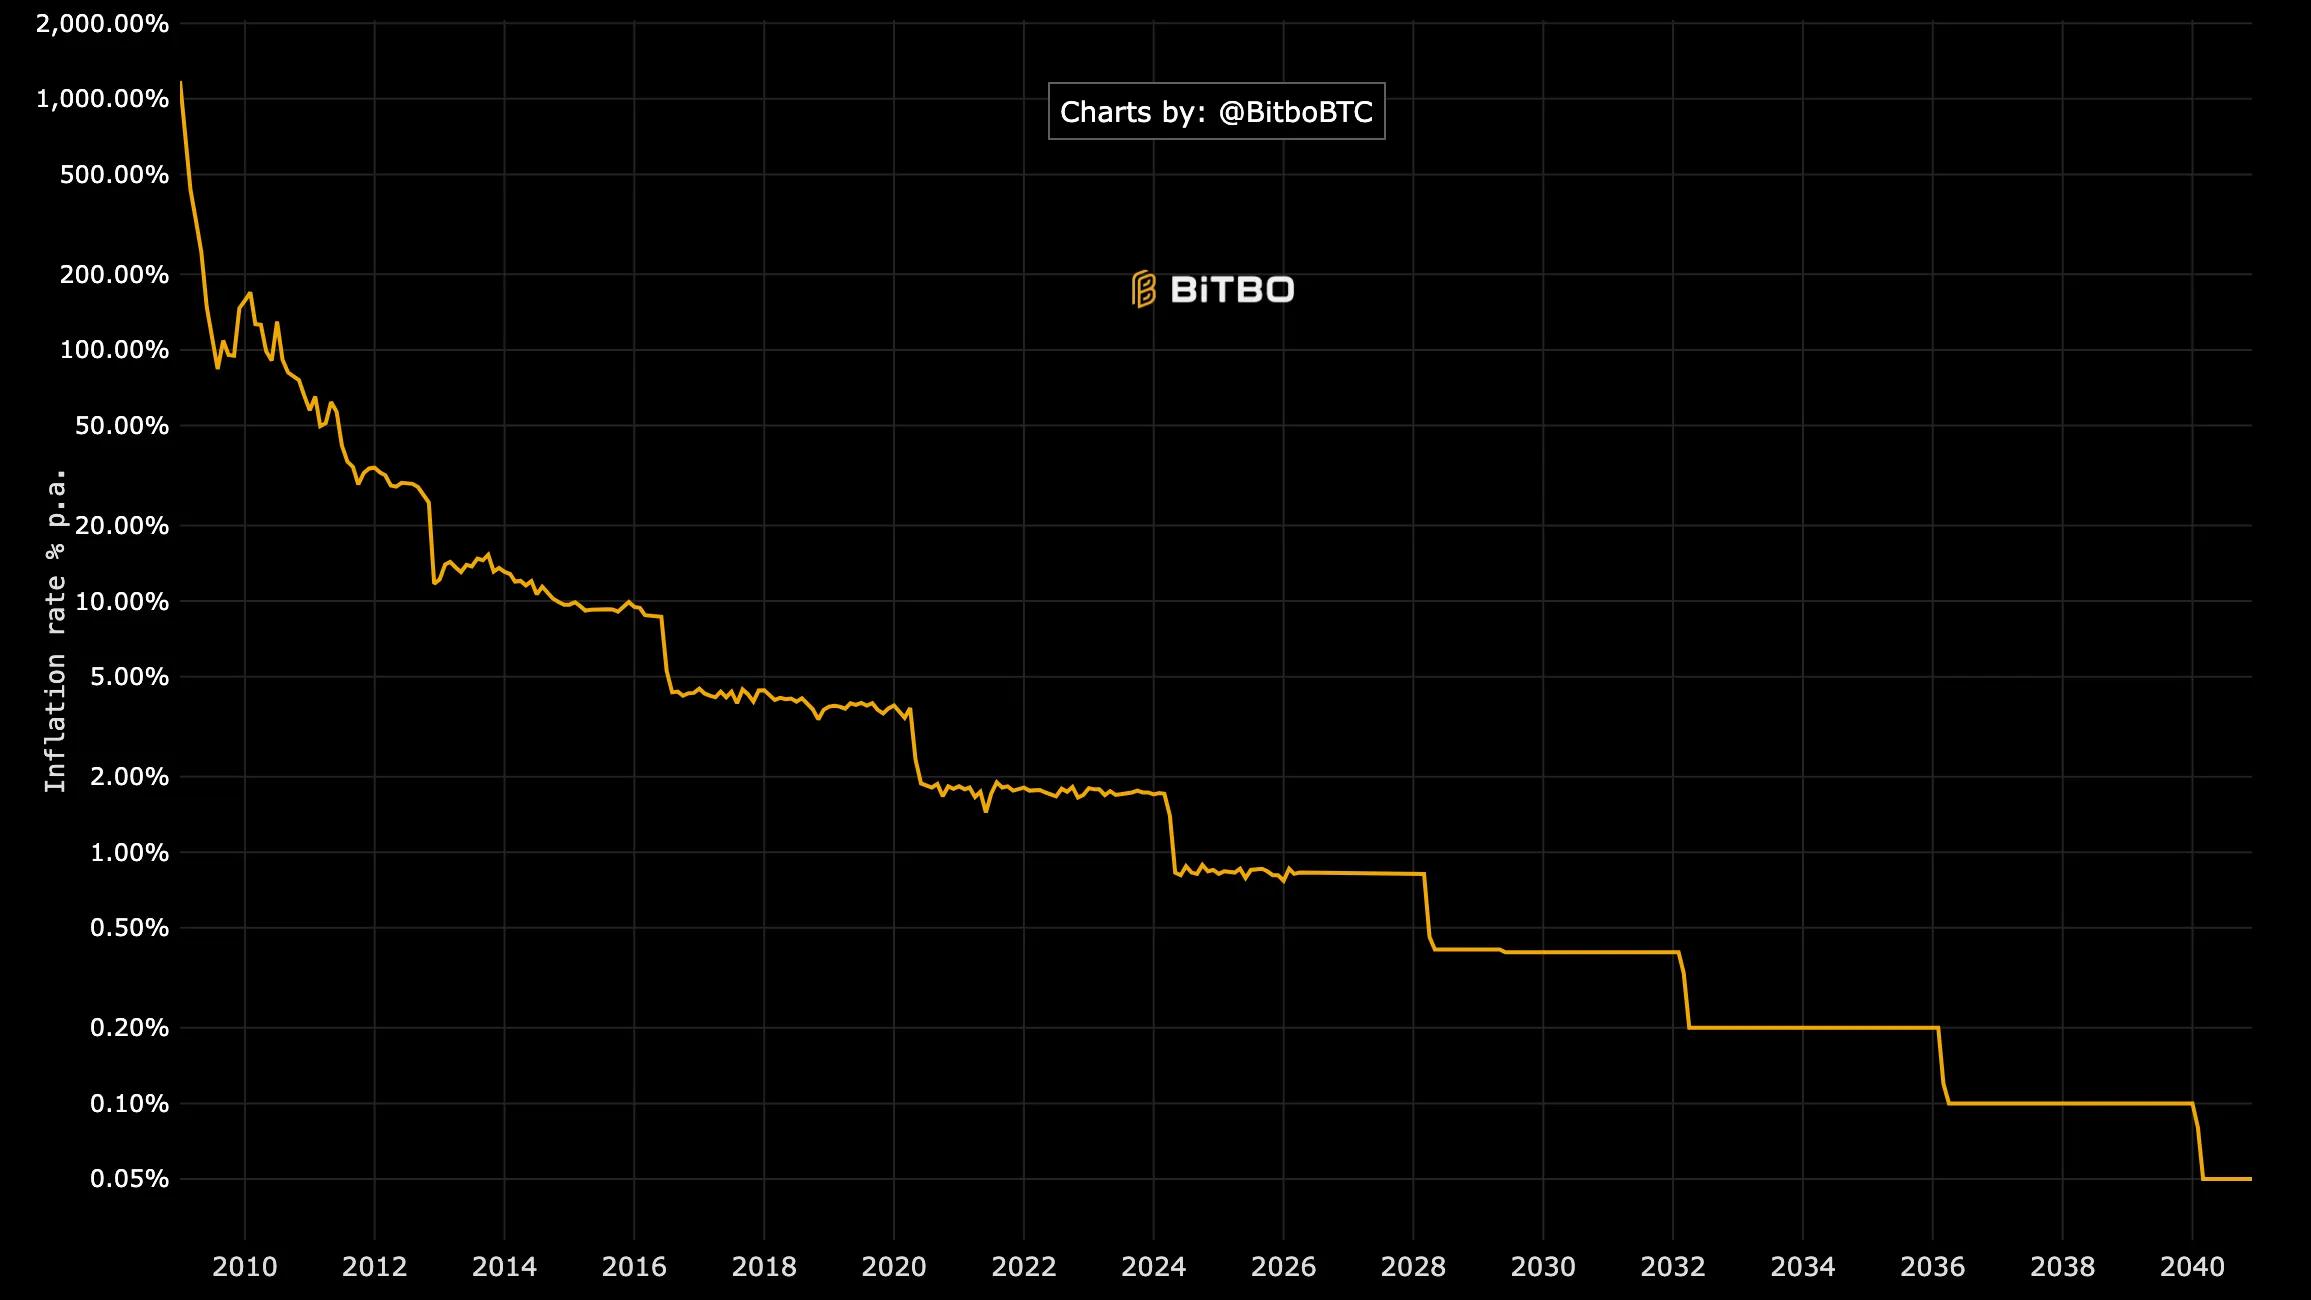
Sin embargo, desde la transición de Ethereum a PoS en 2022, la oferta de ETH ha crecido a una tasa anualizada de aproximadamente 0,23%, aunque sigue siendo inferior a la tasa de inflación anual actual de Bitcoin, que es de 0,85%.
Sin embargo, el crecimiento de la oferta de Ethereum desde el Merge socava las promesas de deflación. ETH solo se vuelve deflacionario cuando la actividad en la mainnet es suficiente para quemar más monedas de las que la red emite a los validadores.
Esa condición se ha debilitado. La comisión de transacción promedio en Ethereum fue de unos $0,21 en marzo, una caída de aproximadamente 54% en comparación con el año anterior.
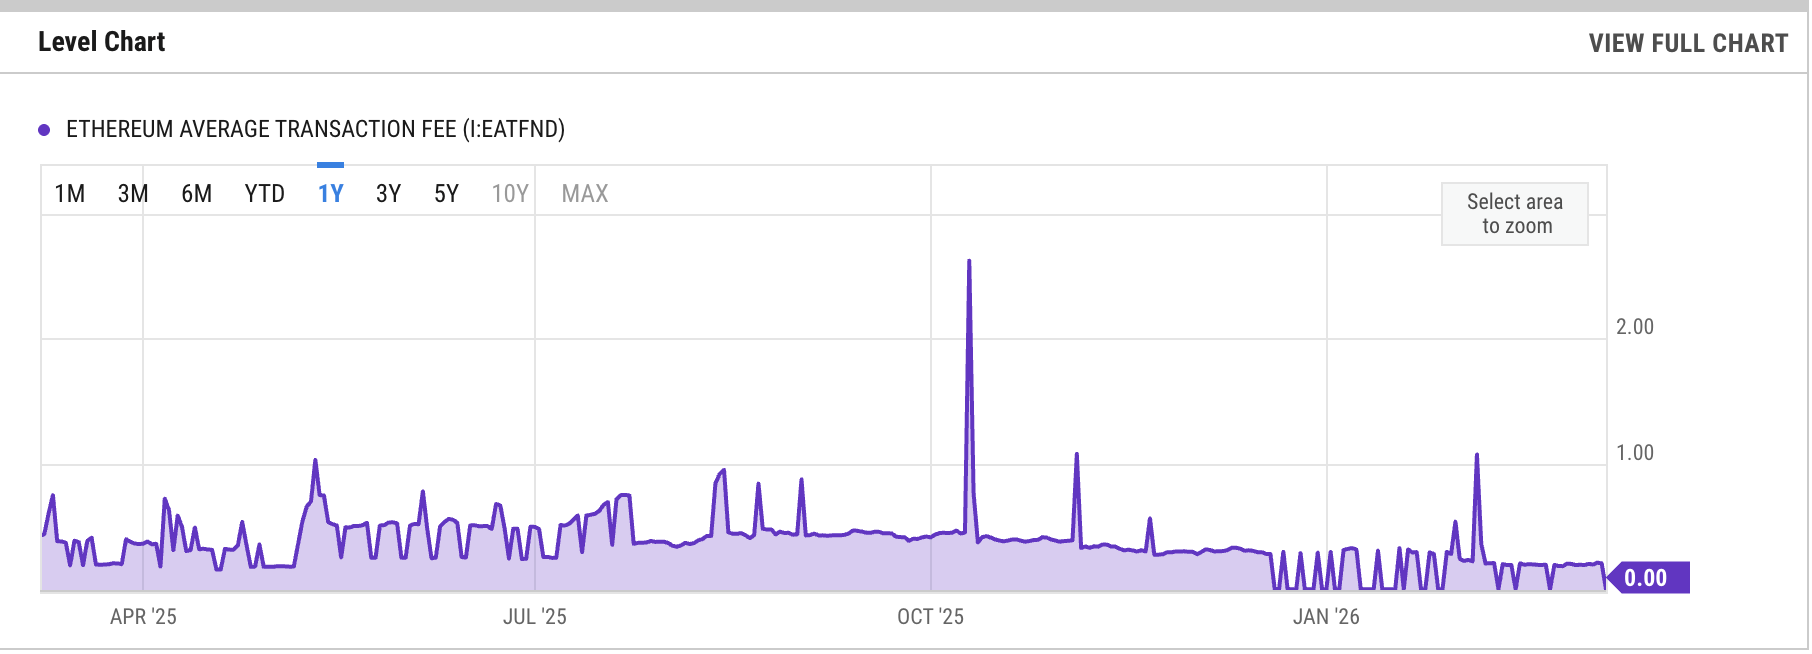
Comisiones más bajas significan que la red Ethereum quema menos ETH.
Además, la mayor parte de la actividad de Ethereum se ha trasladado a soluciones de segunda capa (L2) más económicas. L2beat muestra que los rollups procesaron 926 operaciones de usuario por segundo (UOPS) el 7 de marzo, en comparación con solo 22,36 en la mainnet de Ethereum.
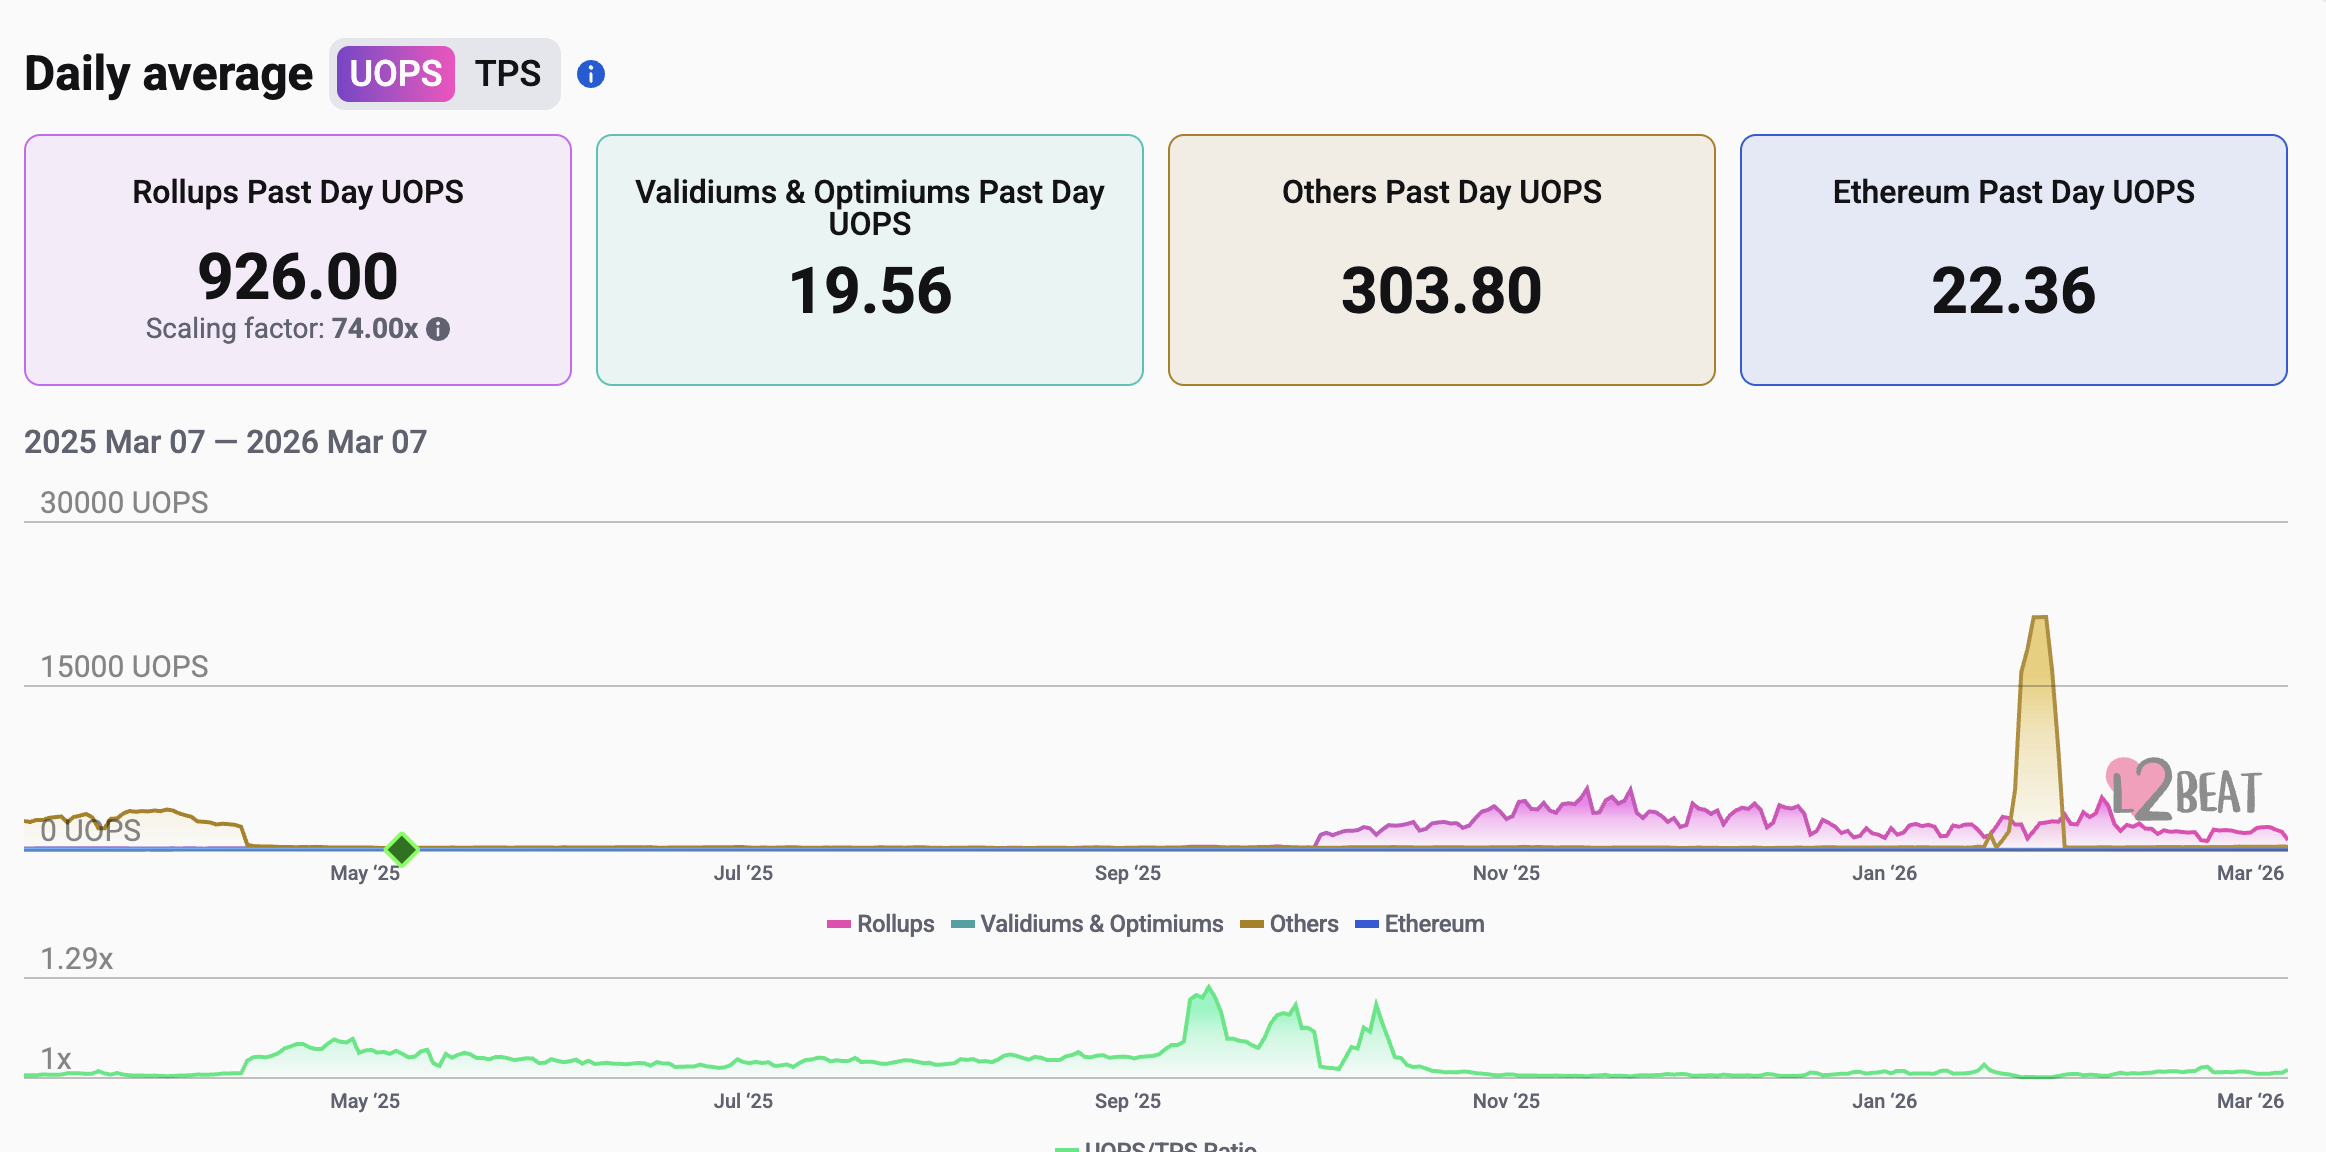
Si bien este cambio ayuda a escalar la red, debilita las condiciones de alta quema necesarias para hacer que Ethereum sea deflacionario.
¿Por qué ETH está teniendo peor rendimiento que BTC?
El precio de Ether ha tenido un rendimiento inferior al de BTC en parte porque los inversores confían en la oferta fija de Bitcoin, según el analista Handre.
El límite estrictamente impuesto de 21 millones de monedas y su cronograma de emisión fija hacen a Bitcoin atractivo para los inversionistas, ya que vuelve a BTC más predecible en el largo plazo. Esta resistencia al cambio distingue a Bitcoin de las políticas monetarias de la mayoría de los altcoins.
“Cada debate sobre escalabilidad, cada propuesta de actualización, cada intento de cambiar la política monetaria de Bitcoin ha fracasado porque la mayoría económica entiende lo que están protegiendo”, dijo Handre.
Relacionado: El camino de Ether hacia los $2.5K podría ser más complejo de lo esperado: te contamos por qué
Ethereum, en contraste, no es tan predecible cuando se trata de política monetaria, especialmente ahora que la oferta de ETH vuelve a crecer, aunque sea de manera modesta.
Handre agregó:
“Cada altcoin promete escasez pero entrega inflación por diseño. Ethereum abandonó su narrativa de ‘dinero ultrasónico’ en el momento en que se volvió inconveniente.”
La preferencia de los inversores es evidente en el mercado de ETF de Estados Unidos. En marzo, los ETF spot de Bitcoin manejaban más de $91.9 mil millones en activos bajo gestión, frente a aproximadamente $12.1 mil millones de los ETF spot de Ethereum.
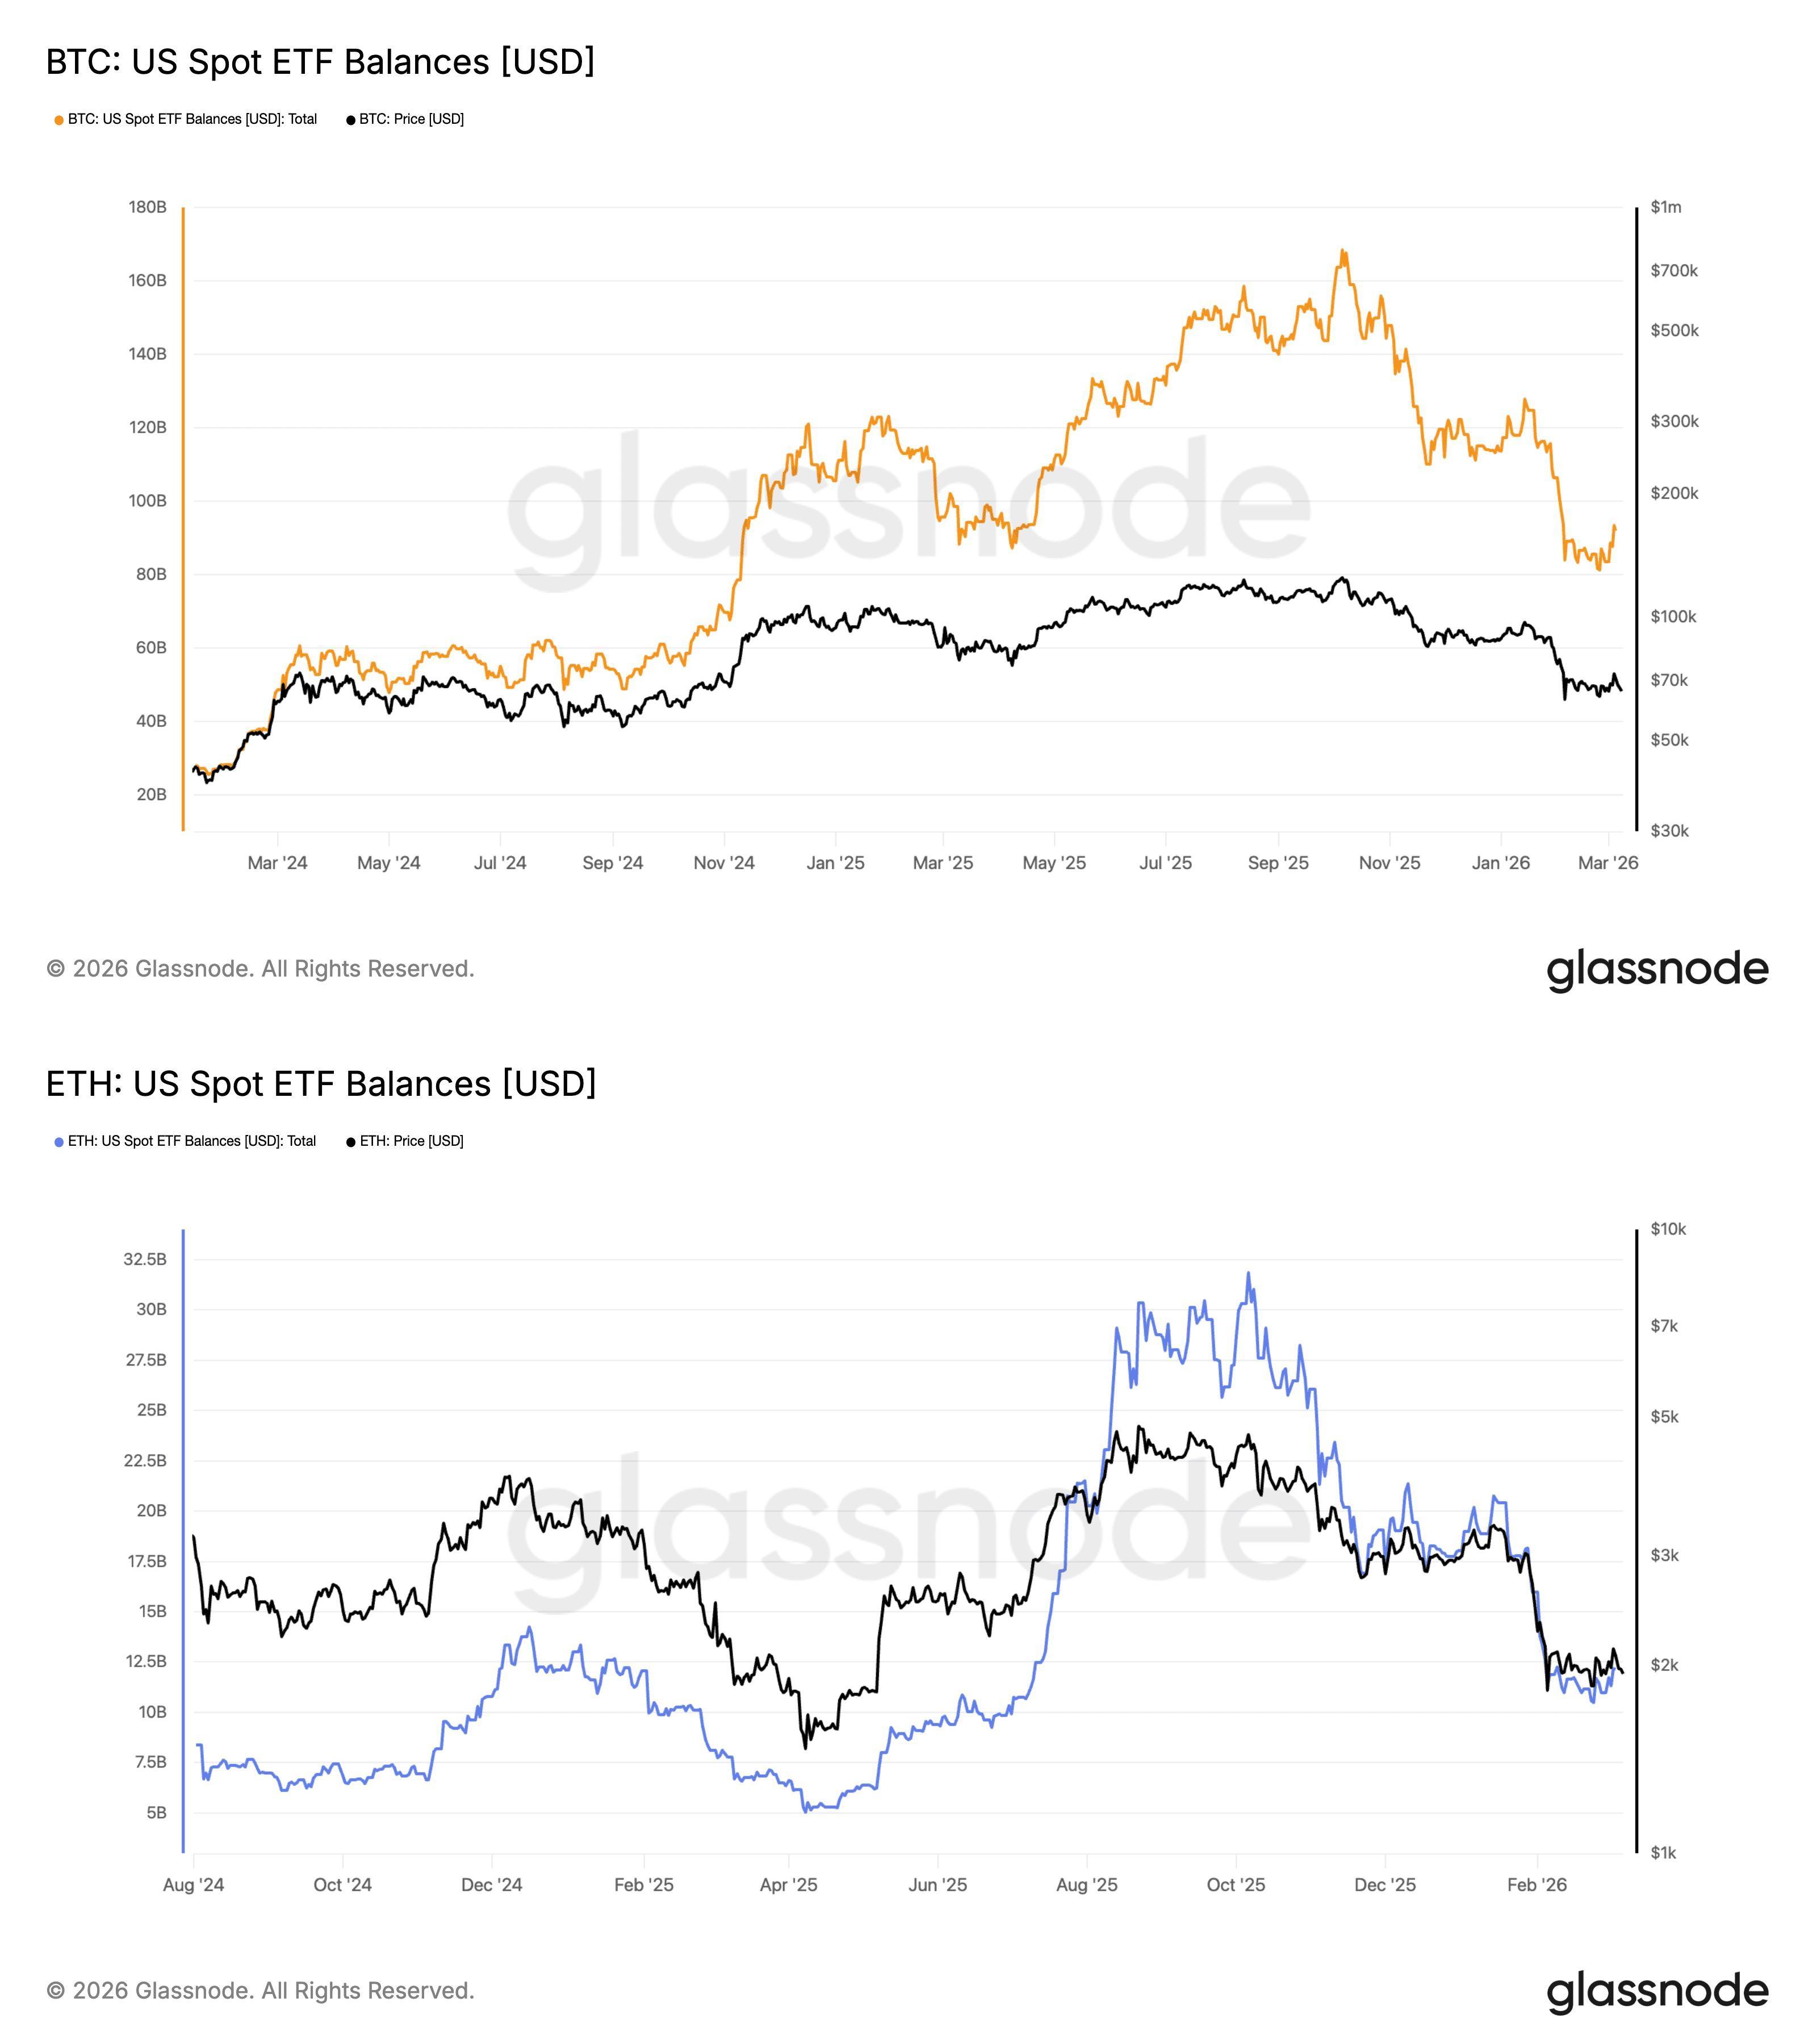
Ether tampoco ha logrado una ruptura convincente en términos de dólares estadounidenses.
Entre 2021 y 2026, ETH solo superó marginalmente su máximo histórico anterior cerca de $4.800 antes de perder impulso, a diferencia de Bitcoin, cuyo precio se duplicó desde el pico de 2021 hasta el récord de 2025.
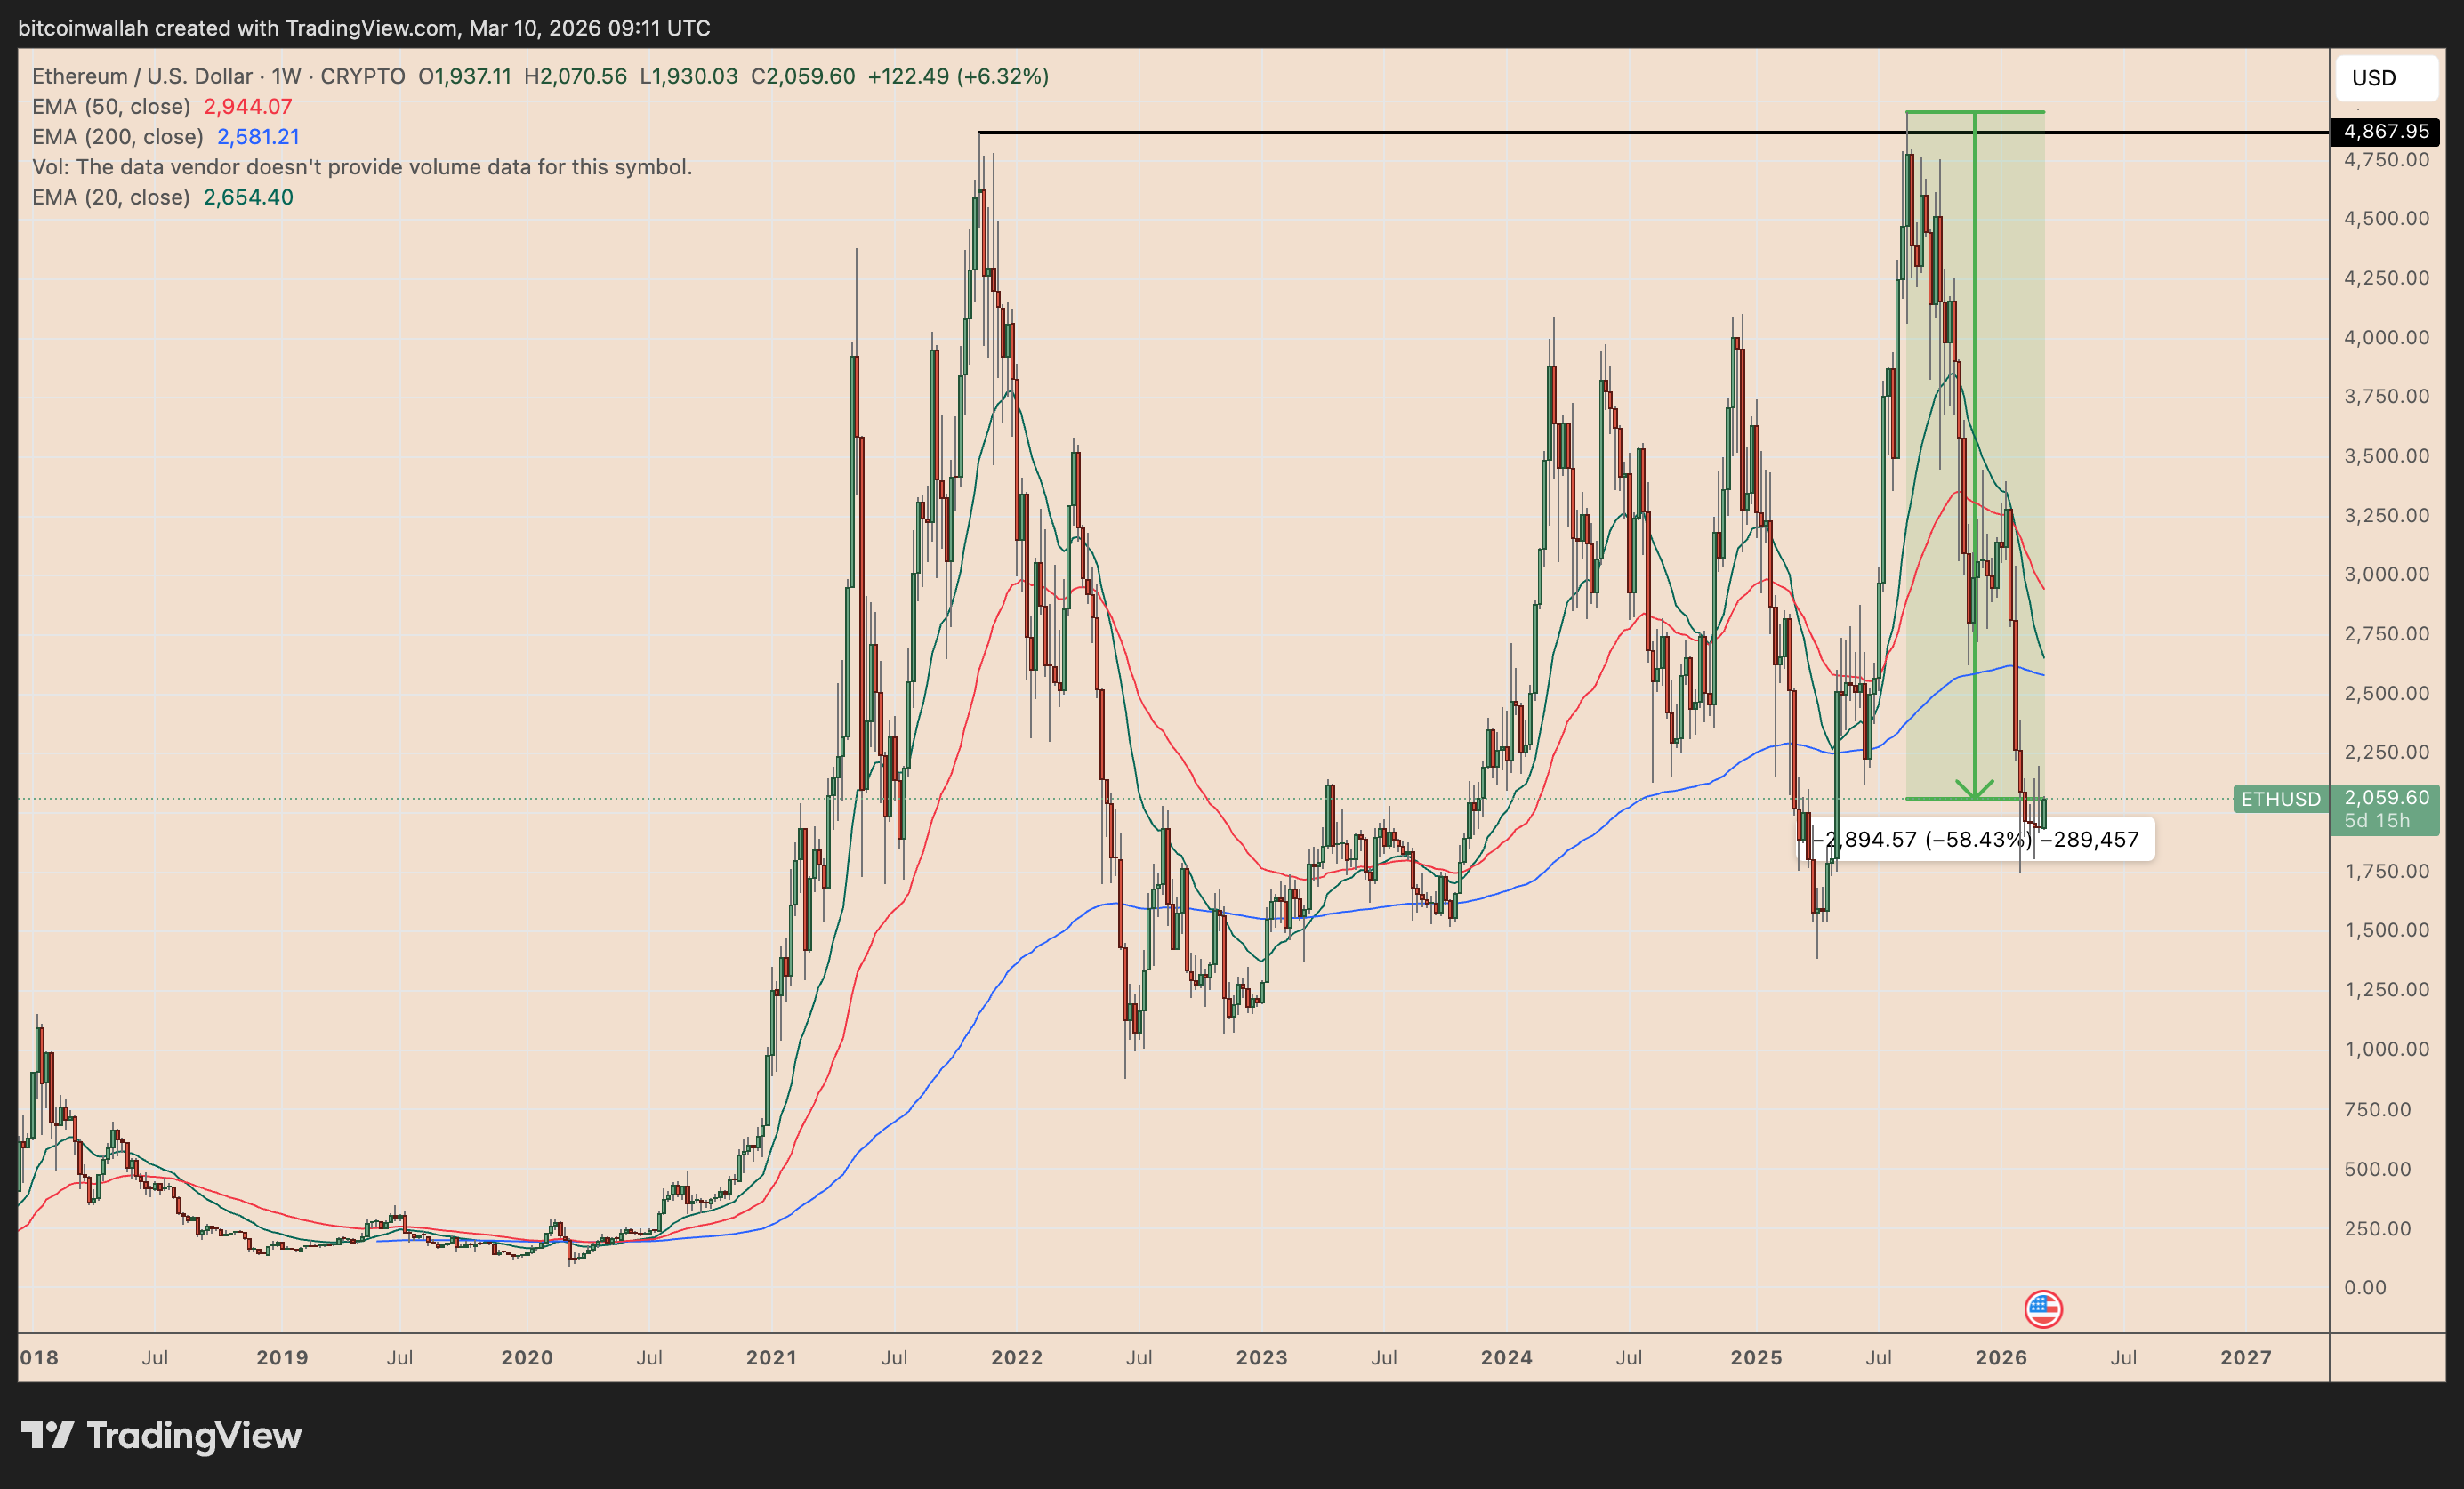
El bajo rendimiento de ETH en los últimos cinco años sugiere que la reducción de emisión por sí sola no fue suficiente para crear una nueva demanda sostenida.
El sentimiento también se ha visto afectado por las ventas periódicas de ETH vinculadas a Vitalik Buterin y la Ethereum Foundation.
Las críticas públicas de Culper Research, que dijo estar en corto contra Ether debido a las ventas de Buterin, han amplificado la visión entre algunos traders de que los insiders de Ethereum están vendiendo en fuerza en lugar de reforzar la convicción a largo plazo.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Fuerzas antiterroristas en las calles y el Louvre cerrado: Francia vive una nueva ola de protestas el fin de semana, con disturbios que amenazan con extenderse por Europa
Francia se encuentra inmersa en una nueva ola de protestas violentas, con 70.000 agentes de seguridad desplegados de emergencia y toques de queda en varias ciudades. Macron admitió errores en la gestión de la crisis. Los mercados financieros ya han dado la señal de alarma: el diferencial entre los bonos franceses y alemanes ha alcanzado su nivel más alto desde la crisis de deuda europea, el PMI cayó por debajo del umbral de expansión, las tiendas de lujo han tapiado sus ventanas y el Louvre está cerrado. El municipio de París estima pérdidas de decenas de millones de euros. La agitación corre el riesgo de extenderse por Europa.

Solían comprar frenéticamente, pero ahora el “arsenal” se redujo en 51 billones de won: los pequeños inversores de Corea ya no pueden comprar.
En cuatro meses, el "arsenal" de fondos de pequeños inversores surcoreanos cayó un 36,5%, regresando a los niveles de principios de año. Aunque los minoristas han acumulado compras netas superiores a 75 billones de wones, el flujo de nuevo capital se ha interrumpido y la reposición es mucho más lenta que el ritmo de consumo. Sumado a la caída mensual de casi un 20% del KOSPI, la continua venta neta por parte de inversores extranjeros y las preocupaciones por el riesgo crediticio de la inteligencia artificial, las acciones surcoreanas, sin el respaldo del capital privado, probablemente no verán una recuperación sostenida en el corto plazo.
¡La disolución de las "transacciones de consenso" y el nacimiento de un nuevo consenso! Goldman Sachs responde: ¿Por qué las instituciones están reduciendo significativamente sus posiciones en IA ahora?
La operación extremadamente saturada de "apostar a favor de la AI y en contra de todo lo demás" está siendo dolorosamente desmontada: el mercado ya no se conforma con la narrativa de "quemar dinero", y los gigantes de la nube deben mostrar ingresos reales y visibles mientras destinan 1,1 billones de dólares en gastos de capital. El déficit eléctrico de 40-50 gigavatios, el aumento del costo del dinero y el cambio de paradigma macroeconómico hacia una era de "exceso de gasto" están transformando la inversión en AI de una cuestión de fe a un duro examen de monetización.

El gasto de capital en IA enfrenta un dilema: si se acelera, la liquidez se ve presionada; si se desacelera, se pierde la narrativa de crecimiento
Nomura considera que la narrativa de inversión en IA está atrapada en una contradicción interna: si los gigantes de la nube aceleran el gasto de capital, el flujo de caja libre seguirá consumiéndose y la sostenibilidad del financiamiento se pondrá en duda; si lo desaceleran, significaría que las expectativas de demanda y rentabilidad de la IA no se cumplen. Ambas opciones apuntan a ventas masivas. Las posiciones largas y apalancadas acumuladas durante el boom de los "agentes inteligentes" en septiembre provocaron grandes liquidaciones cuando se dispararon catalizadores negativos, y esto se extendió al mercado de bonos estadounidenses, tipos de cambio y commodities, generando un desapalancamiento sistémico.

Precios de las criptos
Más


