
El canario en la mina de carbón del crédito privado: de Blue Owl a la ilusión de los productos semilíquidos

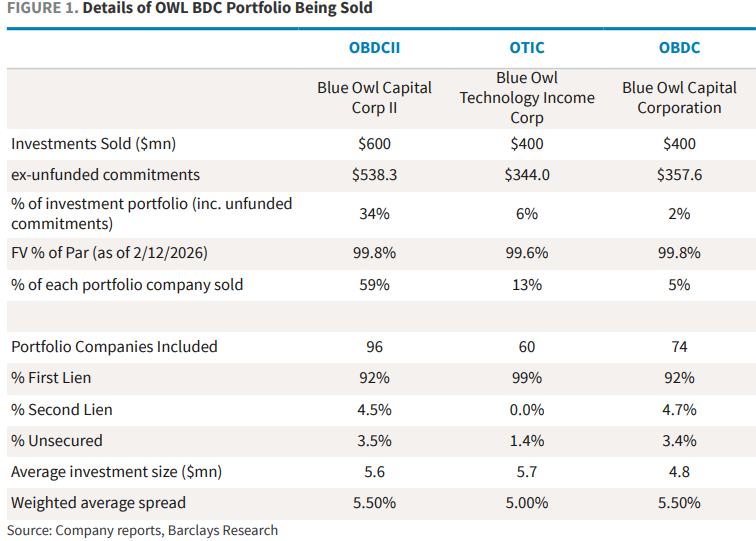
El 18 de febrero, la empresa líder mundial en gestión de activos alternativos, Blue Owl, anunció que su herramienta de crédito privado minorista OBDCII dejará de ofrecer redenciones trimestrales de manera permanente, pasando a devolver el capital a los inversores de manera escalonada a través de recuperaciones de préstamos, ventas de activos y dividendos especiales. Al mismo tiempo, para proporcionar la liquidez prometida a los inversores y pagar deudas, Blue Owl anunció la venta combinada de aproximadamente 1.400 millones de dólares en activos de préstamos directos entre tres vehículos BDC (OBDCII, el fondo BDC cotizado OBDC y el fondo de ingresos tecnológicos OTIC), de los cuales OBDCII vendió cerca de 600 millones de dólares, representando alrededor del 34% de su cartera.
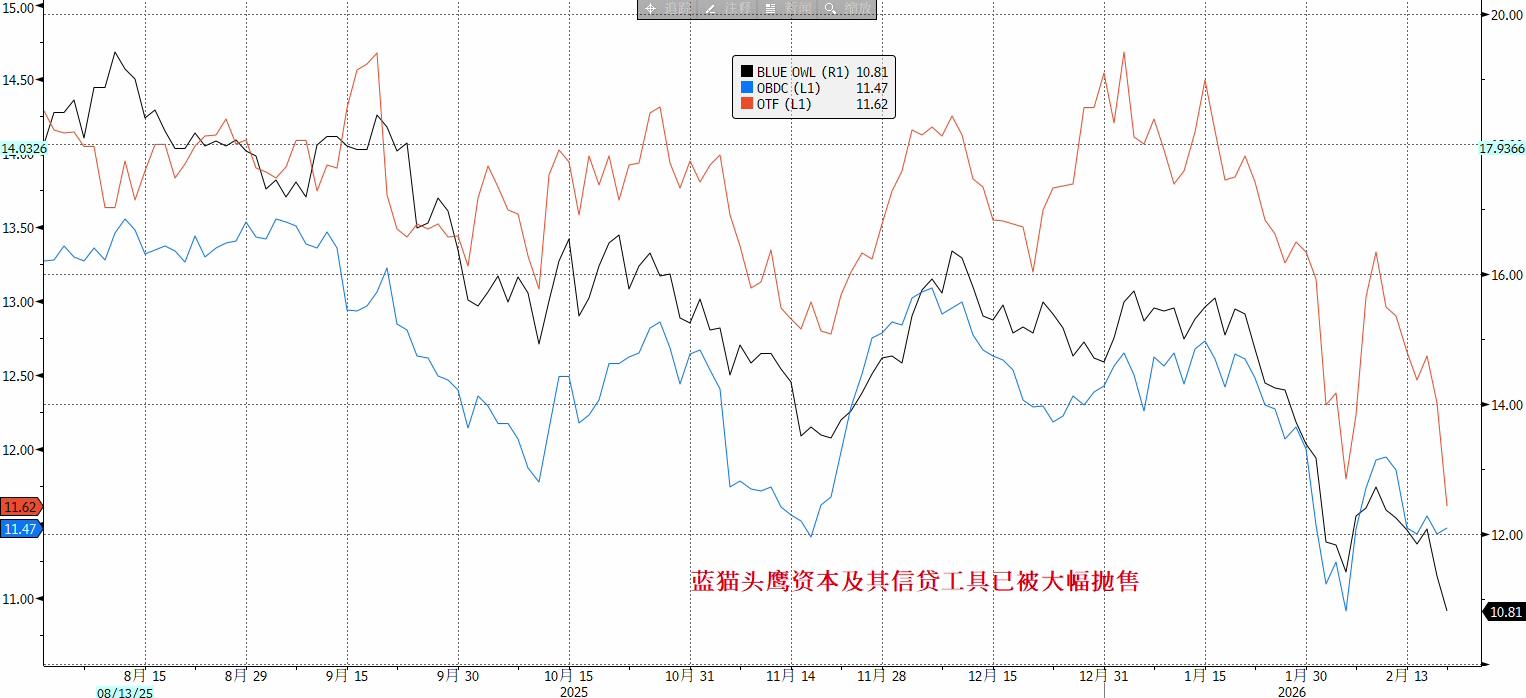
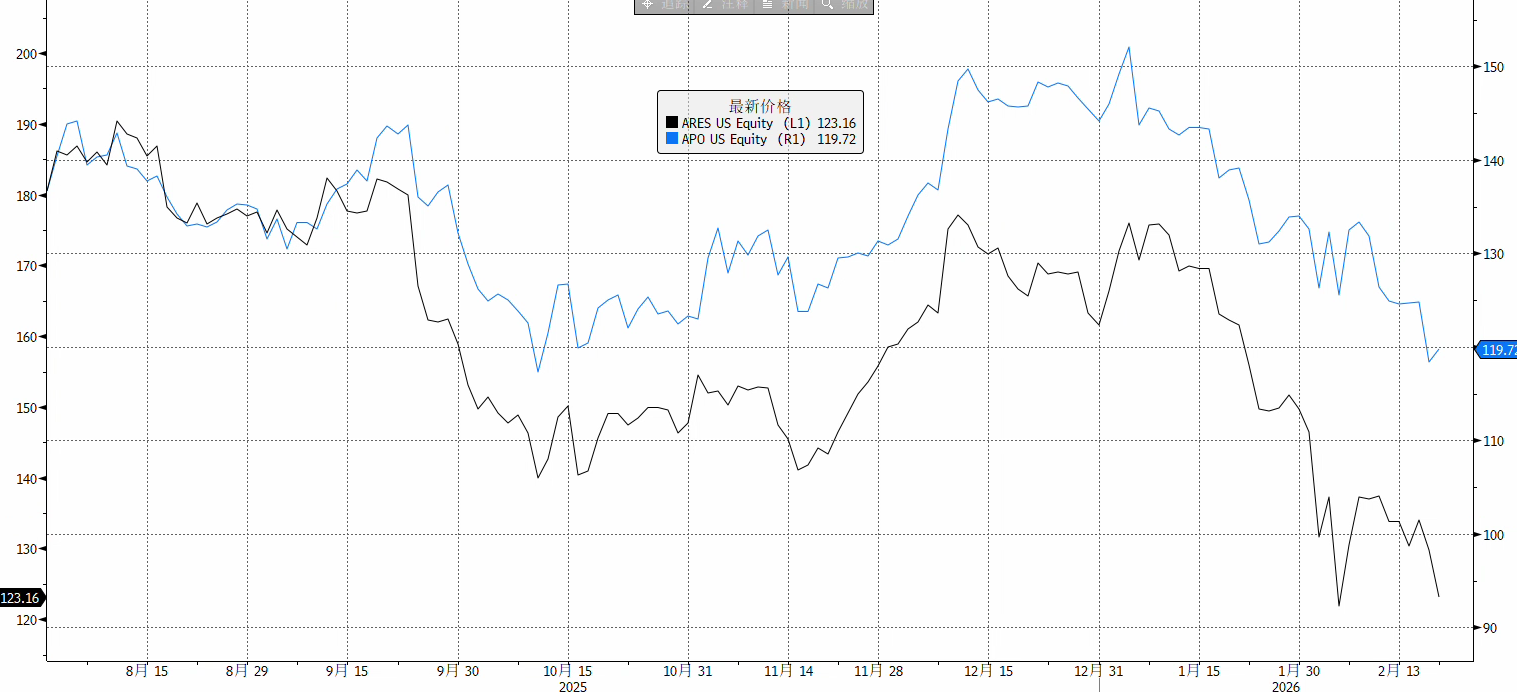
Como resultado de esta noticia, el mercado reaccionó de manera violenta. El 19 de febrero, las acciones de Blue Owl cayeron casi un 10% durante la jornada, tocando el nivel más bajo en dos años y medio, y cerraron con una baja del 5,9%; el pánico se extendió rápidamente a todo el sector de gestión de activos alternativos, con caídas generalizadas entre el 3% y el 6% para competidores como Ares, Apollo, Blackstone y KKR; en Europa también bajaron CVC y Partners Group.
Aún más impactante, el 21 de febrero, el hedge fund Saba propuso públicamente adquirir participaciones de BDC vinculadas a Blue Owl a un precio con un descuento del 20%-35% respecto al valor neto de los activos más reciente, desafiando abiertamente la legitimidad de la valuación contable del fondo. Aunque la oferta no es vinculante, su significado simbólico radica en que: existe una brecha significativa entre el precio de liquidez que el mercado secundario está dispuesto a ofrecer y el NAV declarado por el gestor. Además, los precios de los instrumentos estructurados vinculados a Blue Owl se desplomaron, y una nota emitida por Citi cayó por debajo del 50% de su valor nominal.
En términos generales, el caso Blue Owl no es simplemente un error aislado de gestión de liquidez de una sola compañía, sino que expone directamente la ilusión de los productos semilíquidos en el mercado de crédito privado, que ya alcanza los 3 billones de dólares en los últimos años. Este evento podría convertirse en el "canario en la mina" para el sector de crédito privado, y quizás represente una repetición del evento de 2007 cuando BNP Paribas congeló fondos, lo que fue la señal de apertura de la crisis financiera.
Crisis de confianza en el modelo de productos semilíquidos
El caso Blue Owl pone en jaque el eslabón más frágil del crédito privado: la sostenibilidad del modelo de productos semilíquidos. Este tipo de productos promete a los inversores minoristas reembolsos periódicos (como trimestrales), aunque los préstamos subyacentes tienen plazos de 5-10 años y no son públicos, cuyo problema central es:
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
La desaceleración de los modelos de IA no necesariamente es negativa: las tres tendencias estructurales en los centros de datos tradicionales superan el aumento de las tasas de interés.
HSBC considera que la lógica de crecimiento de los centros de datos tradicionales está pasando de la iteración de modelos avanzados a la comercialización y expansión de la IA. El aumento de la demanda de procesamiento, la expansión del gasto de capital de las empresas de servicios en la nube, junto con restricciones más estrictas en energía y regulación, hacen que el escenario de oferta y demanda ajustada se mantenga hasta 2028. Incluso con el aumento de las tasas de interés, se espera que el crecimiento compuesto por acción de AFFO entre 2025 y 2028 alcance el 11%–12%, mostrando una fuerte resistencia en las ganancias.
¿Esta vez los bonos estadounidenses van a hacer colapsar las acciones estadounidenses?
El estratega de Bloomberg, Simon White, advirtió que el aumento de los rendimientos de los bonos del Tesoro de EE.UU. está pasando de un repunte "benigno" impulsado previamente por expectativas sobre las tasas de interés, a un incremento desordenado debido a la ampliación de la prima de plazo. Analistas del mercado señalan que el alza en las tasas de interés a largo plazo eleva tanto la tasa de descuento de las valoraciones de las acciones estadounidenses como el costo de financiamiento para las empresas, y además intensifica la presión de liquidación sobre los activos altamente apalancados. Si tasas de interés superiores al 5% se convierten en la nueva normalidad, las valoraciones de las acciones estadounidenses enfrentarán una presión continua a la baja.
Precios de las criptos
Más


