
De veteranos de conectividad óptica a "vendedores de agua todo terreno", ¿qué hace que Lumentum destaque?

Al analizar el sector de la conectividad óptica, El Sr. Delfín mencionó que, independientemente de cómo cambien las posiciones de los módulos ópticos, el motor óptico de alto valor (alto valor añadido y con ciertas barreras de entrada) mantiene su lugar como protagonista.
Esta vez, El Sr. Delfín inicia el análisis desde una de las empresas veteranas en este sector: Lumentum (LITE.O). Su acción se disparó casi 10 veces en un año, alcanzando una capitalización superior a los 7.000 millones de dólares y atrayendo a Nvidia, que en marzo de 2026 invertirá directamente 2.000 millones de dólares en la compañía.
Si desglosamos una conexión óptica: la transmisión de datos en los centros de datos debe pasar por una conversión optoelectrónica, donde la señal eléctrica es “traducida” primero en señal óptica, enviada por una fibra óptica y luego “traducida” de nuevo en señal eléctrica.
El componente que realiza esta traducción se denomina módulo óptico, y dentro de este módulo, la pieza más esencial, compleja y costosa es el chip láser que genera la luz: se lo puede considerar la “lamparita” de toda la cadena óptica. Lumentum vende precisamente esta “lamparita” y es una de las pocas empresas en el mundo capaz de fabricar sus propios chips desde el sustrato de indio fosfuro.
Pero simplemente “vender chips de fuente luminosa” no basta para explicar la última revalorización de la empresa. El verdadero núcleo del cambio radica en que el superciclo de IA ha transformado la lógica de precios en los dispositivos ópticos:
Tradicionalmente, los dispositivos ópticos eran un sector fuertemente cíclico: la demanda fluctuaba de la mano del gasto en capital de los proveedores de nube y la construcción de centros de datos, el mercado solía estar equilibrado, la competencia era feroz y los precios caían cada año. Pero la ola de construcción de clusters de IA reconfiguró esta estructura: la necesidad de interconexión óptica de alta velocidad originada por el gran número de interconexiones paralelas de GPUs explotó exponencialmente; la transición de 800G a 1.6T aumentó aún más el consumo de chips láser de alta gama por servidor.
Contrastando con esto, la oferta -la producción en masa de chips láser de alta velocidad (más de 200G)- enfrenta enormes barreras; sólo un puñado de empresas en el mundo tienen capacidad de expansión, y sólo pueden hacerla construyendo sus propias plantas de obleas, por lo que la oferta es inflexible a corto plazo y la escalada de producción toma mucho tiempo en el mediano-largo plazo.
Ante un crecimiento explosivo de la demanda y una capacidad productiva incapaz de seguir el ritmo, las fluctuaciones cíclicas tradicionales se debilitan y el sector entra en un mercado vendedor restringido por la oferta: las compañías líderes pasan a beneficiarse simultáneamente de sobreprecios por producto, contratos a precio fijo a largo plazo y márgenes de ganancia en aumento.
Este es el motivo por el cual El Sr. Delfín incluye a Lumentum como pieza central de su investigación sobre la interconexión óptica impulsada por la IA. En esta nota, el autor se centra en el desglose de los negocios de Lumentum y responde principalmente dos preguntas:
1. En un módulo óptico de 800G/1.6T, ¿por qué el láser es el doble cuello de botella en valor y rendimiento?
2. ¿En qué capas de los clusters de IA impactan las cinco líneas de producto de Lumentum (EML, CW, dispositivos de telecomunicaciones, módulos ópticos, OCS) y cuál es su entorno competitivo? (Por cuestiones de espacio, este artículo se centra principalmente en las dos primeras líneas de producto)
Análisis detallado a continuación
I. De dispositivo óptico individual a plataforma integral fotónica
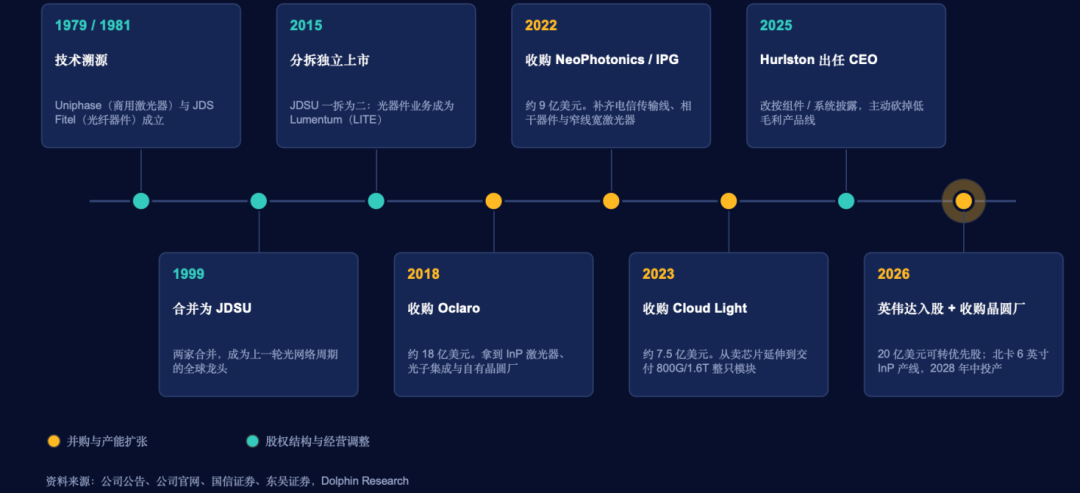
“Yi Zhong Tian” es el apodo que la comunidad inversora china da a los tres principales proveedores de módulos ópticos del país (Cambridge Industries Group, Eoptolink, Tianfu Communication). Pero en el sector de comunicaciones ópticas, el verdadero "veterano" es Lumentum. Inicialmente, Uniphase (láseres comerciales) fue fundada en 1979 y JDS Fitel (dispositivos de fibra óptica) en 1981. Ambas se unieron en 1999 para convertirse en JDSU, una de las estrellas del sector durante la burbuja de internet.
En 2015, JDSU se dividió en dos: el negocio de dispositivos ópticos orientados a comunicaciones y datacenters se independizó y cotizó como Lumentum; la unidad de instrumentos de testeo de red y óptica especializada pasó a llamarse Viavi (VIAV).
Una vez en bolsa, el crecimiento de Lumentum se fundamentó en gran medida en la integración por adquisiciones:
a: En 2018 adquirió Oclaro por unos 1.800 millones de dólares, obteniendo tecnología y líneas de producción de láseres de indio fosfuro e integración de circuitos fotónicos, que hoy son la base tecnológica para el relato de chips ópticos de alta velocidad en IA de la compañía;
b: En 2022 realizó dos adquisiciones consecutivas: compró NeoPhotonics, completando la gama de láseres sintonizables de línea estrecha ITLA (fuente clave en módulos coherentes), circuitos integrados fotónicos de alta velocidad y componentes ópticos coherentes como TROSA, y simultáneamente adquirió el negocio de transmisión de telecomunicaciones de IPG, accediendo a la capacidad interna de desarrollar ASIC DSP coherentes y productos completos para módulos coherentes orientados a carriers.
Juntas, estas dos compras permitieron a Lumentum cubrir toda la cadena de valor para transmisión coherente, proveyendo soluciones completas para interconexión entre centros de datos (DCI), redes metropolitanas y de larga distancia.
c: En noviembre de 2023 invirtió unos 750 millones de dólares para adquirir Cloud Light, una empresa proveedora de módulos ópticos de alta velocidad para los principales hyperscalers, lo que marcó la transición de Lumentum de mero proveedor de chips ópticos/componentes a fabricante capaz de proveer productos de módulos ópticos completos directamente al mercado.
De esta manera, puede verse cómo una serie de adquisiciones convirtieron a Lumentum de una empresa de dispositivos ópticos en una plataforma integral fotónica que abarca interconexión intra-datacenter para IA, transmisión coherente de larga distancia y módulos ópticos avanzados.
II. Desglose de productos y negocios
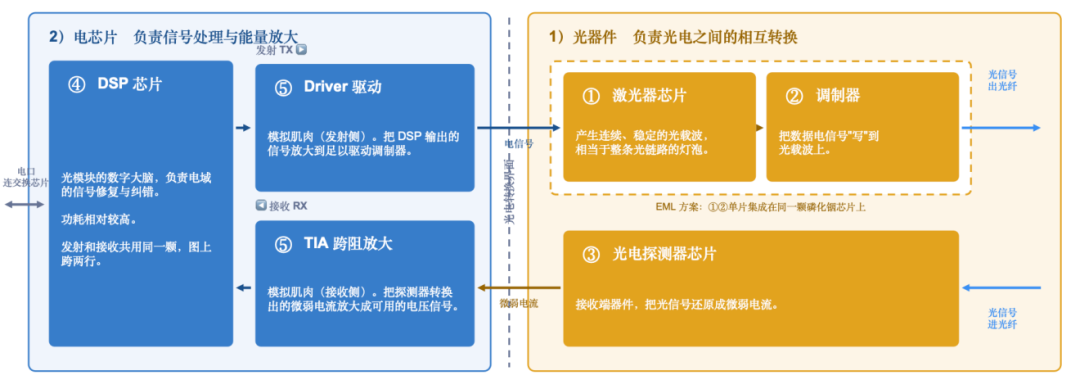
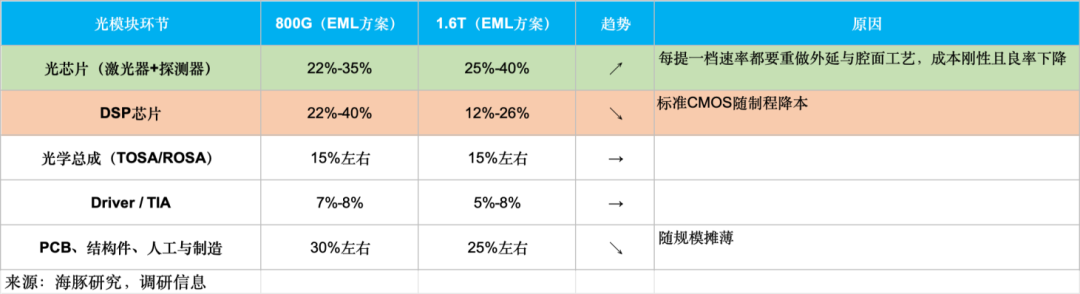
Para entender mejor la línea de productos de Lumentum, primero veamos la tecnología: en un módulo óptico plug-and-play tradicional de alta velocidad (800G / 1.6T), el hardware central puede dividirse en dos tipos a lo largo de la vía de conversión optoelectrónica: 1) dispositivos ópticos y 2) chips electrónicos.
1) Dispositivos ópticos: encargados de la conversión entre señales ópticas y eléctricas
① Chip láser: la fuente luminosa continua y estable, el equivalente a la lamparita de la cadena óptica.
② Modulador: plasma la señal eléctrica de datos sobre la portadora óptica, generando la señal óptica.
③ Chip detector fotoeléctrico: el componente receptor que convierte la señal óptica de nuevo en una débil corriente eléctrica.
2) Chips electrónicos: para procesamiento de la señal y amplificación de energía
④ Chip DSP: el "cerebro digital" del módulo óptico, responsable de la corrección y restauración de la señal eléctrica; consume relativamente mucha energía.
⑤ Driver y TIA: el "músculo analógico" del módulo. En el lado emisor, el driver amplifica la señal de salida del DSP para manejar el modulador; en recepción, el TIA amplifica la corriente débil convertida por el detector a una tensión útil.
Aquí es importante remarcar que existe una diferencia fundamental en el modo de fabricación y capacidad de escalar producción entre los dispositivos ópticos y los chips electrónicos:
Los DSP y otros chips electrónicos son CMOS basados en silicio; los fabricantes suelen ser fabless y, tras diseñarlos, los envían a fundiciones como TSMC. Aunque el proceso avanzado trae ciertos límites de cupos, una vez asegurado el cupo, la fábrica puede ajustar rápidamente el volumen según necesidad debido a líneas maduras; el fabricante no debe montar su propia planta.
El caso de los dispositivos ópticos es completamente distinto: debido a que el silicio no emite luz eficientemente, los láseres de alta velocidad requieren semiconductores como el indio fosfuro; sin embargo, en chips ópticos compuestos aún no existe una red de fundiciones externalizadas tan madura y estandarizada como TSMC.
Por tanto, los principales fabricantes siguen el modelo IDM verticalmente integrado: montan sus propias plantas, hacen su propio crecimiento epitaxial y demás procesos.
Expandir la capacidad requiere construcción, configuración y ramp-up de rendimiento, que suele tardar 2-3 años, mucho menos flexible que los chips electrónicos. Hay alguna que otra foundry de indio fosfuro para pequeños lotes, pero no puede sostener producción estable en masa para chips ópticos de alta gama y velocidad.
Comprendiendo esta diferencia entre chips ópticos y electrónicos, pasemos a la posición de Lumentum: su producto principal, los dispositivos ópticos, dependen intensamente de las propias líneas de indio fosfuro, lo que implica que, aun cuando la demanda de módulos ópticos crece rápidamente por la IA, la empresa no puede aumentar sustancialmente los envíos en el corto plazo y su flexibilidad expansiva es limitada.
Con este trasfondo, veamos las líneas de productos de Lumentum.
Según sus reportes, Lumentum divide sus ingresos en dos bloques principales:
1) Componentes (Components): incluye principalmente chips láser EML de alta velocidad, láseres CW de onda continua y dispositivos ópticos tradicionales para telecomunicaciones.
2) Sistemas (Systems): incluye los módulos ópticos completos adquiridos a Cloud Light, conmutadores ópticos OCS y un negocio láser industrial (no comunicaciones, peso menor).
Como muestra la gráfica, el rápido aumento en el envío de módulos ópticos está incrementando el peso relativo del negocio de sistemas.
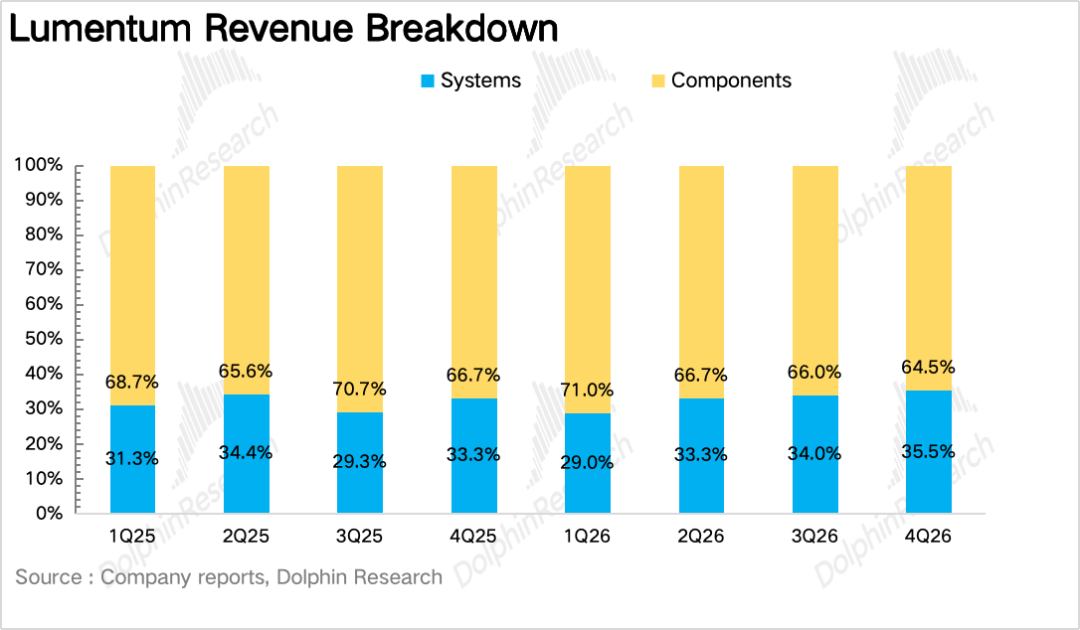
Los resultados financieros agrupan componentes y sistemas, mezclando negocios relacionados con IA y tradicionales, dificultando el análisis exacto de la lógica de los negocios de base.
En adelante, El Sr. Delfín no usará esta clasificación, sino que desglosará según las cinco líneas clave de productos de Lumentum: EML, CW, dispositivos de telecomunicaciones (estas tres en componentes) y módulos ópticos, OCS (sistemas). Cada línea será analizada de acuerdo a su posición tecnológica, entorno competitivo y potencial de crecimiento.
Comencemos con la principal base actual de Lumentum: los chips láser de alta velocidad. Según la integración de las funciones de emisión y modulación, existen tres rutas tecnológicas distintas en chips láser de alta velocidad:
a. EML (láser modulador por absorción electro-óptica) – (integrados, edge-emitting): la emisión y modulación se integran en un solo chip de indio fosfuro, capaz de emitir directamente señal óptica de alta velocidad modulada; es la principal solución hoy para módulos ópticos plug-and-play de alta velocidad.
b. CW (láser de onda continua) – (separados, edge-emitting): genera solamente luz continua y estable de alta potencia; la modulación se encarga a un chip óptico externo de silicio; núcleo de las soluciones SiPh y CPO.
c. VCSEL (láser de emisión vertical desde cavidad) – (bajo coste, emisión vertical): diseño especial de emisión vertical, permite bajo coste y producción en array, pero con poca distancia de transmisión; hoy se usa principalmente en sensores 3D de electrónica de consumo y LIDARs de corta distancia automotrices.
Ojo aquí: EML y CW son edge-emitting, requieren corte de oblea y recubrimiento de extremos, mucho más complejo que VCSEL.
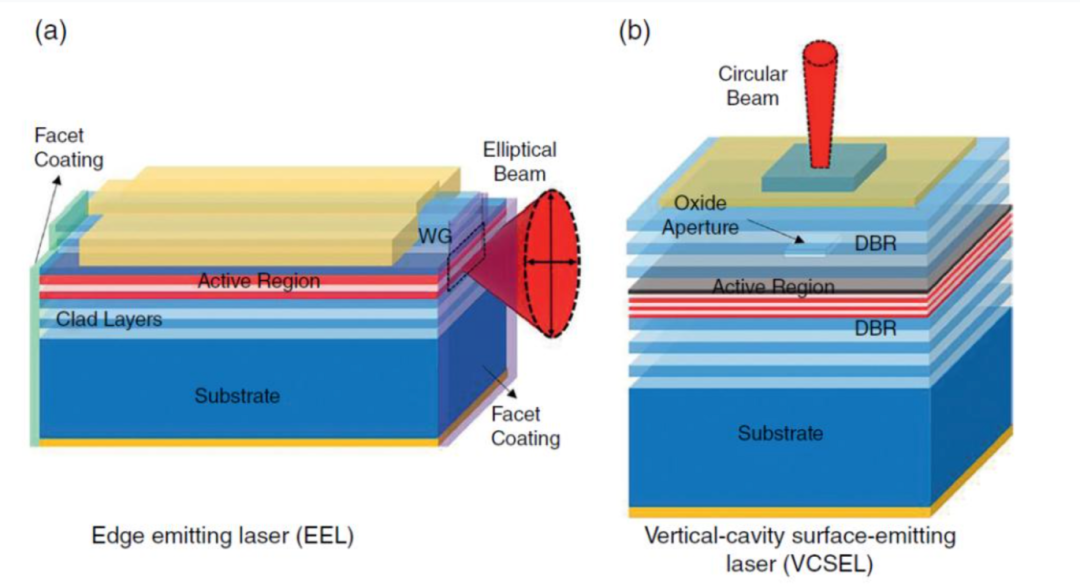
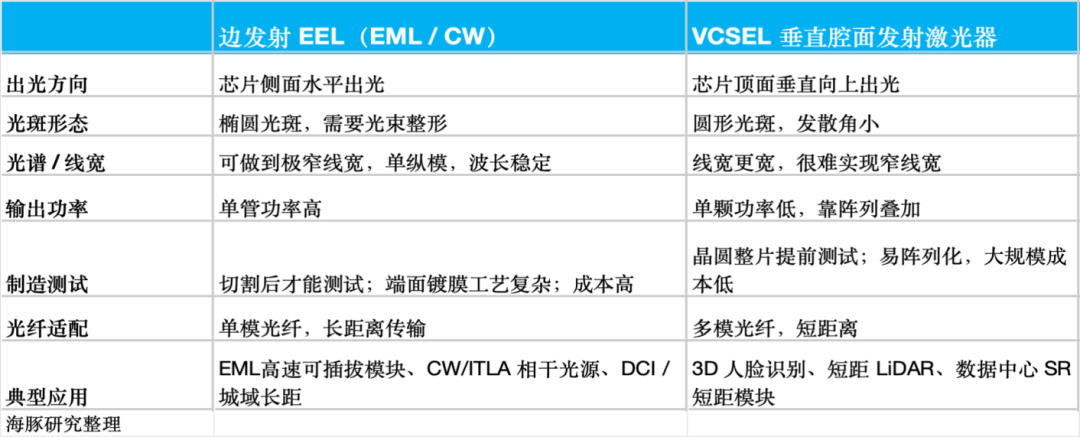
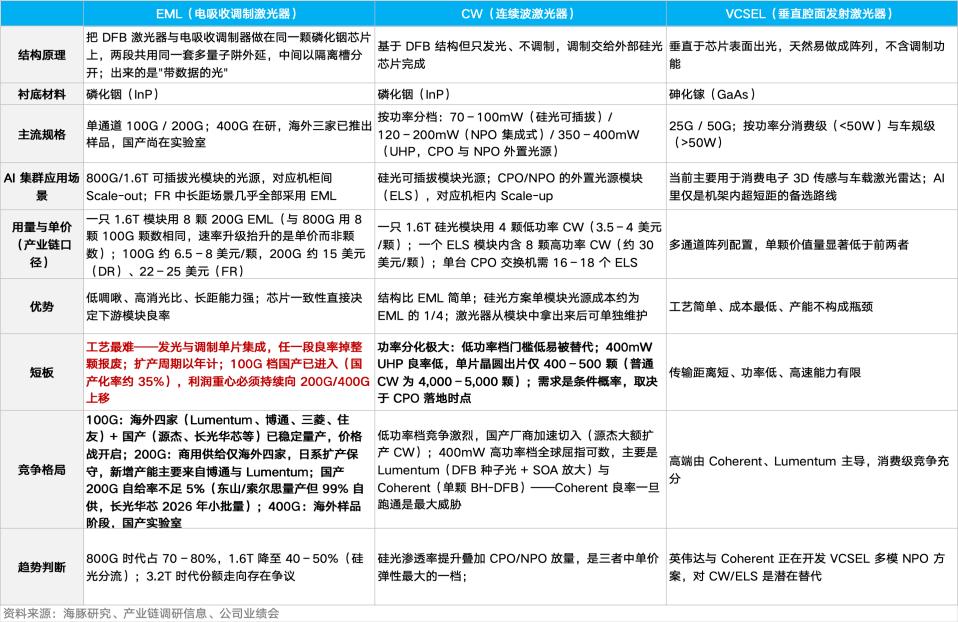
Estas rutas determinan enormes diferencias en dificultad de proceso, precio, margen y competencia, como se muestra en la tabla siguiente.
(El segmento VCSEL hoy está enfocado a electrónica de consumo e industrial, representa menos del 10% de los ingresos de Lumentum y no es clave en IA, por lo que aquí nos centramos en EML y CW).
1. Chips láser EML: la base del Scale-out
El EML es hoy la opción principal para módulos ópticos plug-and-play de 800G/1.6T. Un módulo de 1.6T suele llevar 8 unidades de EML de 200G.
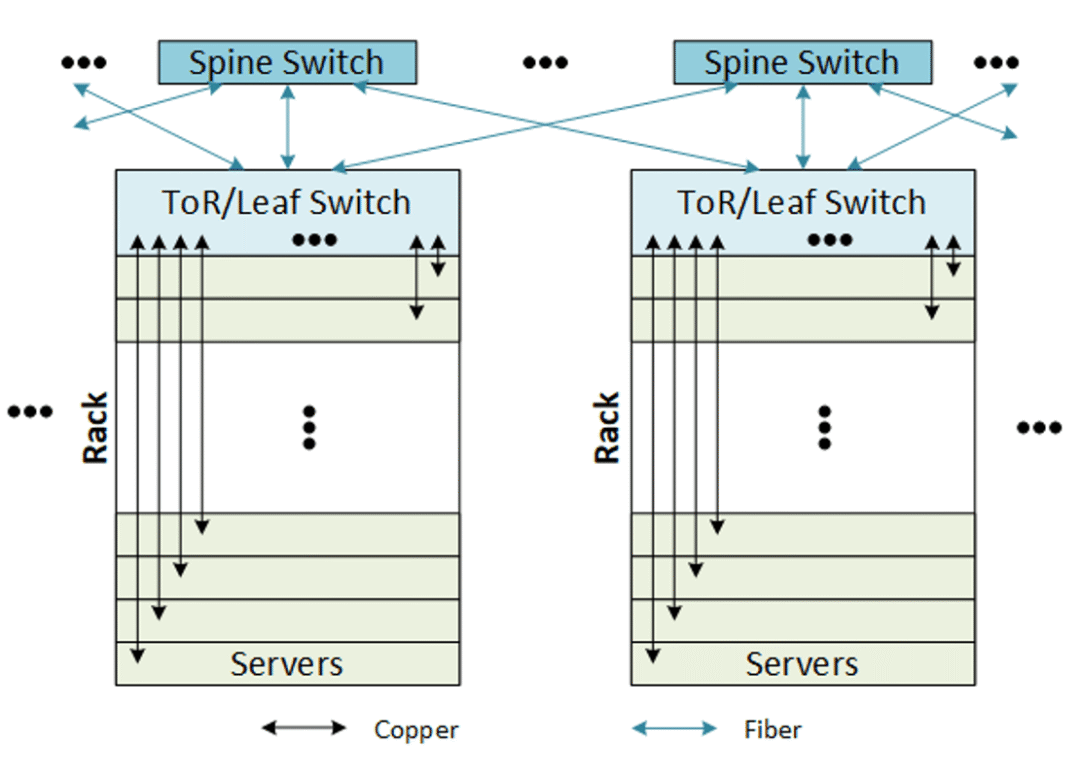
Aplicación: EML sirve sobre todo para interconecta entre racks de clusters de IA (Scale-out), conectando GPU a Leaf Switch y de Leaf a Spine Switch, es decir, distancias de decenas a 500 metros.
Sus clientes principales son Cambridge Industries Group, Eoptolink, Coherent y otros líderes en módulos, que luego venden a hyperscalers de Norteamérica; EML es la base principal de chips ópticos en Lumentum.
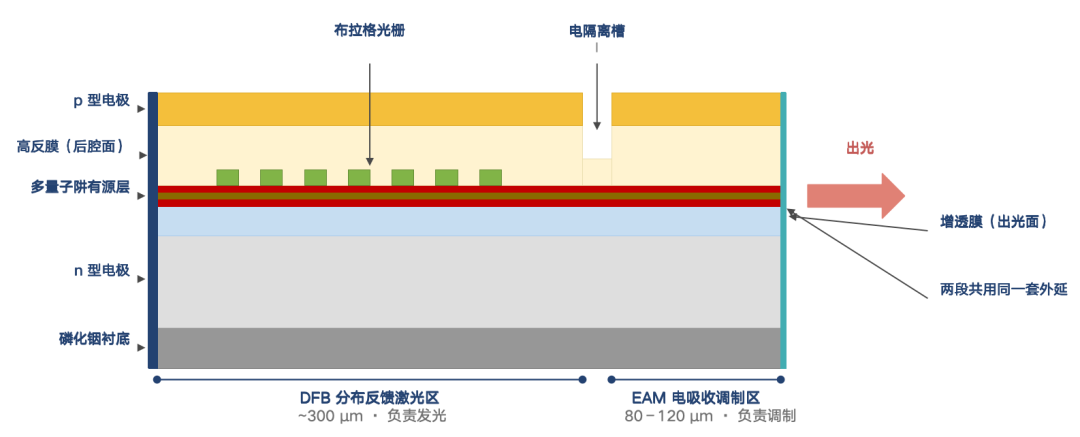
Según investigaciones del sector, al integrar las zonas de emisión (DFB) y de modulación (EAM) en un solo sustrato de indio fosfuro, el proceso es extremadamente complejo y de baja productividad.
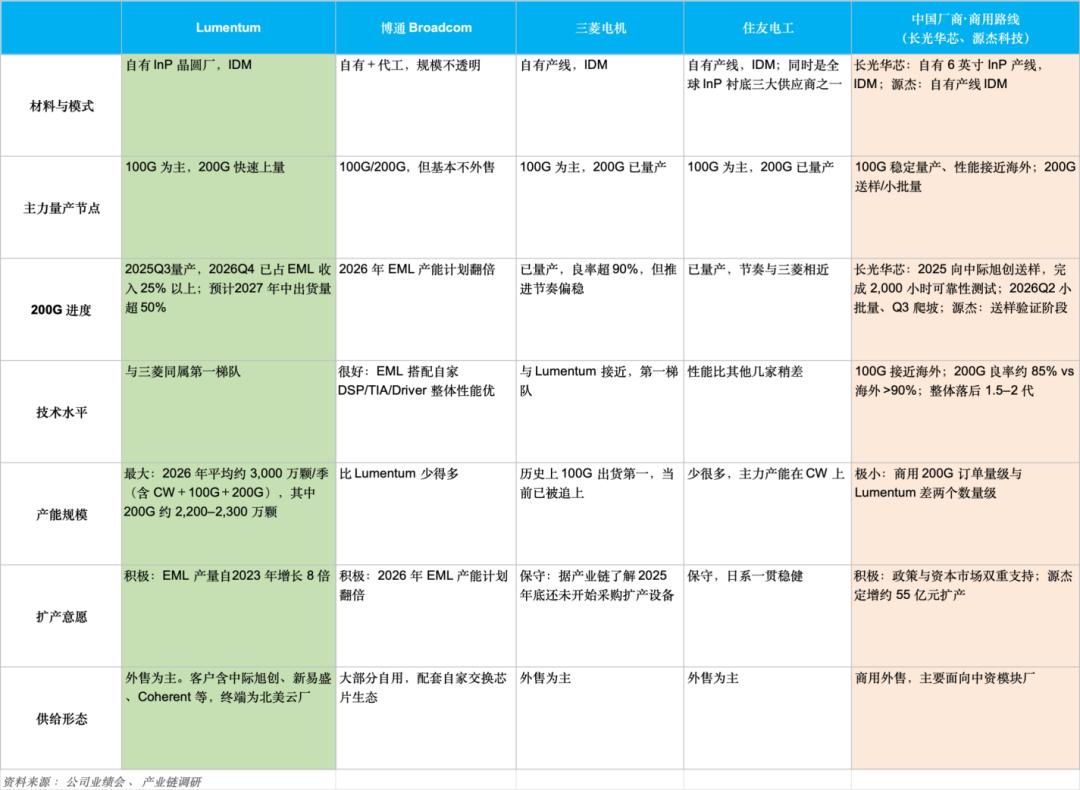
Actualmente, sólo Lumentum, Mitsubishi Electric, Sumitomo Electric y Broadcom pueden proveer chips EML de 200G en volumen y con alta calidad, cubriendo juntas más del 80% del mercado, Lumentum líder en capacidad.
En la tabla siguiente se ve: en EML de 100G los fabricantes chinos van ganando terreno (Yuanjie, Changguang Huaxin, etc.), con una tasa de localización del 35% y empezando las guerras de precios; en el EML de 200G de alta gama, la autosuficiencia china es menor del 5%, en fases de validación o primeras pruebas en lote.
Además, los dos fabricantes japoneses (Mitsubishi & Sumitomo) fueron golpeados por el exceso de capacidad durante el boom 5G anterior, y ahora son conservadores ampliando capacidad; la mayor parte del nuevo output de 200G EML viene de Lumentum y Broadcom.
Así, Lumentum está migrando su estructura hacia EML de 200G de alto valor; según sus declaraciones, para mediados de 2027, los envíos de EML de 200G superarán el 50% del total.
Hoy, según las investigaciones, los ingresos de EML en Lumentum rondan los 640 millones de dólares (20% de la facturación), en plena expansión de volumen y precios.
Por un lado, la ampliación de clusters IA dispara la demanda de módulos ópticos 800G/1.6T y, en consecuencia, de EML; por otro, el peso se traslada de EML de 100G a 200G, duplicando el precio unitario y eligiendo más palanca sobre los ingresos.
En rentabilidad, el margen actual de EML supera el 60%, siendo el producto con mayor contribución de ganancia y poder de fijación de precios.
2. Láseres CW/UHP: la mayor palanca en Scale-up
A diferencia del EML integrado, el CW es “especialista”: sólo produce la luz continua de alta potencia; la modulación ocurre en un chip silicio independiente.
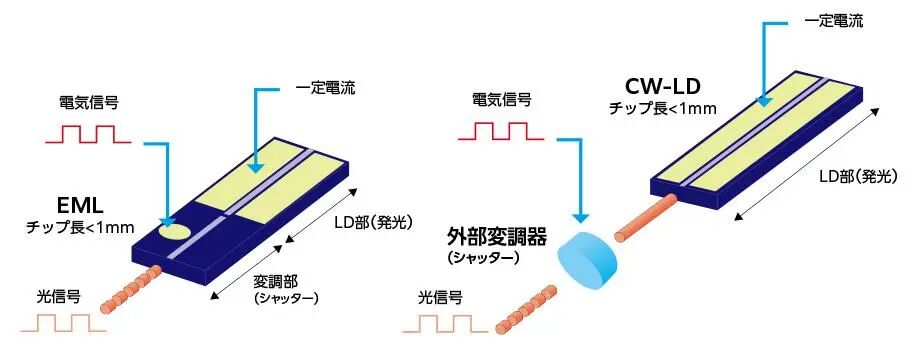
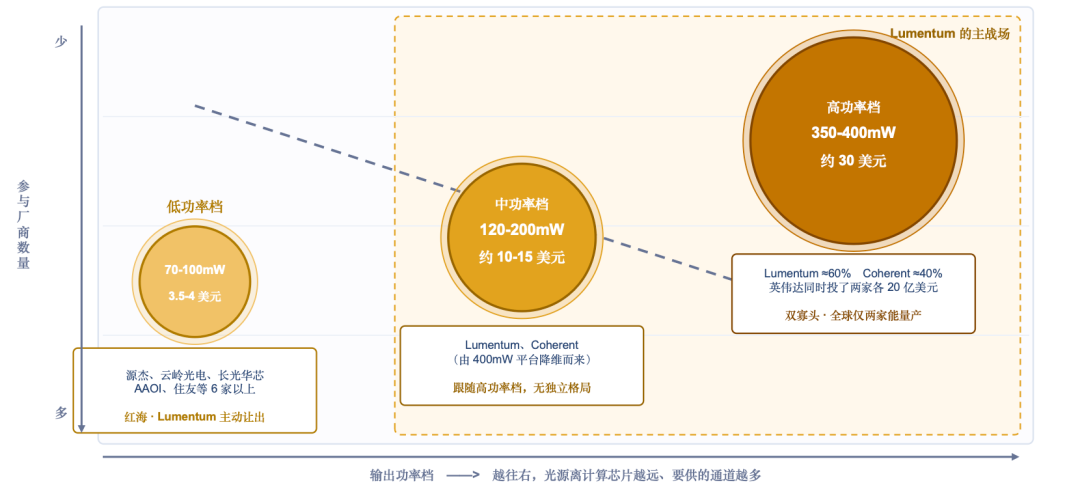
En suma, cuanto más alejada esté la fuente de luz del chip de modulación, mayor es la pérdida óptica de la cadena, por lo que el láser CW exige más potencia y, a mayor potencia, mayor dificultad técnica y valor añadido. Según potencia, el CW cubre tres escenarios:
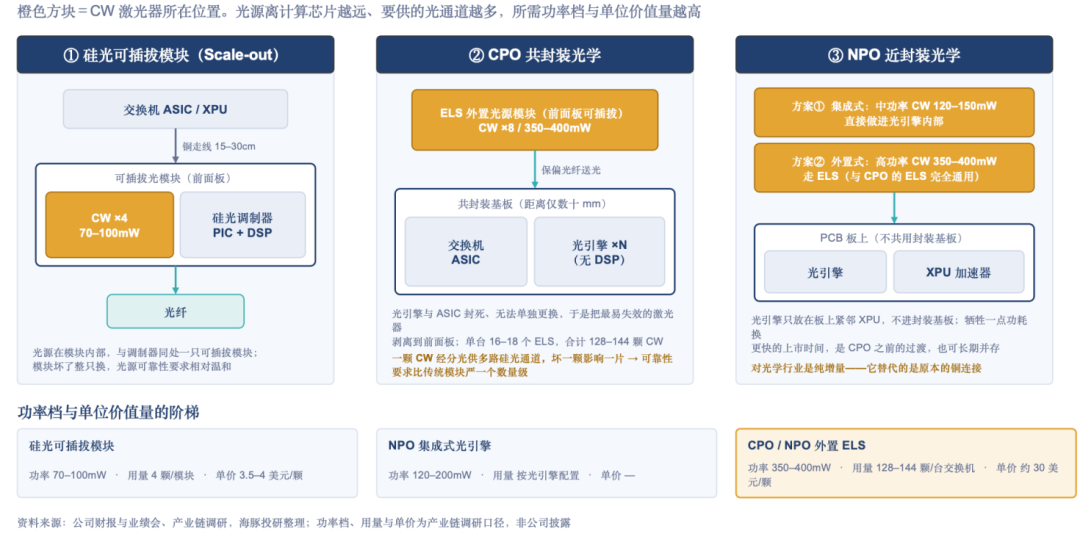
a. 70-100mW: módulos ópticos de silicio plug-and-play (Scale-Out)
Según Yole (consultora óptica), la penetración en datacenters de la senda de silicio ronda el 30% y podría superar el 60% para 2030.
Para Lumentum esto representa simplemente una sustitución tecnológica interna (el módulo de silicio desplaza la demanda de EML de 100G, el de 1.6T desplaza la de EML de 200G).
Pero el valor es diferente. Un módulo de 1.6T con EML necesita 8 EML de 200G (15-25 USD c/u), en SiPh solo necesita 4 CW (3,5-4 USD c/u).
Al cambiar a silicio, el valor total del láser por módulo baja. Por eso, Lumentum mismo aclara que no le interesa mucho este segmento: aún creciendo los envíos, el valor y margen quedan por debajo de los EML.
b. 120-200mW: integrado en NPO (Near-Packaged Optics, Scale-up)
Como paso intermedio hacia el CPO, NPO acerca el módulo óptico a la placa PCB para aumentar velocidad.
Frente a los 70-100mW de módulos plug-and-play, estos chips exigen más potencia, mejor rechazo al ruido y alta fiabilidad térmica, incrementando tanto valor unitario como requisitos técnicos. Es un mercado incremental puro, no sustituye la demanda de EML.
c. 350-400mW (UHP-CW): módulos ELS externos para CPO/NPO (Scale-up)
ELS (External Laser Source) es la solución predominante para fuentes externas en CPO y conecta clústeres GPU de alta velocidad dentro del gabinete.
En soluciones CPO, el motor óptico y el chip de switch se ensamblan sobre el mismo sustrato usando advanced packaging. Pero como el láser es el componente más proclive a fallar en la cadena óptica y es muy sensible al calor, integrarlo en el mismo paquete sería muy costoso pues una falla obliga a cambiar el conjunto entero.
Por eso, la industria acordó usar ELS, es decir, el CW se presenta como un módulo independiente plug-and-play en el panel frontal del gabinete, y la luz viaja al motor óptico de silicio interno via fibra con mantenimiento de polarización.
En valor, una switch CPO suele venir con 16-18 ELS de 8 chips CW UHP cada uno, sumando entre 128 y 144 CW por switch.
Hoy, cada ELS cuesta unos 500-600 USD, de los cuales los 8 CW valen unos 240 USD (40%-50% del total). Es decir, un ELS reporta al fabricante de CW lo mismo que vender 15 módulos plug-and-play de silicio tradicionales.
En síntesis, si los dos primeros tipos de CW se consideran competencia decreciente para el EML, el CW UHP de alta potencia es terreno virgen para IA en el medio plazo y el mayor motor potencial de crecimiento para Lumentum.
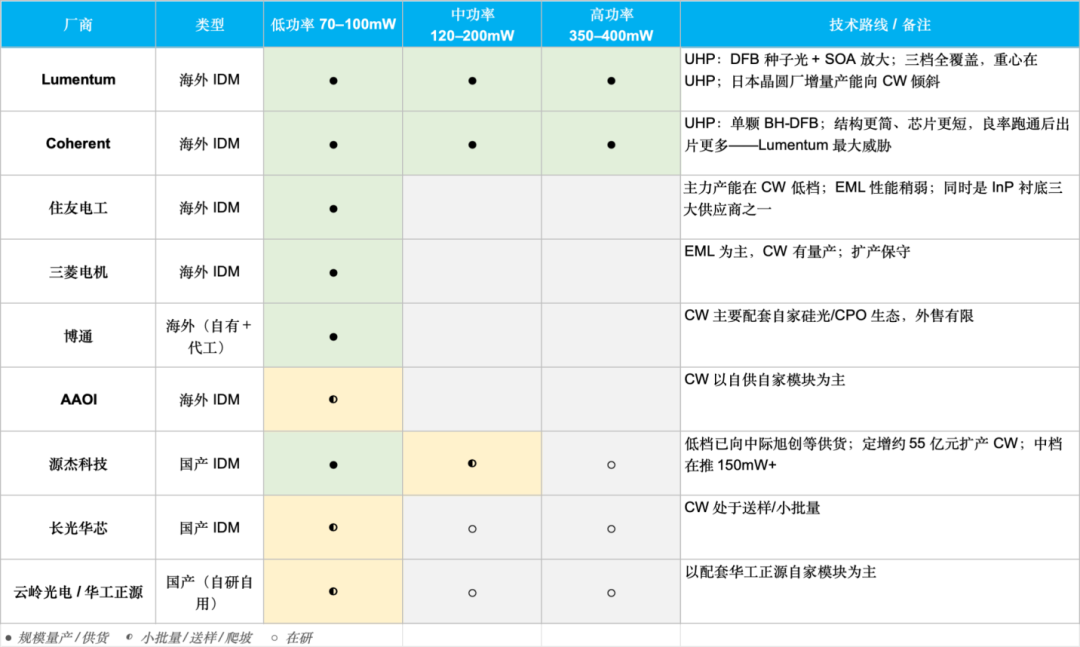
En competencia, en el tramo bajo de potencia el crecimiento epitaxial y el diseño están resueltos, lo difícil es el bajo coste y el alto rendimiento; es un mar rojo.
Los fabricantes chinos (Yuanjie, Changguang Huaxin, Yunling, etc.) y outsiders internacionales de bajo coste (AAOI) están expandiendo capacidad y la mayoría ya han sido aprobados por los clientes líderes, que favorecen proveedores múltiples para reducir precios.
Pero en el extremo alto (350-400mW UHP), hoy solo Lumentum y Coherent producen con fiabilidad, cada uno con una tecnología distinta:
Coherent: chip único (línea BH-DFB): genera directamente 400mW con un solo láser de unión heteroestructura enterrada.
Ventajas: diseño ultra compacto, mayor densidad de chips por oblea; desventajas: toda fiabilidad, disipación y ancho de línea dependen de un único chip, por lo que el arranque es lento.
Lumentum: integración dual (láser DFB sembrador + amplificador SOA): arranca una señal “semilla” limpia y baja en ruido con un DFB tradicional, luego la amplifica hasta 400mW con un SOA en el mismo chip.
Con este método, cada etapa está en rangos de proceso maduros, con gran fiabilidad y alta eficiencia de I+D al cubrir diferentes potencias sobre la misma plataforma;
Pero la desventaja es clara: al integrar SOA el chip se alarga mucho y el rendimiento por oblea cae drásticamente (de 4.000-5.000 piezas en CW normal a solo 400-500 en UHP, casi 10 veces menos).
En resumen, ambas estrategias difieren: Coherent apuesta a economías de escala tras escalar el rendimiento, mientras que Lumentum prioriza confiabilidad sobre densidad.
Con oferta tensa, los hyperscalers dan prioridad a fiabilidad y entregas estables antes que al coste, razón por la cual Lumentum (que intercambia área por seguridad) es preferido por los grandes (de acuerdo a datos del sector, Lumentum tiene cerca del 60% del mercado de ELS externos y Coherent el 40%).
Pero en el largo plazo, cuando Coherent mejore su producción podría liberar sus ventajas de costes y entraría en competencia fuerte con Lumentum.
En el rango medio, los fabricantes que ya pueden hacer 400mW pueden también producir 150-200mW, que se vuelve un subproducto masivo de los líderes.
Por otro lado, para fabricantes chinos o “tier 2” que quieren saltar de baja a alta potencia, el rango de 150-200mW es la puerta de entrada, pero si no alcanzan los 400mW pierden la ventaja de costes por volumen de los gigantes y no pueden competir con ellos incluso en el rango medio.
Según los datos recopilados, los ingresos anuales de CW para Lumentum apenas llegan a 50 millones de dólares, 2% de la facturación, principalmente para algunos módulos SiPh y pruebas en CPO.
Sin embargo, el análisis técnico y por segmento realizado muestra que el verdadero potencial de explosión de ventas de CW depende completamente del ritmo de adopción de arquitecturas NPO/CPO: cuando el sector migre de plug-and-play a CPO la demanda por CW crecerá exponencialmente. (El próximo artículo analizará esto en números)
- FIN -
Esfuerzo que vale la pena, regalame un “compartir” para darme energía~
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
¿Esta vez los bonos estadounidenses van a hacer colapsar las acciones estadounidenses?
El estratega de Bloomberg, Simon White, advirtió que el aumento de los rendimientos de los bonos del Tesoro de EE.UU. está pasando de un repunte "benigno" impulsado previamente por expectativas sobre las tasas de interés, a un incremento desordenado debido a la ampliación de la prima de plazo. Analistas del mercado señalan que el alza en las tasas de interés a largo plazo eleva tanto la tasa de descuento de las valoraciones de las acciones estadounidenses como el costo de financiamiento para las empresas, y además intensifica la presión de liquidación sobre los activos altamente apalancados. Si tasas de interés superiores al 5% se convierten en la nueva normalidad, las valoraciones de las acciones estadounidenses enfrentarán una presión continua a la baja.
¡Los gigantes tecnológicos buscan energía adicional bajo tierra! El nuevo proyecto geotérmico de Fervo (FRVO.US) genera electricidad por primera vez; Google suma una pieza clave a su ambiciosa apuesta por la IA.
El precio de las acciones de Fervo Energy subió más del 14% en el mercado previo a la apertura de Wall Street el jueves, después de que la empresa, enfocada en energía geotérmica, lograra la primera generación eléctrica en su proyecto de desarrollo geotérmico Cape Station en Utah.
Confiando en el potencial de monetización de Muse, JPMorgan aumenta significativamente el precio objetivo de Meta.
JPMorgan considera que, con el modelo de monetización del asistente de inteligencia artificial Muse pasando de suscripción a comisión por transacción, sumado a la expansión del ecosistema Connector y el próximo lanzamiento del modelo avanzado Watermelon, Meta está abriendo una nueva trayectoria de alto crecimiento más allá de la publicidad. Al mismo tiempo, la compañía está acelerando la construcción de un ecosistema de hardware portátil, utilizando dispositivos como lentes como puerta de entrada para Muse.
El rendimiento de los bonos del Tesoro de EE.UU. supera el 5% y pone a prueba las ganancias empresariales, pero JPMorgan no se inmuta: las acciones seguirán siendo el motor de crecimiento de las carteras de inversión.
Grace Peters, estratega de JPMorgan, afirmó que, aunque el aumento de los rendimientos de los bonos está elevando el umbral de crecimiento de las ganancias, las acciones aún tienen potencial para seguir subiendo.
Precios de las criptos
Más


