
Informe anual de TGE 2025: De 118 proyectos, más del 80% cayeron por debajo del precio inicial; cuanto mayor es el FDV, mayor es la caída.

La historia siempre se repite de manera sorprendente: en 2025, la mayoría de los proyectos TGE se concentran en los sectores de infraestructura e inteligencia artificial (AI), y justamente estos sectores son las “zonas de desastre” con mayores pérdidas.
Redacción: Memento Research
Traducción: Saoirse, Foresight News
Datos hasta el 20 de diciembre de 2025. Indicadores: variación porcentual desde la apertura del TGE hasta la fecha, calculada en Fully Diluted Valuation (FDV) + Market Cap (MC)
Resumen
Hemos seguido 118 emisiones de tokens en 2025, y los resultados son desoladores:
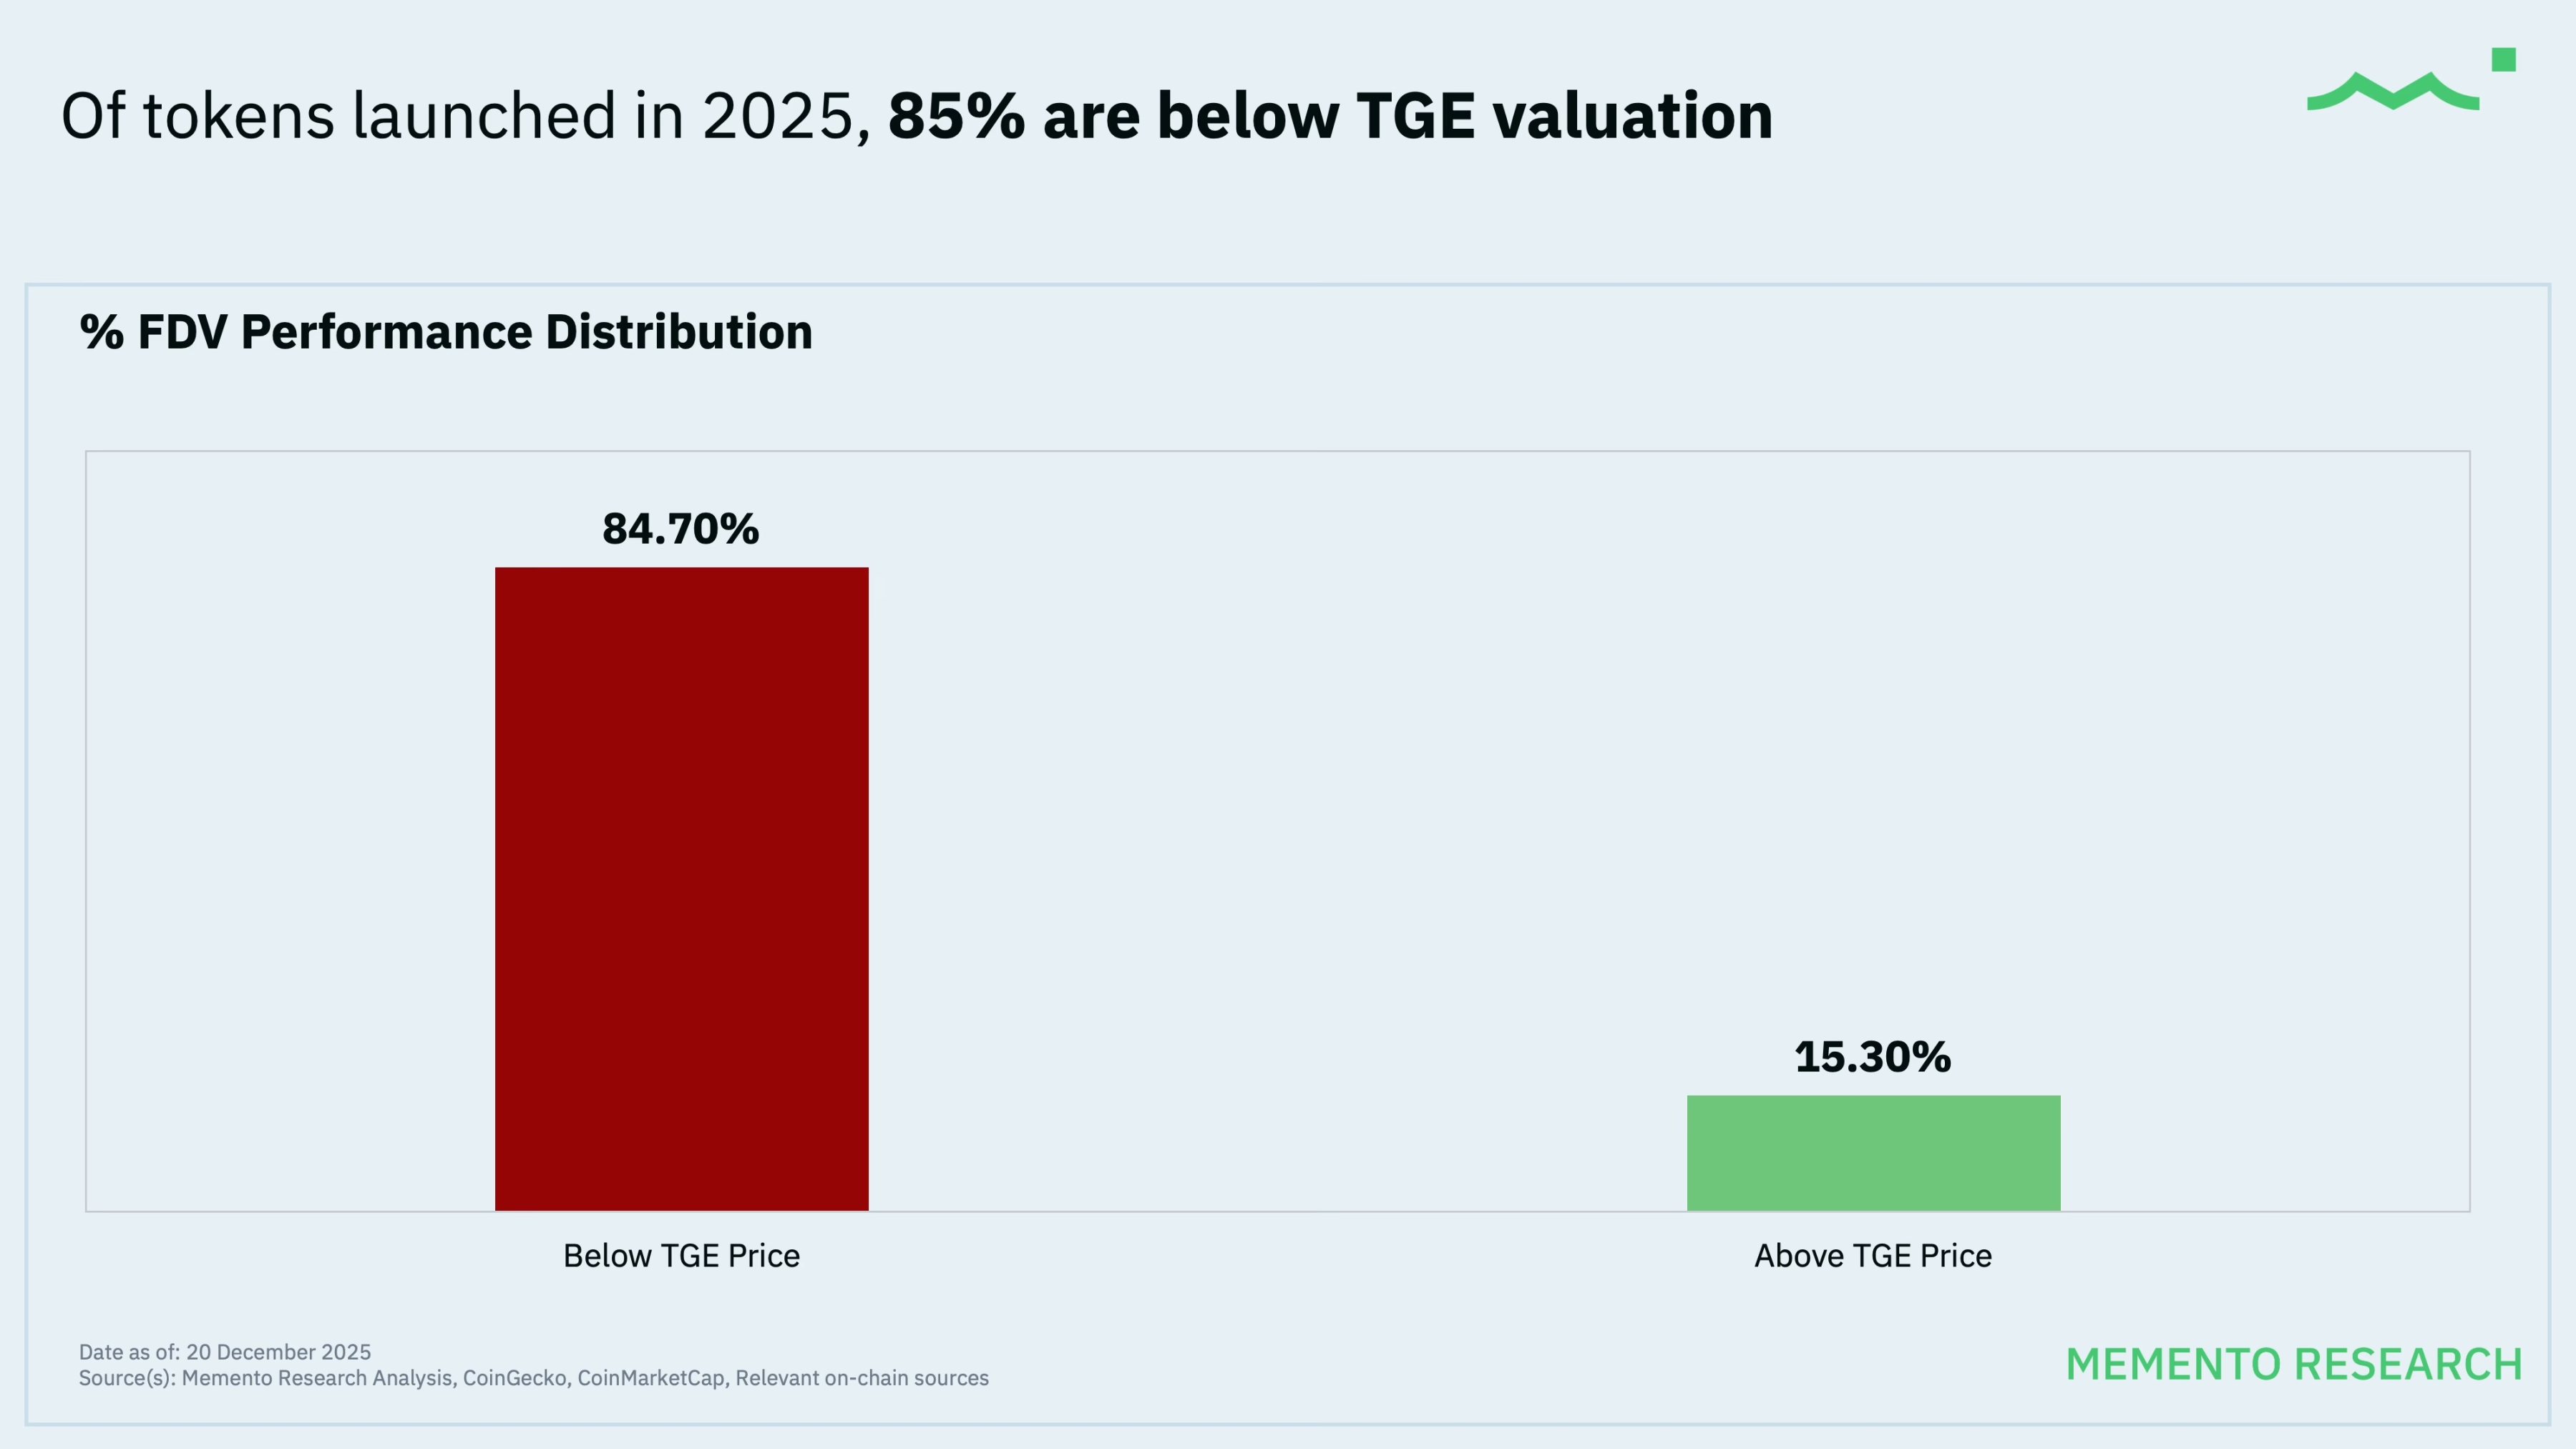
- El 84,7% (100 de 118 proyectos) tienen un precio de token inferior al valor inicial de emisión (TGE), es decir, aproximadamente cuatro quintas partes de los proyectos están en pérdidas;
- Rendimiento mediano: desde la emisión, el Fully Diluted Valuation (FDV) cayó un 71,1% y el Market Cap (MC) cayó un 66,8%;
- El “promedio” oculta la cruda realidad: aunque la caída de una cartera equiponderada (calculada por FDV) es de aproximadamente 33,3%, la caída de una cartera ponderada por FDV alcanza el 61,5%, lo que indica una situación aún peor (esto significa que los proyectos de mayor tamaño y más hypeados tuvieron un peor desempeño);
- Solo 18 de los 118 proyectos (15,3%) lograron un aumento de precio (en “verde”): la mediana de aumento de estos tokens fue del 109,7% (aprox. 2,1 veces), mientras que los otros 100 proyectos cayeron (en “rojo”), con una mediana de caída del 76,8%.
Distribución de la caída en Fully Diluted Valuation (FDV)
Resumen de la situación actual:
- Solo el 15% de los tokens mantienen un precio superior al valor inicial de emisión (TGE);
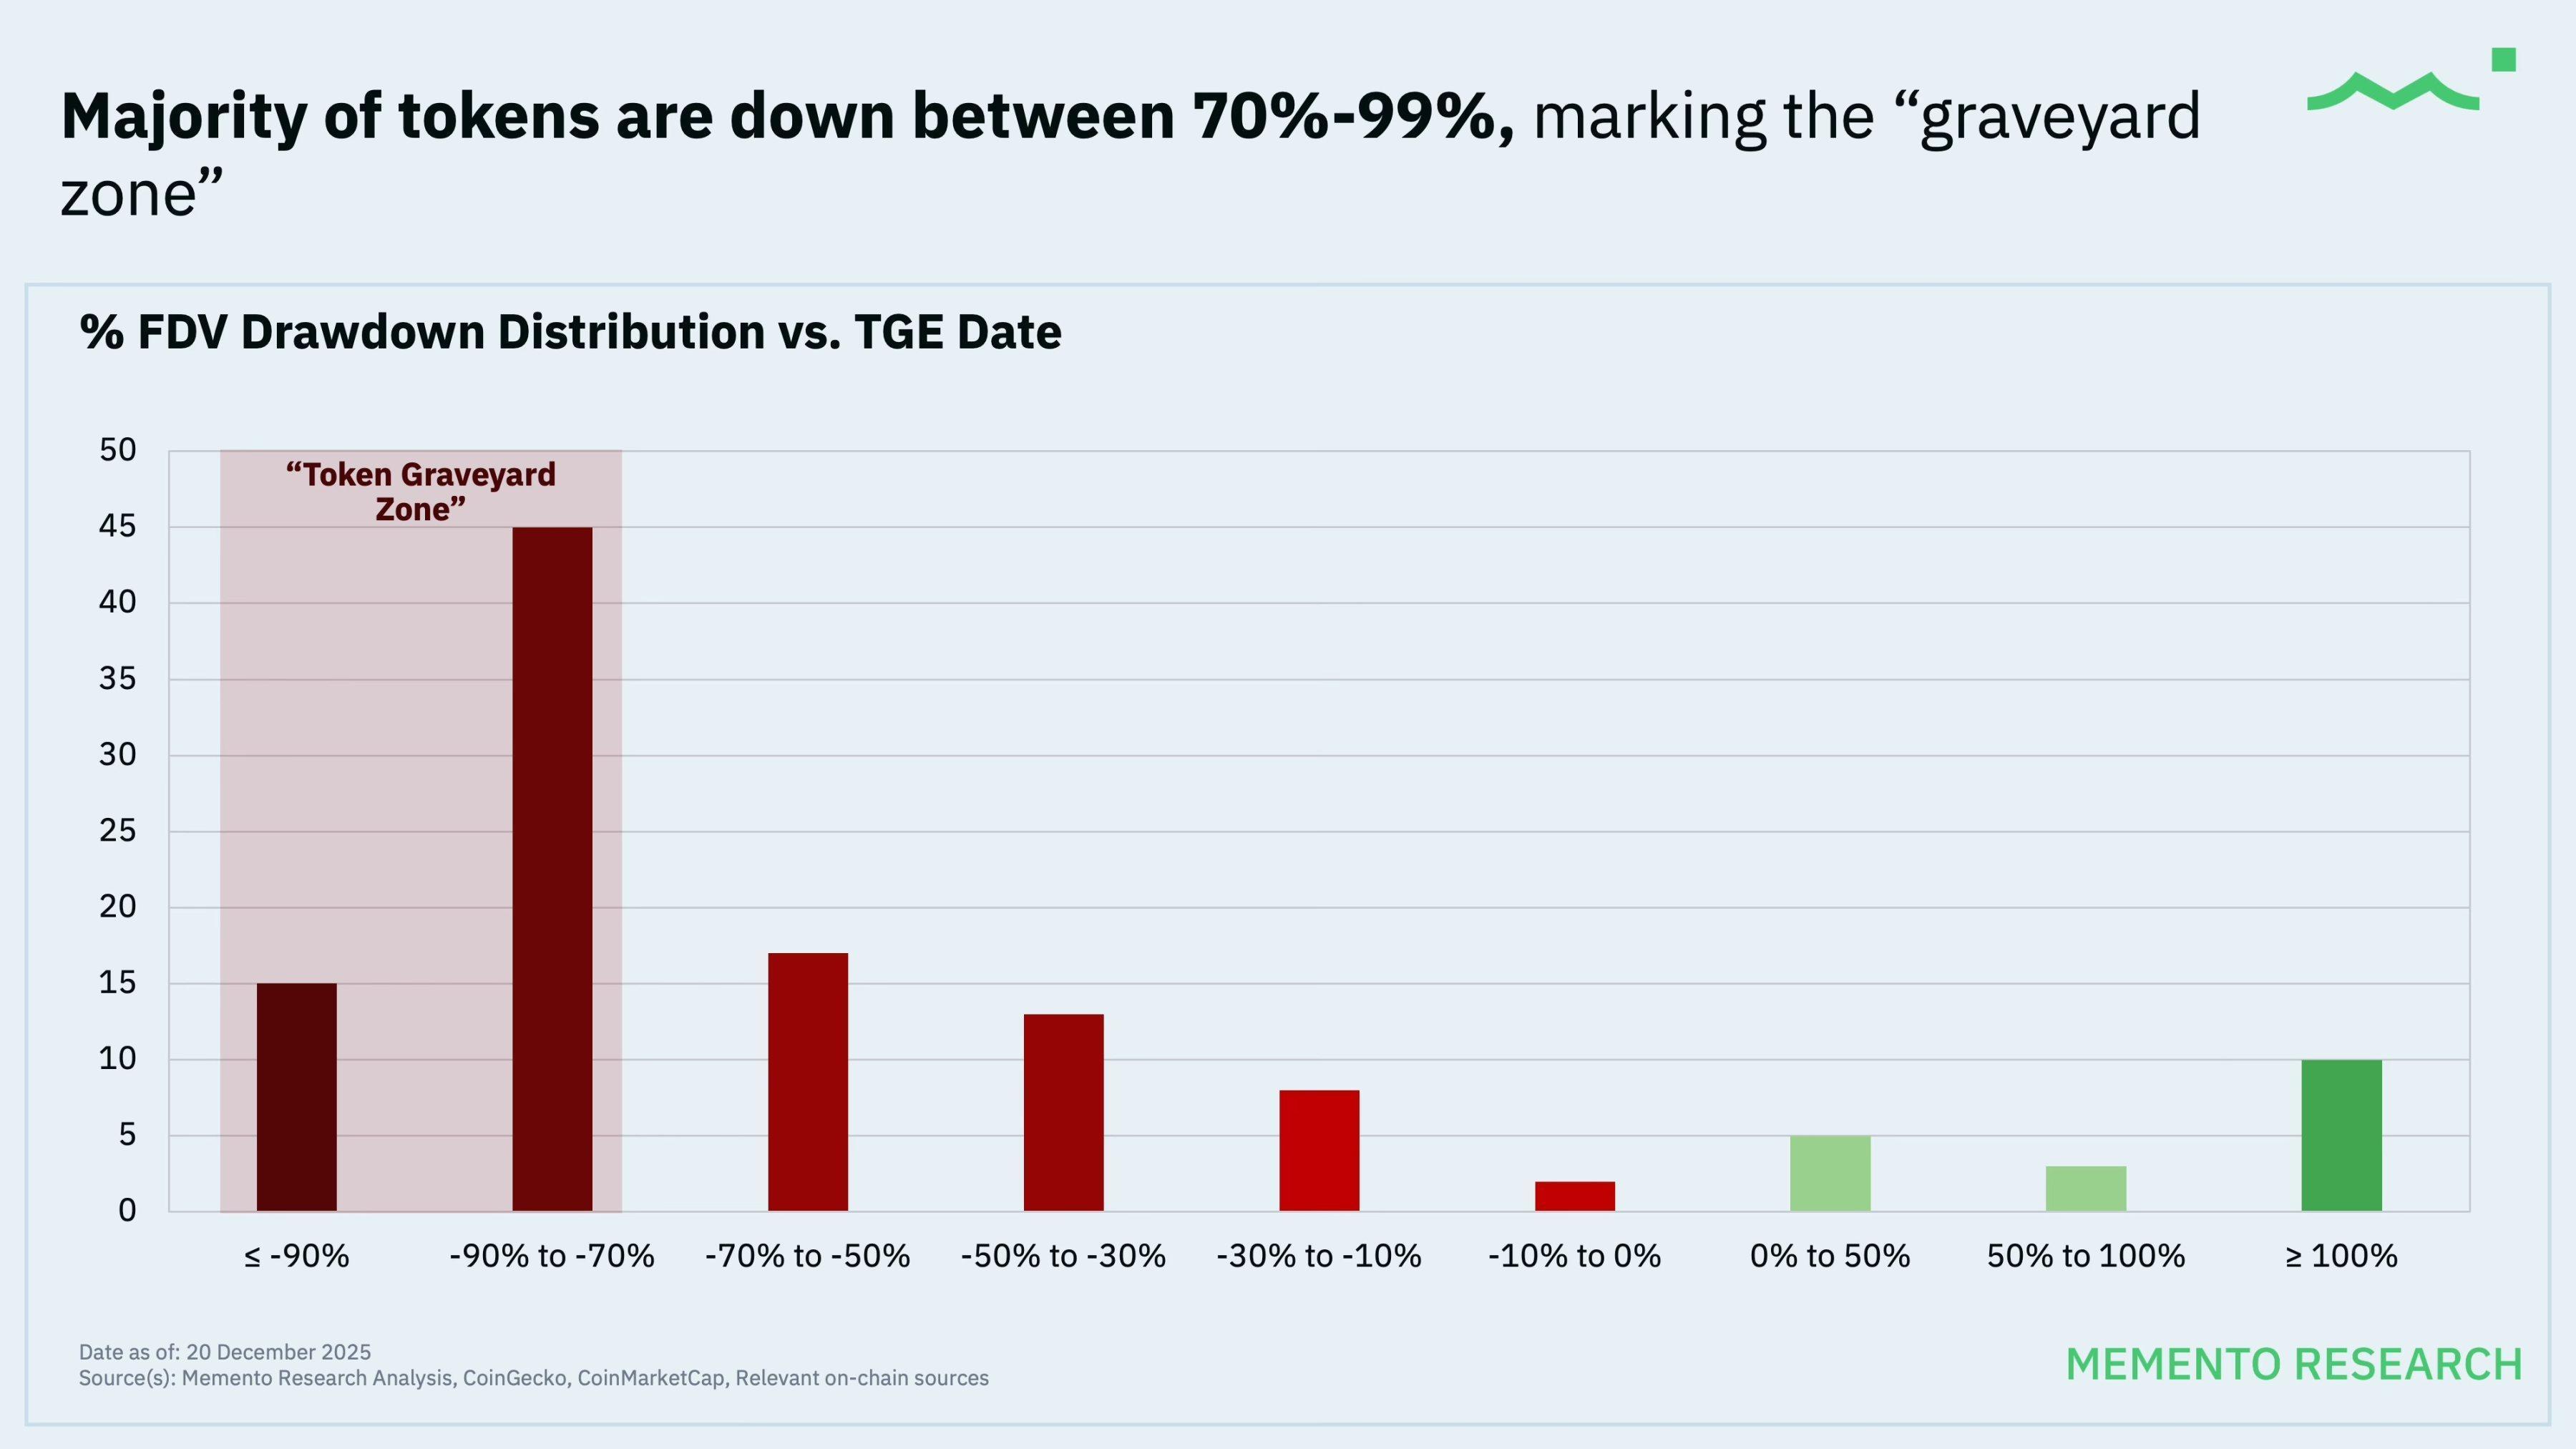
- Hasta el 65% de los proyectos han caído más del 50% respecto al precio de emisión, y el 51% de los proyectos han caído más del 70%.
Proyectos y desempeño relativo por categoría en 2025
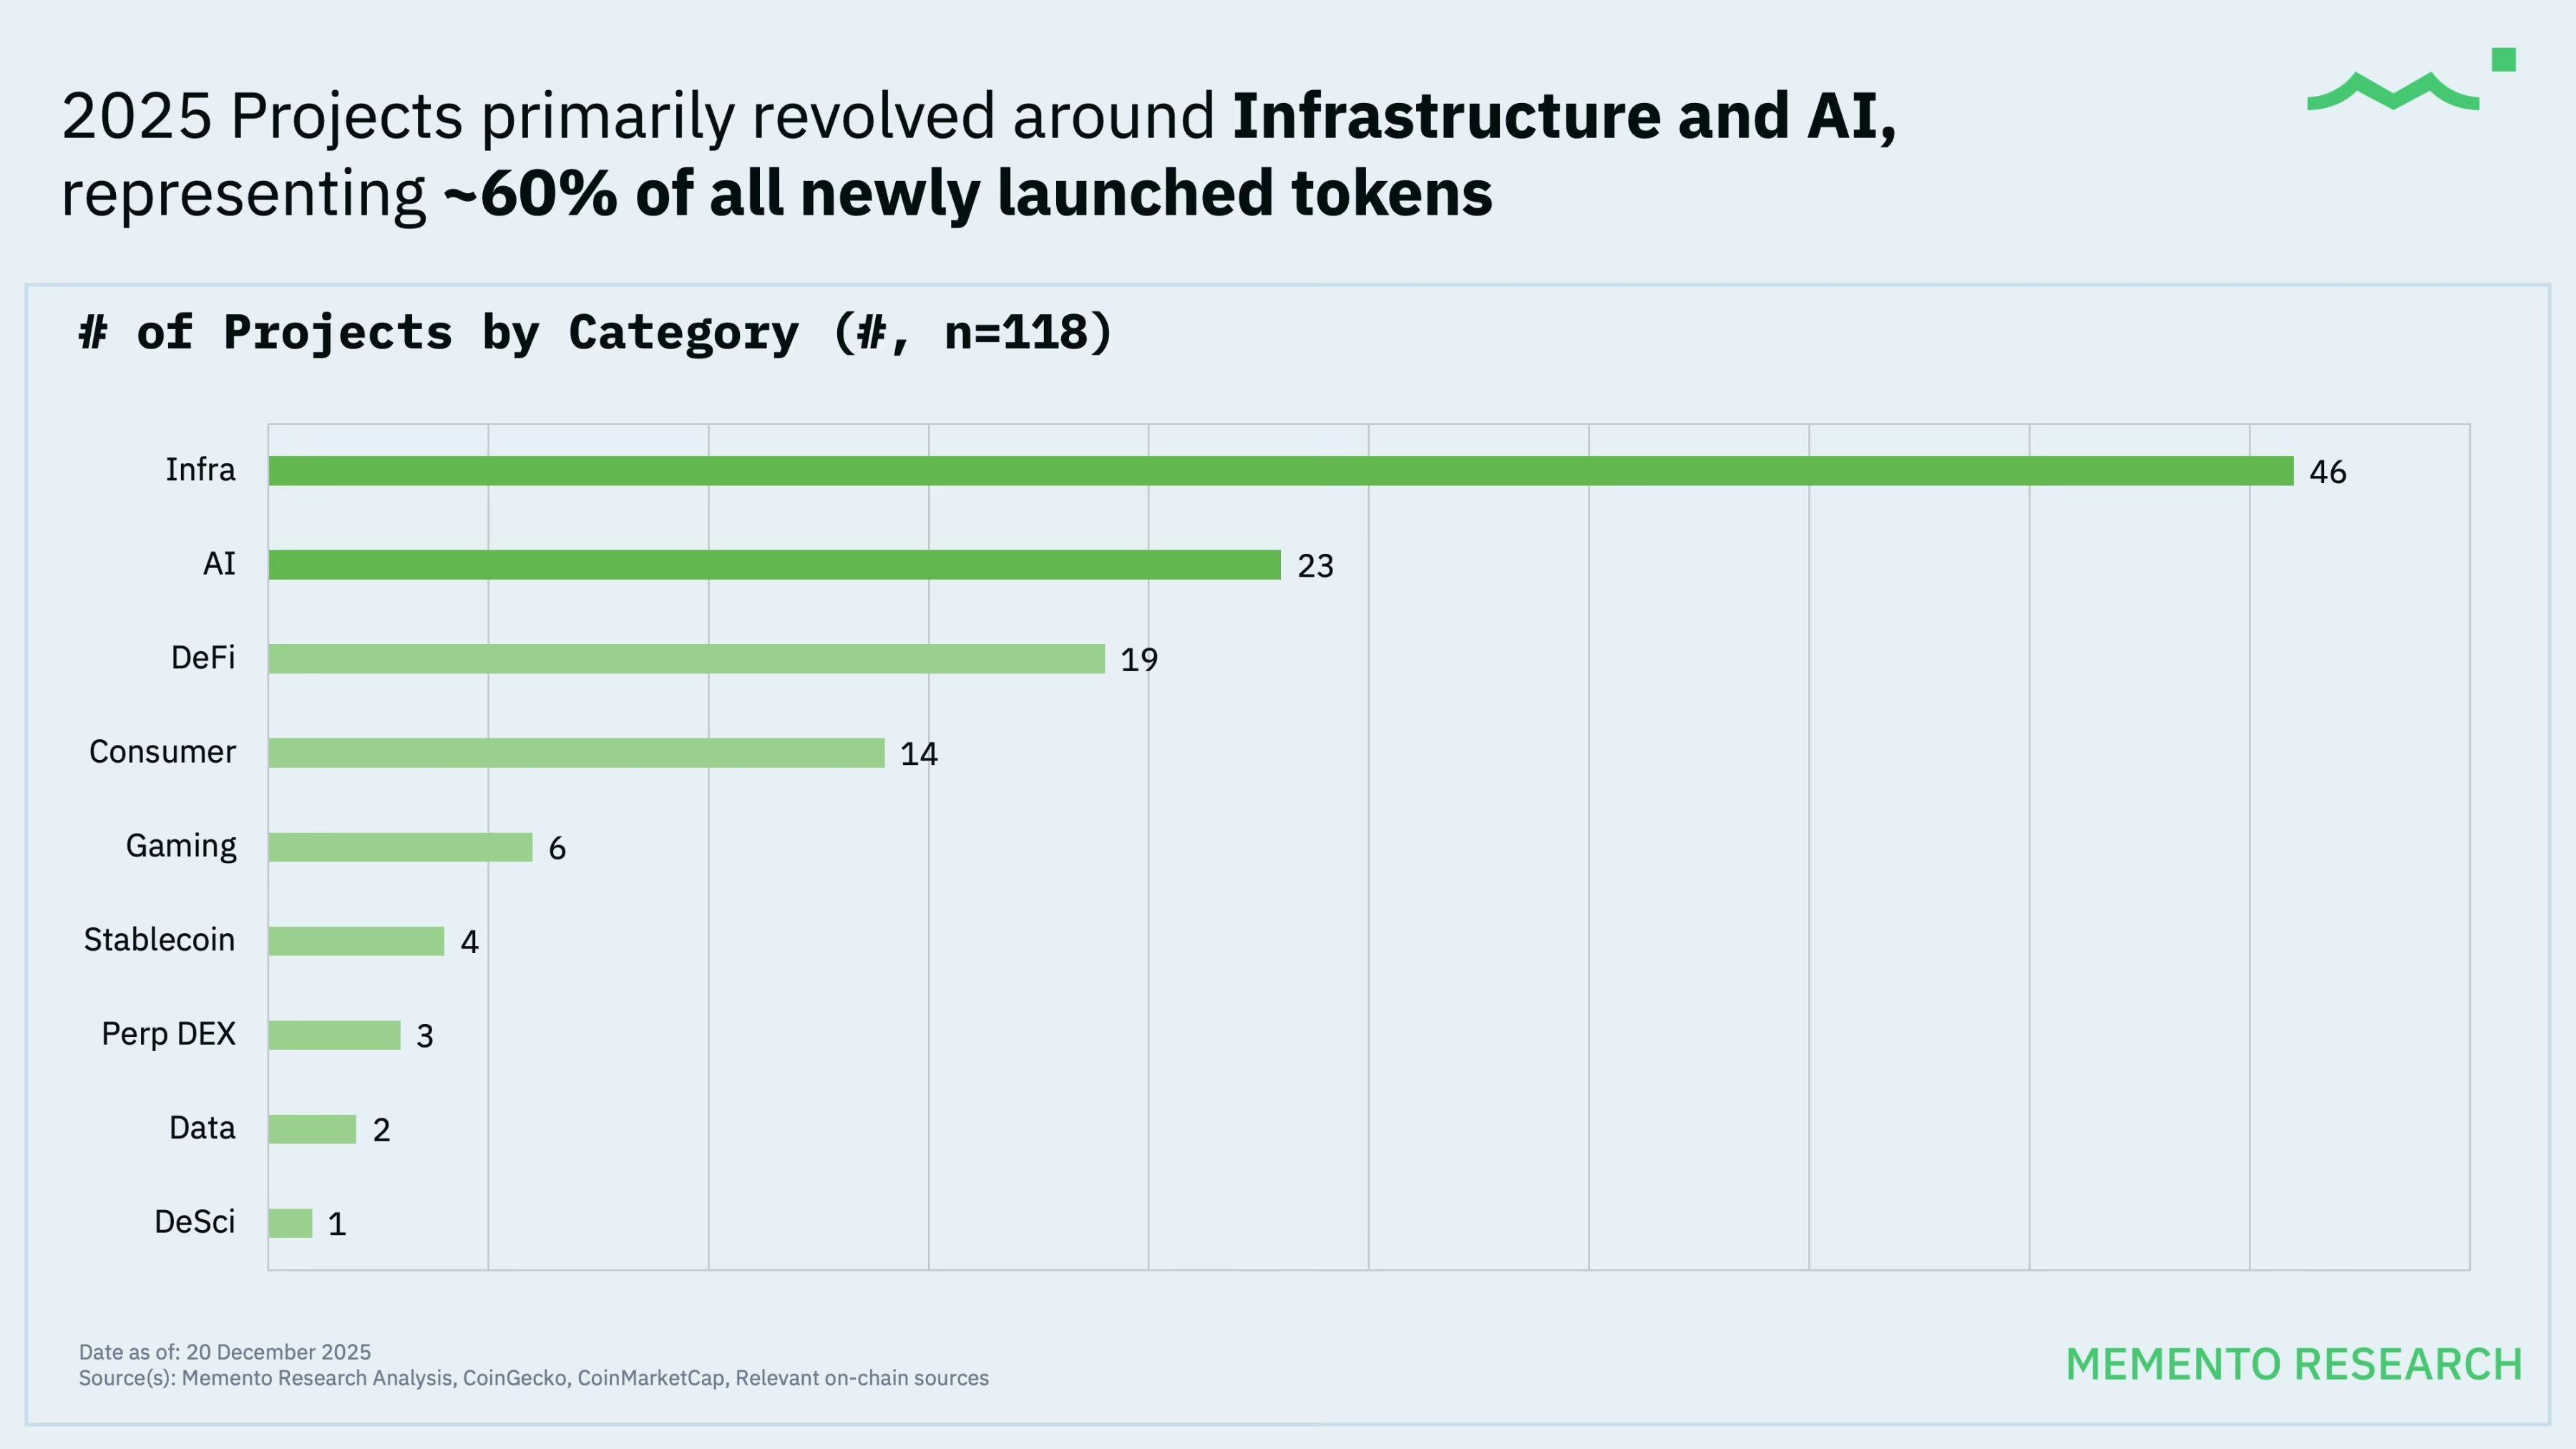
Los lanzamientos de tokens en 2025 se concentraron principalmente en dos sectores: Infraestructura (Infra) e Inteligencia Artificial (AI), que representan el 60% de todos los nuevos tokens emitidos. Sin embargo, la diferencia entre el retorno promedio y el retorno mediano en cada categoría es significativa y merece atención.
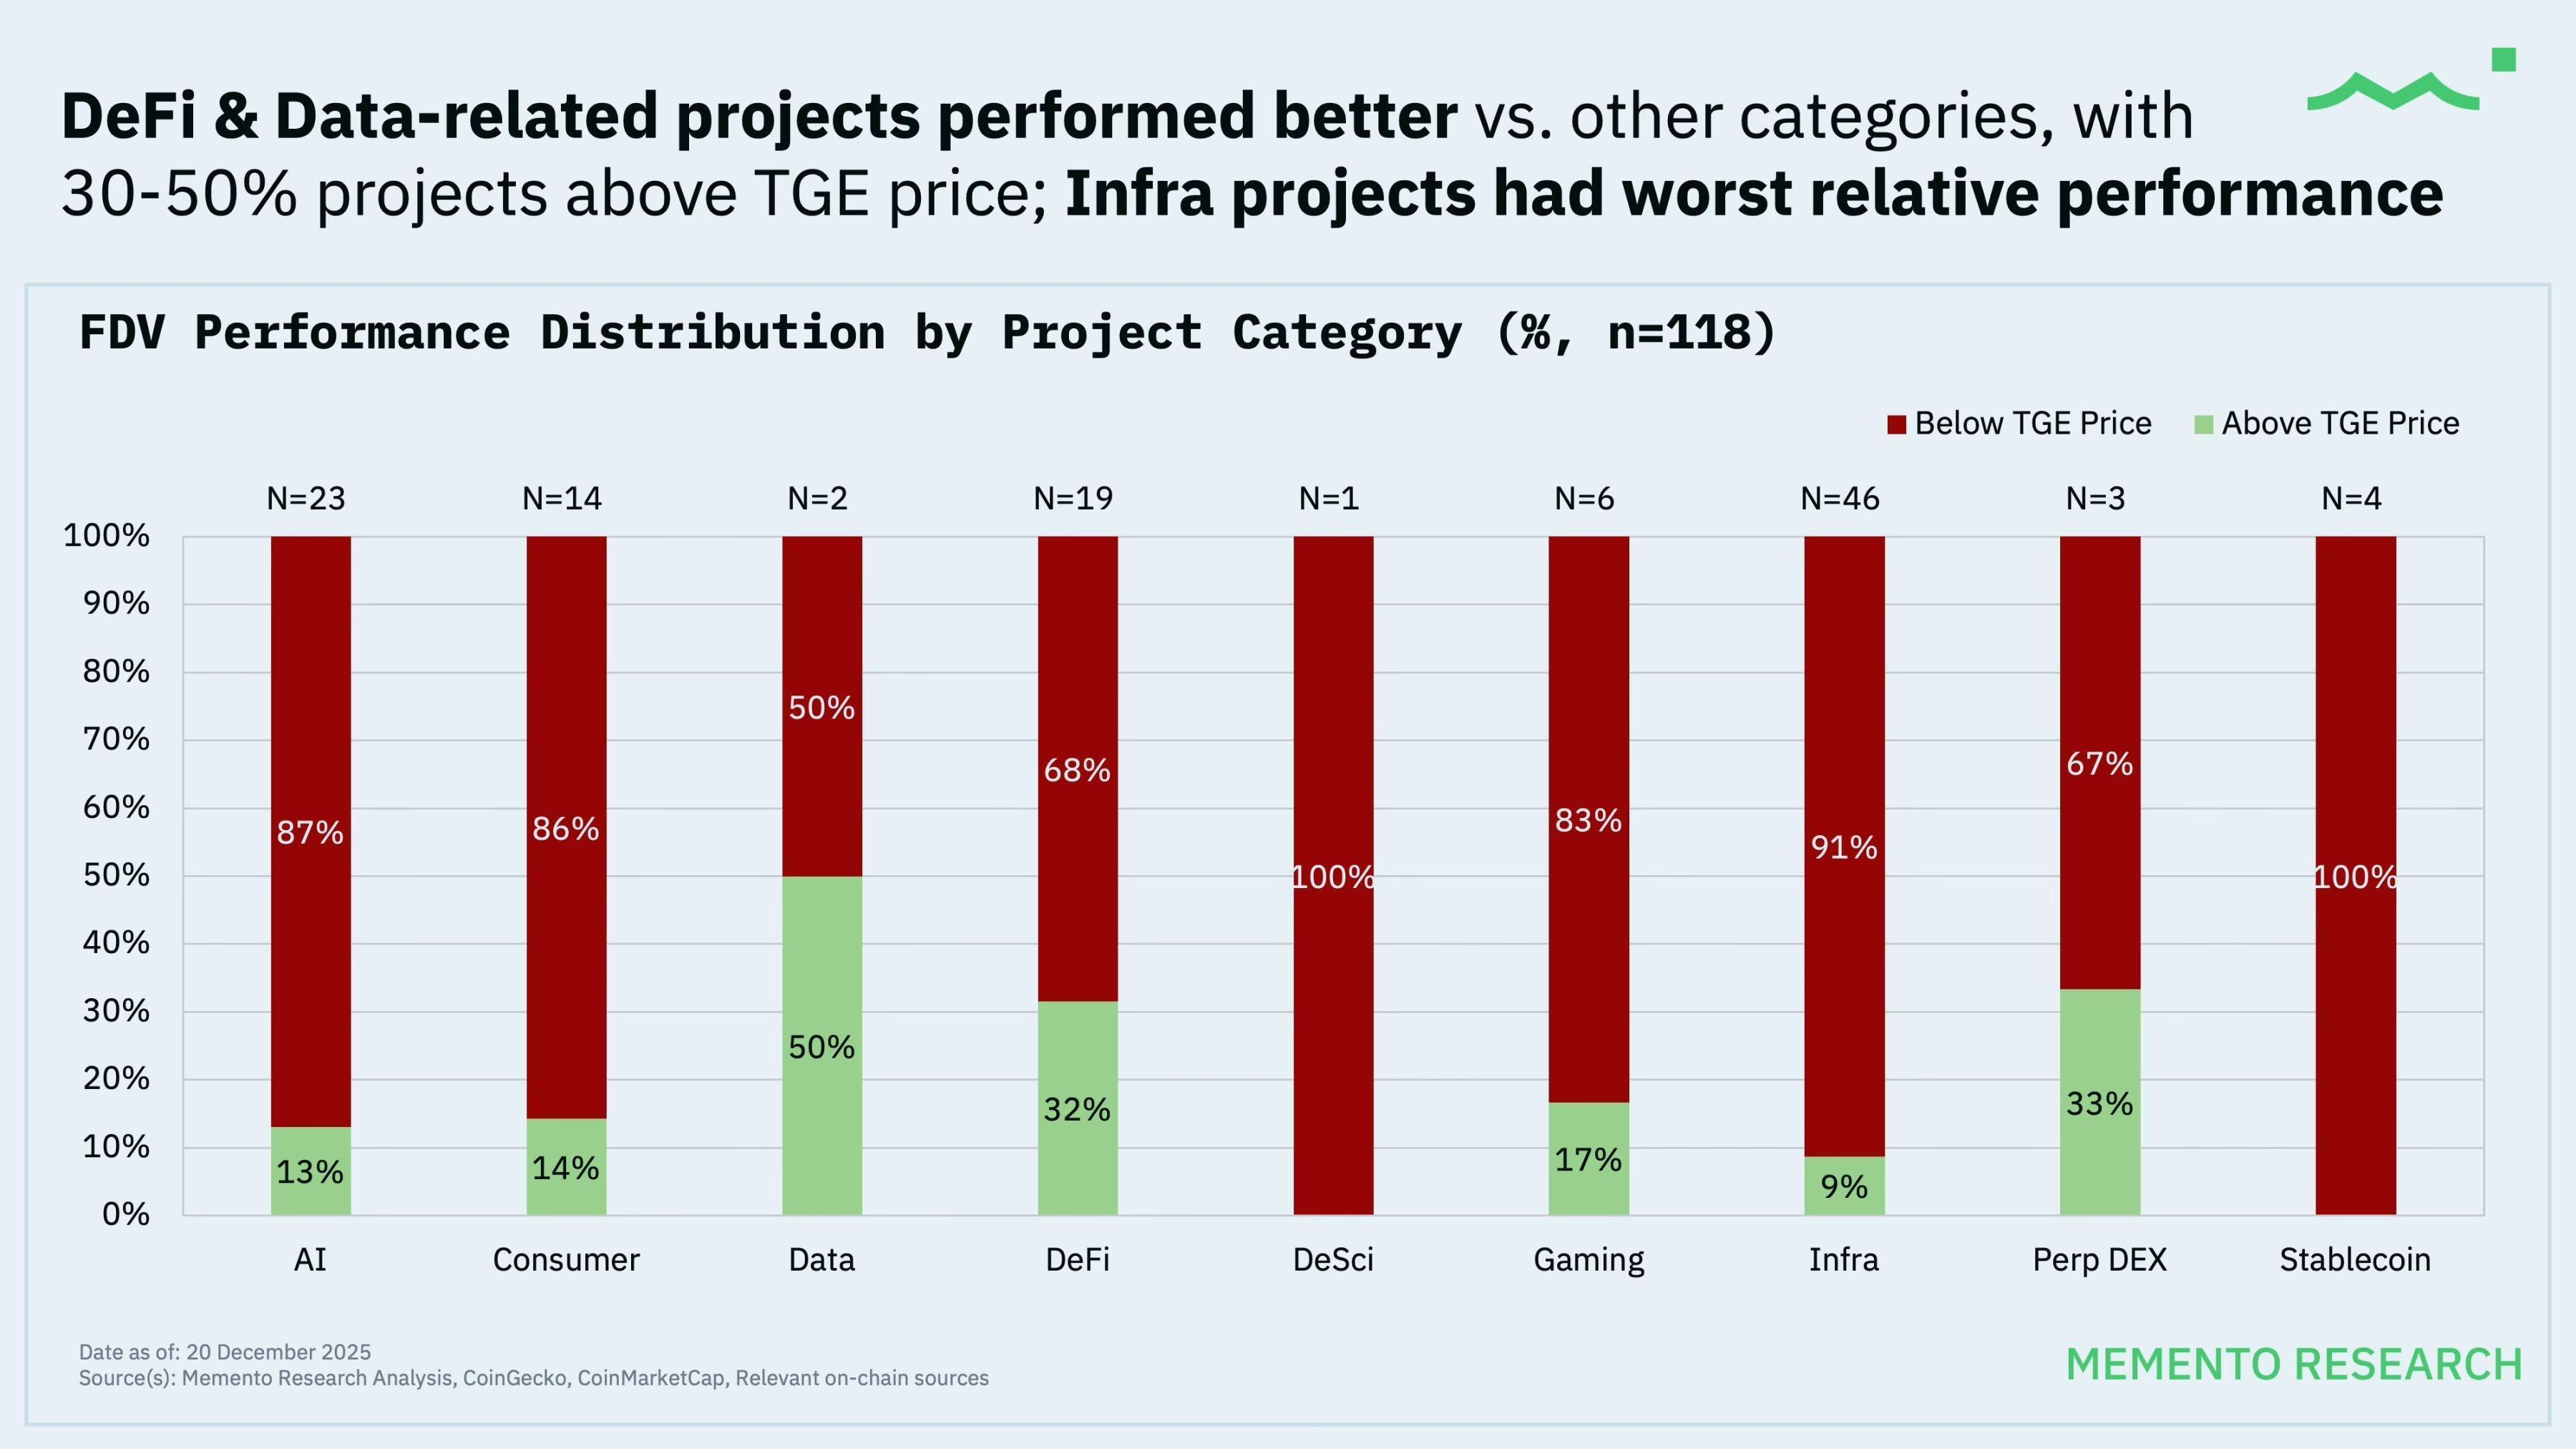
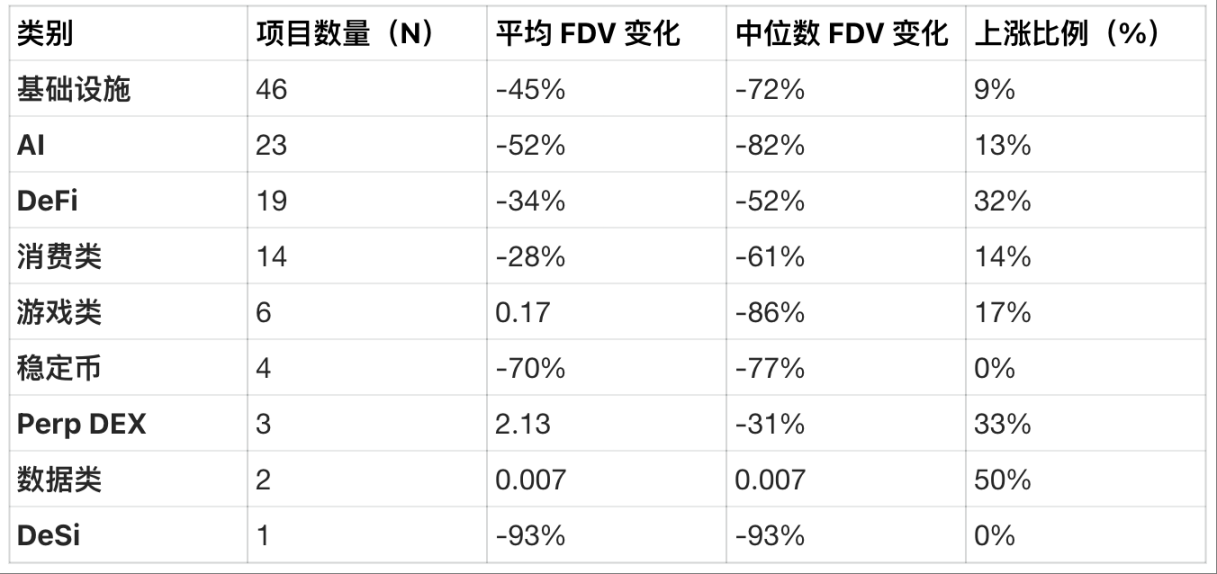
Interpretación de los datos:
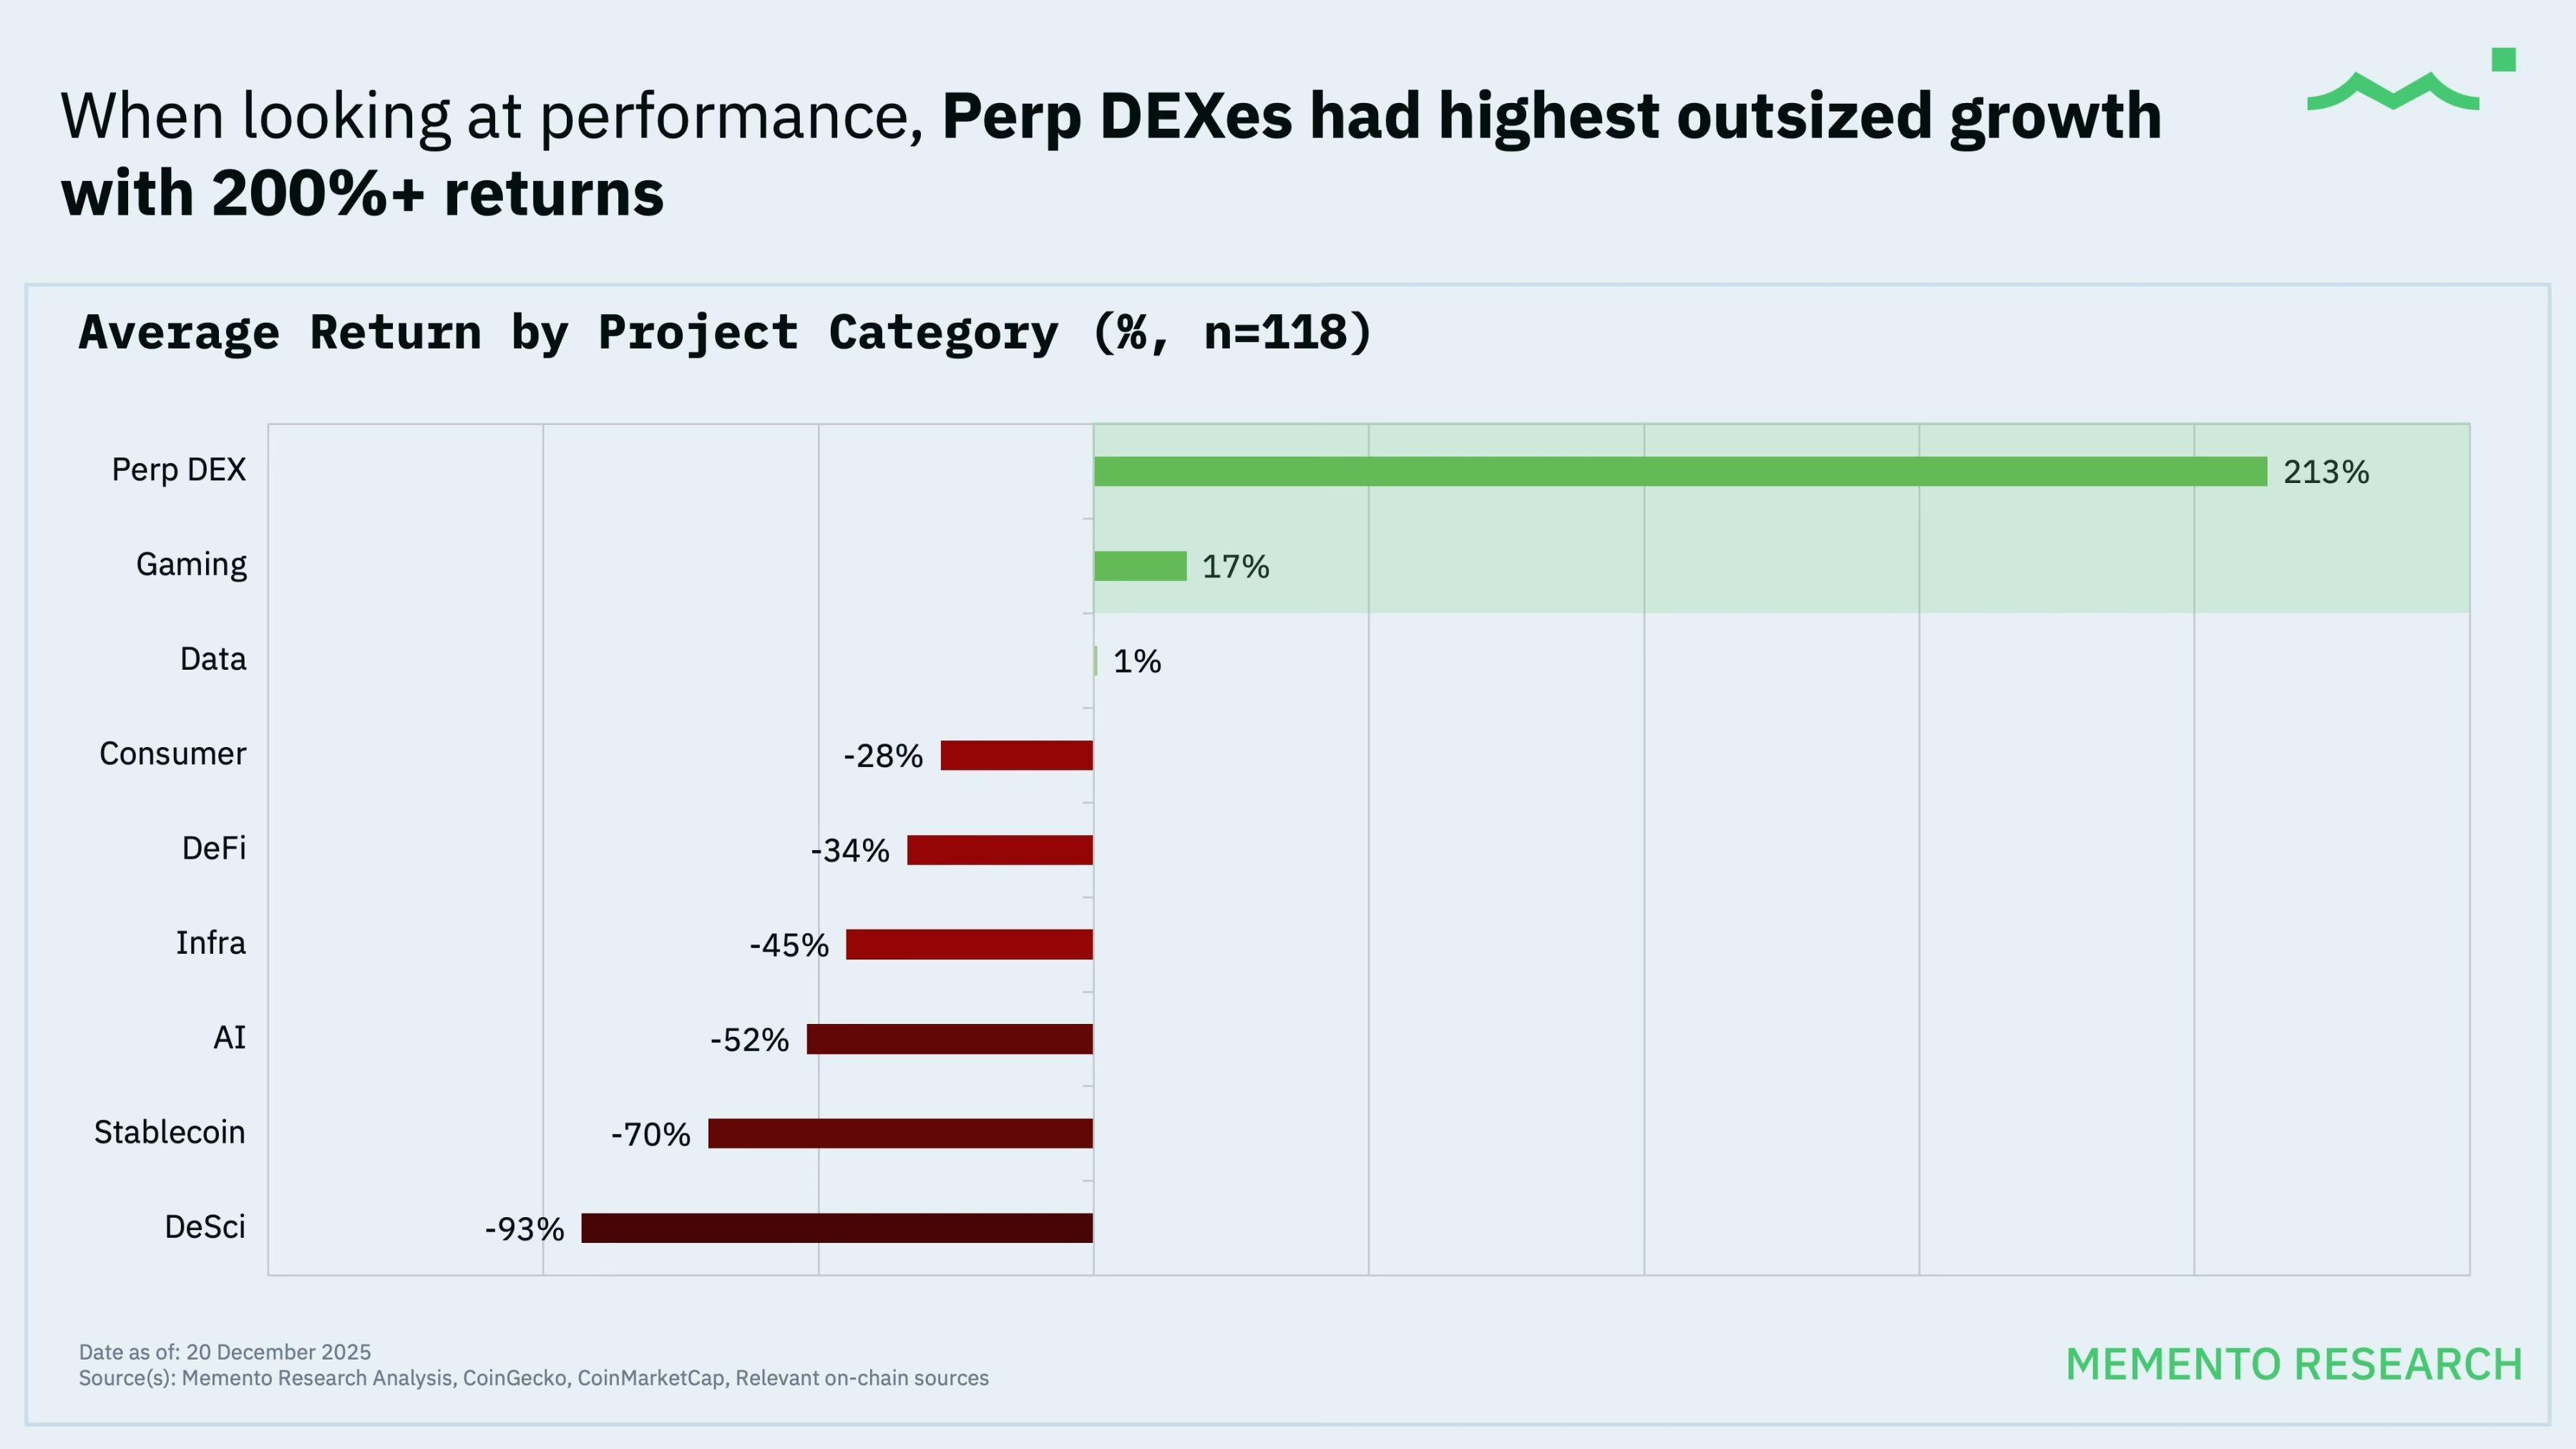
- La tendencia principal de 2025 es el auge de los exchanges descentralizados de contratos perpetuos (Perp DEX), representados por Hyperliquid, y Aster también se lanzó con éxito en el cuarto trimestre. Aunque la muestra es pequeña y la mediana sigue siendo negativa, los Perp DEX (con un aumento promedio del 213%) son los “ganadores únicos”;
- La muestra de proyectos de juegos es demasiado pequeña para sacar conclusiones significativas y está muy influida por valores atípicos individuales, lo que da como resultado un aumento promedio positivo pero una caída mediana del 86%;
- La Finanzas Descentralizadas (DeFi) es el sector con mayor “tasa de aciertos” (32% de los proyectos subieron), pero aquí predominan los “sobrevivientes” más que los “proyectos estrella”;
- Los sectores de Infraestructura (Infra) e Inteligencia Artificial (AI) están saturados y compiten ferozmente, con un desempeño mediocre: la mediana de caída es del 72% y 82% respectivamente.
Correlación entre el FDV inicial y el desempeño del proyecto
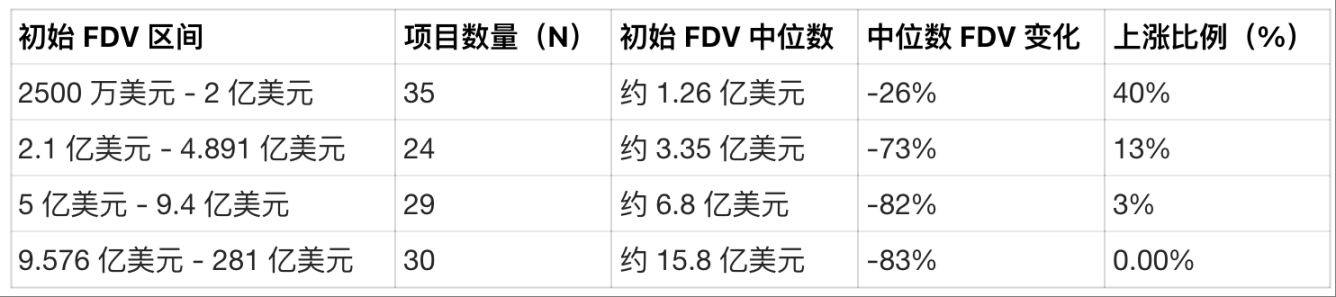
Conclusión más clara de los datos:
- Hubo 28 emisiones de tokens con un FDV inicial ≥ 1.1billions de dólares;
- Actualmente, todos estos proyectos han caído de precio (proporción de subidas: 0%), con una caída mediana de aproximadamente el 81%;
- Esto también explica por qué el índice ponderado por FDV (caída del 61,5%) es mucho peor que el índice equiponderado (caída del 33,3%): el mal desempeño de los grandes lanzamientos arrastró al mercado durante todo el año.
Puntos clave:
La valoración inicial de los proyectos fue demasiado alta, muy por encima de su valor justo, lo que llevó a un mal desempeño a largo plazo y caídas aún mayores.
Revisión y perspectivas para 2025
De los datos anteriores se pueden extraer las siguientes conclusiones:
- Para la mayoría de los tokens, el evento de generación de tokens (TGE) suele ser un “mal momento de entrada”, con una mediana de caída de precio de aproximadamente el 70%;
- El TGE ya no es una “ventana de entrada temprana”; para los proyectos sobrevalorados y con fundamentos débiles, el TGE incluso marca el “techo” de precios;
- Los proyectos lanzados con un FDV inicial alto no “crecieron hasta igualar su valoración”, sino que su precio fue fuertemente ajustado a la baja;
- La historia siempre se repite de manera sorprendente: la mayoría de los proyectos TGE se concentran en infraestructura (y, debido a la burbuja de AI, también hay muchos proyectos de inteligencia artificial), pero justamente estos sectores son las “zonas de desastre” con mayores pérdidas;
- Si planeás invertir en TGE, en esencia estás “apostando a encontrar proyectos atípicos”, ya que la probabilidad básica indica que la mayoría de los proyectos tendrán un desempeño muy pobre.
Si dividimos el mercado de 2025 por cuartiles de FDV inicial, la tendencia es clara: los proyectos con el FDV inicial más bajo y precios más accesibles son los únicos con una tasa de supervivencia significativa (el 40% subió), y su caída mediana es relativamente moderada (alrededor del -26%); mientras que todos los proyectos con FDV inicial superior a la media fueron revalorizados a la baja, con caídas medianas entre -70% y -83%, y casi ninguno logró subir.
Por lo tanto, de este conjunto de datos se puede extraer una lección clave: el evento de generación de tokens (TGE) en 2025 fue un “periodo de reajuste de valoraciones”: la mayoría de los precios de los tokens siguieron cayendo, y solo unos pocos proyectos atípicos lograron subir; además, cuanto más alto fue el FDV inicial en el lanzamiento, mayor fue la caída final.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Solían comprar frenéticamente, pero ahora el “arsenal” se redujo en 51 billones de won: los pequeños inversores de Corea ya no pueden comprar.
En cuatro meses, el "arsenal" de fondos de pequeños inversores surcoreanos cayó un 36,5%, regresando a los niveles de principios de año. Aunque los minoristas han acumulado compras netas superiores a 75 billones de wones, el flujo de nuevo capital se ha interrumpido y la reposición es mucho más lenta que el ritmo de consumo. Sumado a la caída mensual de casi un 20% del KOSPI, la continua venta neta por parte de inversores extranjeros y las preocupaciones por el riesgo crediticio de la inteligencia artificial, las acciones surcoreanas, sin el respaldo del capital privado, probablemente no verán una recuperación sostenida en el corto plazo.
¡La disolución de las "transacciones de consenso" y el nacimiento de un nuevo consenso! Goldman Sachs responde: ¿Por qué las instituciones están reduciendo significativamente sus posiciones en IA ahora?
La operación extremadamente saturada de "apostar a favor de la AI y en contra de todo lo demás" está siendo dolorosamente desmontada: el mercado ya no se conforma con la narrativa de "quemar dinero", y los gigantes de la nube deben mostrar ingresos reales y visibles mientras destinan 1,1 billones de dólares en gastos de capital. El déficit eléctrico de 40-50 gigavatios, el aumento del costo del dinero y el cambio de paradigma macroeconómico hacia una era de "exceso de gasto" están transformando la inversión en AI de una cuestión de fe a un duro examen de monetización.

El gasto de capital en IA enfrenta un dilema: si se acelera, la liquidez se ve presionada; si se desacelera, se pierde la narrativa de crecimiento
Nomura considera que la narrativa de inversión en IA está atrapada en una contradicción interna: si los gigantes de la nube aceleran el gasto de capital, el flujo de caja libre seguirá consumiéndose y la sostenibilidad del financiamiento se pondrá en duda; si lo desaceleran, significaría que las expectativas de demanda y rentabilidad de la IA no se cumplen. Ambas opciones apuntan a ventas masivas. Las posiciones largas y apalancadas acumuladas durante el boom de los "agentes inteligentes" en septiembre provocaron grandes liquidaciones cuando se dispararon catalizadores negativos, y esto se extendió al mercado de bonos estadounidenses, tipos de cambio y commodities, generando un desapalancamiento sistémico.

CEO de Amazon (AMZN.US): La capacidad de computación en la nube de AWS ya está vendida hasta 2027 y para 2028 también hay una gran cantidad de capacidad reservada por los clientes.
Jassy afirmó el viernes que, con el creciente aumento en la demanda de infraestructura de inteligencia artificial (IA), la capacidad de computación en la nube de Amazon AWS está prácticamente agotada hasta 2027, y para 2028 también ya hay una gran parte comprometida por reservas de clientes.

Precios de las criptos
Más


