
¿El misterioso equipo que dominó Solana durante tres meses ahora está lanzando su propia moneda en Jupiter?

Un equipo anónimo sin sitio web oficial ni comunidad ha absorbido casi la mitad del volumen de transacciones en Jupiter en tan solo 90 días.
Para profundizar en este misterioso proyecto, primero debemos presenciar una revolución de transacciones on-chain que está ocurriendo en Solana.
HumidiFi representa el 42% del volumen de transacciones de Jupiter
Fuente: Dune, @ilemi
Cómo los AMM Propietarios están reestructurando las transacciones on-chain
En el contexto de los AMM, el flujo de órdenes tóxico se refiere a los arbitrajistas de alta frecuencia que aprovechan conexiones de baja latencia y algoritmos avanzados para capturar anticipadamente diferenciales de precios y arbitrar rápidamente la diferencia de precios entre los mercados on-chain y los lugares de descubrimiento de precios (normalmente exchanges centralizados como Binance). Las ganancias obtenidas por estos flujos de órdenes tóxicos son finalmente soportadas por los traders, proveedores de liquidez y market makers on-chain.
En los mercados financieros tradicionales que utilizan un Central Limit Order Book (CLOB) para emparejar operaciones, los market makers profesionales pueden lidiar con el flujo de órdenes tóxico de varias maneras (como ajustar los spreads o pausar cotizaciones). Analizando los patrones de flujo de órdenes, pueden identificar traders con ventaja informativa y ajustar las cotizaciones en consecuencia para mitigar pérdidas causadas por selección adversa. Por lo tanto, los market makers que operan en Solana naturalmente optaron por DEXes como Phoenix que emplean un CLOB. Sin embargo, durante el período de "frenesí meme" de Solana desde 2024 hasta principios de 2025, la red de Solana, abrumada por una demanda sin precedentes, tuvo dificultades para manejar las órdenes de los market makers, y actualizar las cotizaciones requería una computación costosa y significativa, lo que llevó a un fuerte aumento en los costos de los market makers.
Una serie de problemas prácticos espinosos está obligando a un grupo de los market makers de AMM más experimentados a repensar fundamentalmente cómo operan los mercados on-chain, dando lugar a una nueva estructura de mercado revolucionaria.
Este nuevo paradigma se conoce como AMM Propietario (Prop AMM), cuyo objetivo es proporcionar spreads más bajos y liquidez más eficiente on-chain, minimizando al mismo tiempo el riesgo de explotación por parte de arbitrajistas de alta frecuencia.
SolFi, ZeroFi y Obric fueron el triunvirato inicial de AMM Propietarios, que no expusieron interfaces de contrato públicamente sino que, en cambio, proporcionaron interfaces directamente a rutas de trading principales como Jupiter y exigieron que Jupiter enrute órdenes a sus AMM. Este diseño hace extremadamente difícil que arbitrajistas profesionales externos como Wintermute interactúen directamente con los contratos, ya que no pueden comprender ni predecir la lógica de trading, evitando así el reemplazo de cotizaciones de market makers y el problema de selección adversa de entidades con ventaja informativa.
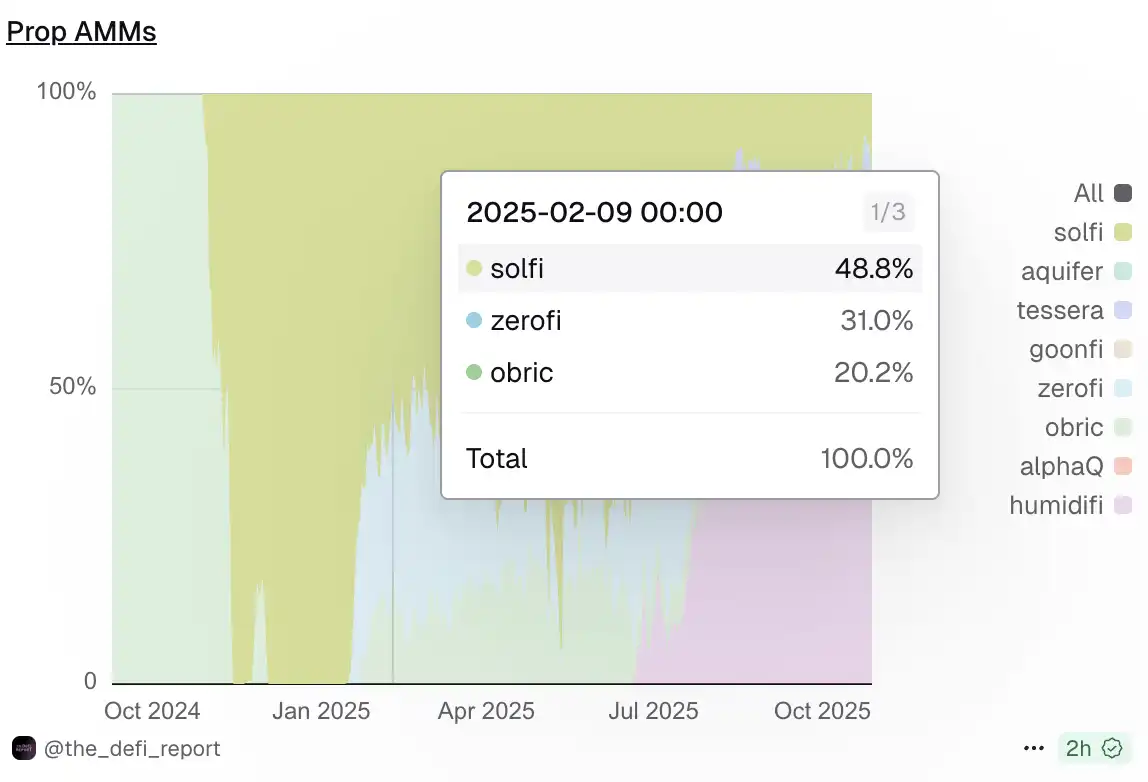
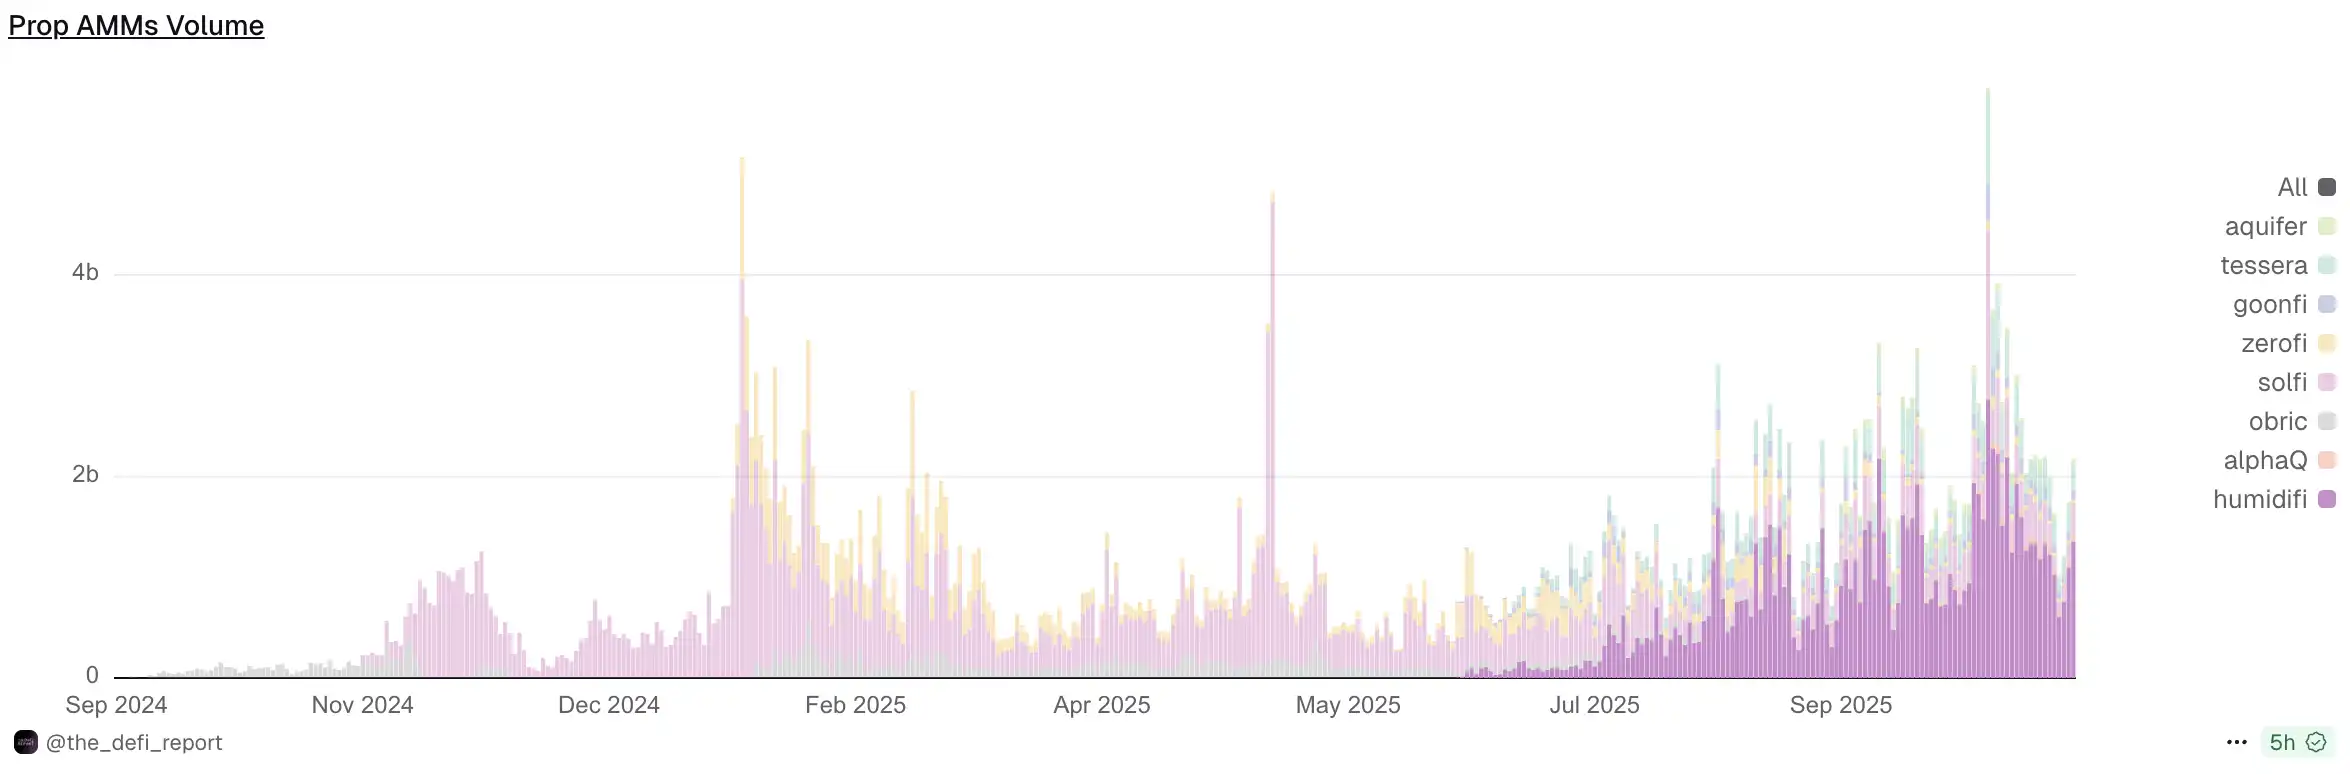
En febrero de 2025, SolFi, ZeroFi y Obric eran los tres principales AMM propietarios.
Fuente: Dune @the_defi_report
El Blitzkrieg de HumidiFi
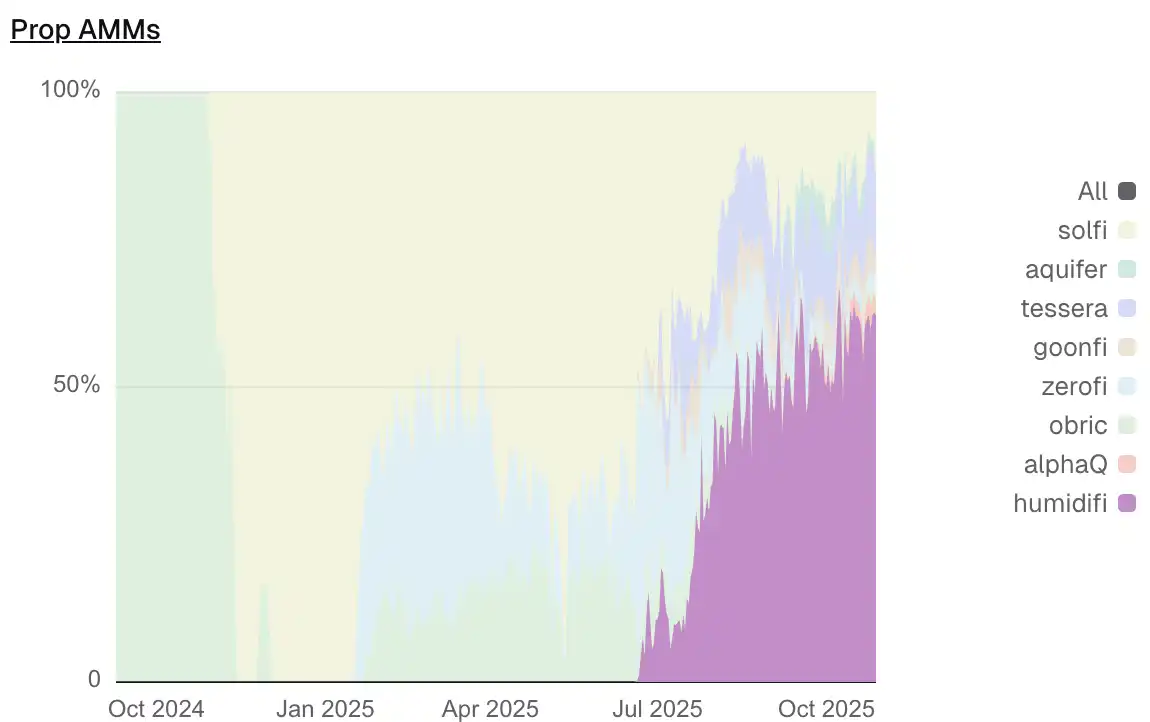
La competencia entre los AMM propietarios se intensificó en julio de 2025, y un proyecto llamado HumidiFi remodeló rápidamente todo el panorama del mercado.
HumidiFi se lanzó oficialmente a mediados de junio de 2025, y solo dos meses después, había capturado el 47,1% de todo el volumen de trading de AMM propietarios, estableciéndose como el líder indiscutible del mercado. En contraste, el antiguo dominador SolFi vio su cuota de mercado desplomarse del 61,8% dos meses antes al 9,2%.
Fuente: Dune @the_defi_report
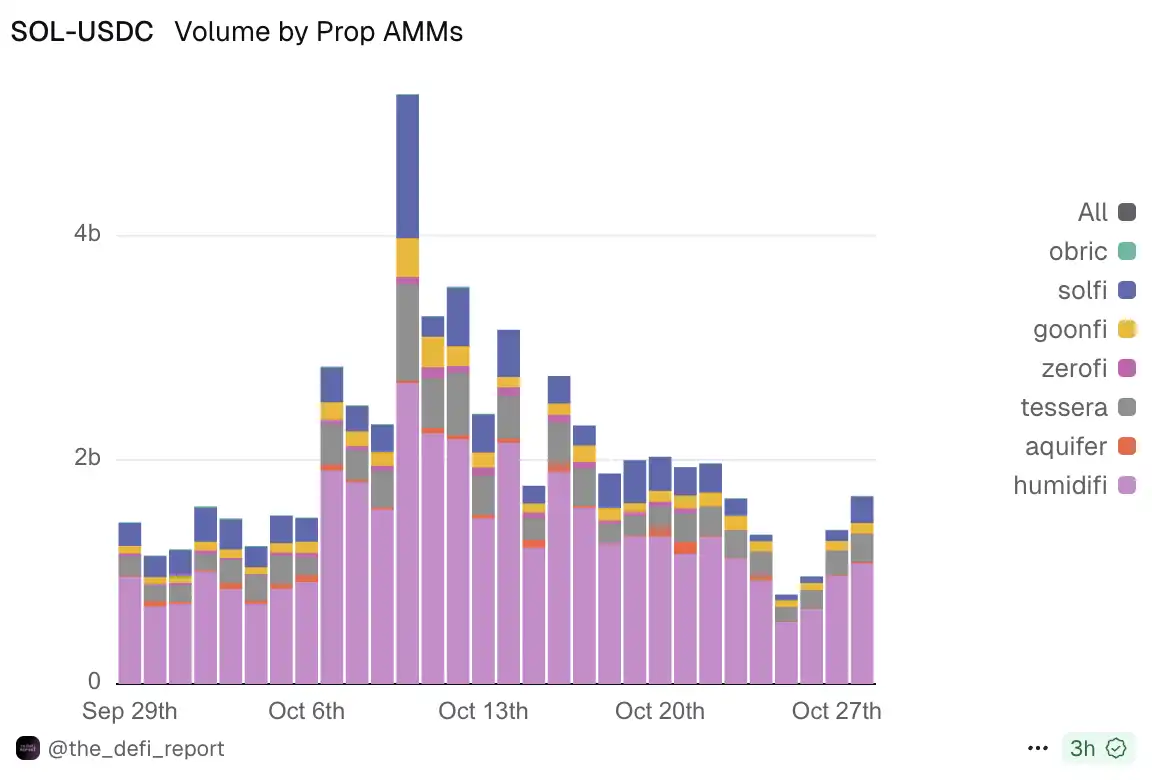
El dominio de HumidiFi fue particularmente evidente en el par de trading SOL/USDC. El 28 de octubre, HumidiFi procesó 1.08 billones de dólares en operaciones SOL/USDC en un solo día, representando el 64,3% del volumen total de ese día para el par.
Fuente: Dune @the_defi_report
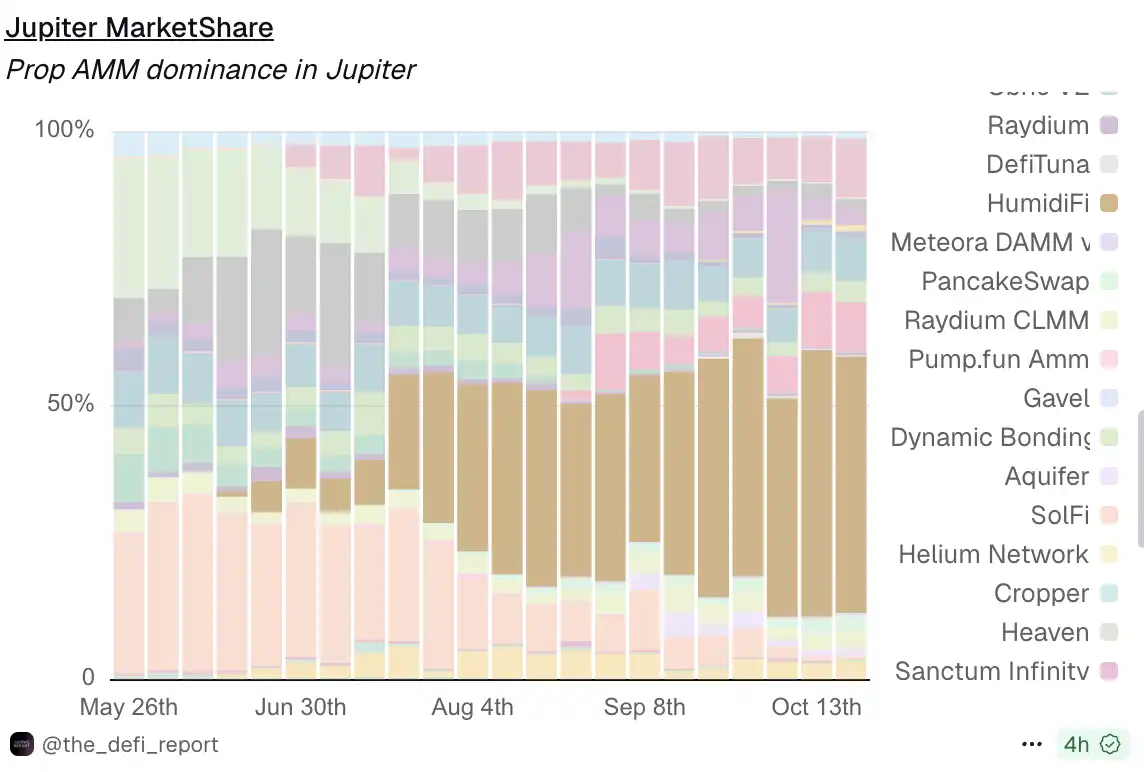
HumidiFi también mostró una alta tasa de penetración en el enrutamiento de Jupiter. Como agregador que posee una cuota de mercado del 86,4% en Solana, las elecciones de enrutamiento de Jupiter dictan en gran medida la experiencia real de los traders. Los datos del 20 de octubre mostraron que HumidiFi tenía una cuota de mercado del 46,8% en Jupiter, más de cuatro veces la del segundo lugar TesseraV (10,7%).
Fuente: Dune @the_defi_report
Ampliando la vista a todo el ecosistema de AMM de autocustodia, el dominio de HumidiFi sigue siendo fuerte. El 28 de octubre, el volumen total de trading de todos los AMM de autocustodia alcanzó los 21.8 billones de dólares, con HumidiFi ocupando por sí solo 13.5 billones, lo que representa un significativo 61,9%. Este número no solo supera ampliamente los 3.09 billones de SolFi en segundo lugar, sino que incluso supera el volumen total de trading de los competidores clasificados del 2 al 8.
Fuente: Dune @the_defi_report
Esta victoria de HumidiFi se logró casi en completo modo "stealth". No tenía sitio web oficial, ni cuenta temprana de Twitter, y nunca se divulgó información sobre los miembros del equipo.
HumidiFi no necesita marketing, airdrops ni storytelling. Solo necesita ofrecer mejores spreads y precios de ejecución que sus competidores en cada transacción. Cuando el algoritmo de enrutamiento de Jupiter eligió repetidamente a HumidiFi, el mercado ya había emitido su voto a su manera.
La carrera hacia los límites de velocidad y costo
La clave del éxito de HumidiFi radica en comprimir al extremo el costo computacional de las actualizaciones del oráculo y convertir inteligentemente esta ventaja tecnológica en un dominio absoluto del mercado a través del mecanismo de subasta de Jito.
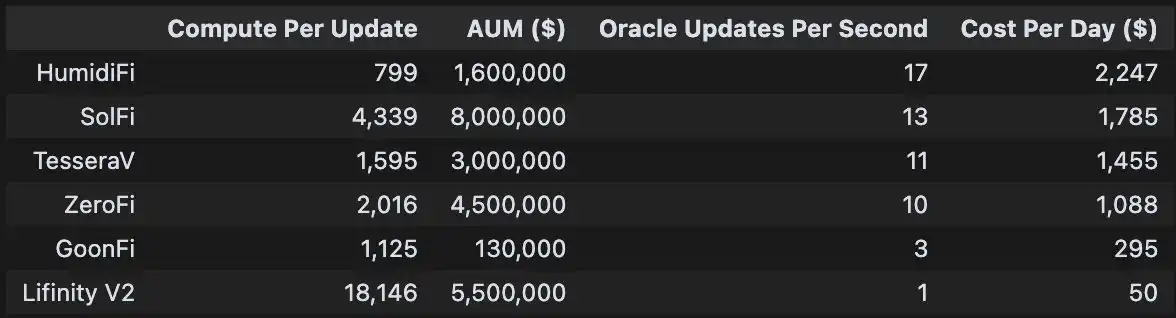
En primer lugar, HumidiFi tiene un bajo consumo de recursos. Según datos proporcionados por @bqbrady, cada actualización de oráculo de HumidiFi consume solo 799 CUs (Compute Units). En comparación, su principal competidor SolFi requiere 4339 CUs. TesseraV, operado por el principal market maker Wintermute, también necesita 1.595 CUs, el doble que HumidiFi.
Fuente: X, @bqbrady
HumidiFi también aprovechó su ventaja de bajo consumo de CU para obtener prioridad absoluta de transacción en la infraestructura MEV de Solana, la subasta de Jito. En la subasta de Jito, la prioridad de la transacción no se determina por una propina absoluta, sino por una propina por CU. HumidiFi paga alrededor de 4.998 lamports como tarifa por cada actualización de oráculo. Debido a su consumo extremadamente bajo de CU (799 CUs), su ratio de propina por CU alcanza un asombroso 6,25 lamports/CU.
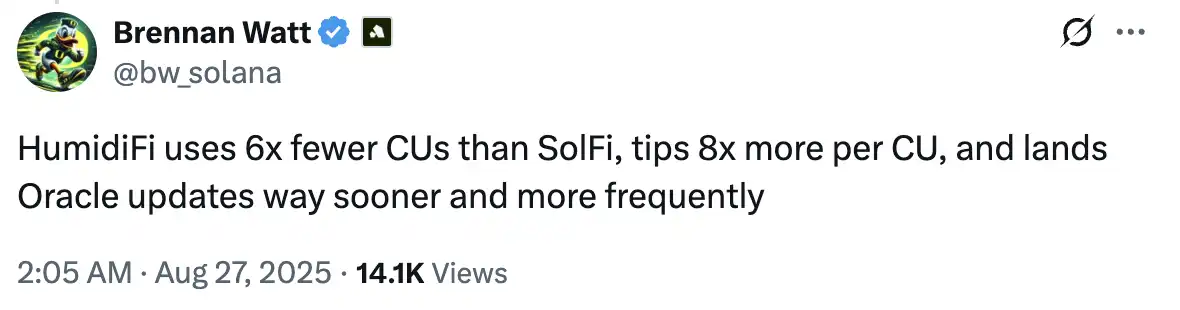
Según datos proporcionados por Brennan Watt, ingeniero en Anza, un desarrollador core de Solana, HumidiFi usó 6 veces menos CU que el anterior buque insignia SolFi Prop AMM y pagó más de 8 veces más en tarifas de gas.
Otra ventaja clave de HumidiFi es la frecuencia de actualización del oráculo. HumidiFi actualiza su oráculo 17 veces por segundo, superando ampliamente a sus principales competidores (SolFi con 13 veces, TesseraV con 11 veces y ZeroFi con 10 veces).
En la intensa volatilidad del mercado cripto, esta capacidad de seguimiento de precios casi en tiempo real le permite mantenerse siempre cerca del valor justo, evitando oportunidades para arbitrajistas y proporcionando liquidez más ajustada sin necesidad de autoprotección mediante el ensanchamiento de spreads.
Además, HumidiFi también ha hecho un buen trabajo en el control de costos. El costo operativo diario de HumidiFi es solo de 2.247 dólares. En comparación, aunque SolFi gestiona 5 veces los activos bajo gestión (AUM) de HumidiFi (80 billones de dólares frente a 16 billones), su costo diario es solo un 20% menor que el de HumidiFi, con 1.785 dólares.
Actualizaciones relacionadas con el token WET
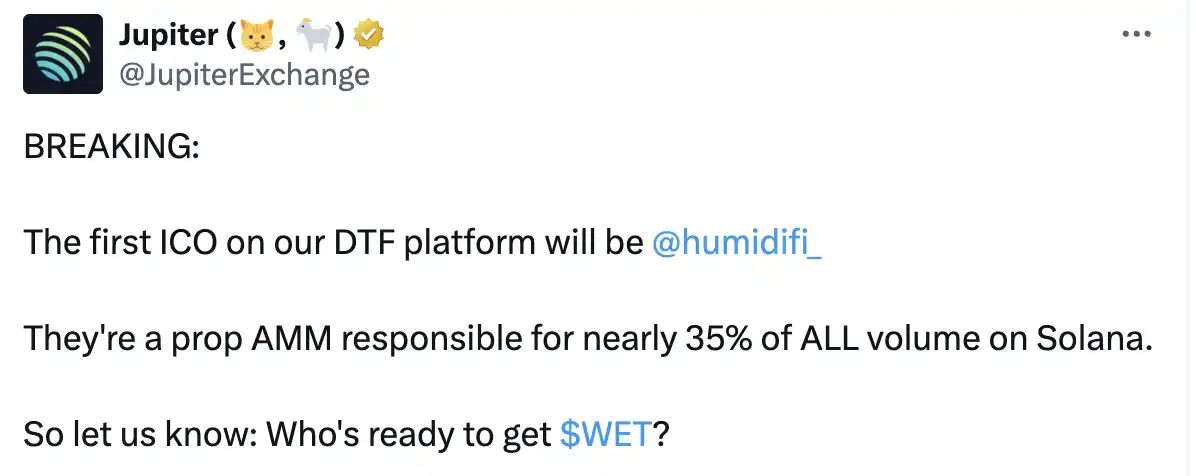
Según la página demo divulgada, la asignación se divide en tres partes:
Una whitelist (reglas de adquisición por determinar) puede asegurar una parte de la asignación.
Los stakers de JUP pueden asegurar una asignación basada en la cantidad apostada.
La asignación pública sigue un modelo de "primero en llegar, primero en ser servido" (FCFS), con circulación on-chain inmediata una vez completada, sin período de bloqueo.
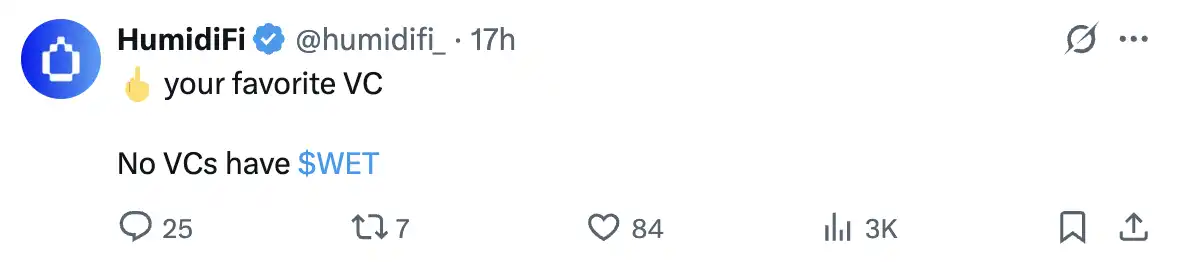
Vale la pena señalar que el equipo de HumidiFi declaró explícitamente en Twitter que no hay "asignaciones para VC", lo cual es particularmente raro en el entorno actual del mercado dominado por preventas de VC y proyectos de alto FDV con baja circulación.
El AMM propietario es una carrera de "el ganador se lo lleva todo", y HumidiFi ha logrado su posición dominante actual gracias a su destreza tecnológica. Sin embargo, esto también significa que una vez que un nuevo competidor logre un avance en eficiencia de CU o velocidad de oráculo, podría erosionar rápidamente su cuota de mercado. Esta guerra de Prop AMM claramente recién comienza.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Tres funcionarios de la Reserva Federal adoptan una postura agresiva en el mismo día, la probabilidad de un aumento de tasas en octubre sube al 69% según el mercado.
El jueves, el presidente de la Reserva Federal de Filadelfia señaló que podría ser necesario un mayor endurecimiento de la política monetaria; el presidente de la Reserva Federal de Nueva York indicó que es razonable un nuevo aumento de tasas este año; mientras que la presidenta de la Reserva Federal de Cleveland afirmó que el riesgo de que las expectativas de inflación se desanclen ha aumentado significativamente. Anteriormente, el miércoles, el gobernador de la Reserva Federal, Michael Barr, mencionó que podría ser necesario hacer nuevos ajustes en la política; y el martes, el presidente de la Reserva Federal de Richmond dijo que el riesgo de una inflación persistente está en aumento. Impulsados por las declaraciones de los funcionarios con posturas agresivas y por datos económicos sólidos, la probabilidad de un aumento de tasas en octubre según el mercado subió del 53% el fin de semana pasado al 69%.
¡Se intensifica la venta de bonos del Tesoro de EE.UU.! La subasta de bonos a 7 años fue poco exitosa, el monto de recompra del Tesoro quedó nuevamente por debajo del límite, y el rendimiento de los bonos municipales alcanzó el máximo en 15 años.
El jueves, el rendimiento de la subasta de bonos del Tesoro de EE.UU. a 7 años por 44.000 millones de dólares aumentó a 5,085%, alcanzando un máximo histórico para ese plazo, mientras que la proporción asignada a inversores extranjeros cayó al nivel más bajo en casi dos años. La ampliación de las operaciones de recompra por parte del Tesoro de EE.UU. solo alcanzó el 68% del límite, por debajo del 86% de la vez anterior, lo que indica un apoyo de liquidez menor al esperado. La presión se extendió al mercado de bonos municipales de EE.UU., donde el rendimiento a 30 años superó el 5%, alcanzando un máximo desde 2011 y el volumen de ventas fue el más alto desde el inicio de la pandemia. El jueves, el rendimiento de los bonos del Tesoro estadounidense a 10 años superó el 5,2% por primera vez desde 2007.
Macron: Francia brindará ayuda militar a Arabia Saudita para proteger las instalaciones petroleras del puerto de Yanbu en el Mar Rojo
Macron afirmó que Francia enviará tropas a Yanbu y proporcionará sistemas de radar y de defensa. Subrayó que la misión de la operación es proteger las instalaciones de Yanbu y no intervenir en los conflictos regionales. El pasado viernes, dijo que tras la obstrucción del Estrecho de Ormuz, el oleoducto este-oeste de Arabia Saudita llegó a ser una ruta alternativa importante para el transporte, pero el suministro de crudo por dicho oleoducto se redujo considerablemente debido al ataque a Yanbu perpetrado por los hutíes de Yemen.
La desaceleración de los modelos de IA no necesariamente es negativa: las tres tendencias estructurales en los centros de datos tradicionales superan el aumento de las tasas de interés.
HSBC considera que la lógica de crecimiento de los centros de datos tradicionales está pasando de la iteración de modelos avanzados a la comercialización y expansión de la IA. El aumento de la demanda de procesamiento, la expansión del gasto de capital de las empresas de servicios en la nube, junto con restricciones más estrictas en energía y regulación, hacen que el escenario de oferta y demanda ajustada se mantenga hasta 2028. Incluso con el aumento de las tasas de interés, se espera que el crecimiento compuesto por acción de AFFO entre 2025 y 2028 alcance el 11%–12%, mostrando una fuerte resistencia en las ganancias.
Precios de las criptos
Más


