
Tether alcanza una valoración de 500 mil millones de dólares: la batalla de capitales y la ambición narrativa detrás del "banco central de las criptomonedas"

Esta cifra significa que el tamaño de Tether estará directamente a la par de unicornios tecnológicos globales de primer nivel como OpenAI y SpaceX.
Título original: «¿Se acerca el fin de los bancos tradicionales? ¡Tether desafía a OpenAI con una valuación de 500 mil millones de dólares!»
Fuente original: BitpushNews
Una noticia de financiamiento del gigante de las stablecoins, Tether, ha dejado sin aliento a todo el sector financiero tradicional.
Según Bloomberg, este "banco central del mundo cripto", que administra casi 173 mil millones de dólares en USDT, está buscando realizar una ronda privada de financiamiento de entre 15 y 20 mil millones de dólares, con una valuación de hasta 500 mil millones de dólares.
¿Qué significa este número? Significa que el tamaño de Tether se equipara directamente con unicornios tecnológicos globales de primer nivel como OpenAI y SpaceX, y sus 4.9 mil millones de dólares de ganancias netas trimestrales superan ampliamente a muchas instituciones financieras tradicionales. Esto no es solo una ronda de financiamiento, es una declaración de valor de una "ballena invisible" surgida del mundo cripto, que desafía formalmente al sistema financiero tradicional.
Valuación de 500 mil millones de dólares: un audaz juego de números
Tether se atreve a proponer una valuación tan audaz gracias a sus ventajas centrales inquebrantables:
· Dominio absoluto del mercado: El USDT de Tether, con una capitalización de mercado de aproximadamente 172.8 mil millones de dólares, se mantiene como el número uno en el mercado de stablecoins, siendo de facto la moneda de liquidación del mundo cripto. Su volumen de transacciones diarias supera fácilmente los varios miles de millones de dólares, constituyendo el foso de liquidez más profundo.
· Capacidad de ganancias asombrosa: En el segundo trimestre de 2025, Tether reportó una ganancia neta de 4.9 mil millones de dólares, con activos de reserva que alcanzan los 162.5 mil millones de dólares, superando los 157.1 mil millones de dólares en pasivos, demostrando una situación financiera sólida. La mayor parte de estas enormes ganancias provienen de sus tenencias en bonos del Tesoro estadounidense de alto rendimiento.
Detrás de la euforia: un juego de suma cero
A pesar de que Tether se destaca por su escala y rentabilidad, la competencia en el sector de las stablecoins es más feroz que nunca. Un informe de analistas de JPMorgan señala que la capitalización total de las stablecoins crece en paralelo al mercado cripto en general, lo que significa que esto es un "juego de suma cero": la tarea principal de los emisores es disputar la cuota de mercado, no expandir el pastel total.
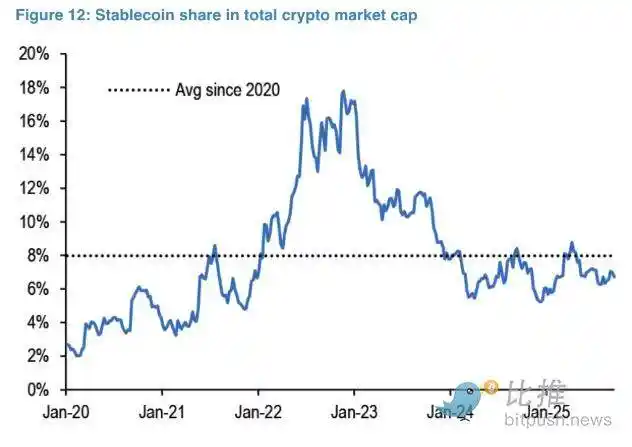
Esta "carrera armamentista" se desarrolla en múltiples dimensiones, con desafiantes que intentan arrebatar parte del dominio de Tether y Circle.
Ajustes estratégicos de Tether: contraataque de cumplimiento con USAT
Para enfrentar amenazas regulatorias y de competidores, Tether está realizando ajustes estratégicos. Planea lanzar una nueva stablecoin llamada USAT, destinada a cumplir completamente con la reciente ley estadounidense "GENIUS Act". Esto es diferente al actual USDT de Tether, cuyas reservas cumplen en aproximadamente un 80% con los requisitos de dicha ley.
· Enfoque en el cumplimiento: Las reservas de USAT serán custodiadas por instituciones como Anchorage Digital, que poseen licencia bancaria, lo que ayuda a Tether a construir confianza institucional, reducir la dependencia de bancos terceros y evitar riesgos similares a los que Circle experimentó durante la crisis del Silicon Valley Bank en 2023.
· Incorporación de personal clave: Tether ha designado a Bo Hines, director ejecutivo del "Digital Asset Advisory Board" de Trump, como CEO de sus operaciones en EE.UU. Hines fue una figura clave en la política cripto del gobierno de Trump y ayudó a impulsar la aprobación de la "GENIUS Act", que proporciona un nuevo marco regulatorio para las stablecoins, directamente relacionado con el plan de Tether de lanzar la stablecoin regulada USAT.
· Estrechos lazos con aliados de Trump: El principal custodio de los activos de reserva de Tether es Cantor Fitzgerald, cuyo ex CEO, Howard Lutnick, es actualmente Secretario de Comercio del gobierno estadounidense. Este respaldo al más alto nivel político otorga a Tether una enorme ventaja de confianza para expandirse en el mercado estadounidense.
· Maximización de beneficios: Al gestionar directamente las reservas de USAT, Tether busca retener más ingresos por intereses, aumentando así su margen de beneficio y fortaleciendo aún más su modelo de negocio.
Estas medidas muestran que Tether está pasando de una estrategia de "evadir la regulación" a una de "adoptarla activamente" e incluso "moldearla". Si Tether logra operar bajo la regulación estadounidense, no solo eliminará su mayor obstáculo de valuación, sino que también obtendrá un enorme respaldo de credibilidad, atrayendo así a un espectro más amplio de capital institucional.
Movimientos de otros competidores
Frente a múltiples desafíos, el principal competidor de Tether, Circle, tampoco se ha quedado de brazos cruzados. Está construyendo una blockchain dedicada de stablecoins llamada Arc, con el objetivo de optimizar velocidad, seguridad e interoperabilidad, posicionando a USDC en el centro del ecosistema cripto. Además, gigantes de pagos como Visa ya colaboran con Circle, explorando el uso de USDC para pagos comerciales en blockchains como Solana.
Los gigantes fintech también han visto el enorme potencial del mercado de stablecoins y están entrando en escena. Empresas como Robinhood y Revolut, según se informa, están desarrollando sus propias stablecoins, intentando aprovechar su vasta base de usuarios y su infraestructura financiera consolidada para desafiar directamente a los emisores existentes.
El sector de las finanzas descentralizadas (DeFi) también está lanzando un desafío a la hegemonía de las stablecoins. Como uno de los protocolos DeFi más populares, Hyperliquid se prepara para lanzar su stablecoin nativa USDH, buscando independizarse de la dependencia de USDC de Circle. Analistas de JPMorgan señalan que el exchange de contratos perpetuos de Hyperliquid actualmente representa el 7.5% del uso total de USDC. Una vez que USDH se lance con éxito y establezca liquidez, esa cuota de mercado podría transferirse directamente desde USDC, representando una amenaza significativa para Circle.
Conclusión: ¿una apuesta audaz o un nuevo gigante financiero?
Cuando Tether se posiciona con una valuación de 500 mil millones de dólares al nivel de gigantes de la IA como OpenAI, lo que vemos no es solo el ascenso de una empresa, sino una revolución en el paradigma financiero. El modelo de intermediación del que dependen los bancos tradicionales está siendo completamente trastocado por la capacidad de liquidación global e instantánea de las stablecoins.
Esto ya no es una simple competencia, sino un golpe disruptivo. Tether, con su valuación, declara al mundo: el futuro de las finanzas no pertenece a los edificios de bancos de cemento y acero, sino a redes globales de liquidez construidas en código. Los servicios bancarios ya no necesitan sucursales, solo una billetera cripto.
Así como Internet permitió el libre flujo de información, las stablecoins representadas por Tether están permitiendo el libre flujo de valor. Cuando la infraestructura financiera se vuelve tan simple como enviar un correo electrónico, ¿cuánto espacio le queda a los bancos tradicionales? Tal vez la respuesta esté en esta asombrosa valuación de Tether.
Esta silenciosa revolución financiera ya está aquí, no es un futuro hipotético, sino un presente en desarrollo.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Deutsche Bank, que predijo con precisión el techo hace dos semanas: las acciones tecnológicas aún deben caer un 5% más para alcanzar el “fondo de la tendencia a largo plazo”
Hace dos semanas, Deutsche Bank rebajó la calificación de las acciones tecnológicas y de crecimiento de gran capitalización en el mercado estadounidense. Desde entonces, las acciones tecnológicas han tenido un rendimiento 12 puntos porcentuales inferior al resto de los componentes del S&P 500. Sin embargo, Deutsche Bank señala que las acciones tecnológicas aún tienen aproximadamente 5 puntos porcentuales de espacio para caer hasta el límite inferior del canal de tendencia a largo plazo. Las posiciones institucionales se han enfriado rápidamente y empiezan a observarse señales de salida de los fondos de compra de oportunidad por valor de 30 mil millones de dólares. De cara al futuro, el desempeño de los informes financieros, la dirección de los flujos de capital y los riesgos externos determinarán si el ajuste puede detenerse en una rotación estructural.

Goldman Sachs advierte: el mercado podría no estar preparado para que la Reserva Federal aumente o no las tasas de interés en diciembre
Goldman Sachs sigue considerando un aumento de tasas en diciembre como el escenario principal, pero el mercado lo valora en aproximadamente un 90%, y se está volviendo cada vez más difícil descontar completamente un aumento de 25 puntos básicos. Al mismo tiempo, se espera que el gasto de capital en IA alcance los 1,6 billones de dólares para 2027, la demanda de financiamiento por deuda y el riesgo de inflación energética aún no han disminuido, y los diferenciales de crédito relacionados con la IA ya se han ampliado al nivel más alto del año. La trayectoria futura del rendimiento de los bonos del Tesoro estadounidense sigue siendo objeto de una fuerte disputa entre fuerzas alcistas y bajistas.

¿Cuándo dejará de caer el trading de IA? El mercado observa el “dilema del prisionero” detrás de la emisión masiva de deuda de Meta
Barclays considera que los gigantes de la inteligencia artificial compiten por financiarse anticipadamente, formando un "dilema del prisionero", y que la emisión colectiva de deuda aumentará el costo del financiamiento, limitando el estrechamiento de los diferenciales de crédito. A medida que el riesgo de los bonos de baja calificación aumenta y la diferenciación crediticia entre emisores de AI se intensifica, la capacidad del mercado para absorber la oferta de financiamiento será clave para determinar si las operaciones relacionadas con AI pueden estabilizarse.

Después de una venta récord por parte de los fondos de cobertura, Goldman Sachs recomienda comprar en la baja: “Elegir selectivamente” inversiones en IA, pero con confianza limitada
Los fondos de cobertura han reducido el apalancamiento en 7 de los últimos 8 días de operaciones, llevando el apalancamiento neto a su punto más bajo en un año. El estratega de Goldman Sachs, Louis Miller, considera que la disminución de la exposición al momentum, la fuerte corrección en los precios de las acciones y la estabilidad en las expectativas de ganancias de los líderes en IA, han creado oportunidades de compra en algunos activos. Sin embargo, Pasquariello admite tener "poca convicción" sobre la dirección del mercado, y aún existen dudas sobre el retorno de la inversión en gastos de capital. Goldman Sachs recomienda una estrategia selectiva en IA.

Precios de las criptos
Más


