
¿Por qué el mercado cripto se convertirá en un "bull market" lento liderado por instituciones en 2026?

Autor: arndxt
Traducción: Tim, PANews
Título original: 2026, el mercado cripto avanza hacia un “bull market lento” dominado por instituciones
Liquidez macroeconómica y política de la Reserva Federal
La mayor conclusión general es: el mercado cripto no se desvinculará de la macroeconomía, sino que se integrará aún más estrechamente con ella.
El momento y la magnitud de la rotación de capital, la trayectoria de las tasas de interés de la Reserva Federal y la forma en que las instituciones adopten el mercado determinarán cómo evolucionará este ciclo.
A diferencia de 2021, la próxima temporada de altcoins (si es que la hay) será más lenta, más selectiva y estará más enfocada en el ámbito institucional.
Si la Reserva Federal implementa una política expansiva mediante recortes de tasas y emisión de bonos, y esto genera un efecto de resonancia con la adopción institucional, 2026 podría convertirse en el ciclo de riesgo más significativo desde 1999-2000, beneficiando al mercado cripto, aunque de una manera más contenida y no explosiva.
1. Divergencia en la política de la Reserva Federal y liquidez del mercado
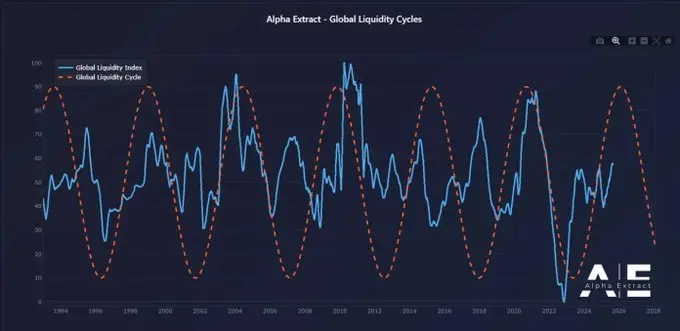
En 1999, la Reserva Federal subió las tasas de interés en 175 puntos básicos, pero el mercado accionario siguió subiendo hasta el pico del 2000. Hoy, los mercados de futuros están valorando el escenario opuesto: un recorte de tasas de 150 puntos básicos para finales de 2026. Si esto se concreta, creará un entorno de inyección de liquidez, en lugar de drenaje.
La estructura del mercado en 2026 podría ser similar en cuanto al apetito por el riesgo a la de 1999 y 2000, pero con una trayectoria de tasas completamente opuesta. Si este análisis es correcto, 2026 podría ver un “superciclo” de mercado, versión reforzada de 1999-2000.
2. Nueva estructura del mercado cripto en comparación con 2021
Comparando el presente con el último ciclo alcista:
-
Disciplina de capital más estricta: el aumento de tasas y la inflación persistente hacen que las empresas sean más selectivas al asumir riesgos.
-
No se repetirá el auge de liquidez de la era COVID: sin un aumento masivo de M2, el crecimiento debe impulsarse por adopción y asignación.
-
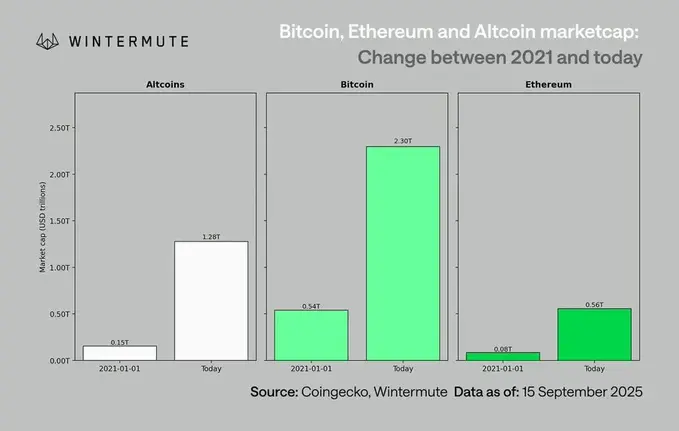
El tamaño del mercado se multiplicó por 10: una base de capitalización mayor implica mayor liquidez, pero reduce la probabilidad de retornos masivos de 50-100 veces.
-
Flujo de capital institucional: con la adopción institucional y mainstream ya establecida, el flujo de capital es más gradual, con rotaciones e integraciones lentas, en lugar de rotaciones explosivas entre activos.
3. Rezago de bitcoin y la cadena de liquidez
Bitcoin muestra un rezago respecto a las condiciones de liquidez porque la nueva liquidez queda atrapada en los mercados de bonos del Tesoro y de dinero. Las criptomonedas, al estar en el extremo más riesgoso de la curva, solo se benefician cuando la liquidez fluye hacia los activos de mayor riesgo.
Catalizadores que impulsan el mercado cripto:
-
Expansión del crédito bancario (ISM>50)
-
Salida de fondos de los fondos del mercado monetario tras recortes de tasas
-
Emisión de bonos a largo plazo por el Tesoro, reduciendo las tasas a largo plazo
-
La debilidad del dólar está aliviando las presiones de financiamiento global
Cuando se cumplen estas condiciones, históricamente el mercado cripto tiende a subir en la fase final del ciclo, es decir, después de las acciones y el oro.
4. Riesgos en el escenario base
A pesar de esta estructura de liquidez alcista, algunos riesgos están emergiendo:
-
Suba de los rendimientos a largo plazo (por presiones geopolíticas).
-
Fortalecimiento del dólar que lleva a un endurecimiento de la liquidez global.
-
Debilidad en los préstamos bancarios o condiciones crediticias más estrictas.
-
La liquidez permanece estancada en fondos del mercado monetario, en lugar de rotar hacia activos de riesgo.
Las características del próximo ciclo estarán menos definidas por shocks especulativos y más por la integración estructural del mercado cripto con los mercados globales de capital.
A medida que confluyen los flujos institucionales, la inversión de riesgo disciplinada y los cambios de liquidez impulsados por políticas, 2026 podría ser un punto de inflexión clave en el que el mercado cripto pase de movimientos volátiles independientes a una correlación sistémica global.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Fuerzas antiterroristas en las calles y el Louvre cerrado: Francia vive una nueva ola de protestas el fin de semana, con disturbios que amenazan con extenderse por Europa
Francia se encuentra inmersa en una nueva ola de protestas violentas, con 70.000 agentes de seguridad desplegados de emergencia y toques de queda en varias ciudades. Macron admitió errores en la gestión de la crisis. Los mercados financieros ya han dado la señal de alarma: el diferencial entre los bonos franceses y alemanes ha alcanzado su nivel más alto desde la crisis de deuda europea, el PMI cayó por debajo del umbral de expansión, las tiendas de lujo han tapiado sus ventanas y el Louvre está cerrado. El municipio de París estima pérdidas de decenas de millones de euros. La agitación corre el riesgo de extenderse por Europa.

Solían comprar frenéticamente, pero ahora el “arsenal” se redujo en 51 billones de won: los pequeños inversores de Corea ya no pueden comprar.
En cuatro meses, el "arsenal" de fondos de pequeños inversores surcoreanos cayó un 36,5%, regresando a los niveles de principios de año. Aunque los minoristas han acumulado compras netas superiores a 75 billones de wones, el flujo de nuevo capital se ha interrumpido y la reposición es mucho más lenta que el ritmo de consumo. Sumado a la caída mensual de casi un 20% del KOSPI, la continua venta neta por parte de inversores extranjeros y las preocupaciones por el riesgo crediticio de la inteligencia artificial, las acciones surcoreanas, sin el respaldo del capital privado, probablemente no verán una recuperación sostenida en el corto plazo.
¡La disolución de las "transacciones de consenso" y el nacimiento de un nuevo consenso! Goldman Sachs responde: ¿Por qué las instituciones están reduciendo significativamente sus posiciones en IA ahora?
La operación extremadamente saturada de "apostar a favor de la AI y en contra de todo lo demás" está siendo dolorosamente desmontada: el mercado ya no se conforma con la narrativa de "quemar dinero", y los gigantes de la nube deben mostrar ingresos reales y visibles mientras destinan 1,1 billones de dólares en gastos de capital. El déficit eléctrico de 40-50 gigavatios, el aumento del costo del dinero y el cambio de paradigma macroeconómico hacia una era de "exceso de gasto" están transformando la inversión en AI de una cuestión de fe a un duro examen de monetización.

El gasto de capital en IA enfrenta un dilema: si se acelera, la liquidez se ve presionada; si se desacelera, se pierde la narrativa de crecimiento
Nomura considera que la narrativa de inversión en IA está atrapada en una contradicción interna: si los gigantes de la nube aceleran el gasto de capital, el flujo de caja libre seguirá consumiéndose y la sostenibilidad del financiamiento se pondrá en duda; si lo desaceleran, significaría que las expectativas de demanda y rentabilidad de la IA no se cumplen. Ambas opciones apuntan a ventas masivas. Las posiciones largas y apalancadas acumuladas durante el boom de los "agentes inteligentes" en septiembre provocaron grandes liquidaciones cuando se dispararon catalizadores negativos, y esto se extendió al mercado de bonos estadounidenses, tipos de cambio y commodities, generando un desapalancamiento sistémico.

Precios de las criptos
Más


