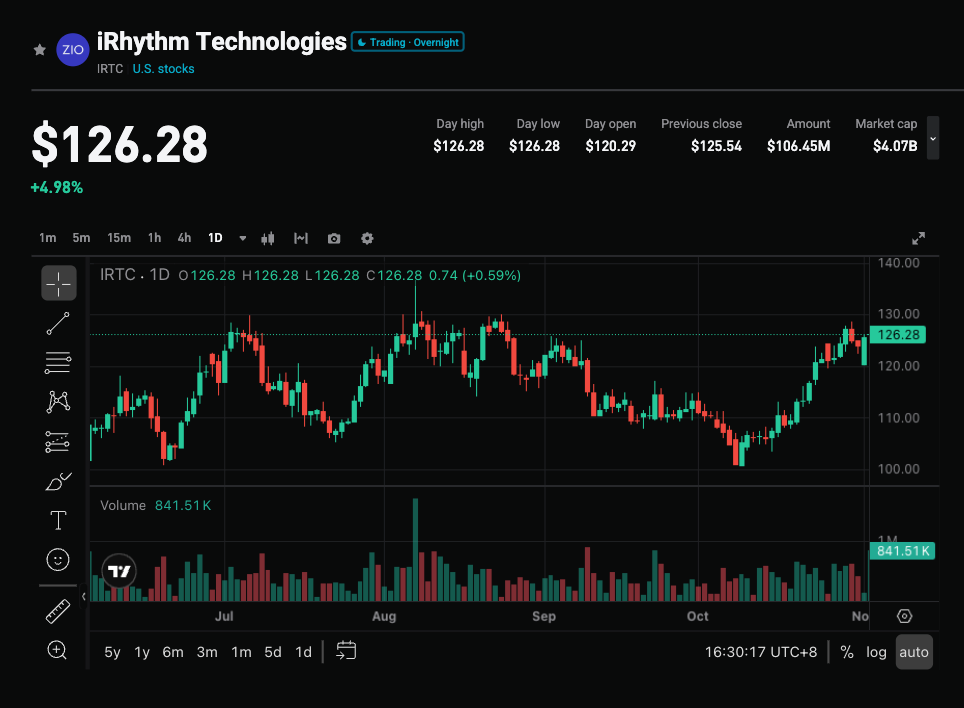
1. Warum sollte man sich derzeit für rIRTC interessieren? Welche Geschichte erzählt der Markt aktuell?
iRhythm Holdings (
NASDAQ: IRTC, Bitget rIRTC) ist ein führendes US-Unternehmen für digitale Medizin. Das Hauptprodukt, das Zio Wearable-Patch, ermöglicht eine langfristige kontinuierliche Überwachung des Herzrhythmus zur Diagnose von Vorhofflimmern und anderen Herzrhythmusstörungen. Es kombiniert tragbare Sensoren + Cloud-
Big Data + firmeneigene KI-Algorithmen, um Millionen von Herzschlägen in klinisch verwertbare Diagnoseergebnisse zu überführen.
Der aktuelle Preis liegt bei etwa 126,17 USD (Schlusskurs 2.11.), die Marktkapitalisierung beträgt rund 4,16 Milliarden USD. Der 52-Wochen-Bereich liegt bei etwa 100,70–192,47, das aktuelle Niveau ist ca. +25 % über dem Tief, aber immer noch -34 % vom Hoch entfernt. Mitte bis Ende Oktober kehrte der Kurs kurz bis 102–106 zurück, danach gab es eine deutliche Erholung, die Performance im letzten Monat war relativ stark, das Gesamtbild bleibt jedoch auf einem relativ niedrigen Niveau.
Die aktuelle Markterzählung wandelt sich von „hochwachsender, aber dauerhaft verlustbringender
Medizinprodukte-Aktie“ zu: Kontinuierliche Validierung des Zio-Kerngeschäfts (mehrere aufeinanderfolgende Quartale mit 20%+ Wachstum) + deutliche Ausbau der Bruttomargen und bereinigte EBITDA + bereits positiver Free Cashflow + KI zur Kostensenkung und Effizienzsteigerung im Einsatz + VitalConnect-Akquisition erweitert Plattformgrenzen (Erweiterung von ambulanten Monitorings auf stationäre sowie Krankenhaus-zum-Heim-Szenarien). Hohes Beta (ca. 1,46) + Wachstumsstory im medizintechnischem Bereich – eignet sich für ein event-driven Trading rund um Quartalsergebnisse.
Klarstellung: Der Short-Bestand beträgt ca. 3,1 Millionen Aktien, etwa 9–10 % des Freiverkehrs, deckt ca. 6–7 Tage ab, gehört zur mittleren Dichte und ist kein extremer Short-Squeeze-Kandidaten. Investieren nach dem Muster „Plattform + KI-Effizienz + Mengensteigerung & Verbesserung der Profitabilität + Ergebnis-Katalysator“, kein blindes Squeeze-Trading. Der Kurs ist vom Tief zurückgekommen, bleibt aber auf relativ niedrigem Level.
2. Überblick zur Fundamentalanalyse
Der digitale Medizinanbieter mit Sitz in San Francisco setzt auf die Zio-Plattform: Patienten tragen das Patch, das fortlaufend EKG-Daten aufzeichnet. KI-Algorithmen helfen den Ärzten, schneller und genauer Herzrhythmusstörungen zu erkennen und so doppelte Untersuchungen bzw. Fehldiagnosen zu minimieren. Q2 2026: Umsatz ca. 224,2 Mio. USD (YoY +20,1 %), GAAP Nettoverlust reduziert auf ca. 400.000 USD; Bereinigtes EBITDA ca. 43,3 Mio. USD (Marge 19,3 %), deutliche Verbesserung gegenüber dem Vorjahreszeitraum; Bruttomarge gesteigert auf 72,8 %. Die Guidance wurde auf Umsatz 880–890 Mio. USD und bereinigte EBITDA-Marge 13 %–14 % erhöht, zudem wurde die VitalConnect-Akquisition (ca. 290 Mio. USD) abgeschlossen, um Monitoring-Szenarien zu erweitern. KI-Algorithmen haben FDA-Fortschritte erzielt – weitere Reduktion manueller Prüfzeiten und Steigerung von Kapazität und Umwandlungspotenzial. Cash und Wertpapiere ca. 591 Mio. USD als Puffer.
Schlüsseldaten: Marktkapitalisierung ca. 4,16 Mrd.; aktueller Preis ca. 126,17; 52W 100,70–192,47 (+25 % vom Tief, -34 % vom Hoch). Shorts ca. 3,1 Mio. Aktien, machen 9–10 % des Freefloats aus, decken ca. 6–7 Tage, institutionelle Beteiligungen relativ hoch. Elastizität kommt aus stabiler Mengensteigerung, Margenausbau, KI-Effizienz und Plattform Expansion, Shorts erzeugen zusätzliches Potenzial, aber nicht als Haupttreiber.
3. Aktuelle Katalysatoren
-
Q3-Finanzergebnisse nach Börsenschluss am 5.11. (Konsens-EPS ca. 0,02 USD, Umsatz ca. 222 Mio. USD, YoY ca. +15 %), Validierung von Mengensteigerung, Margenverbesserung und Jahres-Guidance bei hoher Baseline.
-
Analysten behalten insgesamt ihre Strong Buy / Moderate Buy Ratings bei, durchschnittliches Kursziel ca. 171 USD (+35 %), kürzlich weiterhin Aufwärtsrevisionen oder neue Coverage.
-
Mittelfristig: Kontinuierliche KI-basierte Kostensenkung und Kapazitätsfreisetzung, Synergie mit VitalConnect, Expansion im Bereich Primary Care sowie im internationalen Vertrieb, anhaltend positiver Free Cashflow.
4. Erwartungsdiskrepanz Analyse
Marktwahrnehmung: Medizintechnologie-Aktien mit hohem Wachstum sind extrem bewertungssensitiv – nach deutlichem Rückgang vom Hoch bleibt Unsicherheit, Profitabilität ist noch nicht vollständig stabil, makroökonomisch und im Erstattungssystem bestehen weiterhin Herausforderungen.
Tatsächlich: Das Unternehmen hat kontinuierliche Mengensteigerung bewiesen (mehrere Quartale 20 %+), der operative Hebel erweist sich, bereinigtes EBITDA und Free Cashflow zeigen deutliche Verbesserung; KI-Tools und Plattform-Expansion verringern die Abhängigkeit von reinem Mengenwachstum. Wird für Q3 weiterhin Widerstandsfähigkeit beim Umsatz, Margenverbesserung oder eine optimistischere Guidance bestätigt, besteht die Möglichkeit des Re-Ratings vom Tief. Dies ist die mittelfristige Diskrepanz, kurzfristig dominiert das Ereignis um die Bilanz.
5. Schlüssel-Trade-Level
Klare Logik: Zio-Kernwachstum + KI-Effizienzsteigerung + Margenausbau + VitalConnect Plattform-Skalierung, dreifacher Antrieb. Mittlere Größe, hohe Volatilität (hohes Beta), geeignet für kurzfristige Ereignistrading, nicht für blindes Nachjagen.
Support-Referenz: 110–115 (Startbereich jüngster Erholung und einige Moving Average-Bereiche), stärkerer Support im Bereich 100,70–106 (52W Tief und Oktober-Tief). Kurzfristiger Widerstand zuerst bei 130–135, dann höher.
Kurzfristiges Ziel: Stabil über 130, dann 140–150 (Raum für nächste Erholung), falls Quartalszahlen die Erwartungen übertreffen sind 160–171 (Median der Analystenziele) möglich.
Mittelfristig bei anhaltender Margenverbesserung + validierter Plattform-Synergie und stabilem Segment besteht Potenzial für höhere Bewertungen – das ist kein Niveau, das jetzt schon als Ziel festgelegt werden kann.
Stop-Loss-Referenz: Bei unterschreiten von 110 Vorsicht auf Rücksetzer; unter 100,70 muss die Erholung neu bewertet werden.
Hinweis: Der Kurs ist vom Tief weggekommen, Positionsgröße als elastische Position planen, kein Überladen der Hauptposition, keine Überlagerung mit anderen hochvolatilen Medtech- oder bereits empfohlenen Titeln.
Exklusive Bitget-Vorteile
rIRTC 7×24 Handelsmöglichkeit – mit Bitget rToken rIRTC kann jederzeit getradet werden (kein Warten auf US-Börsenöffnung, Ergreifen von Afterhour und Overnight-Bewegungen direkt), transparente Preise, automatisches Tracking ohne manuelles Monitoring.
Risikohinweis
Das größte Risiko besteht darin, dass in der Q3-Bilanz Mengenwachstum oder Margen unter den Erwartungen liegen, die Guidance schwach ausfällt, oder dass das makro- und Erstattungssystem sich verschlechtert. Obwohl der aktuelle Kurs weit vom Hoch entfernt ist, ist die Bewertung sehr sensibel für Wachstum und Margenverbesserung; sobald die Ergebnisse oder Guidance enttäuschen, gibt es eine schnelle Korrektur. Das Medizinproduktegeschäft bleibt wettbewerbsintensiv und mit Unsicherheiten in der Erstattungslandschaft behaftet; VitalConnect-Integration und KI-Einführung unterliegen operativen Risiken. Shorts sind zwar vorhanden, aber nicht extrem überladen – nach emotionalen Impulsen kann sich der Handel leicht zurückziehen. Bei hochvolatilen Titeln sind Positionsgrößen und Stop-Loss-Disziplin entscheidend.

 2026/11/03 08:33