
Warum will Marvell Lumentum für hundert Milliarden Dollar übernehmen? Die Gründe dahinter!

115 Milliarden US-Dollar Übernahme – das Ergebnis sind gleichzeitige Kursverluste beider Unternehmen. Warum kauft Marvell dennoch Lumentum?
Die Begründung dahinter ist klar: So begehrt AI-Chips auch sind, fehlt ein entscheidender Laser, kann das Gesamtsystem eventuell nicht ausgeliefert werden. Marvell möchte diesen Engpass im eigenen Haus lösen, aber die Aktionäre befürchten: Hat das Unternehmen einen zu hohen Preis auf sich genommen, nur um nicht von Zulieferern blockiert zu werden?
115 Milliarden Dollar – Marvell kauft Produktionskapazitäten für kritische optische Komponenten, die bereits bis 2029 vorbestellt sind.
Am 2. November hat Marvell (MRVL) angekündigt, eine Vereinbarung zur Übernahme von Lumentum (LITE) zu schließen – ausschließlich Aktien werden eingesetzt, der implizierte Unternehmenswert liegt bei ca. 115 Milliarden US-Dollar inklusive Schulden. Wichtig: Es handelt sich nicht um eine Barzahlung und die Transaktion ist noch nicht abgeschlossen, der Vollzug wird für die erste Jahreshälfte 2028 erwartet und bedarf noch der Zustimmung der Aktionäre und Behörden.
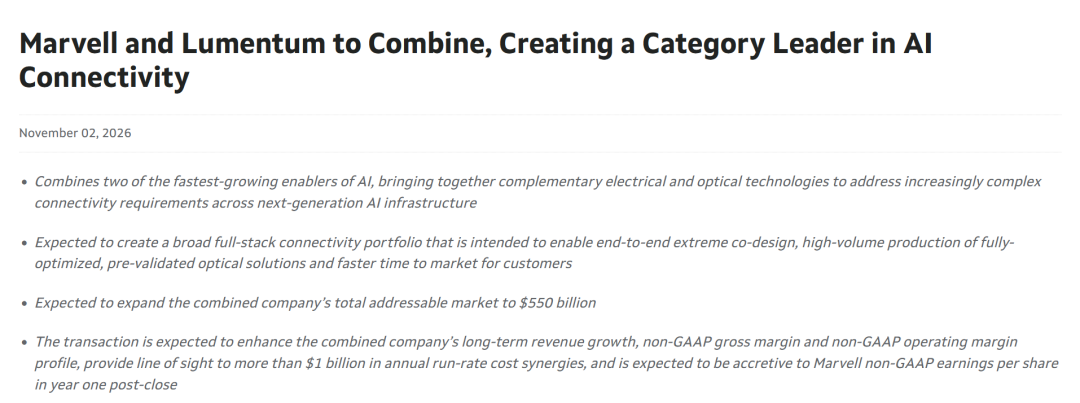
Doch der Markt applaudiert dieser Großtransaktion nicht. Nach der Bekanntgabe des Deals fielen sowohl die Kurse von Marvell als auch Lumentum deutlich. Die Bedeutung der optischen Kommunikation wird von Investoren erkannt, aber der Preis dieser Übernahme bleibt umstritten.
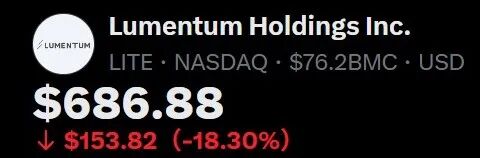
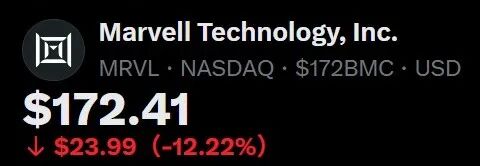
Das sind die zwei Fragen, die wir auseinandernehmen müssen: Warum muss Marvell unbedingt kaufen und ist dieser Preis für die Aktionäre gerechtfertigt?
I. Das AI-Bottleneck wandert von der Rechenleistung zur Übertragung
Je größer der AI-Cluster, desto höher der Druck auf den Datenaustausch zwischen den Chips – optische Verbindungen sind deshalb in immer mehr Anwendungsfeldern vertreten. Die Laser und die Herstellkompetenz von Lumentum sind hierbei zentrale Elemente.
Wallstreet Investment Network kommentiert: Marvell will vom zusätzlichen Budget profitieren, das die Kunden abseits der Rechenchips ausgeben: Interconnect-Chips gemeinsam mit optischen Komponenten anbieten, um in einem AI-System mehrere Geschäftsfelder zu besetzen.
II. Warum nicht einfach einkaufen, sondern übernehmen?
Wären die Laser jederzeit verfügbar, wäre ein Liefervertrag effizienter als die Komplettübernahme eines Unternehmens.
Doch die Versorgungslage ist angespannt.
Der CEO von Lumentum hat angegeben, dass Kapazitäten für bestimmte optische Komponenten bereits bis Anfang 2029 ausgebucht sind, Kunden sichern sich sogar Aufträge für 2030.
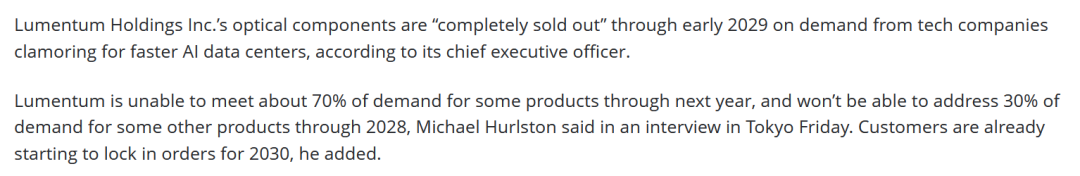
Das bedeutet: Selbst wenn Marvell Designaufträge von Kunden hat, braucht es die Kooperation mit Zulieferern, um wie geplant ausliefern zu können.
Die Bedeutung der Übernahme besteht aber nicht nur darin, „Lieferfähigkeit zu sichern“.
Marvell ist spezialisiert auf Interconnect-Chips, Netzwerkswitches und kundenspezifische Chips; Lumentum liefert Laser, optische Transceiver und Fertigungstechnologien wie Indiumphosphid. Zusammengenommen sollen elektrische Chips und optische Komponenten bereits bei der Entwicklung gemeinsam optimiert werden, sodass Kunden unterschiedliche Produkte nicht mehr selbst kombinieren und verifizieren müssen.
Man könnte es so formulieren: Von „Einzelteile kaufen und selber abstimmen“ zum Lieferanten, der eine abgestimmte Komplettlösung direkt bereitstellt.
Wenn das gelingt, kaufen Kunden nicht nur einen Chip, sondern profitieren von kürzerer Markteinführungszeit, stabileren Lieferungen und effizienteren Gesamtsystemen – mögliche nachhaltige Wettbewerbsvorteile.
III. Marvell will das Wettbewerbsverhältnis zu Broadcom ändern
Der Deal bringt Marvell näher an die Position eines Komplettanbieters für AI-Verbindungen und stärkt die Konkurrenz zu Broadcom.
Wenn Kunden das nächste Generationen-Datacenter entwerfen, steht die Frage im Mittelpunkt, ob die Gesamtlösung abgestimmt ist und nicht nur die Einzelparameter eines Bauteils.
Ein breiteres Produktportfolio erhöht die Chancen, bei der Systementwicklung früh berücksichtig zu werden und Abnehmer für mehrere Komponenten zu gewinnen. Hat man hingegen nur ein oder zwei Produkte, sind selbst Exzellenz oft von anderen Lieferketten abhängig.
Deshalb sollte man die Übernahme nicht nur als den Kauf „einer weiteren Laserfirma“ betrachten: Marvell zielt auf einen größeren Anteil an der nächsten Generation der AI-Infrastruktur ab.
IV. Warum fallen die Aktien beider Unternehmen gemeinsam?
Im Fokus steht die Struktur des reinen Aktientauschs.
Gemäß Vereinbarung erhält jeder Lumentum-Aktionär 4,5 Marvell-Aktien pro gehaltene Lumentum-Aktie. Nach Abschluss sollen die bisherigen Lumentum-Aktionäre etwa 33 % des fusionierten Unternehmens halten, die Marvell-Aktionäre etwa 67 %.
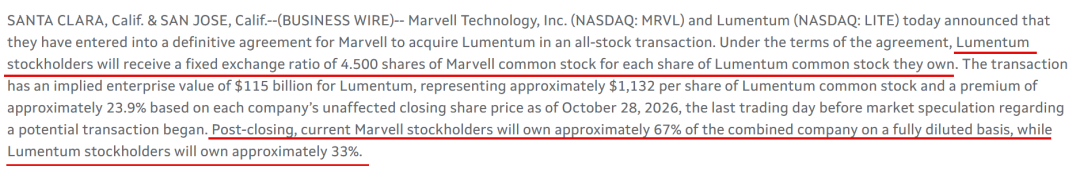
Daher erhalten Lumentum-Aktionäre keinen festen Geldbetrag.Fällt der Marvell-Kurs, sinkt auch der Marktwert der 4,5 erhaltenen Marvell-Aktien. Deshalb können Käufer und Übernommene nach der Deal-Ankündigung gemeinsam fallen.
Für Marvell-Aktionäre bleibt die Frage: Rechtfertigt der zusätzliche Geschäftszuwachs eines Drittels der Fusion den Aufwand bei Gewinn und Cashflow pro Aktie?
Das Unternehmen prognostiziert über 1 Milliarde Dollar jährliche Kostensynergien und eine Steigerung des Non-GAAP-Gewinns pro Aktie im ersten Jahr nach Abschluss.
Zumal die Transaktion erst bis zur ersten Jahreshälfte 2028 abgeschlossen sein soll. Bis dahin könnten AI-Investitionen, optische Komponenten und Technologien sich ändern.
Der heute gezahlte Aufpreis für knappe Kapazitäten muss durch die zukünftige Geschäftsentwicklung zurückgewonnen werden.
Mein Fazit: Die Strategie ist sinnvoll, der Preis bleibt zu beweisen
Wallstreet Investment Network sagt: Der Deal stärkt die Branchenmeinung, dass AI-Investitionen zunehmend auf optische Verbindungen ausgeweitet werden – Schlüsselkomponenten und Fertigung beeinflussen das System zunehmend.
Doch ich werde Marvell nicht nur wegen einer großen Übernahme positiv bewerten, ebensowenig die ausbleibende Prämie bei Lumentum als sicheren Gewinn betrachten. Bei einem fixen Aktientausch verändert der Kurs des Käufers laufend den Transaktionswert.
Im Folgenden achte ich auf drei Dinge:
Kann Lumentum nach dem Ausbau angespannten Lieferungen in tatsächliche Auslieferungen und Cashflow umwandeln?
Können beide Unternehmen vereinte Produkte und Kundennachweise liefern, statt nur eine vergrößerte Marktprognose?
Deckt die erhöhte Gewinnmarge die Aktienverwässerung, Integrationskosten und weitere Investitionen?
Meine Haltung: Ich bleibe optimistisch gegenüber der Nachfrage nach optischen Verbindungen, aber die Disziplin beim Preis der Übernahme bleibt. Ohne klareren Weg zur Gewinnrealisierung, werde ich nicht nur wegen „AI braucht Optik“ kaufen.
Marvell möchte mit der Milliardenübernahme die Initiative im künftigen Wettbewerb um AI-Verbindungen sichern. Für die Aktionäre gibt es letztlich nur eine entscheidende Frage:Kann diese Initiative dafür sorgen, dass jede Aktie mehr verdient?
Werden Sie VIP-Mitglied bei Wallstreet Investment Network
Erhalten Sie exklusive Nachrichten aus der Wall Street und Zugang zu quantitativen Analysetools
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Intel-Aktienkurs stürzt innerhalb eines Monats um 45 % ab, PCs machen weiterhin etwa die Hälfte des Unternehmensumsatzes aus und das Vertrauen der Auftragsfertigungskunden gerät ins Wanken
Die anhaltende Schwäche des Intel-PC-Marktes sowie die hohen Kosten für Speicher und andere Komponenten sind die Hauptursachen, wobei das PC-Geschäft immer noch etwa die Hälfte des Gesamtumsatzes ausmacht. Um die Kapazitätsengpässe im Rechenzentrum zu lindern, verlagert Intel einen Teil der Produktionskapazität in den Werken in Oregon vom 18A-Prozess auf den Intel 3-Prozess, wobei das Vertrauen in die Auftragsfertigung erneut auf die Probe gestellt wird. Experten sagen, dass Intel kein vertrauenswürdiger Zulieferer ist, wenn das Unternehmen neben der Deckung des eigenen Bedarfs keine überschüssige Kapazität hat.
Das Umsatzwachstum von Anthropic im dritten Quartal verlangsamt sich, vor dem Börsengang entstehen Risiken durch Finanzierungszusagen für nahezu 900 Milliarden Rechenleistung.
Das Umsatzwachstum von Anthropic verlangsamt sich, wodurch das Risiko der Finanzierung vor dem Börsengang steigt.
Nomura: KI-Datenzentren sind sehr profitabel, der Rückgang der Technologiewerte ist eine „Fehleinschätzung“ des Marktes
Nomura erklärte, dass der Markt den negativen freien Cashflow der Tech-Giganten fälschlicherweise als „KI macht keinen Gewinn“ interpretiere, was in Wirklichkeit eine grundsätzliche Verwechslung der Konzepte Gewinn und Cashflow darstelle. Während die AWS-Gewinnmarge bei 38,7 % liegt und Google Cloud im Jahresvergleich um 103 % wächst – die Cloud-Geschäfte also stark expandieren –, ist der negative FCF lediglich ein Zeitunterschied, verursacht durch den J-Kurven-Effekt. Nomura stellt klar fest, dass Kursrückgänge aus diesem Grund eine hervorragende Einstiegsmöglichkeit für langfristige Investoren bieten.

Krypto-Preise
Mehr


