
Wer kann den Absturz der Technologiewerte stoppen? Nomura: Die Wahl bringt nichts, nur die Fed kann helfen!

Globale Technologieaktien stecken tief in einer Korrektur fest. Der Markt hofft allgemein darauf, dass nach den US-Zwischenwahlen klarere politische Signale eine Erholung ermöglichen. Doch Nomura-Stratege Naka Matsuzawa sorgt für Ernüchterung. Er betont klar, der Einfluss der Zwischenwahlen auf den Aktienmarkt sei deutlich geringer als vom Markt erwartet, und der einzige wirkliche Katalysator zur Beendigung der Talfahrt der Technologieaktien sei das Ende der Zinserhöhungen durch die Federal Reserve.
In seinem makrostrategischen Wochenbericht vom 30. Oktober prognostizierte Matsuzawa, dass während der Wahlwoche am 2. November US-Aktien schwach, US-Anleihen stark, der Dollar schwach und der Yen stark tendieren werden. Er ist der Ansicht, dass die Schwäche der Technologieaktien nicht in der Unsicherheit der Wahl begründet liegt, sondern in den belasteten Aussichten für AI-Investitionen und anhaltenden Kreditängsten – zwei tiefere Haupttrends. Vor diesem Hintergrund sei die kurzfristige Erholung von Halbleiteraktien sowohl nicht nachhaltig als auch nicht breit genug, um die globale Technologiebranche insgesamt zu beleben.
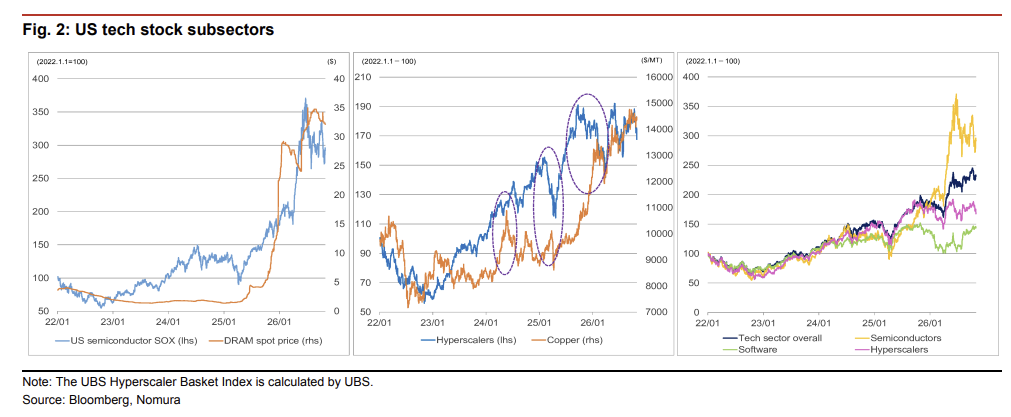
Die Marktrolle der Zwischenwahlen wird überschätzt
Die gängige Markterwartung geht davon aus, dass wenn die Demokratische Partei sowohl das Repräsentantenhaus als auch den Senat gewinnt, die US-Aktienmärkte fallen, Anleihen steigen und der Dollar schwächer wird. Grund dafür sind Sorgen über eine Pattsituation in der Fiskalpolitik und verschärfte AI-Regulierung (einschließlich Beschränkungen beim Bau von Datenzentren).
Doch Matsuzawa sieht das skeptisch. Er verweist auf zwei entscheidende Beweise: Erstens, der Ereignisaufschlag rund um die Zwischenwahlen in Terminmärkten sei deutlich gesunken; zweitens, die Aktien der Unternehmen, die voraussichtlich von schärferer Regulierung getroffen würden, hinken dem Markt nicht merklich hinterher. Mit anderen Worten: Der aktuelle Rückgang der Technologieaktien ist nicht notwendigerweise direkt mit den Sorgen über strengere Regulierung verbunden, die Wahl selbst ist vermutlich kein Haupttreiber für die Finanzmärkte.
Daher zieht er das Fazit: Die Unsicherheit über Technologieaktien wird nach der Wahl nicht verschwinden, und jene Anleger, die auf eine Erholung des Marktes nach der Wahl hoffen, werden wahrscheinlich enttäuscht werden.
Rotation innerhalb des Technologiesektors – tiefergehende Probleme
In der vergangenen Woche zeigte sich eine deutliche Spaltung im Technologiesektor. Halbleiteraktien, die seit Juli die Verluste anführten, erholten sich, während die zuvor widerstandsfähigeren Hyperscaler und Softwareaktien zurückgingen.
Matsuzawa widerspricht der Vorstellung, es handle sich um eine einfache Fondsrotation innerhalb des Sektors. Dahinter stecke eine tiefere Logik, die analysiert werden müsse.
Aktuell zeigen Investoren zwei deutliche Präferenzen: Erstens, überraschende Resultate im Kerngeschäft werden nicht besonders honoriert, schwache Ergebnisse werden dagegen hart bestraft; zweitens, im Vergleich zu aggressiven Investitionsplänen bevorzugt der Markt vorsichtigere Investitionen, eine Verbesserung des Cashflows und eine Steigerung der Aktionärsrendite. Das spiegelt tiefe Sorgen über eine erhebliche Verlangsamung der AI-Investitionen wider.
Im Bereich Halbleiter: Der SOX-Halbleiterindex stieg diese Woche um 6,9 %, und auch japanische sowie südkoreanische Halbleiteraktien kommen noch nicht aus der Korrektur. Kapitalgüter- und Maschinenaktien – meist Frühindikatoren für erwartete AI-Investitionserholung – zeigen ebenfalls keine Belebung, was das fortbestehende mangelnde Vertrauen in die Aussichten für AI-Investitionen unterstreicht.
Kreditrisiken und Zinserhöhungen der Federal Reserve – zwei zentrale Triebfedern
Auf dem Anleihemarkt gab es diese Woche eine interessante Entwicklung: Trotz gelockerter Kreditängste gingen die US-Langfristzinsen zurück, während die Langfristzinsen in Japan und Deutschland stiegen. Matsuzawa führt diese Divergenz auf den unterschiedlichen Grad an „hawkish“ oder „dovish“ Notenbankentscheidungen im Vergleich zu den Markterwartungen zurück.
Die Federal Reserve zeigte sich diesmal etwas dovisher als der Markt erwartet hatte und gab zu, dass die finanziellen Bedingungen bereits strenger geworden seien. Auch die Europäische Zentralbank gestand dies ein, signalisierte aber klar eine Zinserhöhung im Dezember; die Bank of Japan erwähnte keine strikteren finanziellen Bedingungen, genehmigte aber, dass die Kerninflation 2 % erreichte und korrigierte die Inflationsprognosen nach oben.
Zu den Gründen für die Entspannung bei den Kreditängsten in dieser Woche stellt Matsuzawa zwei Interpretationen vor: Erstens sei dies vor allem durch die gesunkenen Zinserwartungen in den USA getrieben; zweitens hätten bessere Quartalsberichte und verbesserte IPO-Perspektiven das Vertrauen in die Finanzierungsfähigkeit von Tech-Unternehmen gestärkt. Angesichts der schwachen Performance von Hyperscaler-Aktien diese Woche favorisiert er die erste Interpretation. Sollte der US-Arbeitsmarktbericht nächste Woche die Erwartungen übertreffen, könnte das die Zinserwartungen wieder erhöhen und die Kreditängste neu befeuern; die Lage würde noch komplexer.
USD und JPY: Kreditstimmung dominiert, Zinserwartungen treten in den Hintergrund
Im Devisenmarkt zeigte der US-Dollar diese Woche Stärke, der Yen dagegen Schwäche; das USD/JPY-Paar fiel in die Spanne von 157,5 bis 158,0. Diese Entwicklung ist teils überraschend – sinkende US-Zinserwartungen sollten eigentlich dem Dollar schaden. Doch gelockerte Kreditängste beflügelten die Erholung von Halbleiter- und Bankaktien, wodurch die US-Aktien relativ stark blieben und Kapital zurück in Dollar-Anlagen floss.
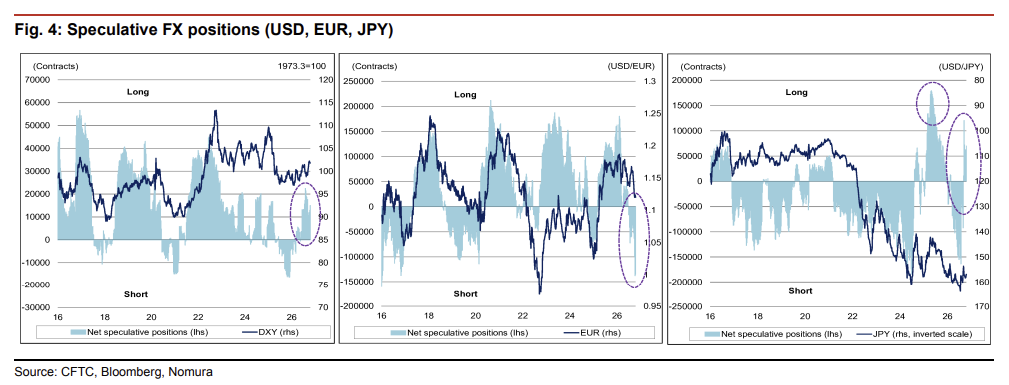
Matsuzawa warnt: Sollte die Erholung bei Halbleiter- und Bankaktien nicht nachhaltig sein, gewinnt die Logik sinkender Zinserwartungen wieder die Oberhand und der Dollar steht vor einer stärkeren Abwärtsbewegung.
Zum Yen: Spekulative FX-Positionen bis zum 20. Oktober zeigen einen Anstieg der Yen-Longs, aber das derzeitige Positionsvolumen entspricht nur 39 % des Höchststands während der US-Zollkrise im April 2025 – also ist noch viel Raum für weitere Yen-Long-Aufstockung.
Nur ein Ende der Zinserhöhungen durch die Federal Reserve kann den Stillstand aufbrechen
Matsuzawa hebt klar hervor, dass es aktuell nahezu keinen Katalysator gibt, der globale Technologieaktien aus ihrer Schwäche befreien könnte. Wahlergebnisse, Sektorrotation, Einzelberichte – all diese Faktoren reichen nicht aus, um die grundlegende Logik im Technologiesektor zu verändern.
Er schreibt im Bericht, das derzeit wichtigste identifizierbare Potenzial liegt im Ende der Zinserhöhungsphase der Federal Reserve. Solange dies nicht eintritt, werden Technologieaktien weiterhin unter dem Bewertungsdruck strenger Finanzbedingungen leiden und Zweifel an der Nachhaltigkeit von AI-Investitionen nicht schwinden.
In Bezug auf den künftigen Kurs hält Matsuzawa an seiner bisherigen Kernprognose fest: Vor einer echten politischen Wende der Federal Reserve ist eine substanzielle systematische Erholung bei globalen Technologieaktien unwahrscheinlich.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Lebenslange Narben: Goldman Sachs entdeckt, dass durch KI ersetzte Arbeiter oft Schwierigkeiten haben, neue Beschäftigung zu finden und häufig in das nächste Jagdrevier der KI geraten.
Die KI-bedingten Entlassungen breiten sich bereits in der gesamten Branche aus! Goldman Sachs warnt: Betroffene geraten in eine gefährliche "Einstellungsfalle" – nicht nur ist die Wiedereinstellung schwierig, sondern 75 % werden erneut innerhalb des KI-Ersatzbereichs landen. Noch gefährlicher ist: Sobald die Wirtschaft sich abschwächt, könnten Millionen aufgestaute KI-Entlassungen gleichzeitig zum Ausbruch kommen – der eigentliche Sturm der Arbeitslosigkeit steht erst am Anfang.

Entscheidung über den Markttrend nächste Woche! Größtes Rätsel der US-Zwischenwahlen: Republikaner halten überraschend den Senat vs. Demokraten gewinnen mehr als 53 Sitze
Citigroup ist der Ansicht, dass die Erwartung eines Durchmarsches der Demokraten durch beide Kammern im US-Aktienmarkt bereits weitgehend eingepreist ist, und dass die Kontrolle des Senats der entscheidende Faktor bleibt. Sollte die Republikanische Partei überraschend den Senat halten, könnten die US-Aktien bis zum Jahresende Unterstützung erhalten; gewinnen die Demokraten mehr als 53 Sitze, werden die Erwartungen einer Erhöhung der Unternehmenssteuern, fiskalische Verhandlungen und regulatorische Risiken im Zusammenhang mit KI-Rechenzentren Druck auf den Markt ausüben.
Das "Perfektsturm"-Szenario für KI: Der Anleihenmarkt gibt das Signal, Quartalsberichte verschärfen die Lage, und die Wahlen setzen den "letzten Schlag"?
Die KI-Euphorie steht unter dreifachem Druck durch den Anleihemarkt, Unternehmensberichte und politische Risiken: Die Finanzierungshürden steigen, der Markt für Unternehmensanleihen von KI-Cloud-Firmen ist nahezu geschlossen; die Kapitalausgaben von Technologiegiganten steigen stark an, der freie Cashflow verschlechtert sich, was den Aktienkurs belastet; mit den anstehenden Zwischenwahlen könnte die wachsende Opposition gegen Rechenzentren zu einer Verschärfung der Regulierung führen. Der Markt bewegt sich weg von der reinen Jagd nach Rechenleistung hin zu einer kritischen Hinterfragung der Investitionsrendite.

Das dringendste Engpass der aktuellen KI: Günstige Finanzierungsmittel gehen zur Neige!

Krypto-Preise
Mehr


