
Von der Veröffentlichung des CPI bis zum rapiden Anstieg der Zinssätze: Analyse der Ursachen für den Rückgang des Goldpreises

汇通网 15. September berichtet—— Mehrere Faktoren treiben den Realzins von US-Staatsanleihen nach oben, Gold bleibt unter Druck, der Wendepunkt der Marktbewegung wird eng an US-Daten verfolgt.
Am Dienstag (15. September) während der asiatischen und europäischen Handelszeiten setzte der Kassapreis für Gold seinen Rückgang fort und notiert aktuell bei 4276 US-Dollar, ein Minus von 0,52%.
In letzter Zeit steigen die Realzinsen kontinuierlich. Nach der Veröffentlichung des CPI wurde kurzfristig angenommen, dass die Realzinsen kurz zurückgehen würden, letztlich gab es jedoch nach einem leichten Rückgang eine starke Erholung, die sogar stärker ausfiel als die nominalen Zinsen, wie sie durch die Zehnjahresrenditen repräsentiert werden.
Nach der Formel gilt: Nominalzins = Realzins + Inflationserwartung + Inflationsrisikoprämie (IRP). In der Regel werden Inflationserwartung und Inflationsrisikoprämie IRP zusammengefasst, aber für eine klare Betrachtung der zur Marktbewegung beitragenden Faktoren müssen diese separat analysiert werden. Am Tag der CPI-Veröffentlichung war es notwendig, die IRP-Komponente einzeln zu betrachten.
Das bedeutet, dass der Rückgang des Nominalzinses an diesem Tag durch den starken Rückgang der IRP verursacht wurde, weil der Markt, trotz leicht über den Erwartungen liegender Inflation, nicht mehr mit einer starken Verschlechterung rechnete. Der intrinsische Anstieg des Realzinses ist allerdings der eigentliche Grund für die steigenden Zinsen und der Hauptfaktor für den jüngsten Rückgang des Goldpreises.
Stabilität der Inflation: Verlängerung der Hochzinsphase
Die Inflation in den USA geht nicht in eine explosive Richtung, aber der Rückgang erfolgt viel langsamer als von den Märkten erwartet – insbesondere die Kerninflation im Dienstleistungssektor und die Mietpreiskomponente zeigen starke Beständigkeit.
Solange die Inflation nicht ausreichend sinkt, hat die Federal Reserve keinen Spielraum für schnelle Zinssenkungen. Der Markt muss kontinuierlich die Dauer der Hochzinsphase nach oben korrigieren und behält sogar die Möglichkeit einer weiteren Zinserhöhung im Auge.
Im Rahmen der Zinsanalyse entspricht der Realzins dem Nominalzins abzüglich der Inflationserwartung. Die Persistenz der Inflation stützt die Inflationserwartung, und da der Nominalzins nicht sinkt, treiben beide Faktoren gemeinsam den Realzins nach oben. Die TIPS-Renditen steigen entsprechend.
Dies ist der zentrale und nachhaltigste Treiber für den aktuellen Anstieg der Realzinsen.
Wirtschaftliche Fundamentaldaten: Gleichgewichtszins verschiebt sich nach oben
Die US-Wirtschaft ist nicht in eine Rezession geraten; Konsum und Beschäftigung zeigen unerwartete Widerstandsfähigkeit und die Wirtschaft kann das aktuelle Hochzinsumfeld verkraften.
Nach dem klassischen Fisher-Modell ist der Realzins die tatsächliche Rendite auf reale Investitionen, die durch das Gleichgewicht von Sparangebot und Investitionsnachfrage bestimmt wird: Wenn die Wirtschaft robust ist, Unternehmen investitionsfreudig sind und die Kapitalrendite hoch bleibt, steigt die tatsächliche Kosten des Kapitals – das Gleichgewicht der Realzinsen verschiebt sich nach oben.
Der Markt preist nicht mehr ein, dass „die Federal Reserve bald gezwungen sein wird, die Zinsen zur Rettung der Wirtschaft zu senken“. Das Verschwinden dieser Erwartung erhöht weiter die zukünftigen Erwartungen an die Politikzinsen und wirkt im Zusammenspiel mit der Inflationspersistenz, wodurch der Realzins weiter steigt.
Nicht die Zinserhöhung schädigt die Wirtschaft, sondern die Wirtschaft hält stand, sodass die Zinsen auf hohem Niveau bleiben können – dies ist der grundlegende Hintergrund des aktuellen Zinsanstiegs.
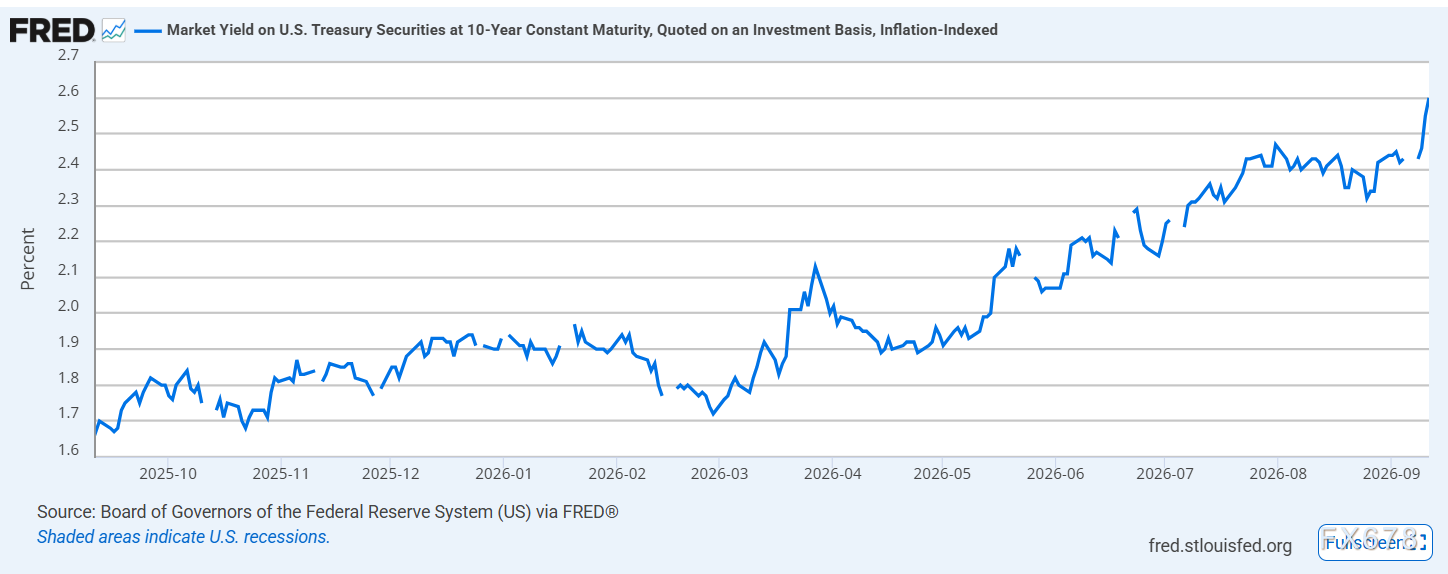
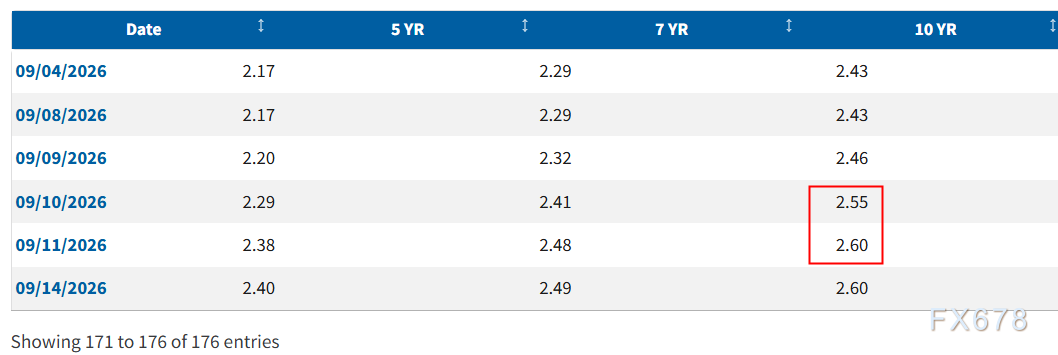
(Übersicht der 10-jährigen TIPS-Renditen, Quelle: Federal Reserve)
Vergleicht man die 10-jährigen US-Staatsanleihen mit TIPS, zeigt sich, dass nach der CPI-Veröffentlichung die Rendite der 10-jährigen Staatsanleihen um 0,12 bp stieg, die TIPS jedoch um 0,5 bp; der Hauptantrieb bestand darin, dass die IRP wegen nachlassender Inflationsängste stark um 0,48 bp zurückging.
Störende Ölpreise: Verstärkung der Hochzins-Erwartung
Die anhaltende Volatilität der internationalen Ölpreise ist ein nicht zu unterschätzender Faktor auf der Angebotsseite hinter der aktuellen Persistenz der Inflation.
Geopolitische Konflikte, globale Fehlanpassungen von Angebot und Nachfrage und weitere Faktoren sorgen dafür, dass die Ölpreise nicht nachhaltig sinken, sondern an wichtigen Marken immer wieder steigen.
Als der wichtigste Rohstoff trägt der steigende Ölpreis über Verkehr, Chemievorprodukte, Konsumgüter sowie andere Kanäle zum Anstieg der Endverbraucherpreise und erhöht somit den Inflationsdruck von außen.
Aus der Sicht des Zinsanalyse-Rahmens hat die Ölfpreisschwankung eine doppelte Wirkung auf den Realzins.
Zum einen verstärken die wiederholten Ölpreisanstiege die Unsicherheit beim Rückgang der Inflation, erhöhen gegebenenfalls die Inflationserwartungen und erschweren damit der Federal Reserve den Beginn eines Zinssenkungszyklus; zum anderen ist der Ölpreis ein Angebotsschock, der die Kosteninflation und nicht die Nachfrageinflation antreibt. Dieser „Stagflationsdruck“ veranlasst die Fed, den Schwerpunkt eher auf Inflationsbekämpfung als auf Wirtschaftswachstum zu setzen und verlängert somit die Hochzinsphase und treibt den Realzins weiter nach oben.
Zudem führt die Unsicherheit bei den Ölpreisen phasenweise zu einer Erhöhung der Inflationsrisikoprämie IRP.
Wenn der Markt befürchtet, dass die steigenden Ölpreise einen zweiten Inflationszyklus auslösen, wird die IRP erhöht; die nominalen US-Staatsanleihen erhalten auf Basis steigender Realzinsen einen zusätzlichen Inflationsrisikozuschlag, verstärkt durch die Angebotsdruck auf Staatsanleihen, was zu höheren Laufzeitprämien führt und den langlaufenden Zinsanstieg beschleunigt – einer der Hauptgründe für sprunghafte Anstiege der zehnjährigen Staatsanleihen weltweit.
Versorgungsdruck bei US-Staatsanleihen: Laufzeitprämie steigt und politische Stützung bleibt aus
Das Defizit des US-Bundeshaushalts bleibt hoch, das Finanzministerium emittiert weiterhin große Mengen langfristiger Staatsanleihen. Der Markt befürchtet ein Überangebot dieser Anleihen, weshalb Investoren eine höhere Laufzeitprämie verlangen, um überhaupt langlaufende Anleihen zu übernehmen, was von der Angebotsseite die nominalen Renditen steigen lässt.
Gleichzeitig sehen Marktteilnehmer die Wirkung des Rückkaufprogramms des Finanzministeriums für US-Staatsanleihen überwiegend skeptisch.
Fast die Hälfte der Fondsmanager erwartet, dass die Rückkäufe kaum Einfluss auf die Renditen haben, fast ein Drittel glaubt sogar, dass sie die Renditen steigern werden. Das Ausbleiben der politischen Unterstützung nimmt dem Rentenmarkt quasi das „Sicherheitsnetz“. Die Bewertung von Langläufern wird dadurch fragiler und bei konzentrierten Verkäufen kann es schnell zu steilen Renditeanstiegen kommen.
Zusammenfassung und technische Analyse:
Gold ist eine zinslose, langlaufende Anlage. Seine Bewertung hängt maßgeblich vom Realzins als zentralem Diskontierungsfaktor ab.
Ein Anstieg des Realzinses erhöht die Opportunitätskosten für das Halten von Gold, der Barwert der zukünftigen (nullzinsigen) Cashflows sinkt und der Goldpreis wird dauerhaft unter Druck gesetzt.
Die aktuellen realen Zinsanstiege werden von mehreren stabilen Trends getragen: persistente Inflation verlängert die Hochzinsphase, wirtschaftliche Stabilität treibt den Gleichgewichts-Realzins nach oben, starke Ölfpreisschwankungen verstärken die Angebotsinflationserwartungen und der Angebotsdruck bei US-Staatsanleihen erhöht die Laufzeitprämie.
Diese Faktoren bilden gemeinsam ein solides Fundament für den Anstieg der Realzinsbasis und sind keine kurzfristigen Stimmungsschwankungen.
Der leichte Rebound des Goldpreises durch den Rückgang der IRP ist letztlich nur einmalige Reaktion auf das Abklingen von Extremrisiken, eine schwache Kraft, die dem dauerhaften Druck eines steigenden Realzinses auf Gold nicht entgegenwirken kann.
Daher bleibt die belastete Situation des Goldpreises im mittleren Zeitraum bestehen, solange sich beim Realzins kein klarer Wendepunkt zeigt.
Dieser Beitrag betrachtet vor allem die Zinsdimension, aber die Goldpreisbildung ist nicht allein durch die Zinsen bestimmt. Zentralbankkäufe, Dollar-Vertrauen/Währungsverfall und Nachfragetrieb durch Flucht in sichere Anlagen sind ebenso eigenständige Nachfragefaktoren, die den Einfluss der Realzinsen phasenweise ausgleichen können. Im Rahmen dieser Analyse werden diese Aspekte nicht ausgeführt und bleiben weiteren Diskussionen vorbehalten.
Technisch: Der Kassapreis für Gold befindet sich aktuell auf niedrigem Niveau und wird durch die Nackenlinie einer kleinen Kopf-Schulter-Formation gestützt – es gibt eine kleine Kopf-Struktur, aber niedrig platzierte Kopf-Formationen sind oft Bärenfallen, daher müssen Long-Anleger nicht zu nervös sein.
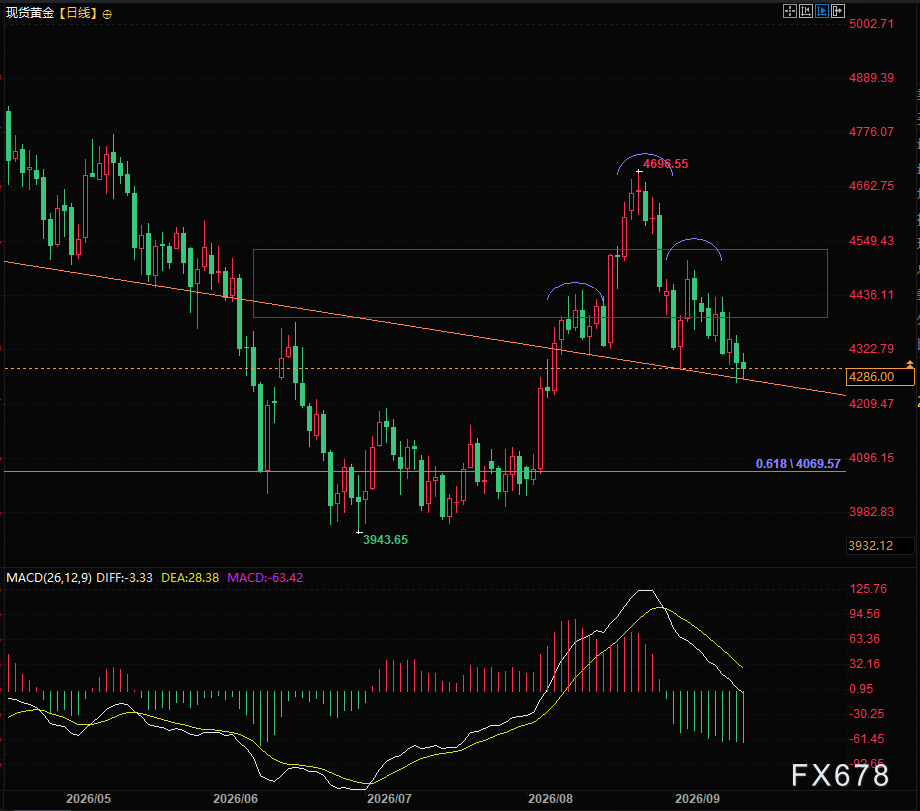
(Tageschart Kassagold, Quelle: Eihuitong)
Zeitzone GMT+8, 21:22 Uhr, Kassagold aktuell bei 4285,99
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen


US-amerikanische Aktienmärkte Vorschau | Drei große Aktienindex-Futures fallen, die Rendite der 10-jährigen US-Staatsanleihe steigt über 5 %, Krypto-Aktien sinken vorbörslich
Am 15. September (Dienstag) fielen die Futures der drei wichtigsten US-Aktienindizes vor Handelsbeginn.

Ruhe vor dem Sturm? Die Volatilität des Pfunds nähert sich historischen Tiefstständen: Haushaltsplan rückt näher und Wells Fargo warnt vor gravierendem Hedging-Mangel
Der britische Optionsmarkt zeigt eine „ungewöhnliche Ruhe“: Die implizite Volatilität nähert sich Rekordtiefs, die Wells Fargo warnt davor, dass Investoren die Auswirkungen des Haushaltsplans unterschätzen, und empfiehlt, das Pfund zu verkaufen und den Euro zu kaufen.

Krypto-Preise
Mehr


