
أبرز نتائج التقرير المالي للربع الأول من السنة المالية 2027 لشركة Microsoft: ارتفاع إيرادات Azure بنسبة 48% وتجاوز التوقعات، الإنفاق الرأسمالي تحت السيطرة، وتحسن عوائد الاستثمار في الذكاء الاصطناعي
 2026/10/29 04:34
وجهات النظر الأساسية
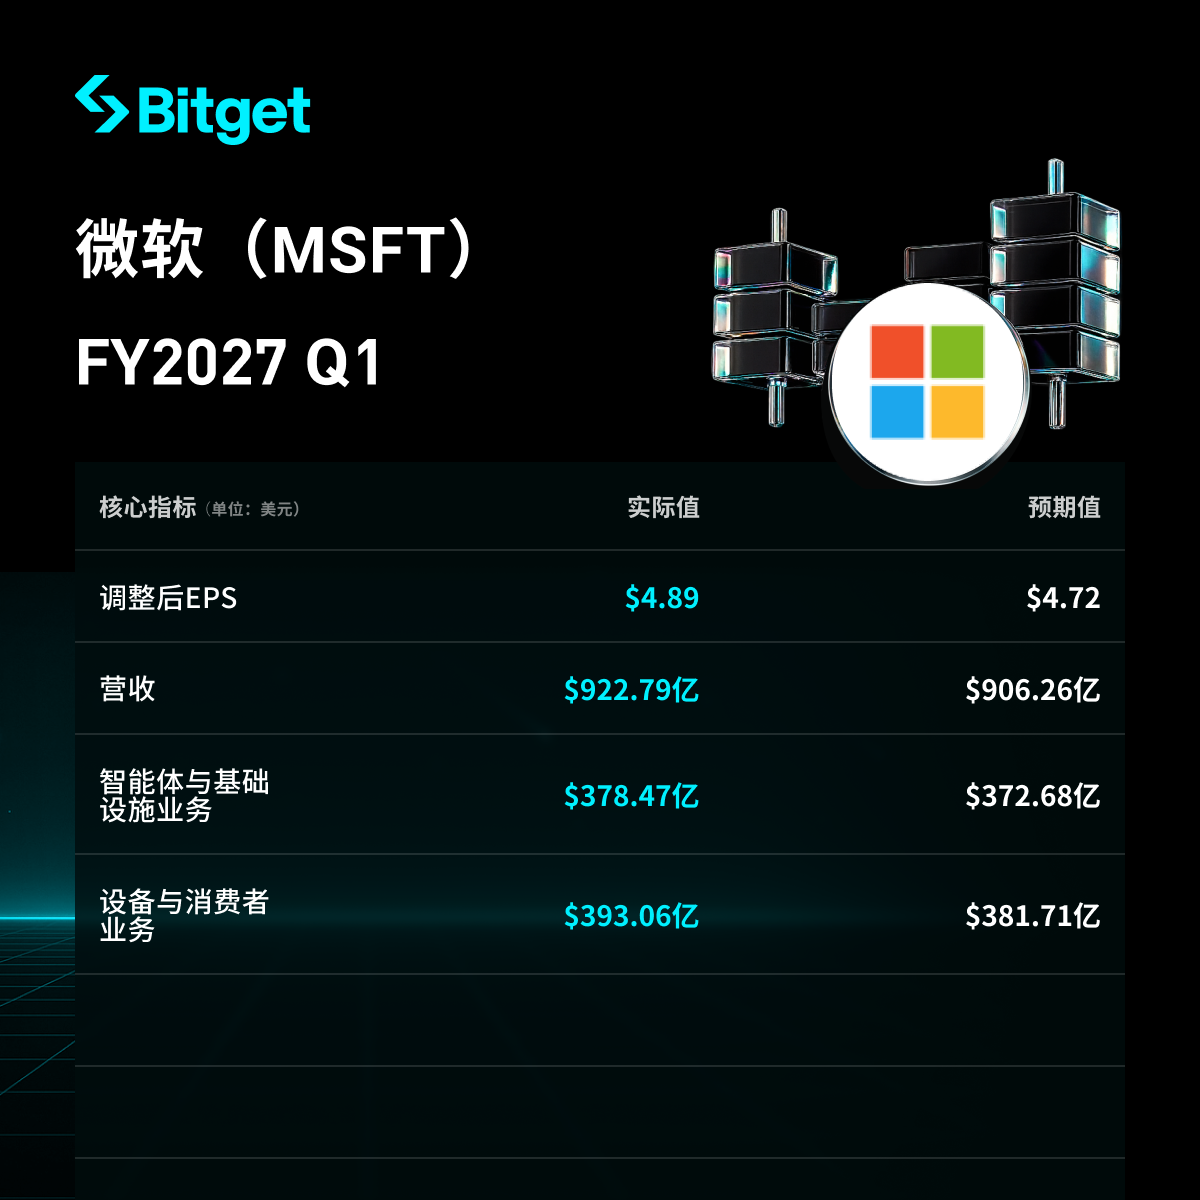
تجاوزت نتائج أعمال Microsoft للربع الأول من السنة المالية 2027 (حتى 30 سبتمبر 2026) جميع التوقعات. بلغت الإيرادات نمواً سنوياً بنسبة 19% لتصل إلى 92.279 مليار دولار، وارتفع الربح التشغيلي بنسبة 21% على أساس سنوي ليبلغ 45.915 مليار دولار، بينما بلغ ربح السهم المعدّل (غير المتوافق مع GAAP) 4.89 دولاراً بزيادة سنوية 18.4%. بلغت إيرادات سحابة Azure مستوى قياسياً بنمو سنوي حوالي 48% لتصل إلى 33.165 مليار دولار، مع تسارع وتيرة النمو مقارنة بالربع السابق وتفوق كبير على توقعات السوق، لتصبح أبرز النقاط الإيجابية. بلغت النفقات الرأسمالية النقدية 39.367 مليار دولار، أي ضِعف ما كانت عليه في العام السابق ولكنها جاءت أقل من توقعات المحللين بـ14.3%، وانخفض التدفق النقدي الحر بنسبة 27% على أساس سنوي ليبلغ 18.633 مليار دولار. ارتفع سعر السهم بنسبة قاربت 5.7% في التداولات اللاحقة، واعتبر السوق ذلك مؤشراً على تحسّن معدل عوائد الاستثمار في الذكاء الاصطناعي وعدم "انفلات" الإنفاق الرأسمالي، مما خفف من المخاوف بشأن "حرق الأموال دون تحقيق عائدات".
التفاصيل المحددة
1. الأداء العام للإيرادات والأرباح
- الإيرادات: 92.279 مليار دولار، بنمو سنوي 19% (مقارنة بـ18% في الربع السابق)، وأعلى من توقعات المحللين البالغة 90.63 مليار دولار بنسبة 1.8%.
- الربح التشغيلي: 45.915 مليار دولار، بنمو سنوي 21%، أعلى من توقعات المحللين البالغة 43.92 مليار دولار بنسبة 5.4%؛ هامش الربح التشغيلي حوالي 49.8% (أعلى من توقعات السوق البالغة 48.3%).
- ربحية السهم المعدَّلة (غير المتوافقة مع GAAP): 4.89 دولار، بنمو 18.4% عن العام السابق، وأعلى من المتوقع بحوالي 3.4%.
- صافي الربح وفق GAAP: 36.629 مليار دولار، بنمو 32% على أساس سنوي؛ وصافي الربح غير المتوافق مع GAAP: 36.422 مليار دولار، بنمو 18%. ويعود النمو الكبير في GAAP بشكل أساسي إلى صافي العائد من استثمار OpenAI بمبلغ 207 مليون دولار (مساهمة في ربحية السهم نحو 0.03 دولار)، بعد أن كان هناك خسارة صافية قدرها 3.086 مليار دولار في نفس الفترة من العام الماضي.
- إجمالي الربح: 62.559 مليار دولار.
- التدفق النقدي التشغيلي: حوالي 58 مليار دولار، بنمو سنوي يقارب 29%.
- التدفق النقدي الحر: 18.633 مليار دولار، بانخفاض 27% عن العام السابق (25.663 مليار دولار في نفس الفترة من العام الماضي)، ويعود ذلك أساساً لارتفاع النفقات الرأسمالية.
- النقد والنقد المكافئ والاستثمارات قصيرة الأجل: 64.509 مليار دولار. تمت إعادة شراء أسهم بقيمة 4.379 مليار دولار، وقدمت توزيعات نقدية بقيمة 6.757 مليار دولار، وسددت ديوناً بقيمة 4.85 مليار دولار.
2. أداء Azure والأعمال السحابية
- إيرادات Azure: 33.165 مليار دولار، بنمو سنوي حوالي 48% (حوالي 48% أيضاً بعد استبعاد تأثير تغيرات سعر الصرف)، ونمو ربع سنوي بنسبة 12.8%؛ أعلى بكثير من توقعات المحللين البالغة 44.7%-45.2%، مع تسارع واضح مقارنة بـ43% في الربع السابق.
- تجاوزت إيرادات Azure حاجز 30 مليار دولار لأول مرة، وجاءت أعلى من توقعات السوق البالغة 32.2 مليار دولار بنسبة حوالي 3%.
- إجمالي إيرادات سحابة Microsoft: 63.9 مليار دولار، بنمو سنوي 30% (31% بسعر صرف ثابت)، متفوقة على توقعات السوق البالغة 61.62 مليار دولار وبزيادة 3.7%.
- بلغت عائدات Azure السنوية للعام المالي السابق (FY2026) 101.94 مليار دولار، بنمو سنوي 40.4%؛ وشهد هذا الربع تسارع النمو على الرغم من القاعدة العالية، ما يعكس الطلب القوي على الذكاء الاصطناعي.
- Microsoft 365 للأعمال السحابية سجل نمواً سنوياً بنسبة 17% (18% بسعر صرف ثابت، وبعد التعديل 18/19%)؛ وإيرادات السحابة للمستهلك بنمو 17%.
- قالت المديرة المالية Amy Hood: تسارع نمو إيرادات سحابة Microsoft، وكانت الإيرادات والربح التشغيلي وربحية السهم جميعها أفضل من المتوقع. ومازالت الطلبات تفوق العرض.
3. أداء أقسام الأعمال الأخرى
- قسم Agents and Infra (الهيكلية الجديدة، أكثر من 80% من إجمالي الإيرادات): الإيرادات 76.795 مليار دولار، بنمو سنوي 25%؛ الربح التشغيلي 40.558 مليار دولار، بنمو حوالي 24%.
- Azure: 33.165 مليار دولار
- سحابة Microsoft 365: 27.778 مليار دولار
- الترخيص والإنتاجية والخوادم: 8.407 مليار دولار
- الحلول القطاعية: 5.337 مليار دولار
- خدمات Frontier والدعم: 2.108 مليار دولار
- قسم الأجهزة والمستهلك: إيرادات 15.484 مليار دولار بانخفاض سنوي 3%؛ الربح التشغيلي 5.357 مليار دولار بنمو طفيف.
- إيرادات البحث والإعلانات (باستثناء تكلفة الحصول على الحركة): نمت 12% سنوياً
- إيرادات محتوى وخدمات Xbox: تراجعت 2% سنوياً
- إيرادات أجهزة Windows OEM والأجهزة: انخفضت 22% سنوياً
- نمو عدد مقاعد Microsoft 365 للأعمال تباطأ من 7% في الربع الماضي إلى 5%. وحجوزات الأعمال انخفضت 12% سنوياً (بعد أن نمت 10% بالربع السابق).
4. خطة النفقات الرأسمالية
- النفقات الرأسمالية النقدية للربع: 39.367 مليار دولار، بنمو سنوي 103%، وهو أقل من توقعات المحللين البالغة 45.93 مليار دولار (أقل بنسبة 14.3%)، وكذلك أقل من ربع السنة السابق البالغ 41 مليار دولار.
- صافي قيمة العقارات والمعدات ارتفع من 313.076 مليار دولار في نهاية يونيو إلى 346.844 مليار دولار بنهاية سبتمبر؛ أما أصول حق الاستخدام لعقود الإيجار التشغيلي فارتفعت من 24.177 مليار دولار إلى 30.178 مليار دولار.
- التوجيه للإنفاق الرأسمالي لعام 2026: حوالي 170 مليار دولار، وهو أقل قليلاً من توقعات السوق السابقة، ما يُظهر أن وتيرة الإنفاق تحت السيطرة.
- هيكل المصروفات: مصروفات البحث والتطوير 9.047 مليار دولار، بنمو سنوي حوالي 11%؛ مصروفات المبيعات والتسويق 5.716 مليار دولار، تكاد تكون مستقرة؛ المصروفات العامة والإدارية 1.881 مليار دولار، بنمو طفيف.
| النفقات الرأسمالية النقدية | 39.367 مليار دولار (+103% سنوياً) | توقعات 45.93 مليار دولار، أقل بنسبة 14.3% |
| التدفق النقدي الحر | 18.633 مليار دولار (-27% سنوياً) | 25.663 مليار دولار في نفس الفترة من العام الماضي |
| توجيهات 2026 لكامل السنة | حوالي 170 مليار دولار | أقل قليلاً من التوقعات السابقة |
5. التوجيه للربع القادم
- من المتوقع أن تنمو إيرادات Azure للربع المالي الثاني بنسبة 49%-50% (بسعر صرف ثابت)، مع تسارع في معدل النمو مقارنة بـ48% لهذا الربع.
- مازالت الشركة متفائلة بشأن نمو الأعمال السحابية بشكل عام، وتؤكد أن الطلب لا يزال يفوق العرض، مع استمرار قوة الطلبات المرتبطة بالذكاء الاصطناعي.
- الالتزامات المتبقية لعقود الأداء التجارية (RPO): 677 مليار دولار، بنمو سنوي 73%، وأقل من توقعات المحللين البالغة 705.6 مليار دولار (انخفاض حوالي 4%)، وثبات تقريباً مقارنة بالربع السابق (678 مليار دولار).
6. خلفية السوق ومخاوف المستثمرين
- الصراع الأساسي: هل يمكن أن تتحول النفقات الرأسمالية العالية للذكاء الاصطناعي إلى نمو مستدام وأرباح محسّنة؟ تسارع نمو Azure هذا الربع + نفقات رأسمالية أقل من المتوقع + هوامش ربح تصل 50%، فُسرت من السوق على أنّها "أنَهَتْ الجدل حول إنفاق الذكاء الاصطناعي".
- نقاط قلق المستثمرين: انخفاض التدفق النقدي الحر 27%، تراجع الحجوزات التجارية (-12%)، جمود RPO ربعياً، تباطؤ النمو في عدد المقاعد إلى 5%، بما يشير إلى تباطؤ وتيرة تحويل بعض الطلبات.
- رد فعل السهم: ارتفع السعر بعد إعلان النتائج بنحو 5.7%-6% في التداولات بعد الإغلاق، ويعكس ذلك تفسير السوق الإيجابي لعوائد الذكاء الاصطناعي. علّق مدير الاستثمار في World Trade Securities، نيكولاس موغالي، قائلاً: حققت Microsoft في نفس الربع نمواً أسرع وأرباحاً أعلى ونفقات رأسمالية أقل من المتوقع.
- استثمار OpenAI: بلغ صافي الأرباح هذا الربع 207 مليون دولار (مساهمة في EPS +0.03 دولار)، مقارنة بخسائر ضخمة في نفس الفترة من العام الماضي، مما يدعم الإسهام الإيجابي لنظام الذكاء الاصطناعي.
إخلاء مسؤولية
هذه المادة لأغراض مرجعية فقط ولا تشكل أي نصيحة استثمارية. البيانات مستخلصة من التقارير المالية المنشورة والتغطيات الإعلامية، ويرجى الاعتماد على إفصاحات الشركة الرسمية.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like

هل سيتعرض ماسك لـ"المحاسبة بعد الانتخابات"؟ دويتشه بنك: كلما زاد الضغط على القدرة الحاسوبية، زادت أرباح SpaceX، والمخاطر السياسية مبالغ فيها
يعتقد بنك Deutsche Bank أن السوق يبالغ في تقدير المخاطر السياسية لشركة SpaceX، حيث أن العقود الأساسية يتم توقيعها من قبل الهيئات الفيدرالية التنفيذية، وتدخل الكونغرس محدود للغاية، بالإضافة إلى أن معظم مجالات العمل ليس فيها موردون بديلون. الخطر الأكثر مباشرة يأتي من تصريحات الحاكم القادم لولاية تكساس حول مراكز البيانات، لكن تشديد إمدادات القدرات الحاسوبية قد يعزز قدرة SpaceX على التسعير وزيادة الإيرادات.

بعد انهيار سوق الأسهم الأمريكي، قالت “كاتي وود”: كلما زاد قلق السوق، زادت تفاؤلي، السوق الصاعد لم ينته بعد
مع دخول مؤشر ناسداك في منطقة التصحيح، صرحت Cathie Wood بأن أجواء القلق السائدة في السوق هي التي تزيد من ثقتها في استمرار السوق الصاعد. وعزت هذه الجولة من التصحيح إلى ضغوط سوق السندات والخلافات حول الإنفاق الرأسمالي في مجال الذكاء الاصطناعي، لكنها أكدت أن الثورة التكنولوجية لا تزال في منتصف الطريق. كما كشفت أن ARK استغلت الفرصة لزيادة استثماراتها في مراكز ذات ثقة عالية مثل SpaceX، وتتوقع أن يظل سوق الأسهم جيدًا حتى عام 2027.

بعد "أسبوع أسود" لأسهم التكنولوجيا، وول ستريت تنادي بـ "شراء الانخفاض"
أوضحت مورغان ستانلي موقفها بقولها: "الأسبوعان إلى الثلاثة أسابيع القادمة تعتبر فرصة لزيادة المراكز الاستثمارية." وصنَّف إد يارديني هذا الهبوط على أنه "تصحيح" وليس انفجار فقاعة. أما التوقع المتوسط لمؤسسات وول ستريت الرئيسية لسعر إغلاق S&P 500 نهاية العام فهو 7973 نقطة. ومع ذلك، يعتقد معظم الاستراتيجيين أن توجهات سياسات الذكاء الاصطناعي لا تزال هي العامل الأكثر تأثيراً.

أسعار العملات المشفرة
المزيد


