
20 سم تقترب من قلب الطاولة! هل لا تزال "القاعدة الأساسية للألعاب" لشركة Applovin مستقرة؟

شهدت نتائج AppLovin (APP.US) للربع الثالث "انقلاباً رائعاً"، ويعزى ذلك بشكل أساسي إلى حذر رؤوس الأموال قبل إعلان النتائج، بينما جاءت النتائج الفعلية متجاوزة للتوقعات، وتحول النمو إلى تسارع طفيف مجدداً.
النقاط الرئيسية كالتالي:
1. عودة النمو للتسارع
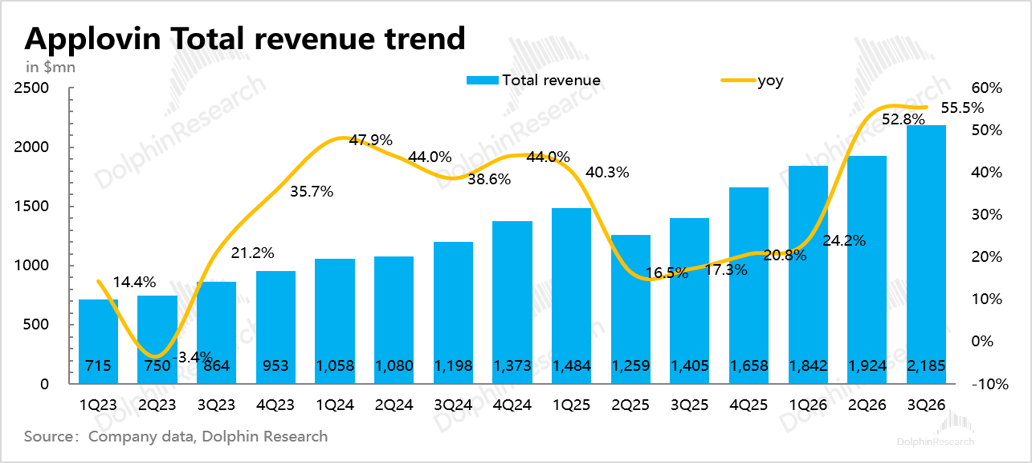
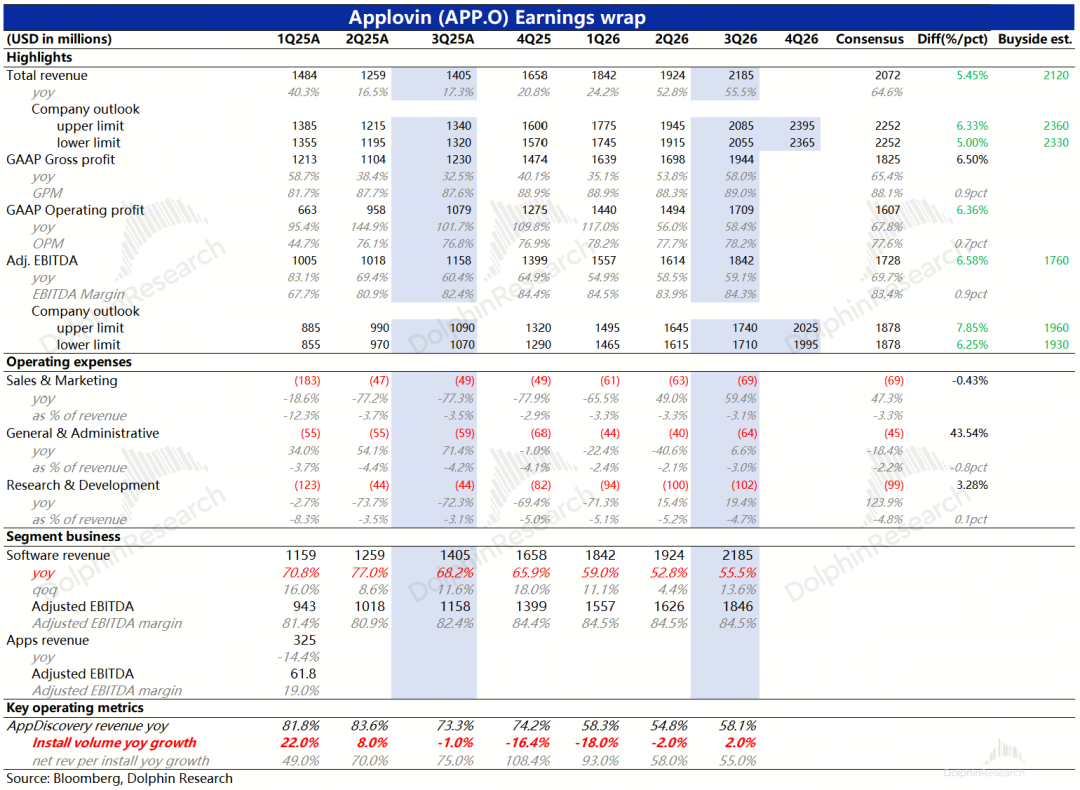
بلغت إيرادات الربع الثالث 2.2 مليار دولار، بزيادة فصلية قدرها +13.6%، وهو ارتفاع كبير عن نمو الربع السابق، لتعود AppLovin إلى منطقة النمو المعتادة لها.
جاءت الإيرادات الفعلية أعلى من توقعات السوق، في حين تشير توقعات الربع الرابع إلى تباطؤ النمو إلى 45% على أساس سنوي بالرغم من الأساس المرتفع، وهو أعلى من توقعات السوق السابقة للربع الرابع والتي كانت حوالي 36%.
2. انتعاش الإعلانات الخاصة بالألعاب
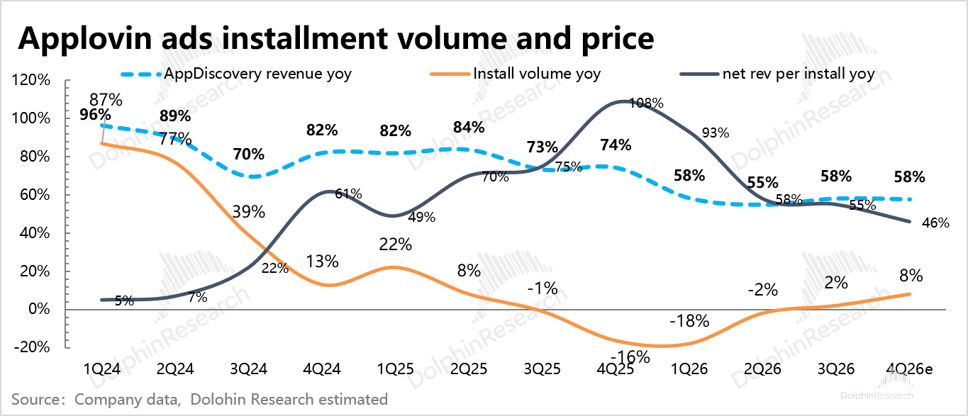
أخيراً سجلت عمليات تثبيت التطبيقات في الربع الثالث نموًا إيجابيًا بنسبة +2% على أساس سنوي، ونما متوسط العائد لكل تثبيت بنسبة 55%، رغم التباطؤ مقارنة بالفترة السابقة إلا أنه لا يزال عند مستويات مرتفعة. عند حساب الكميات والأسعار معاً، يتبين أن إيرادات إعلانات تنزيل التطبيقات (خاصة للألعاب) حققت نموًا بنسبة 58%، مع تسارع طفيف مقارنة بالربع الثاني.
وبحسب توجيهات الشركة للربع الرابع، يُقدر "دولفين" أن اتجاه التغير في الكمية والسعر سيستمر كما في الربع الثالث؛ أي زيادة في عدد التثبيتات، لكن مع تباطؤ في نمو السعر للوحدة، والقيم المدرجة هنا للمرجعية فقط.
قبل إعلان النتائج، وبسبب تقارير بحثية تشير إلى تراجع حصة AppLovin في سوق إعلانات الألعاب (بسبب الأسعار المرتفعة، وتوسع المنافسين، ورغبة العملاء في تخصيص جزء من ميزانياتهم لاختبار المنصات المنافسة)، إلى جانب أن نموذج ROAS الجديد بعد تحديث يوليو لم يظهر تحسنًا واضحًا، ظل المزاج الاستثماري متحفظًا ومتخوفًا من تكرار أزمة الربع الثاني.
لذلك، رغم أن البيانات البديلة أظهرت تسارع عمليات التثبيت عبر Max في الربع الثالث، فقد انشغلت السوق بمخاوف من توسع تأثير المنافسين مثل Unity وعودة Meta بقوة.
الحقيقة هي أنه بعد إطلاق نموذج AppLovin، استأنف المعلنون حملاتهم،ونمو قطاع الإعلانات عبر التطبيقات (مع تعمق انتشار لمحات الذكاء الاصطناعي، ما يدفع الإنفاق الترويجي للتحول من منصات الويب إلى التطبيقات) قد عوض عن تراجع الحصة السوقية لـ AppLovin ، مما انعكس إيجابيًا على نمو الإيرادات وجاء أعلى من توقعات السوق.

3. إعلانات التجارة الإلكترونية لا تزال في مراحلها المبكرة
لم تكشف الشركة عن إيرادات إعلانات التجارة الإلكترونية، وهو ما يرجع أساسًا لصغر حجمها. ووفقًا للأبحاث المؤسسية، فإن نمو هذه الإعلانات لم يسر بسلاسة كما كان متوقعًا، وكفاءة التحويل كانت متوسطة.
يفترض "دولفين" أنه إذا نمت الألعاب بنسبة 48–50% على أساس سنوي، ونمت إيرادات التجارة الإلكترونية الصافية بمعدل مضاعف تقريبًا على الأساس السنوي، فإن دخل الربع الثالث من التجارة الإلكترونية يقدر بين 310 مليون و410 ملايين دولار، أي ما يمثل 14–19% من إجمالي الإيرادات.
ومع تطور وكلاء الذكاء الاصطناعي، تتعرض بوابات منصات التجارة الإلكترونية للتآكل، ما قد يدفع هذه المنصات لزيادة الإنفاق الإعلاني؛ ويظل نجاح AppLovin في اقتناص الفرصة محل مراقبة، لا سيما في ظل الحاجة لتحسين الكفاءة التحويلية.
4. تحسن طفيف في هامش الربح
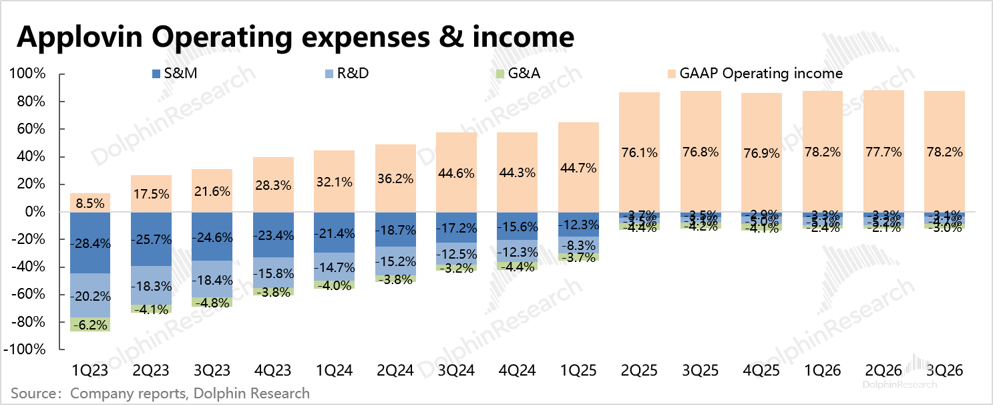
على صعيد النفقات في الربع الثالث، زادت نفقات التسويق والبحث والتطوير بشكل كبير مقارنة بالعام الماضي.
وترتبط نفقات المبيعات أساسًا بإتاحة منصة الإعلان الذاتي Axon لمعلني التجارة الإلكترونية وحملات الاستحواذ على العملاء الجدد؛
بينما تعود الزيادة الكبيرة في نفقات البحث والتطوير إلى حوافز الملكية للموظفين من خلال أسهم SBC (حيث تم منح 920 ألف سهم من PSU لبعض المهندسين الأساسيين غير التنفيذيين في مجال تكنولوجيا المعلومات في أكتوبر 2025، ويتم التخصيص في حال تحقيق قيمة سوقية مستهدفة على مدى سنتين وبشكل ربع سنوي)، وباستبعاد هذا العامل يكون النمو الطبيعي 19%.
وبالنظر للتغير الفصلي، يظهر في الربع الثالث زيادة كبيرة بقيمة 20 مليون دولار تقريباً في المصروفات الإدارية، وأوضحت الشركة أن ذلك مخصص للخدمات المهنية (ويرجح "دولفين" أن الأمر مرتبط بالدعاوى القضائية في سبتمبر والاتهامات الموجهة إلى Unity بجمع بيانات).
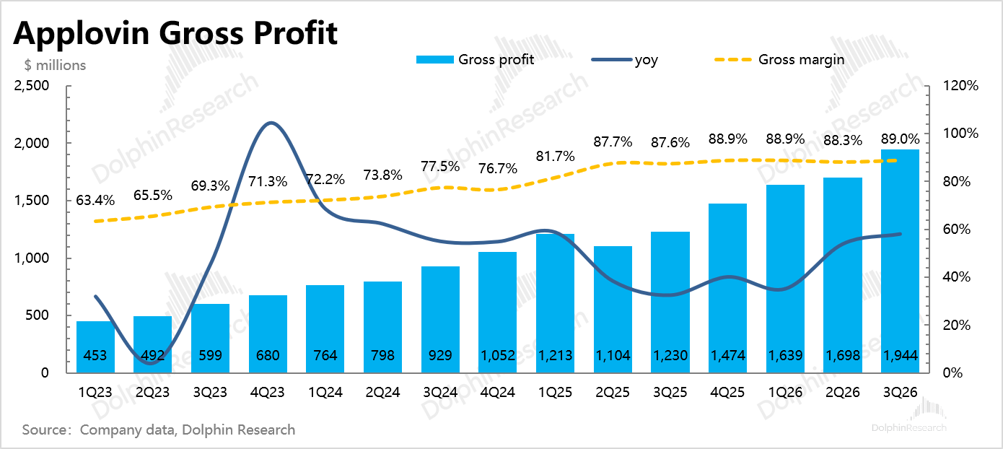
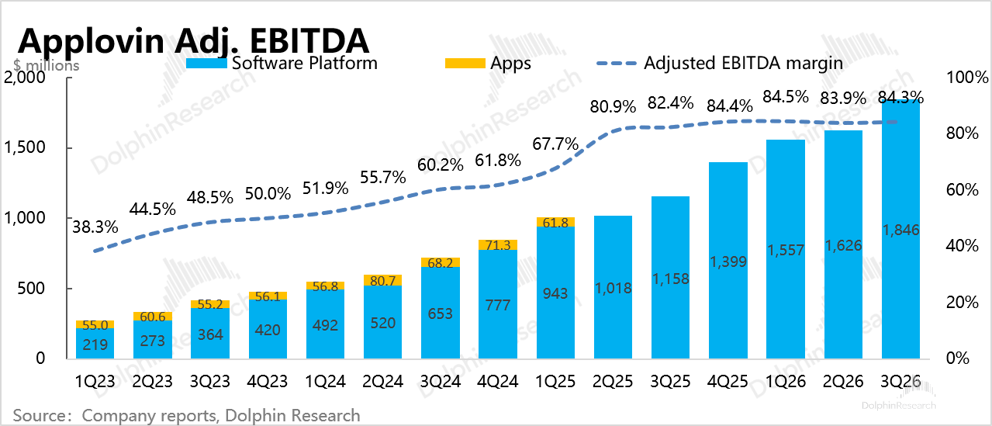
وبفضل قوة الإيرادات تغلبت الشركة على زيادة النفقات، وزاد هامش التشغيل وفق معايير GAAP بنحو 0.5 نقطة مئوية فصلياً. وبعد استبعاد تأثير SBC المذكور سابقاً، بلغ هامش الربح قبل الفوائد والضرائب والإهلاك والاستهلاك المعدل (Adj.EBITDA) للربع الثالث 84%، وتظهر المؤشرات أن هامش الربح سيظل مستقراً في الربع الرابع.
5. إعادة شراء الأسهم بأقصى طاقة
تم إعادة شراء أسهم بقيمة 1.4 مليار دولار بسعر متوسط 339 دولارًا للسهم في الربع الثالث، أي 2.5 ضعف ما تم في الربع السابق، ما يعادل تقريبًا استنفاد التدفق النقدي الحر للربع الثالث بالكامل. أضاف مجلس الإدارة تفويضًا بقيمة 3.2 مليار دولار، ليصل إجمالي التفويض إلى 3.6 مليار دولار بنهاية أكتوبر، وهو ما يمثل نحو 3% من القيمة السوقية عقب الإغلاق.
تحتفظ الشركة حاليًا بسيولة نقدية قيمتها 3.2 مليار دولار، ومع تدفق نقدي حر بنحو 1.5 مليار دولار لكل ربع مستقبلاً، فإن إعادة شراء أسهم بقيمة 1 مليار دولار للربع الواحد أمر ممكن. وبتوافر تفويض بقيمة 3.6 مليار دولار، يمكن إنفاق هذا المبلغ خلال 3 إلى 4 أرباع. وإذا تم تمديد التفويض في المستقبل وحسب معدل إعادة شراء سنوي مقداره 4 مليارات دولار، يكون ذلك مكافئًا لنحو 4.4% من القيمة السوقية ليوم أمس (90.9 مليار دولار).
6. نظرة عامة على المؤشرات الرئيسية
رأي دولفين
تأثرت نتائج الربع السابق بجداول تحديث النماذج، ورغم أن "دولفين" يرى أن الانخفاض كان مفرطًا، إلا أن السوق واصل الهبوط خلال كامل الربع، ما يعكس قلق رؤوس الأموال حول قدرة AppLovin على الحفاظ على قاعدتها الأساسية وخوفهم من أن تكون قمة أداء الشركة قد تحققت بالفعل وتليها مرحلة ضعف.
لذلك فإن أكبر مفاجأة في نتائج الربع الثالث كانت التخفيف من مخاوف المستثمرين حول عماد AppLovin الأساسي — إعلانات الألعاب المحمولة، الأمر الذي ثبت التقييم عند القاع.
صحيح أن الحصة السوقية تراجعت (Unity دخلت السوق منذ عام وMeta عادت بدعم الذكاء الاصطناعي بقوة)، إلا أن AppLovin، التي هيمنت طويلا بفضل قوة أدائها العالي على ROAS، لا تزال تتمتع بحواجز تقنية متينة من الصعب انهيارها بسرعة.
ومع بلوغ زيادة الأسعار ذروتها، ستخلق استراتيجية التوسع في الأحجام مزيداً من المنافسة المباشرة بين AppLovin والمنافسين المتصاعدين.وربما شعورًا منها بضغوط المنافسة، قامت AppLovin بمقاضاة Unity واتهامها بجمع بيانات تتبع الإعلانات دون إذن.
إعلانات الألعاب هي القاعدة الأساسية، بينما تظل إعلانات التجارة الإلكترونية مفتاح قدرة AppLovin على النمو مستقبلاً.تشير قنوات البحث الخارجي إلى أن التقدم كان متوسطًا؛ حيث جاء النمو الأولي أساسًا من اختبارات تجريبية للمعلنين. لكن مع انخفاض كفاءة التحويل لتلك الاختبارات، تأثرت رغبة المعلنين في الاستثمار بشكل رسمي مستقبلاً.
خلال المؤتمر الهاتفي، لم تقدم الإدارة أرقاماً دقيقة حول تقدم إيرادات إعلانات التجارة الإلكترونية، لكنها أشارت إلى تحقيق نمو مزدوج الرقم على أساس فصلي وثلاثي الرقم سنويًا، كما ألمحت إلى أن مساهمة هذا القطاع باتت واضحة ولم تعد هامشية.
- النهاية -
/// إعادة نشرمفتوح
المقال ليس سهلاً، اضغط“مشاركة”، لتدعمنا بالطاقة~
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
ماذا نشتري بعد انهيار أسهم الذكاء الاصطناعي؟ أوبنهايمر: ركز على خط "تحقيق العوائد"، والأولوية لـ Microsoft وOracle وSAP
أظهر استطلاع أجرته أوبنهايمر على 449 من مشتري تكنولوجيا المعلومات أن منتجات البرمجيات المعتمدة على الذكاء الاصطناعي التي تقودها الوكلاء الذكيون ما زالت تسعى للحصول على ميزانيات شركات أكبر، لكن العملاء أصبحوا يولون اهتماماً أكبر للتحقق من عائد الاستثمار، ومن المتوقع أن يتباطأ معدل التوسع في الإنفاق بحلول عام 2027، وربما لا يشهد قطاع البرمجيات زيادة عامة في النمو. ولهذا السبب، صنف فريق محللي أوبنهايمر كل من Microsoft وOracle وSAP كفائزين محتملين رئيسيين.

ارتفاع Fei Ban بنسبة تقارب 7% وانخفاض أسعار النفط، هجوم مضاد من قوة الحوسبة في الذكاء الاصطناعي "محاولة تجاوز عقبة جديدة": بيانات CPI الليلة ستكون اختباراً حقيقياً
سيصدر مكتب إحصاءات العمل الأمريكي تقرير مؤشر أسعار المستهلك لشهر أكتوبر يوم الثلاثاء، مع توقع معدل نمو إجمالي بنسبة 0.3%، ونمو أساسي بنسبة 0.2%. رغم أن التقرير لن يتضمن معدل التضخم السنوي بسبب الإغلاق الحكومي في العام الماضي، إلا أن النتائج قد تجعل معدل التضخم لدى الاحتياطي الفيدرالي أعلى بكثير من هدفه البالغ 2%. وقال أوستان جولسبي، رئيس الاحتياطي الفيدرالي في شيكاغو، يوم الاثنين: "يجب أن نقبل بفشل من حيث التكلفة والتضخم".

أسعار العملات المشفرة
المزيد


