
تقرير أرباح الربع الثالث لعام 2026 لشركة جوجل (Alphabet): تراجع السهم بعد النتائج بنسبة -9%! الإيرادات بلغت 127.6 مليار دولار بزيادة 25% على أساس سنوي لكنها لم تحقق التوقعات، أعمال الحوسبة السحابية تضاعفت، لكن السيولة النقدية بدأت "تنفد"، والعائد على استثمارات الذكاء الاصطناعي محل تساؤل!
 2026/10/29 02:46
وجهات النظر الأساسية
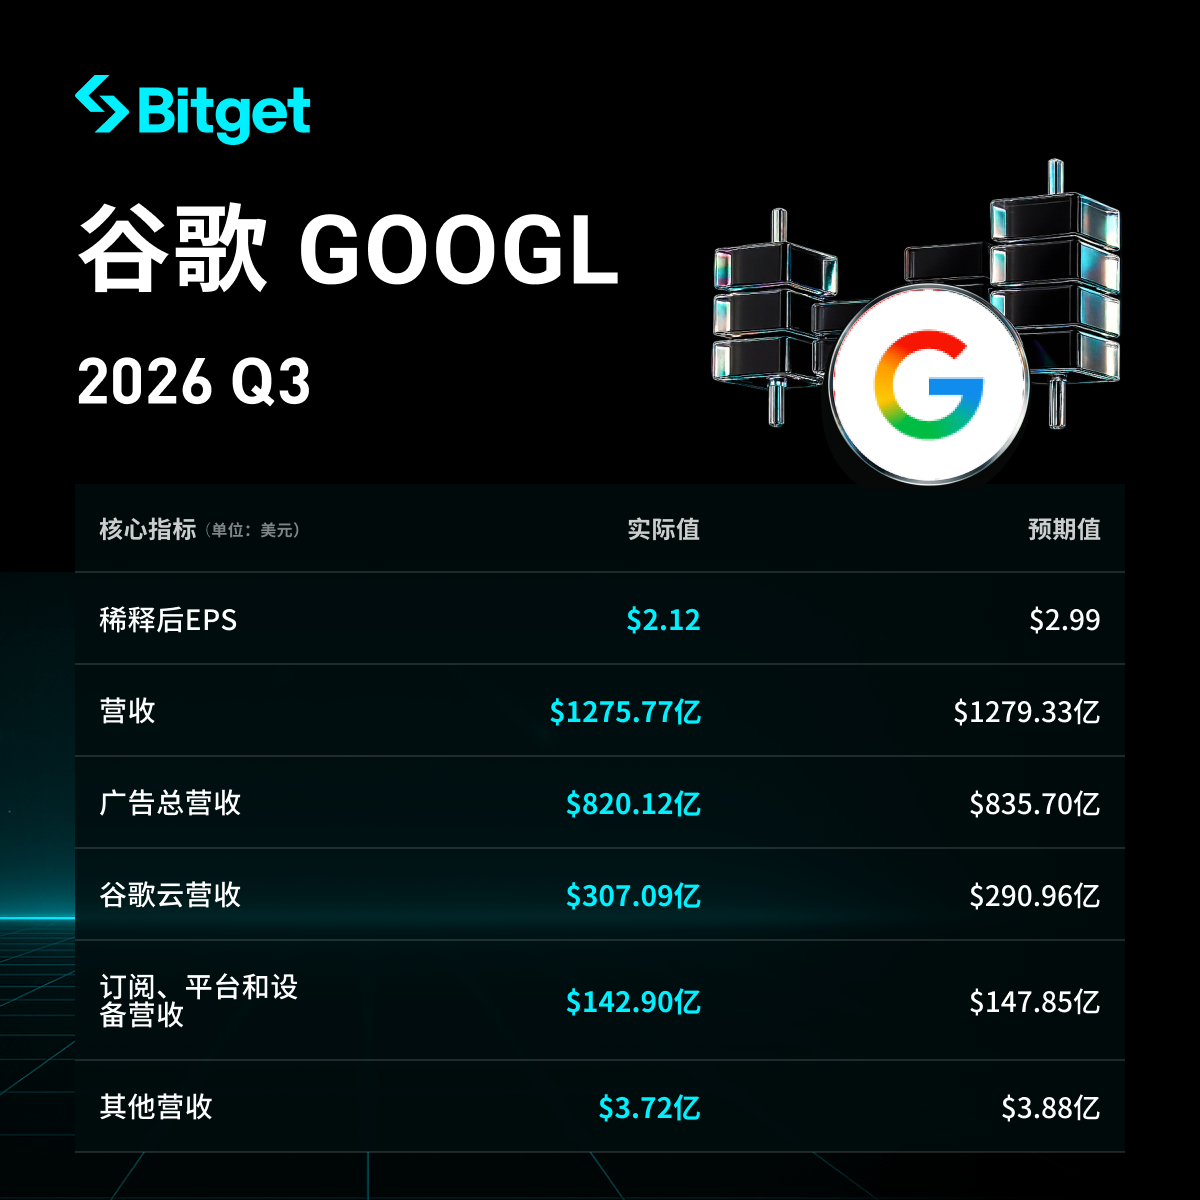
Google Alphabet حققت في الربع الثالث من هذا العام (يوليو-سبتمبر) حوالي 127.6 مليار دولار أمريكي، بزيادة 25% عن نفس الفترة من العام الماضي، وللربع الثالث عشر على التوالي تحقق نمواً مزدوج الرقم، مع إيرادات سنوية تجاوزت نصف تريليون دولار. ومع ذلك، هذا الرقم لا يزال أقل قليلاً من توقعات المحللين التي كانت حوالي 128.2 مليار دولار.
أما بالنسبة للأرباح، فالوضع ليس جيداً: صافي الربح حوالي 26.17 مليار دولار، بانخفاض حوالي 25% عن نفس الفترة من العام الماضي، وربحية السهم تبلغ فقط 2.12 دولار (وبعد التعديل تبلغ حوالي 2.67 دولار)، وكلاهما أقل بكثير من التوقعات. السبب الرئيسي هو خسارة استثمارية في الأسهم بلغت حوالي 8.7 مليار دولار (بينما حققت أرباحاً طائلة في الربع السابق). أرباح العمليات بلغت حوالي 40.6 مليار دولار، بنمو 30%، وهامش الربحية 31.8%.
الأداء الأبرز كان لخدمة Google Cloud، حيث تضاعفت الإيرادات وزادت بنسبة 103%. لكن نمو الإعلانات والبحث تباطأ بوضوح وكان أقل من المتوقع. والأهم من ذلك، التدفق النقدي الحر كان سلبياً للربع الثاني على التوالي، إذ أنفقت الشركة الكثير على الذكاء الاصطناعي ومراكز البيانات. ونتيجة لذلك، هبط سعر السهم بعد إغلاق السوق بنسبة 8%-10%، وبدأ المستثمرون يتساءلون: متى سيبدأ كل هذا الإنفاق الضخم في تحقيق عائد فعلي؟
التحليل التفصيلي
1. الأداء العام للإيرادات والأرباح
- إجمالي الإيرادات: 127.577 مليار دولار (مقابل 102.3 مليار دولار العام الماضي)، بنمو سنوي +25%، لكنها لم تحقق توقعات السوق التي كانت حوالي 128.2 مليار دولار. هذه هي المرة الأولى منذ أربع سنوات التي لم يتحقق فيها التوقع للأرباح والإيرادات.
- صافي الربح: 26.17 مليار دولار (بتراجع حوالي 25% عن العام الماضي)، وربحية السهم 2.12 دولار (مقابل 2.87 دولار العام الماضي). وعند استثناء تأثير خسائر الاستثمار في الأسهم، تبلغ ربحية السهم المعدلة حوالي 2.67 دولار، أي أقل أيضاً من المتوقع البالغ حوالي 3.02 دولار.
- أرباح العمليات (قدرة الشركة على كسب المال من عملها الرئيسي): 40.576 مليار دولار، بنمو سنوي 30%، وهامش الربح التشغيلي 31.8% (بارتفاع طفيف عن العام الماضي).
- التدفق النقدي التشغيلي: 42.29 مليار دولار، بانخفاض 13% عن العام الماضي.
- التدفق النقدي الحر (النقد المتاح فعلياً): سالب 9.065 مليار دولار (للربع الثاني على التوالي في المنطقة السلبية). وخلال الاثني عشر شهراً الماضية بلغ حوالي 19.7 مليار دولار فقط، بانخفاض 73% عن نفس الفترة من العام الماضي.
- أخرى: عدد الموظفين ارتفع إلى حوالي 205,000 (بزيادة تقارب 8%)، ونفقات البحث والتطوير زادت بنسبة 36%، ما يعني أن وتيرة الإنفاق تتجاوز وتيرة الكسب.
2. أداء Google Cloud
- الإيرادات: 30.709 مليار دولار، بنمو سنوي 103% (تضاعفت وتجاوزت التوقعات).
- أرباح العمليات: 11.121 مليار دولار، وارتفع هامش الربح من 23.7% العام الماضي إلى 36.2% حالياً.
- سبب النمو السريع: الطلب الشديد من العملاء المؤسسين على البنية التحتية للذكاء الاصطناعي وخدمات السحابة (بما في ذلك الأمن السيبراني والبيع بالتجزئة والقطاع المالي وغيرها من الصفقات طويلة الأجل)، كما ساهمت مبيعات نظام شرائح TPU الخاص بالشركة. Google Cloud تستحوذ حالياً على حصة سوقية متزايدة على حساب Amazon AWS وMicrosoft Azure. كما أن حجم الطلبات غير المنفذة (backlog) كبير جداً.
3. أداء الأقسام الأخرى
- إجمالي إيرادات قسم خدمات Google: 96.3 مليار دولار، بنمو سنوي 11%، وهو أقل من المتوقع.
- إيرادات البحث والخدمات ذات الصلة: 63.35 مليار دولار، بنمو سنوي 12% (أقل من المتوقع وأبطأ بكثير من الربع السابق الذي حقق نمواً بنسبة 17%). ومع ذلك صرحت الشركة أن معدل نمو عمليات البحث هو الأعلى خلال السنوات الخمس الماضية، والذكاء الاصطناعي حفز الاستخدام بدرجة أكبر.
- إعلانات YouTube: 11.2 مليار دولار، بارتفاع حوالي 9% (أقل من المتوقع وأقل من 10% المرجوة). عدد مشتركي YouTube Music وPremium (شاملاً التجريبيين) تجاوز 150 مليون.
- إجمالي إيرادات الإعلانات: حوالي 82 مليار دولار، بارتفاع سنوي 11%، وهو أقل من المتوقع.
- أخرى (الاشتراكات، الأجهزة...إلخ): حوالي 14.3 مليار دولار، بنمو 11%.
- إيرادات الأعمال الصغيرة الأخرى (Other Bets) ضئيلة جداً والخسائر توسعت.
4. خطة الإنفاق الرأسمالي (استثمارات ضخمة في الذكاء الاصطناعي ومراكز البيانات)
- الإنفاق الرأسمالي لهذا الربع: 51.355 مليار دولار، بزيادة سنوية 114% (مقابل 24 مليار دولار في نفس الفترة من العام الماضي)، وأنفقت بشكل رئيسي على مراكز البيانات والخوادم وأجهزة الشبكة.
- الإرشاد لإجمالي الإنفاق الرأسمالي للعام 2026: ثابت بين 195 و205 مليار دولار (سبق رفعه)، ومن المتوقع أن يتجاوز 200 مليار دولار لهذا العام.
- عام 2027: أعلنت الشركة بوضوح أن الإنفاق الرأسمالي "سيزداد بشكل كبير"، والتوقعات تشير إلى احتمال تجاوزه 300 مليار دولار.
- ببساطة: إنفاق الشركة على البنية التحتية للذكاء الاصطناعي يزداد بشكل ملحوظ وتجاوز بالفعل التدفق النقدي التشغيلي، ما أدى إلى أن التدفق النقدي الحر بات سلبياً.
| الإنفاق الرأسمالي | حوالي 51.4 مليار دولار | +114% |
| التدفق النقدي الحر | سالب حوالي 9.1 مليار دولار | من موجب إلى سالب |
5. التوقعات للربع القادم
الشركة لم تعلن عن توقعات محددة لإيرادات الربع الرابع. وذكرت الإدارة أن أسعار الصرف قد تشكل بعض الضغط، وأن نشاط البحث سيواجه مقارنة مع قاعدة مرتفعة للعام الماضي؛ وفي الوقت نفسه بدأت باستخدام بعض السعات السحابية من طرف ثالث، ما قد يؤثر مؤقتاً على هامش الربح. التوجيه للإنفاق الرأسمالي السنوي لم يتغير. وأكد المدير التنفيذي على التقدم الجيد في منتجات الذكاء الاصطناعي، مثل تطبيق Gemini الذي بلغ عدد مستخدميه الشهريين مليار مستخدم، وهو الأسرع نمواً في تاريخ الشركة.
6. خلفية السوق ومخاوف المستثمرين
التناقض الأساسي واضح: أعمال السحابة والطلب على الذكاء الاصطناعي قوي جداً، مع نمو وأرباح مرتفعة؛ لكن أعمال البحث والإعلانات التقليدية تباطأ نموها، وقد يستحوذ الذكاء الاصطناعي على جزء من هذا النشاط بنفسه. في الوقت نفسه، الشركة سجلت تدفق نقدي حر سلبي للربع الثاني على التوالي بينما استثمارات الذكاء الاصطناعي ضخمة، وبدأ المستثمرون يتساءلون: متى ستتحول كل هذه الأموال فعلياً إلى أرباح وتدفقات نقدية إضافية؟
والنتيجة أن السهم هبط بنسبة 8%-10% بعد الإغلاق، وابتلع معظم المكاسب المحققة خلال نصف العام الماضي. السوق اليوم أكثر قلقاً بشأن سرعة عائد الاستثمار في الذكاء الاصطناعي بدلاً من التركيز على نمو الإيرادات وحده.
إخلاء المسؤولية: محتوى هذا المقال للمرجعية فقط، ولا يشكل أي نصيحة استثمارية.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
إعادة تشكيل الأداء المالي من خلال الدمج في وارنر! عملاق هوليوود Skydance(SKYD.US) يشهد زيادة بنسبة 21% في الإيرادات الأساسية للبث عبر الإنترنت في الربع الثالث، والإيرادات المجمعة في النصف الأول من العام تتضاعف
في أوائل أكتوبر، أكملت شركة Paramount Skydance عملية الاستحواذ الضخمة على Warner Bros Discovery بقيمة 110 مليار دولار، وتم تسمية الشركة الجديدة الناتجة عن الدمج باسم "Skydance"، ما يعني ولادة عملاق جديد في هوليوود.
ارتفاع إيرادات الربع الثالث بنحو مرتين! AST SpaceMobile (ASTS.US) تسرّع مشروع "الصعود إلى الفضاء": 45 قمراً صناعياً في المدار بحلول منتصف 2027
شركة AST SpaceMobile (ASTS.US) المتخصصة في تقديم خدمات الإنترنت عبر الأقمار الصناعية للهواتف المحمولة، شهدت زيادة في إيراداتها خلال الربع الثالث من عام 2026 بنسبة تقارب الضعف مقارنة بالفترة نفسها من العام السابق، كما أعلنت عن تطورات هامة شملت سلسلة التصنيع والإطلاق والتمويل والتجارية.
الاعتماد على الأرباح الدفترية من bitcoin للتحول إلى الربحية: MARA(MARA.US) تحقق صافي ربح قدره 632 مليون دولار في الربع الثالث، بينما انخفضت الإيرادات بنسبة 35% لتسجل أدنى مستوى في تسعة أرباع.
أصدرت شركة التعدين MARA Holdings (MARA.US) تقريرها المالي للربع الثالث من عام 2026. يعكس هذا التقرير صورة نادرة من الانقسام: حيث ارتفعت الأرباح الدفترية بشكل كبير بينما استمرت الإيرادات التشغيلية في الانخفاض—وتقف الشركة عند نقطة تحول رئيسية من "تعدين Bitcoin" إلى "بنية تحتية للذكاء الاصطناعي".
رؤساء البنوك الفيدرالية يتخذون موقفاً متشدداً! يحذر جولسبي من أن موجة الاستثمار في الذكاء الاصطناعي قد تسبب فرط نشاط في الاقتصاد، بينما يدعم باركين استمرار رفع أسعار الفائدة
أدلى مسؤولان من الاحتياطي الفيدرالي يوم الاثنين بتصريحات حول آفاق الاقتصاد الأمريكي والسياسة النقدية، حيث أعرب كلاهما عن قلقهما إزاء استمرار ارتفاع التضخم.

أسعار العملات المشفرة
المزيد


