
جولدمان ساكس: يجب على الذكاء الاصطناعي أن يتحمل المشقة أولاً ليحقق الفائدة لاحقاً

👆انقر على النص الأزرق لمتابعتنا
تقرير Goldman Sachs
لقد شهد الجميع وتيرة إنفاق عمالقة التكنولوجيا على بناء AI، وأصدرت Goldman Sachs أيضًا تقريرًا يجيب على ثلاثة من أكثر الأسئلة التي يطرحها العملاء حول AI، بما في ذلك إلى أين ستتجه نفقات رأس المال في AI بعد ذلك، وكم من الدخل يلزم لدعم هذه الاستثمارات، وإلى أي مدى قامت السوق بتسعير AI حاليًا. ولا شك أن كل واحد من هذه الأسئلة يساوي ثروة بحد ذاته، لذا دعونا نلقي نظرة عليها معًا من خلال هذا التقرير.
بالنسبة للسؤال الأول، إلى أين ستتجه نفقات رأس المال في AI بعد ذلك؟ أشارت Goldman Sachs إلى أن الخمس الكبار في مجال الحوسبة السحابية من المتوقع أن تصل نفقات رأس المال لديهم هذا العام إلى 800 مليار دولار، ويتوقع السوق أن تزداد إلى 1.1 تريليون دولار العام المقبل، ويرجع ذلك أساسًا إلى أن عرض الحوسبة الحالي لا يلبي الطلب، وهناك العديد من الطلبات المعلقة في الانتظار للتسليم.
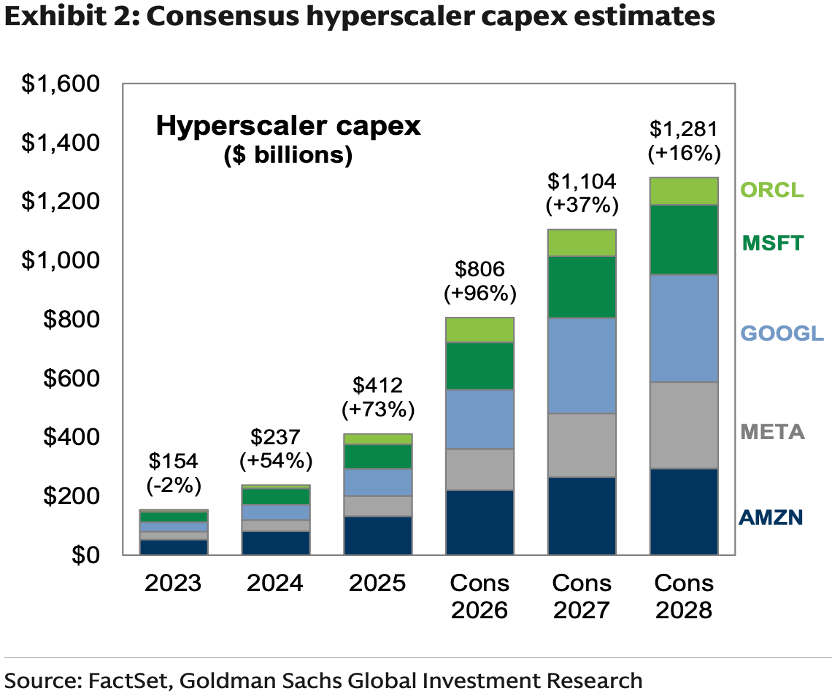
وتوقعات Goldman Sachs أعلى، إذ ترى أن النفقات ستصل إلى حوالي 1.2 تريليون دولار العام المقبل، لكن معدل النمو سيتباطأ تدريجياً من نحو 100% هذا العام. ومن أسباب تباطؤ النمو المال، إذ أن نفقات رأس المال للخمس الكبار في الحوسبة السحابية تجاوزت هذا العام التدفقات النقدية الناتجة عن الأنشطة التشغيلية، وإذا أرادوا مواصلة توسيع الاستثمارات، سيحتاجون إلى الاقتراض أو إصدار الأسهم. وترى Goldman Sachs أن معدل تغطية الفائدة لدى هؤلاء ما زال صحياً جداً وقادرين على الدفع، لكن مسألة ما إذا كان بإمكانهم الحصول على التمويل الكافي تبقى موضع تساؤل. بالإضافة إلى ذلك، فإن القيود الحكومية على بناء مراكز البيانات وتباطؤ إصدار النماذج المتقدمة ستقيد وتيرة البناء.
مع ذلك، لا تزال طلبات الحوسبة المتراكمة وزيادة الطلب تدفع الخمس الكبار إلى زيادة الاستثمارات، ومع اشتداد المنافسة في مجال النماذج المفتوحة المصدر وتراجع رسوم استخدام token للذكاء الاصطناعي، يجب أن ينمو حجم الاستخدام بسرعة أكبر لدعم الدخل والاستثمارات المستقبلية. لذا تتوقع Goldman Sachs استمرار زيادة نفقات رأس المال وإن كانت بوتيرة أبطأ تدريجياً.
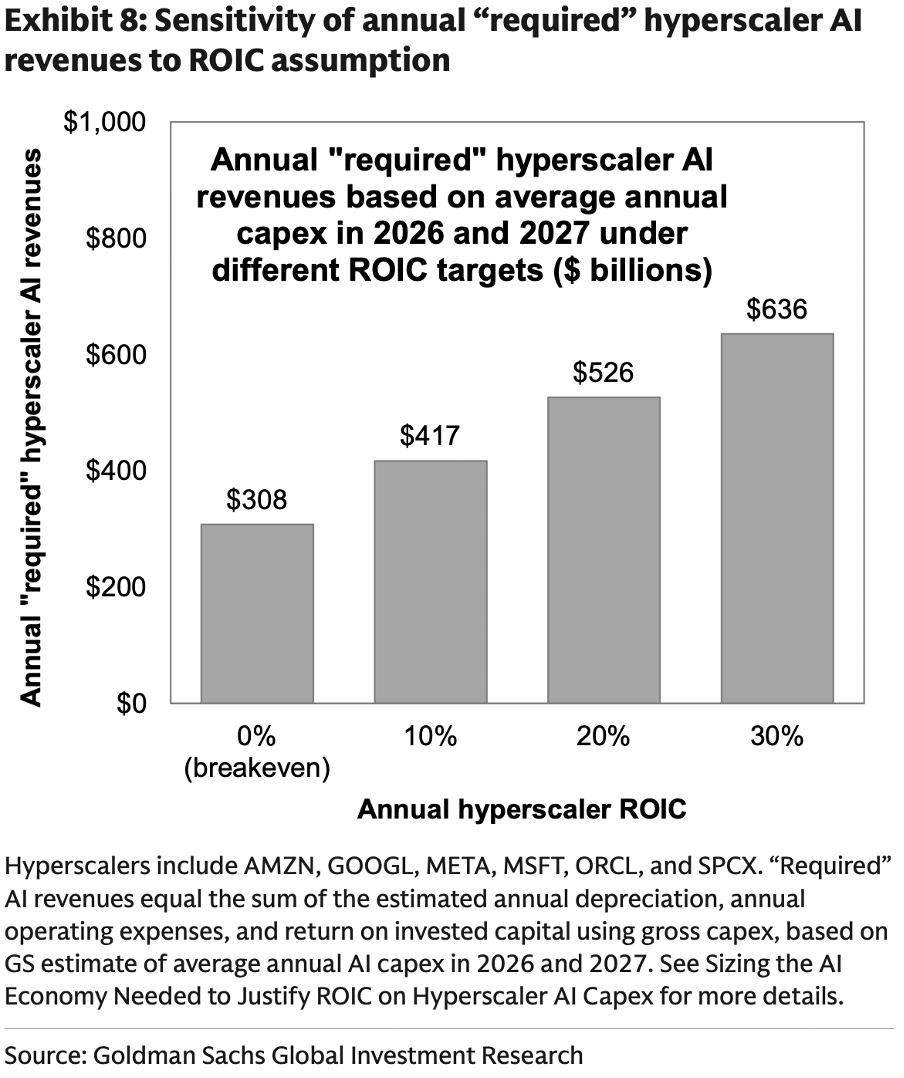
أما السؤال الثاني، كم من الدخل يلزم لدعم مثل هذه الاستثمارات الهائلة؟ بناءً على متوسط نفقات رأس المال في AI لهذا العام والعام المقبل، تقدر Goldman Sachs أن شركات الحوسبة الرئيسية تحتاج إلى 300 مليار دولار من إيرادات AI سنويًا في السنوات المقبلة لتغطية استهلاك المعدات وتكاليف التشغيل. وإذا كانوا يطمحون لتحقيق عائد استثماري بين 10٪ إلى 20٪، فإن الدخل المطلوب سيرتفع إلى ما بين 400 و 500 مليار دولار سنوياً تقريبًا.
حالياً، لم تصل إيرادات AI لدى شركات الحوسبة السحابية إلى هذا المستوى بعد، لكن النمو يتسارع. فإجمالي الطلبات غير المنجزة لدى Amazon, Google وMicrosoft يبلغ 1.7 تريليون دولار. رغم أن جزءًا منها يخص الأعمال السحابية العادية وليس AI فقط، إلا أن هذا يدعم توقعات نمو الدخل في المستقبل.
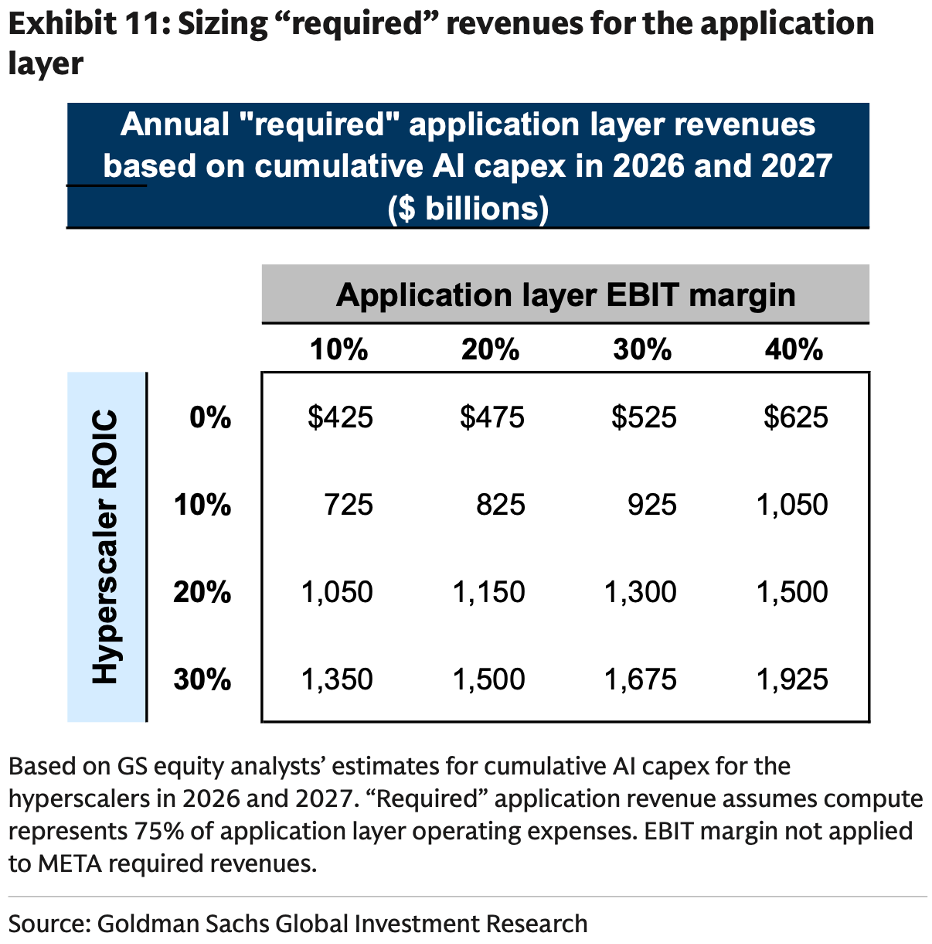
ومع ذلك، تشتري شركات تطبيقات AI القدرة الحوسبية من الشركات السحابية ثم تبيع منتجاتها للمستهلكين، لذلك يجب على العائدات التي يدفعها المستهلكون ألا تغطي تكلفة الشراء فقط، بل تشمل أيضًا تكاليف التدريب والاستدلال والتكاليف الأخرى الخاصة بهم، مع تحقيق ربح. ولهذا حسبت Goldman Sachs أنه في حال احتفظت شركات التطبيقات بهامش الربح التشغيلي عند 30%، بينما تحصل الشركات السحابية على 10-20% عائد استثماري، فإن هذه الشركات تحتاج إلى حوالي تريليون دولار من الدخل السنوي، ويمكن الرجوع إلى الرسم البياني لمعرفة الفرضيات الدقيقة.
ورغم ضخامة هذه الأرقام، ترى Goldman Sachs أن احتمال وصول AI إلى هذا المستوى غير منخفض، فمثلاً الإنفاق العالمي على الإعلانات والبرمجيات يبلغ كل منهما حوالى 1.5 تريليون دولار هذا العام، وAI يمكنه مساعدة الشركات على تقليل التكاليف ورفع الكفاءة، حيث تساهم هذه الفوائد العملية في دفع الشركات إلى مواصلة الدفع، ما يدعم نمو دخل AI.
وأخيراً، السؤال الثالث، إلى أي مدى قام سوق الأسهم بتسعير AI حاليًا؟ ترى Goldman Sachs أن قلق السوق حول استدامة أرباح AI قد انعكس جزئياً في أسعار الأسهم. فقد انخفض متوسط مضاعف الربحية المستقبلية لأسهم البنية التحتية للذكاء الاصطناعي من 32 مرة في أبريل إلى 22 مرة حالياً، مما يعني أن السوق خفض تقييمه لهذه الشركات.
أما قطاع أشباه الموصلات، فإن هامش الربح الإجمالي لأسهم التخزين أعلى من المتوسط التاريخي بأكثر من الضعف. إلا أن هذا قطاع دوري بشكل واضح، وبالتالي لا يثق السوق في استدامة الأرباح المرتفعة الحالية، لذا يمنح تلك الأسهم تقييماً منخفضاً، حيث يبلغ مضاعف الربحية حالياً حوالي 4 مرات، أي نصف متوسط الـ 15 سنة الأخيرة تقريبًا. بالمقابل، فإن هامش ربح شركات تصميم الرقائق لم يبعد كثيراً عن المستويات التاريخية، حتى إذا انخفضت أرباحها لاحقاً، فلن يكون ذلك بفارق كبير.
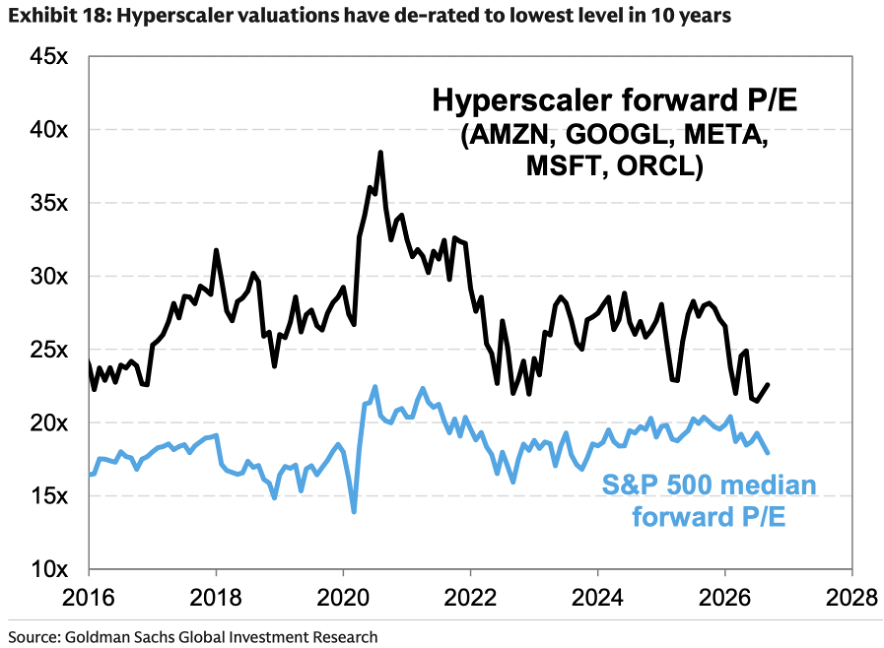
وبالنظر إلى الخمس الكبار في الحوسبة السحابية مجدداً، ترى Goldman Sachs أنه ليعودوا للقيادة مجدداً، يحتاج الأمر إلى ثلاثة شروط: تباطؤ النمو الاقتصادي، بدء تحويل استثمارات AI إلى أرباح فعلية، وتباطؤ معدل زيادة نفقات رأس المال، وهذه الشروط تقترب تدريجياً من التحقق. وفي الوقت ذاته، انخفض مضاعف الربحية المستقبلية للخمس الكبار إلى أدنى مستوى له منذ أكثر من عشرة أعوام، وتعتقد Goldman Sachs أن نمو الإيرادات المتسارع وتباطؤ وتيرة الاستثمارات سيساعدان في تحسين التدفقات النقدية، بما يدعم أسعار الأسهم.
في جانب التطبيقات، تتوقع Goldman Sachs وجود تباين واضح، فبعد عدة فصول من تطبيق التكنولوجيا وانتشارها سيصبح واضحاً من الرابح ومن الخاسر. حالياً، لم تتأثر تقارير أرباح شركات البرمجيات بشكل واضح بالذكاء الاصطناعي، كما سجلت أسعار الأسهم ارتداداً مؤخراً، وحقق قطاع البنية التحتية لتقنية المعلومات وأمن الشبكات أداءً أقوى نسبيًا. لكن بعض الشركات التي تعتمد على كسل المستخدم للحفاظ على التفاعل، قد تتعرض لتحديات من تطبيقات AI Agent، مثل شركات التأمين والاتصالات والسفر والاشتراكات. ومنذ إصدار Muse في منتصف سبتمبر، تراجعت مجموعة أسهم "كسل المستهلك" التي تتابعها Goldman Sachs بنسبة 5 نقاط مئوية خلف المؤشر العام.
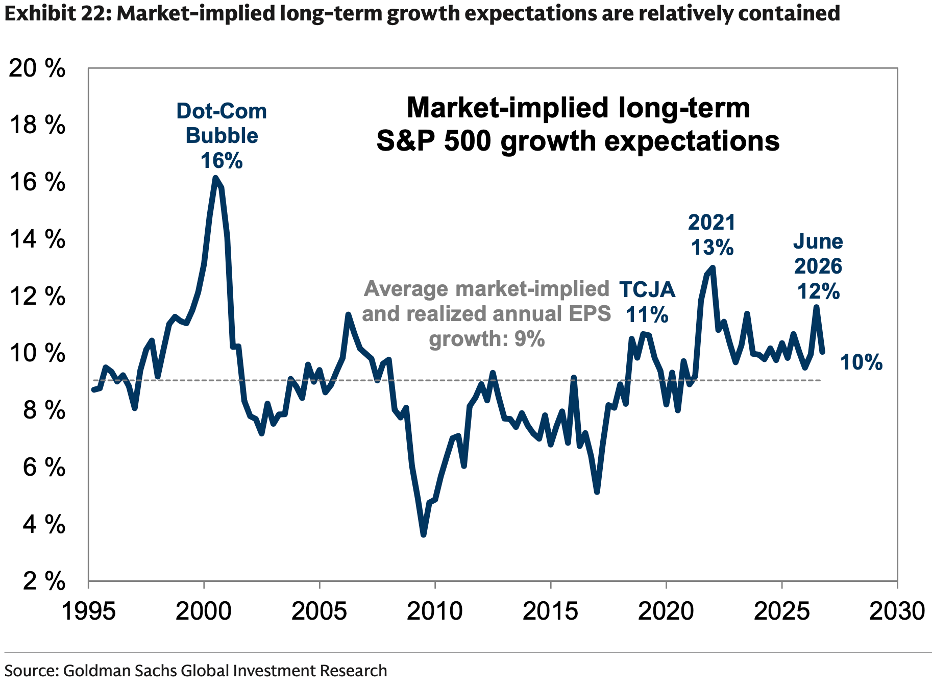
وأخيرًا، من منظور السوق ككل، فإن معظم الشركات يمكنها استخدام AI لتحسين الكفاءة وزيادة الأرباح، لكن النمو المتوقع المدمج في أسعار الأسهم حالياً يبلغ 10% فقط على المدى الطويل، وهو بالكاد أعلى من المتوسط التاريخي وأقل بكثير من مستوى فقاعة الإنترنت (16%). ولهذا ترى Goldman Sachs أن السوق لم يعكس بالكامل بعد قيمة AI الحقيقية.
حسناً، بعد كل هذه الآراء من Goldman Sachs، فإن موقف فريق الاستثمار الأمريكي بسيط للغاية تجاه تطور AI: متفائلون. صحيح أن نفقات رأس المال الحالية كبيرة، لكن العوائد كبيرة أيضاً. فقد قمنا سابقًا في "Meitou Pro" ببناء نموذج مالي لتحليل العائد على رأس المال لشركة Google، وخلصنا إلى أن استثمارات Google في مراكز البيانات قد تحقق لها عائداً يقارب 30%. وهذا الرقم قريب جدًا من إعلان Amazon بأن الاستثمارات تُسترد خلال ثلاث سنوات. لذا نحن لسنا قلقين بشأن العائد على الاستثمار.
والأهم أن AI ما زال في مراحله الأولى، والشركات بدأت للتو باستخدامه في العمل، وخاصة أدوات مثل AI Agent التي طُرحت مؤخرًا فقط، ومع زيادة قبول السوق سينمو حجم الاستخدام أكثر. ومع توسع نطاق التطبيقات في المستقبل وتحسن بناء البنية التحتية، ستظهر تدريجياً المزيد من مكاسب الحجم، مما يجعل العائد الاستثماري الكلي أكثر جاذبية.
لذلك، نحن نتفهم المنطق الحذر لدى شريحة من السوق، لكننا لا نشعر بالقلق إزاء الاتجاه العام. ونعتقد أنه مع استمرار نمو الدخل سيدرك السوق أكثر فأكثر قيمة الاستثمارات السابقة، مما سيدعم استمرار موجة AI.
توصيات سابقة
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
بعد تجربتي مع Muse، قمت ببيع كل ما أملك من Airbnb
قرر محلل مخضرم يمتلك حصة كبيرة في Airbnb تصفية جميع أسهمه بعد تجربة تطبيق Meta AI المسمى Muse لمدة عشرة أيام فقط. ويعتقد أن Muse لا يقتصر على فهم تفضيلاته بل يساعده أيضًا على حجز الإقامة مباشرة دون الحاجة إلى Airbnb، وبسعر أرخص بنسبة 60%. وعندما تبدأ العوامل الذكية في مقارنة الأسعار والقيام بالإلغاءات وإعادة الحجز نيابة عنك، فإن "خنادق حماية المرور" التي تعتمد عليها منصات الإنترنت في وجودها تتلقى ضربات قوية، وقد يكون عصر "التجارة الإلكترونية الاستباقية" في بدايته.
ماذا يعني "التنظيم الذاتي للذكاء الاصطناعي" الذي اقترحه ترامب؟ انتصار كبير لـ "هوانغ"، وقيادة خلف الكواليس لاستجواب Amodei من Anthropic
يدفع ترامب نحو "التنظيم الذاتي" للذكاء الاصطناعي، ويبدو أنه يعزز الأمان، لكنه في الواقع يمهد الطريق لتوسع القدرات الحاسوبية: متطلبات "السلامة والامتثال" مثل الاختبار والتدقيق والمراقبة ستخلق طلبًا جديدًا على الاستدلال والربط الضوئي، وقد تكون Nvidia الرابحة الأكبر. كما تعاون Jensen Huang مع Zuckerberg لرفض الرقابة الصارمة، ووجه سؤالًا مباشرًا لرئيس Anthropic، Amodei، حول سبب الترويج المفرط لمخاطر الذكاء الاصطناعي في الأماكن العامة.
توقعات الاكتتابات الجديدة في الأسهم الأمريكية | Henghong Technology (HCPC.US): معضلة زيادة الإيرادات دون زيادة الأرباح تحتاج إلى حل، هل يمكن للسرد متعدد الأبعاد دعم تقييم الاكتتاب العام؟
بعد رفع التقييم، هل سيكون السوق مستعدًا للاكتتاب الكامل بهذا السعر؟
أسعار العملات المشفرة
المزيد


