
العجز عن رفع أسعار الفائدة بشكل قوي، انخفاض الفوائد الجغرافية من قبل الجمعية العامة، بلوغ أسعار الفائدة الفعلية ذروتها

شبكة هوي تونغ في 22 سبتمبر—— من المحتمل أن يدخل الذهب في مرحلة تذبذب وبناء قاع
في الجلسة الأوروبية والأمريكية بتاريخ 22 سبتمبر، أدى انعقاد الجمعية العامة للأمم المتحدة إلى تهدئة هامشية في المخاطر الجيوسياسية العالمية، وتراجع فائض التضخم الجيوسياسي، ما أدى إلى هبوط الذهب الفوري ثم تعافيه، وأبرز مرونة السوق.
كما أوضحنا في مقالات سابقة أن مرحلة تصفية IRP (علاوة مخاطر التضخم، أي أن التوقعات التضخمية الواسعة تساوي التوقعات التضخمية الحقيقية بالإضافة إلى IRP) تُعد نقطة مراقبة جيدة، ومع احتسابها نجد أن معدل التضخم المتوقع على مدى 10 سنوات قد تم تثبيته عند حوالي 2.33%.
العائد الحقيقي يساوي العائد الاسمي مطروحًا منه توقعات التضخم، وبالنسبة لتوقعات التضخم المستقبلية عند 2.33% من الصعب أن تنخفض أكثر، في حين أن العائد الاسمي يتأثر سلبًا بارتفاع الفائدة على الاقتصاد الحقيقي وارتفاع الديون المالية، مما يجعل من الصعب استمرار ارتفاع العائد الحقيقي، والذي بدأ في تكوين قمة، ما يشير إلى أن سعر الذهب ربما قد ودّع مسار الهبوط الأحادي ويدخل نافذة رئيسية لبناء القاع.
تكثيف التصريحات المتشددة من مسؤولي الاحتياطي الفيدرالي: تثبيت التضخم الداخلي والطلب النهائي
مؤخرًا، أطلق كل من رئيس فرع الاحتياطي الفيدرالي في سانت لويس موساليم ورئيس فرع الاحتياطي الفيدرالي في شيكاغو جولزبي إشارات متشددة بشكل مكثف.
وأشاروا إلى أن الدافع الحالي للتضخم قد انتقل من الصدمات الخارجية الجيوسياسية والطاقة إلى التضخم الداخلي الناجم عن ارتفاع الطلب المحلي في الولايات المتحدة على الخدمات والوقود المكرر، أي أن رفع الفائدة لم يعد يستهدف صدمة طاقة مؤقتة وإنما أصبح التضخم متفشيًا.
وعلى الرغم من أن استراتيجية BEISENT للحد من إنتاج الطاقة أدت إلى كبح أسعار النفط الخام، إلا أن اختلال الطاقة التكريرية أدى إلى زيادة هامش ربح المشتقات البترولية، مما أبقى التضخم النهائي شديد الالتصاق.
وعليه، فإن سياسة الاحتياطي الفيدرالي تظل مركزة تمامًا على كبح جماح التضخم، متمسكة بموقف التشديد مع ترك المجال لزيادات تدريجية للفائدة، دون أن تتأثر بمطالبات السوق بخفض الفائدة.
التحكم الأعلى لبَيسنت: تقليص علاوة IRP، وتكوين قاعدة صلبة للذهب
التغير الجوهري في هذه الدورة يتمثل في السيطرة الماكروية لـ BEISENT: من جهة، التقدم المطرد في ضمان الملاحة عبر مضيق هرمز واستقرار إمدادات النفط الخام؛ ومن جهة أخرى، إدارة التوقعات بشأن الديون المالية، ما أدى إلى تقليص كبير في تعويضات المستثمرين لمخاطر التضخم المنفلت (IRP).
ورغم أن ذلك لم يُفْقِد التضخم الداخلي تأثيره، إلا أنه أغلق تمامًا مجال ارتفاع العائد الحقيقي على TIPS، مما غير مسار الذهب من اتجاه واحد سلبي إلى حالة أكثر توازنًا.
تفكيك التسعير الأساسي: تقارب IRP وتكوين قمة في العائد الحقيقي
الصيغة الأساسية للتسعير الكلي: عائد TIPS = العائد الاسمي - التوقعات الحقيقية للتضخم الداخلي - IRP
يستمر الاحتياطي الفيدرالي في دعم العائد الاسمي عند مستوى عالٍ، لكن إدارة BEISENT قلصت IRP، وثبتت توقعات التضخم بعيدة الأجل لعشر سنوات عند 2.33%. العائد الحقيقي على TIPS (حوالي 2.68) يسير جنبًا إلى جنب مع العوائد الاسمية، مكوّنًا قمة مزدوجة على الرسم اليومي؛ فقد باتت قوة رفع الفائدة مثبطة تمامًا، مما أغلق كليًا مساحة هبوط الذهب.
أما الاقتصاد الحقيقي، فالعائد الحقيقي الفائق لـ TIPS فوق 2% يعني تكاليف تمويل اجتماعي مرتفعة جدًا، وستنتقل في النهاية إلى استحقاق ديون الشركات، الائتمان الاستهلاكي للأسر، وسوق العقارات، لتشكل ضغطًا حقيقيًا على الاقتصاد الكلي.
عدم استدامة دفع فوائد الديون الحكومية: في ظل ارتفاع حجم الدين الأمريكي، فإن الحفاظ على عوائد اسمية وواقعية مرتفعة سيؤدي إلى انفجار تكاليف الفائدة على المالية الأمريكية، مما يضغط بقوة على مساحة الإنفاق المالي، وتصبح هناك حاجة ماسة من جانب المالية لانخفاض العائد الحقيقي كحل.
مسار التطور: على المدى القصير، تم تثبيت توقعات التضخم عند 2.33%، ويستمر الاحتياطي الفيدرالي في الحفاظ على عوائد اسمية مرتفعة بسبب التصاق الأسعار في قطاع الخدمات، والعائد الحقيقي على TIPS يظل ثابتًا في الأجل القصير، ما يحد من قوة صعود الذهب؛
تطلعات السوق المستقبلية:
أما بالنسبة لأسهم التكنولوجيا والأصول المرتبطة بحقوق الملكية، فقد تستفيد أكثر، لأنه بغض النظر عن حدوث نمو اقتصادي مفاجئ أو لا، تبقى هذه الشركات مستفيدة
ملاحظة: معدل التضخم المستقبلي لعشر سنوات عند 2.33% تم احتسابه بافتراض أن IRP يقارب الصفر، وباستخدام أسعار إغلاق عائد TIPS لعشر سنوات وعوائد سندات الخزانة لعشر سنوات، ومن ثم تم حساب الفرق بينهما.
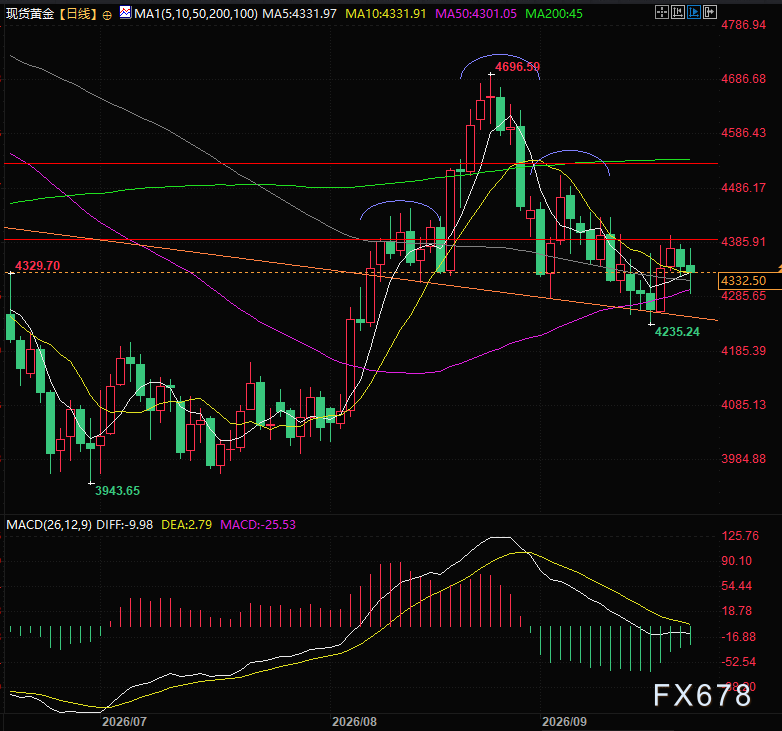
(الرسم البياني اليومي للذهب الفوري، المصدر: إي هوي تونغ)
عند الساعة 21:57 بتوقيت شرق آسيا، يتم تداول الذهب الفوري حاليًا عند 4337 دولارًا للأونصة.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
انخفضت القيمة إلى أدنى مستوى لها في عشر سنوات! يقول Jensen Huang إن NVIDIA هي "أول سهم نمو وقيمة في العالم"، لكن المستثمرين لا يبدو أنهم يوافقون
انخفض معدل السعر إلى الأرباح لشركة Nvidia إلى أقل من 17 مرة، وهو ما يعادل تقريباً نصف المستوى المتوقع لعام 2025. وعلى الرغم من أنه من المتوقع أن تنمو الإيرادات وصافي الأرباح بنسبة 90% و99% على التوالي في السنة المالية 2027، إلا أن سعر سهم الشركة ارتفع هذا العام بحوالي 20% فقط، وهو ما يُعد أقل بكثير من مؤشر فيلادلفيا لأشباه الموصلات. وفي الوقت نفسه، من المتوقع أن ينخفض هامش الربح الإجمالي من 75% في الربع الثاني إلى أقل من 72% في الربع الرابع، مع استمرار ارتفاع تكاليف الذاكرة وضغط تطوير العملاء لرقائقهم الخاصة، وأصبح استمرار الإنفاق الرأسمالي للذكاء الاصطناعي عاملاً رئيسياً في إعادة تقييم السوق لتقييم الشركة.
توقعات أرباح قطاع السلع الفاخرة "مفرطة في التفاؤل"! خلال شهر واحد، عدة بنوك ضخمة تتخذ موقفاً متشائماً جماعياً، وأسهم السلع الفاخرة تتجه نحو أسوأ عام لها منذ عام 2008
خفضت آر بي سي التصنيف الائتماني لشركتي LVMH وBurberry إلى "محايد مع السوق"، مشيرة إلى أن توقعات أرباح السلع الفاخرة متفائلة للغاية؛ وقد تراجع هذا القطاع بنسبة 15% منذ بداية العام، وهو أسوأ أداء له منذ عام 2008.


أسعار العملات المشفرة
المزيد


