
مؤشر الدولار الأمريكي يعود إلى 100، إلى أين سيدفع اجتماع اللجنة الفيدرالية للسوق المفتوحة الأسواق؟

Morning FX
في الأسبوع الماضي، ومع تصاعد التوتر بين الولايات المتحدة وإيران، عاد مؤشر الدولار الأمريكي إلى الثلاثة أرقام، ليختبر من جديد مستوى 100.4، وهو المستوى الذي يُعد رابع مقاومة منذ يونيو 2025.
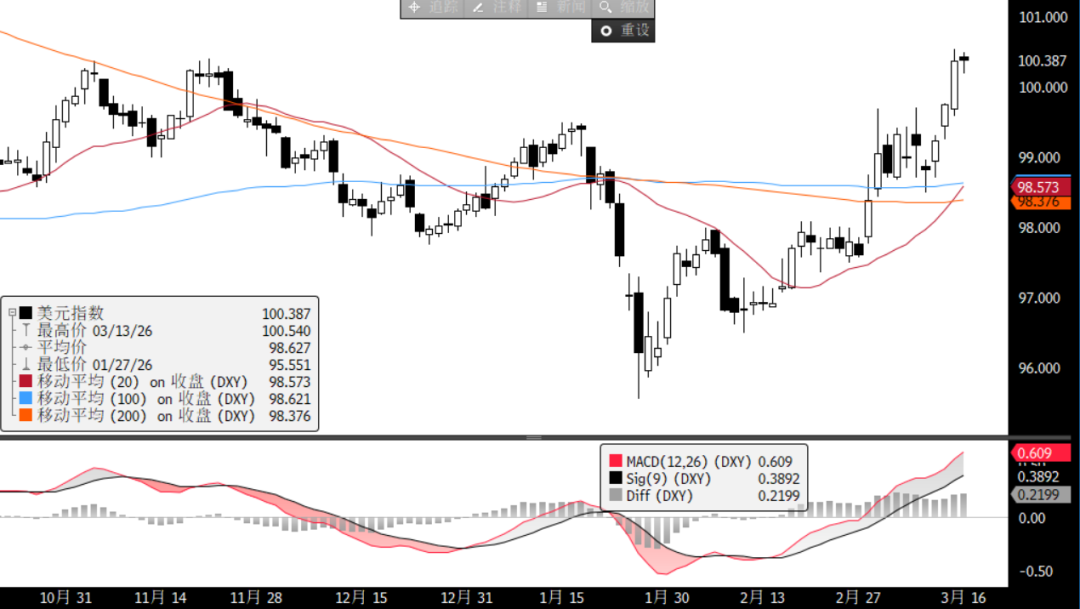
في ظل ضبابية النزاعات الجيوسياسية، غيرت العديد من المؤسسات وجهة نظرها المتشائمة تجاه مؤشر الدولار الأمريكي: فبنك JP و Goldman Sachs كانا يتوقعان هبوط الدولار الأمريكي بشكل ثابت لما يقارب عام كامل، لكنهما أعلنا لأول مرة الأسبوع الماضي عن توقعات إيجابية قصيرة الأجل للدولار (مع استمرار اعتقادهما بأن المؤشر سينخفض على المدى المتوسط بعد هدوء التوتر الأمريكي الإيراني)؛ بينما انتقل كل من DB و Bank of America من وجهة نظر سلبية للدولار إلى موقف محايد نسبياً؛ كما ظلت بقية البنوك الأجنبية متيقظة إلى حد ما من مخاطر ارتفاع الدولار على المدى القصير.
مع وصول مؤشر الدولار إلى مفترق طرق، ما هو الاتجاه الذي ستدفع به FOMC هذا الأسبوع الأسواق؟ أرى شخصياً أن: أولاً، من المرجح أن يبقى معدل السياسة النقدية ثابتًا، ومن المحتمل ألا يعارض أكثر من ثلاثة أعضاء فصوتهم، مع احتمالية أكبر لرفض الحمامة الكبيرة ميلان و يليها ووكر وبومان. ومع ذلك، في محضر الاجتماع والمؤتمر الصحفي، قد يظهر تردد بين "القلق الأكبر بشأن سوق العمل" أو "التركيز على التضخم":
الحالة الأساسية (70%): القلق بشأن سوق العمل أكثر وضوحًا، مع إبداء اهتمام وثيق بتأثير ارتفاع أسعار الطاقة والتضخم. بالنسبة للتوقعات الاقتصادية، أرى أن هناك احتمالية لرفع معدل البطالة، بينما احتمالية رفع توقعات التضخم تعتبر منخفضة (وإذا استمر النزاع بين الولايات المتحدة وإيران مما أدى إلى استمرار أسعار النفط عند مستويات مرتفعة لعدة أشهر، سترتفع احتماليات رفع التوقعات التضخمية في يونيو). أما بالنسبة لنقطة التوقعات الفيدرالية، فقد يؤدي الضغط المزدوج الناتج عن الركود التضخمي إلى اتساع الفجوة في توقعات خفض الفائدة بين أعضاء اللجنة، لكن من المرجح أن يبقى المتوسط كما هو، أي خفض بمقدار 25 نقطة أساس كل عام.
الحالة التيسيرية (20%): القلق بشأن سوق العمل كبير، ويرى أن ارتفاع أسعار الطاقة لن يؤدي إلى انتعاش كبير في التضخم مستقبلاً. وبالرجوع إلى تصريحات أعضاء اللجنة بعد اندلاع المواجهة بين الولايات المتحدة وإيران في الأسبوع الأول من مارس (مثل Goolsbee وWilliams)، من غير المستبعد أن يعتبر بعض الأعضاء أن مخاطر سوق العمل حالياً أكبر، ويميلون بالتالي إلى خفض الفائدة.
الحالة التشددية (10%): لا يوجد قلق كبير بشأن سوق العمل، بينما يزيد القلق من ارتفاع أسعار الطاقة وارتداد التضخم، مما يرسل إشارة "توقف خفض الفائدة". وبالنظر إلى أن بيانات التوظيف الأمريكية سيئة بالفعل، ومع اقتراب التغيير في قيادة الاحتياطي الفيدرالي، فإن رئيس مجلس الاحتياطي الفيدرالي يستطيع ببساطة الانتظار وترك مشكلة الركود التضخمي للرئيس القادم، وبالتالي فإن احتمالية هذا السيناريو المتطرف منخفضة نسبياً.
وفقًا للحالة الأساسية، قد يتراجع معدل الفائدة والدولار الأمريكي بشكل طفيف، وقد يستمر مؤشر الدولار بالتذبذب لفترة بين 99-100، في انتظار اتضاح الوضع بين الولايات المتحدة وإيران.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
نوفو نورديسك (NVO.US) تكشف عن خطة خطوط إنتاج بقيمة 23 مليار دولار، لكن السوق غير مقتنع! المستثمرون يسألون: "كيف يمكن قلب الطاولة في الظروف المعاكسة؟"
أصيبت المستثمرين بخيبة أمل عندما لم تقدم شركة نوفو نورديسك خطة محددة لتحقيق الربحية للرئيس التنفيذي مايك دوستار، بعد أن تجاوزتها شركة ليلي في سوق السمنة. تعهدت الشركة بإطلاق أكثر من خمسة أدوية رئيسية في السنوات المقبلة وتحقيق مبيعات جديدة تزيد عن 23 مليار دولار، لكن المؤتمر الصحفي افتقر إلى تفاصيل حول كيفية تعزيز النمو.

25 يومًا وأربع عمليات إطلاق في الأفق! تسريع إطلاق الصواريخ بواسطة Rocket Lab (RKLB.US) ودفع طموحات "البنية التحتية للذكاء الاصطناعي الفضائي"
بعد نجاح آخر مهمة، أصبحت صاروخ Electron رقم 97 من Rocket Lab جاهزة على منصة الإطلاق. ستكون هذه الرحلة الرابعة لRocket Lab خلال 25 يوماً، وكذلك الإطلاق الثامن عشر لها في عام 2026.
"الثقب الأسود للديون" وراء الانطلاقة الجنونية للذكاء الاصطناعي: ربما يحتاج إلى تمويل خارجي بقيمة 1.2 تريليون دولار في السنوات الخمس المقبلة
تشير التقارير إلى أن السباق الهائل في الذكاء الاصطناعي يخلق "ثقبًا أسود للديون" غير مسبوق: حيث تُظهر تقديرات بنك أمريكا أن إجمالي الإنفاق الرأسمالي لبناء مراكز بيانات الذكاء الاصطناعي بين عامي 2025 و2030 سيصل إلى 5 تريليونات دولار أمريكي، وأن احتياجات التمويل الخارجي لعمالقة الحوسبة السحابية الأساسية وحدها ستبلغ ما بين 1.2 و1.5 تريليون دولار أمريكي. وقد أصبحت التدفقات النقدية الحرة لشركات عملاقة مثل Amazon وMeta تحت ضغط كبير، بينما تلعب Nvidia وBroadcom بهدوء دور "الضامن غير المعلن"—وبذلك بدأت فعلياً مخاطرة رأسمالية تعيد تشكيل سوق الائتمان العالمي.
أسعار العملات المشفرة
المزيد


