من خبير الاتصال الضوئي إلى "بائع الماء الشامل"، ما الذي يجعل Lumentum مميزة؟
ذكر "الدولفين" عند استعراضه لصناعة الربط البصري أن مكانة محرك الضوء ذي القيمة العالية (قيمة مرتفعة وحواجز تقنية معينة) تظل ثابتة بغض النظر عن تغير موقع وحدة الربط البصري.
وهذه المرة سينطلق “الدولفين” من شركة قديمة في هذا المسار—Lumentum (LITE.O). ارتفع سعر سهمها عشرة أضعاف تقريبًا خلال سنة واحدة، وتجاوزت قيمتها السوقية 70 مليار دولار أمريكي، وجذبت انتباه Nvidia التي استثمرت بها 2 مليار دولار بشكل مباشر في مارس 2026.
إذا قمنا بتفكيك سلسلة الربط البصري: نقل البيانات في مراكز البيانات يجب أن يمر عبر التحويل الكهروضوئي؛ يجب أولاً "ترجمة" الإشارة الكهربائية إلى إشارة ضوئية ثم إرسالها عبر الألياف الضوئية، وبعدها "ترجمتها" مجددًا إلى إشارة كهربائية.
الجزء الذي يقوم بهذا التحويل يسمى وحدة الربط البصري، والعنصر الأكثر جوهرية وصعوبة وتكلفة داخل هذه الوحدة هو شريحة الليزر المسؤولة عن الإضاءة – يمكن اعتبارها بمثابة "المصباح" لكل سلسلة الربط البصري. ما تبيعه Lumentum هو هذا "المصباح"، وهي من الشركات القليلة عالميًا التي يمكنها إنتاجه بدءًا من رقاقة الفوسفيد الإنديومي بشكل ذاتي.
لكن "بيع شرائح مصدر الضوء" وحده لا يفسر موجة إعادة التقييم الحالية. التغيير الجوهري الحقيقي يكمن في أن الدورة العظمى للذكاء الاصطناعي أعادت تشكيل منطق تسعير مكونات الربط البصري:
كانت الأجهزة البصرية التقليدية عبارة عن نشاط دوري قوي نموذجيًا: الطلب يتبع الإنفاق الرأسمالي لمزودي الخدمات السحابية وبناء مراكز البيانات التقليدية، يكون العرض والطلب متوازنين عمومًا، والمنافسة قوية، والأسعار تنخفض سنويًا. إلا أن موجة بناء عناقيد الذكاء الاصطناعي أعادت تشكيل هذا الهيكل—الطلب المتسارع بشكل أسّي على الربط البصري عالي السرعة نتيجة الاتصال الأفقي الضخم بين وحدات GPU، إضافة إلى تطور 800G إلى 1.6T الذي رفع أكثر من استهلاك شرائح الليزر عالية الجودة لكل جهاز.
وفي المقابل، فإن جانب العرض – إنتاج شرائح الليزر الفائقة السرعة (أكثر من 200G) يواجه حواجز إنتاجية شديدة الارتفاع، وعدد قليل فقط من الشركات حول العالم قادرة على التوسع، كما أن هذا التوسع يعتمد فقط على مصانع رقائق مملوكة ذاتيًا، ما يجعل العرض على المدى القصير صلبًا، ويجعل دورة التوسع على المدى المتوسط والطويل بطيئة.
انفجار الطلب وصعوبة تلبية العرض بسرعة جعل التقلبات الدورية السابقة تضْعُف وأدخل الصناعة رسميًا في سوق بائعين مقيدة بالعرض – بدأت الشركات الرائدة في الاستفادة في الوقت نفسه من علاوات المنتج وعقود الأسعار الطويلة والصعود في هامش الربح.
وهذا أيضًا سبب اعتبار “الدولفين” أن Lumentum هي واحدة من أهم النقاط البحثية في مجال الربط البصري الذكي. في هذا المقال، يركز “الدولفين” على مراجعة أعمال Lumentum ويجيب عن سؤالين أساسيين:
1. في وحدة الربط البصري 800G/1.6T، لماذا تُعد شريحة الليزر نقطة عنق الزجاجة المزدوجة من حيث القيمة والجودة؟
2. كيف تتوزع خطوط منتجات Lumentum الخمسة (EML، CW، أجهزة الاتصالات، وحدات الربط البصري، OCS) عبر طبقات عناقيد الذكاء الاصطناعي، وكيف هو المشهد التنافسي لكل منها؟ (نظرًا لمساحة المقال، يركز هذا الجزء على أول خطين من المنتجات)
التحليل التفصيلي أدناه
أولاً: من الأجهزة البصرية الفردية إلى منصة الفوتونات المتكاملة
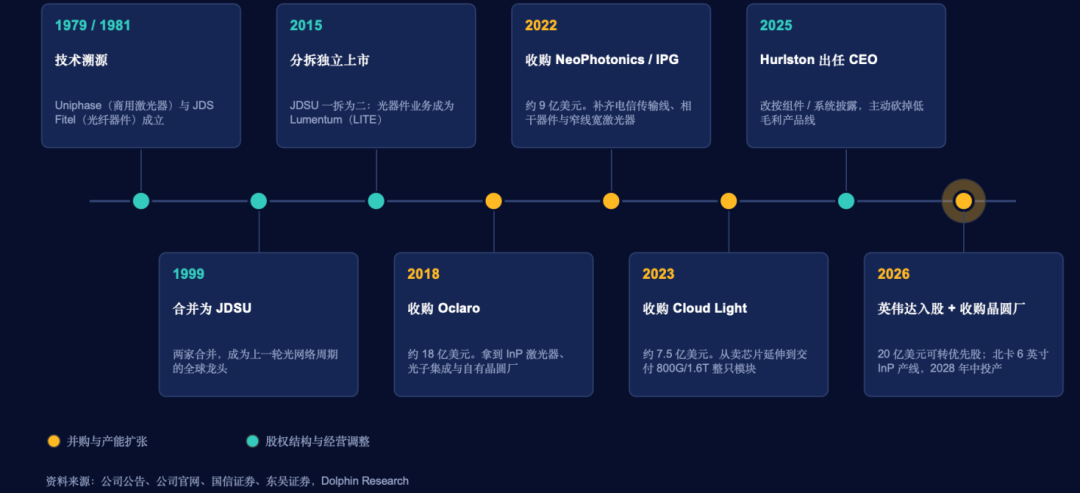
"يي تشونغ تيان" هو اسم يُطلقه المستثمرون الصينيون على ثلاثة من موردي وحدات الربط البصري في الصين (New Eastern Communication، Zhongji Xuchuang، Tianfu Communication). لكن اللاعب “القديم” الحقيقي في صناعة الاتصالات الضوئية هو Lumentum. بدأت الشركة في الأصل في عام 1979 باسم Uniphase (ليزر للاستخدام التجاري) وJDS Fitel (أجهزة الألياف الضوئية) عام 1981، واندمجتا في 1999 لتشكلا JDSU، والتي أصبحت في فقاعة الإنترنت السابقة واحدة من أبرز شركات الشبكات الضوئية.
في عام 2015، تم تقسيم JDSU إلى شركتين: تم إدراج أعمال أجهزة الاتصالات ومراكز البيانات كشركة مستقلة باسم Lumentum؛ فيما تم إعادة تسمية الكيان الذي يحتفظ بأجهزة اختبار الشبكات والأعمال البصرية المتخصصة إلى Viavi (VIAV).
بعد الإدراج المستقل، اعتمدت Lumentum إلى حد كبير على عمليات الاستحواذ والاندماج لنموها:
a: في عام 2018، استحوذت على Oclaro مقابل حوالي 1.8 مليار دولار، وحصلت على التقنية وخط الإنتاج الخاص بفوسفيد الإنديوم من شرائح الليزر ودوائر الفوتونيات المتكاملة، وهي التقنية الجوهرية الحالية لرواية الرقائق البصرية فائقة السرعة للذكاء الاصطناعي في الشركة؛
b: في عام 2022، تم تنفيذ عمليتي استحواذ متتاليتين: استحوذت على NeoPhotonics، واستكملت بذلك حافظة الأجهزة الرئيسية لضوء الليزر القابل للضبط ذي النطاق الضيق ITLA (مصدر الضوء الأساسي للوحدات المتماسكة)، وفوتونيك متكاملة عالية السرعة PIC، ومكونات استقبال وإرسال ضوء متماسكة عالية السرعة (TROSA)، بالتزامن مع الاستحواذ على أعمال نقل الاتصالات لشركة IPG، لتحصل على قدرات البحث والتطوير الذاتية لشرائح DSP المتماسكة وحلول الأجهزة الكاملة للشركات المشغلة.
مزيج عمليتي الاستحواذ جعل Lumentum يكمل قدراته الكاملة في نقل الإشارة المتماسك، ليقدم حلولاً متكاملة للأسواق بين مراكز البيانات (DCI)، المدن، والنقل طويل المدى.
c: في نوفمبر 2023، استحوذت على Cloud Light بنحو 750 مليون دولار، وهي شركة تختص بتقديم وحدات الربط البصري الفائقة السرعة لكبرى شركات الحوسبة السحابية، مما يمثل خروج Lumentum من مجرد مورد شرائح/مكونات بصرية إلى تقديم منتجات وحدات الربط البصري كاملة للعملاء مباشرة.
ومن هنا، نرى أن سلسلة عمليات الاستحواذ جعلت Lumentum تنتقل من مجرد مصنع أجهزة بصرية إلى منصة فوتونات متكاملة تغطي الربط قصير المدى للحوسبة الذكية الاصطناعية، النقل المتماسك بعيد المدى، ووحدات الربط البصري الفائقة السرعة.
ثانيًا: تحليل مصفوفة المنتجات والأعمال
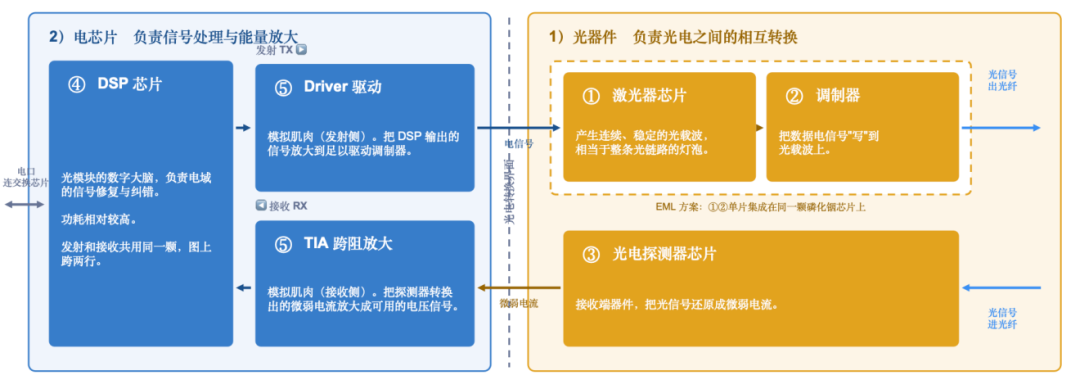
لفهم خطوط إنتاج Lumentum بشكل أفضل، يجب أولاً الحديث عن التقنية: في وحدة الربط البصري التقليدية القابلة للتركيب (800G / 1.6T)، يمكن تقسيم العتاد الأساسي على طول سلسلة التحويل الكهروضوئي إلى: 1) مكونات بصرية و2) شرائح كهربائية.
1) المكونات البصرية: مسؤولة عن التحويل المتبادل بين الكهرباء والضوء
① شريحة الليزر— مصدر الضوء المستمر والمستقر، أي "المصباح" لسلسلة الربط البصري بأكملها.
② جهاز التعديل— يقوم "بكتابة" الإشارة الكهربائية للبيانات على الحامل الضوئي لتوليد إشارة الضوء.
③ شريحة الكشف الكهروضوئي— في الطرف المستقبل، يحول إشارة الضوء إلى تيار كهربائي ضعيف.
2) الشرائح الكهربائية: مسؤولة عن معالجة الإشارة وتضخيم الطاقة
④ شريحة DSP— "العقل الرقمي" لوحدة الربط البصري، مسؤولة عن إصلاح وتصحيح إشارة الكهرباء، وتستهلك طاقة عالية نسبيًا.
⑤ Driver وTIA— "العضلات التناظرية" للوحدة. يقوم Driver في طرف الإرسال بتضخيم إشارة DSP لدفع جهاز التعديل؛ بينما يقوم TIA في طرف الاستقبال بتضخيم التيار الضعيف الخارج من الكاشف للوصل إلى جهد كهربائي قابل للاستخدام.
وهنا يجب التأكيد بشكل خاص على الاختلاف الجوهري بين المكونات البصرية والشرائح الكهربائية في نموذج التصنيع ومرونة الإنتاج:
الشرائح الكهربائية مثل DSP تعتمد على رقاقة السيليكون ومعيار CMOS، وغالبية الشركات المصممة ليست لديها مصانع خاصة بها (Fabless)، بل تعتمد على شركات مثل TSMC لتنفيذ إنتاج الرقائق. ورغم وجود قيود في حجم الإنتاج عن طريق عمليات التصنيع المتقدمة، إلا أنه بمجرد ضمان الحصة يمكن تعديل حجم الإنتاج بمرونة بفضل خطوط الإنتاج الناضجة، مما يجعل مرونة السعة الإنتاجية جيدة والشركات المصنعة ليست بحاجة لمعامل تصنيع شرائح خاصة بها.
أما بالنسبة للمكونات البصرية، فالمنطق الفيزيائي مختلف تمامًا: من غير الممكن إنتاج أشعة ضوئية بكفاءة عالية من مادة السيليكون، وبالتالي يتم الاعتماد على مركبات فوسفيد الإنديوم وغيرها من أشباه الموصلات لتصنيع الليزر عالي السرعة؛ ومع ذلك، لم يظهر بعد نظام تصنيع خارجي ناضج وموحد في صناعة الرقائق الضوئية المركبة كما هو الحال مع TSMC وشركائها.
لذا، معظم الشركات الرائدة عالميًا تتبع نموذج التصنيع المتكامل (IDM) — حيث تمتلك خطوط إنتاج رقائقها الخاصة وتجري عمليات النمو، المعالجة، والطلاء للرقاقات بنفسها.
توسيع الإنتاج يمر بمراحل البناء، والمعايرة، وتحسين الجودة، ويستغرق عادة 2-3 سنوات، مما يجعل مرونة الإنتاج أضعف بشكل ملحوظ مقارنة بالشرائح الكهربائية. وهناك عدد قليل من مصانع فوسفيد الإنديوم التي تقدم خدمات تصنيع عقود صغيرة الحجم لعملاء متوسطين وصغار، لكنها لا تستطيع دعم الإنتاج الضخم المستقر لشرائح الربط البصري فائقة السرعة.
بعد فهم هذا الاختلاف بين شرائح الضوء والكهرباء، ننظر إلى موقع Lumentum: منتجها الرئيسي هو المكونات البصرية، وتعتمد سعتها الإنتاجية بشكل كبير على خطوط الإنتاج الداخلية لرقائق فوسفيد الإنديوم، وهذا يعني أنه حتى مع ارتفاع طلب وحدات الربط البصري نتيجة توسع قوة الذكاء الاصطناعي، يصعب على Lumentum زيادة الشحن بشكل كبير في المدى القصير نظرًا لمرونة الإنتاج المحدودة لديها.
اعتمادًا على المقدمة أعلاه، لنلق نظرة على خطوط إنتاج Lumentum.
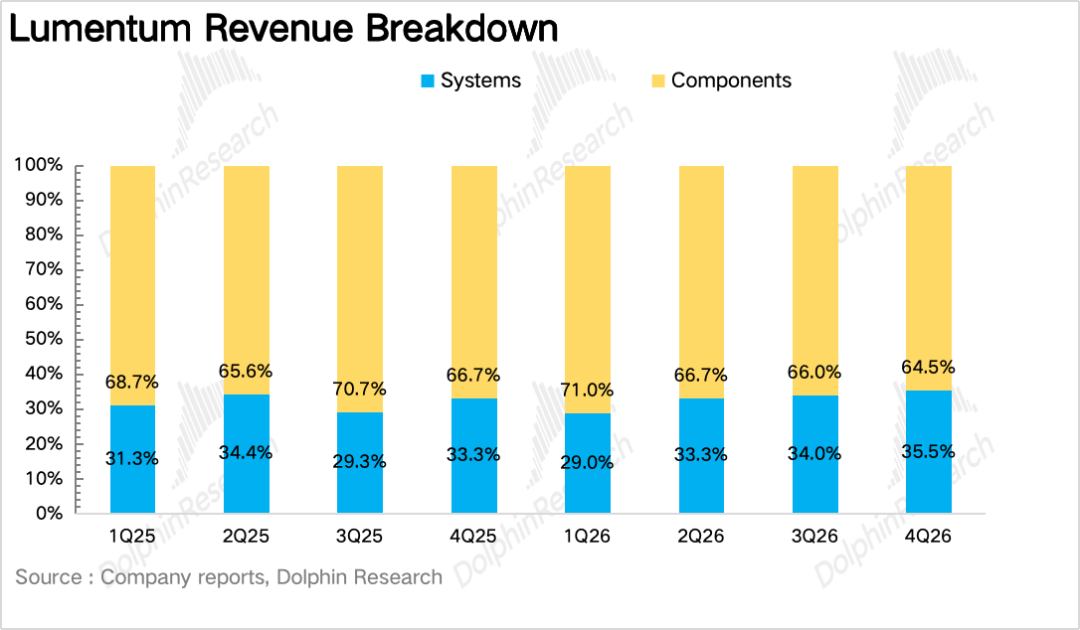
وفقًا لعرض التقارير المالية، تتكون إيرادات Lumentum من جزئين رئيسيين:
1) أعمال المكونات (Components): وتشمل بشكل أساسي شرائح الليزر عالية السرعة EML، شرائح الليزر المستمر CW، والمكونات البصرية التقليدية الخاصة بالاتصالات.
2) أعمال الأنظمة (Systems): وتشمل وحدات الربط البصري العالية السرعة التي تم الاستحواذ عليها من Cloud Light، ومفاتيح تبديل المسار الضوئي OCS. بالإضافة إلى ذلك، يوجد نشاط الليزر الصناعي، وهو نشاط غير متعلق بالاتصالات وقيمته السوقية الصغيرة.
كما يوضح الشكل أدناه، يستمر نشاط الأنظمة في النمو بسبب زيادة شحن وحدات الربط البصري بسرعة.
نظرًا لأن كل من أعمال المكونات والأنظمة تحتوي على نشاطات تخص الذكاء الاصطناعي والنموذج التقليدي غير المعتمد عليه، فمن الصعب تحليل المنطق الأساسي لكل مجال بشكل واضح.
لذلك، "الدولفين" لا يستخدم التصنيف المالي، بل يحلل وفقًا لتقسيم المنتجات الخمسة الأساسية لدى Lumentum—EML، CW، أجهزة الاتصالات (وتندرج تحت الأعمال المكونة)، بالإضافة إلى وحدات الربط البصري، ومفاتيح تبديل المسار الضوئي OCS (ضمن الأعمال النظامية). سنستعرض كل خط إنتاج بحسب موقعه التقني، المشهد التنافسي، وإمكانيات النمو.
أولاً نبدأ بالأساس الحالي الأكثر أهمية في أعمال Lumentum—شرائح الليزر عالية السرعة. وفقًا لتكامل وظائف الإضاءة والتعديل، تنقسم شرائح الليزر السائدة في المجال إلى ثلاث طرق تقنية متميزة:
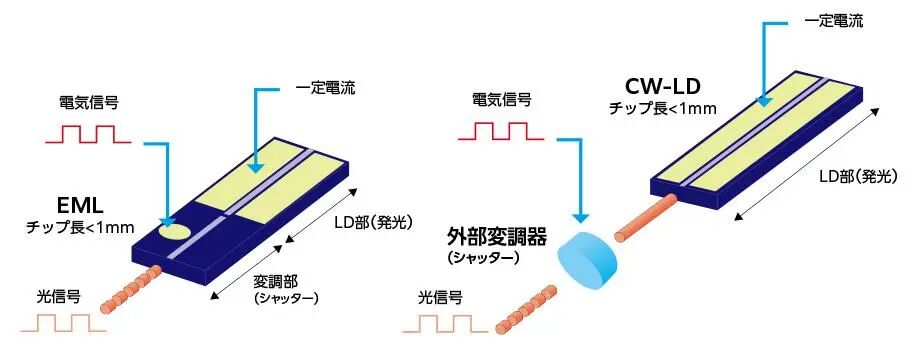
a، EML (الليزر المعدل كهربائيًا بالتوازي)— (طريقة الدمج، الإشعاع الجانبي): تجمع وظيفتي الإضاءة والتعديل في رقاقة فوسفيد الإنديوم واحدة، وتقدم إشارات بصريّة عالية السرعة بحمولة الإشارة بشكل مباشر، وهي الحل الرئيسي حاليًا في وحدات الربط البصري القابلة للتركيب ذات السرعة العالية.
b، CW (الليزر المستمر)— (طريقة الفصل، الإشعاع الجانبي): يختص فقط بالإضاءة العالية القدرة والثبات، بينما يوكل التعديل إلى شريحة السيليكون الخاصة بالتعديل الضوئي، وهو المصدر الضوئي الأساس في التغليف البصري وأسلوب CPO.
c، VCSEL (الليزر العمودي ذو التجويف السطحي)— (الأقل تكلفة، الإشعاع العمودي): يمتاز بتصميم هيكلي خاص يحقق الإنتاج الكمي بشكل اقتصادي وبترتيبات مصفوفية، لكنه ملائم لمسافات أقصر، ويستخدم حاليًا في الإلكترونيات الاستهلاكية وأجهزة الاستشعار الثلاثية الأبعاد والليدار.
من المهم هنا الإشارة إلى أن EML وCW ينتميان إلى الليزر الجانبي الإشعاع (EEL)، ويحتاجان إلى خطوات تصنيع معقدة مثل الشق الرقاقة وطلاء نهاياتها، ما يجعل التكلفة التقنية أعلى من VCSEL بكثير.
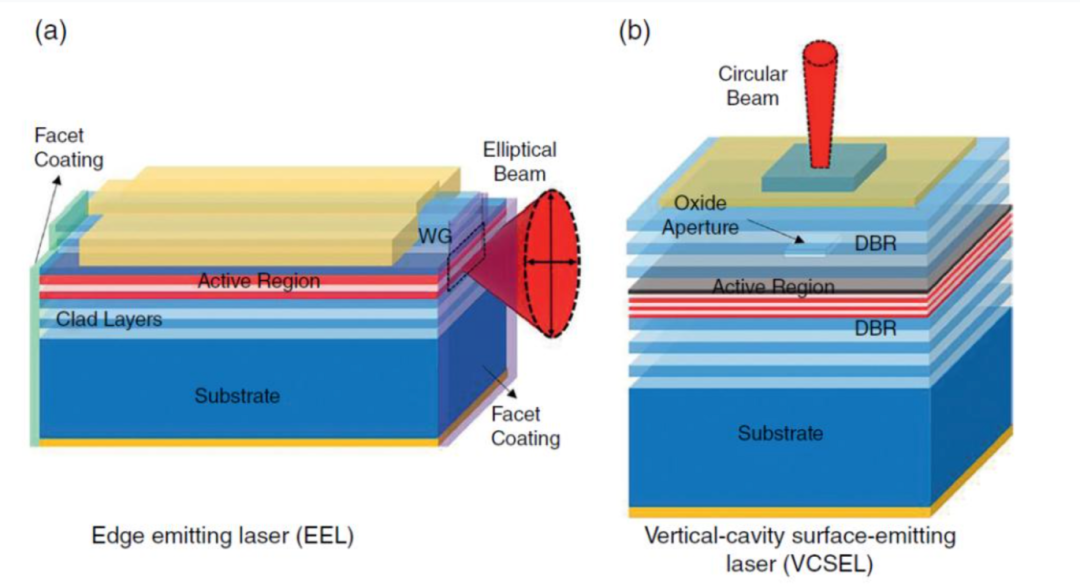
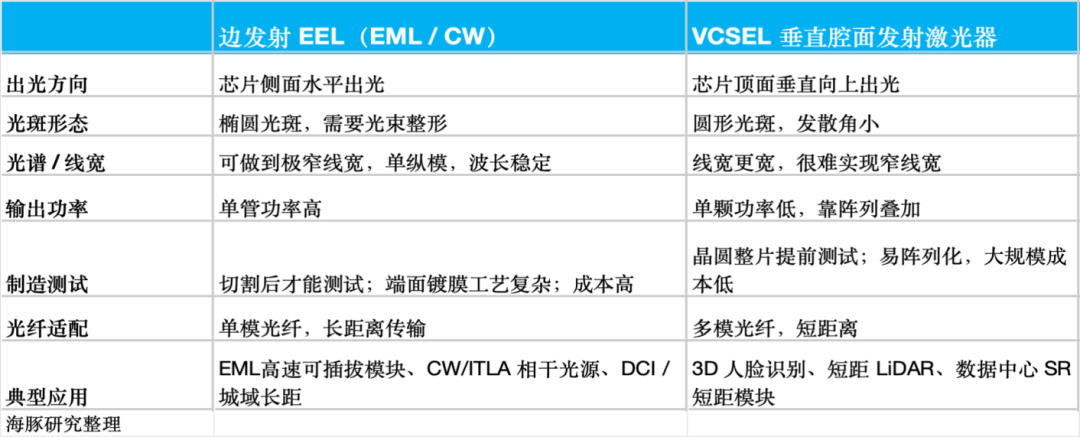
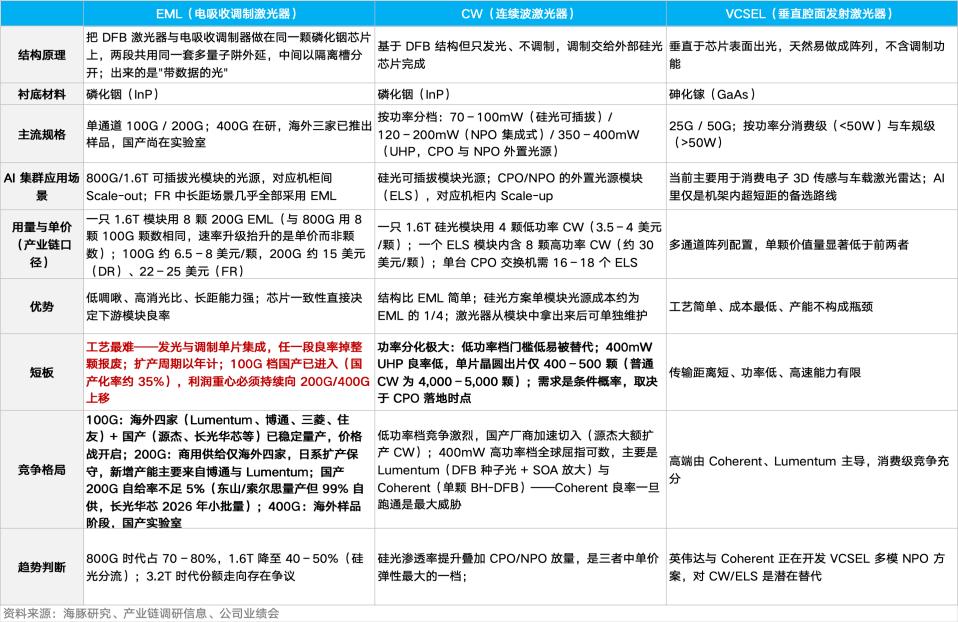
تؤدي هذه الطرق الثلاث إلى اختلافات جوهرية في الصعوبة التقنية، السعر، هامش الربح، والمشهد التنافسي، كما أوضح “الدولفين” في الجدول أدناه.
(نظرًا لأن VCSEL يُستخدم بشكل أساسي حاليًا في الإلكترونيات الاستهلاكية والصناعية ونسبته من دخل Lumentum لا تتعدى العشر وأهميته أقل في دفع مجال الذكاء الاصطناعي للاتصالات، لن يتم التوسع فيه هنا. التركيز على EML وCW).
1. شريحة الليزر EML: القاعدة الأساسية لمستوى Scale-out
EML هو الحل السائد الحالي في وحدات الربط البصري القابلة للتركيب ذات المصدر الضوئي المجزأ بسرعة 800G/1.6T. وعادة يتطلب كل وحدة 1.6T ثماني شرائح 200G EML.
من حيث مشاهد الانتشار، يُستخدم EML بشكل أساسي في ربط عناقيد الذكاء الاصطناعي بين خزائن الأجهزة، ليشمل الربط بين خزائن GPU ومقسمات Leaf، وLeaf إلى Spine عبر المسافات بين الرفوف (عشرات إلى 500 متر).
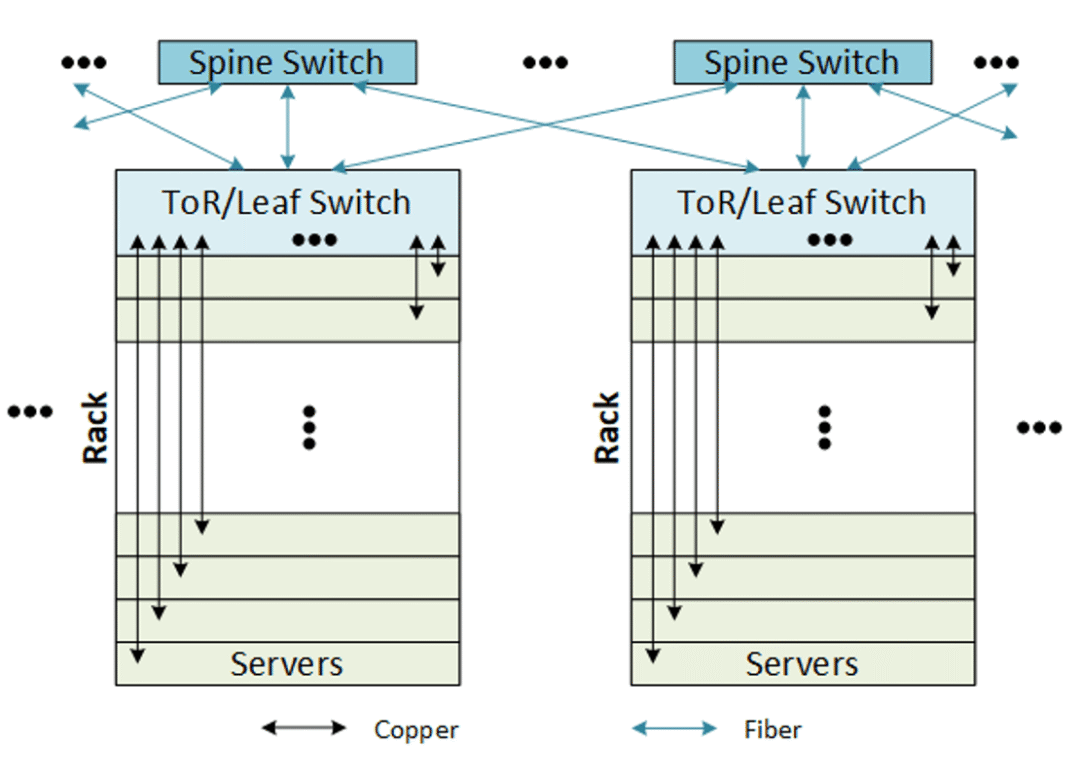
العملاء النهائيون هم شركات وحدات الربط البصري الرائدة مثل Zhongji Xuchuang، New Eastern Communication، Coherent، التي تزود بدورها شركات الحوسبة السحابية الأمريكية، وهو ما يشكل قاعدة أعمال Lumentum الأساسية في مجال شرائح الضوء.
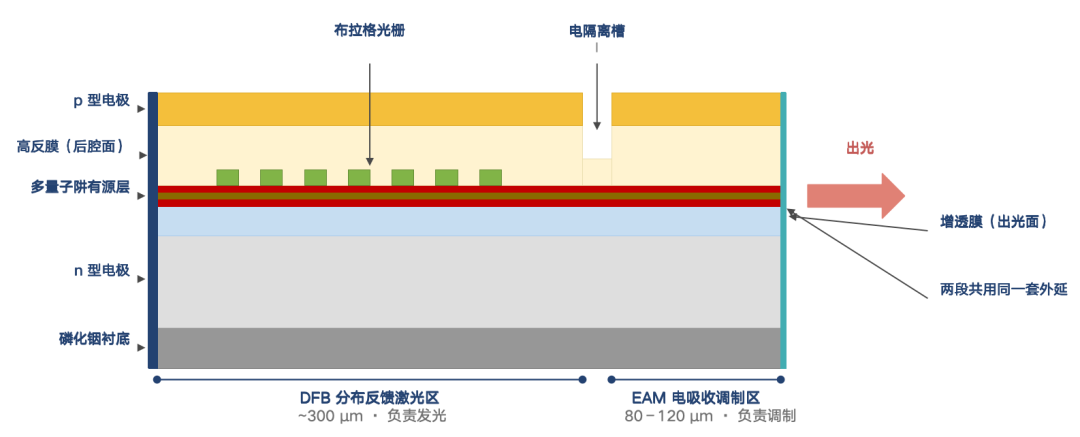
بحسب بحوث الصناعة، تشمل الصعوبات التقنية التحدي المتعلق بجمع منطقة إصدار الضوء (DFB) ومنطقة التعديل (EAM) على شريحة فوسفيد الإنديوم واحدة، وما يصاحبه من عمليات زرع خارجي ثانٍ للرقاقة ومعالجة معقدة تعقّد السيطرة على الجودة بشكل كبير.
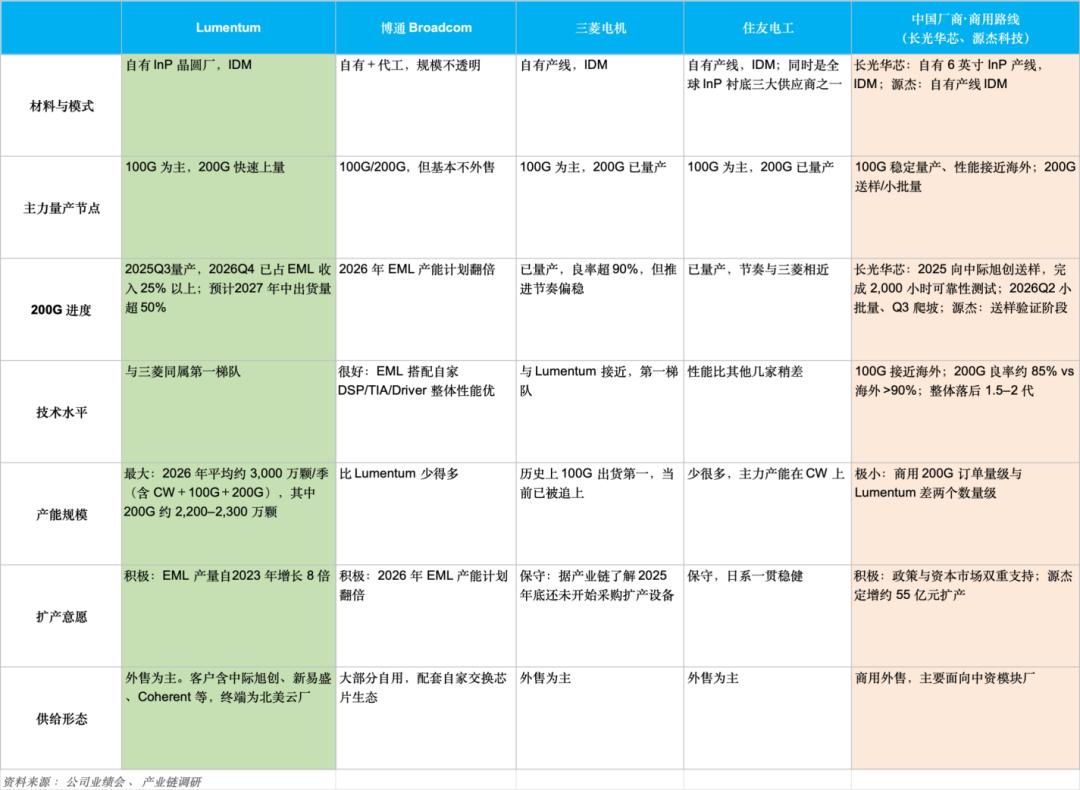
حاليًا، لا يوجد سوى أربع شركات حول العالم قادرة على توفير شرائح EML 200G عالية الجودة والكفاءة والإمداد المستقر على نطاق واسع لشركات وحدات الربط الرائدة: Lumentum، Mitsubishi Electric، Sumitomo Electric، وBroadcom، وتهيمن معًا على أكثر من 80% من السوق، وتتصدر Lumentum من حيث الطاقة الإنتاجية.
يُلخّص “الدولفين” وضع شركات EML الرئيسية في الجدول التوضيحي التالي: ففي مجال 100G EML، يقترب معدل التصنيع المحلي في الصين من 35% مع دخول شركات مثل Yuanjie وChangguang Huaxin إلى مرحلة الإنتاج المستقر وبدء حرب الأسعار؛ أما في شرائح EML المتقدمة 200G فلا يتعدى معدل الإنتاج المحلي الذاتي في الصين 5%، مع استمرارها في مرحلة الاختبار والتجارب.
بالإضافة إلى ذلك، ونظرًا لتجربة الشركتين اليابانيتين (Mitsubishi & Sumitomo) في الدورة السابقة لأزمة إنتاجية خلال فترة فقاعة الجيل الخامس، فإن استراتيجياتهما التوسعية الحالية حذرة، ويتضح أن الزيادة في الطاقات الإنتاجية أعلى مستوى تقتصر على Lumentum وBroadcom.
لذلك، تقوم Lumentum حاليًا بتحويل تركيز شحناتها بشكل كبير نحو شرائح 200G EML ذات القيمة الأعلى، ووفقًا لما أشارت إليه الشركة في مكالمتها الهاتفية، فإنه بحلول منتصف عام 2027 ستتجاوز شحنات الشركة من 200G EML 50% من الإجمالي.
وبالرجوع إلى نتائج البحث، فإن إيرادات Lumentum من شرائح EML تصل إلى حوالي 640 مليون دولار (تمثل 20% من إجمالي الإيرادات)، وهي في مرحلة انتعاش مرتفع بالكمية والسعر.
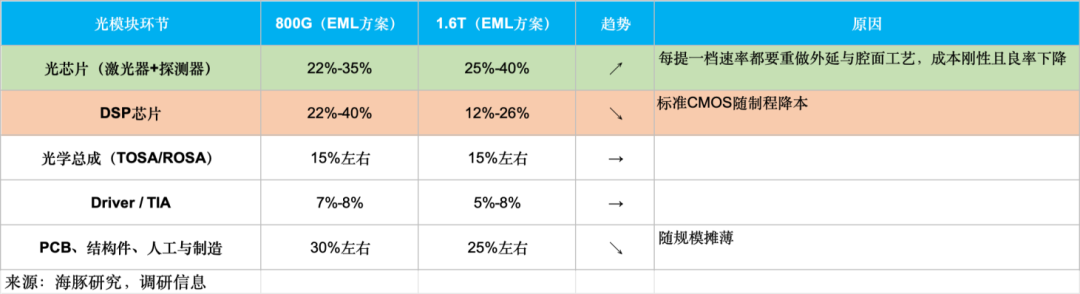
من ناحية، التوسع الضخم في عناقيد حسابات الذكاء الاصطناعي يدفع الطلب على وحدات الربط البصري السريعة 800G و1.6T إلى مستويات قياسية جديدة، ما يرفع شحنات شرائح EML باستمرار؛ ومن ناحية أخرى، فإن انتقال محور الشحن من 100G EML إلى 200G EML يضاعف تقريبًا سعر الشريحة، مما يضاعف المرونة في الإيرادات.
أما بالنسبة للربحية، فإن هامش الربح الإجمالي الحالي لهذه الشرائح يتجاوز 60%، وهو المنتج الأكثر مساهمة في أرباح الشركة والذي يتمتع بأعلى قوة تفاوضية.
2. CW/UHP Laser: أكبر مجال نمو في مستوى Scale-up
على عكس EML الذي يدمج الإضاءة والتعديل، CW Laser يتبع مسار التخصص: يهتم فقط بتوليد الضوء المستمر عالي الطاقة والهدوء دون بيانات، فيما يتولى تعديل الإشارة شريحة السيليكون الخارجية.
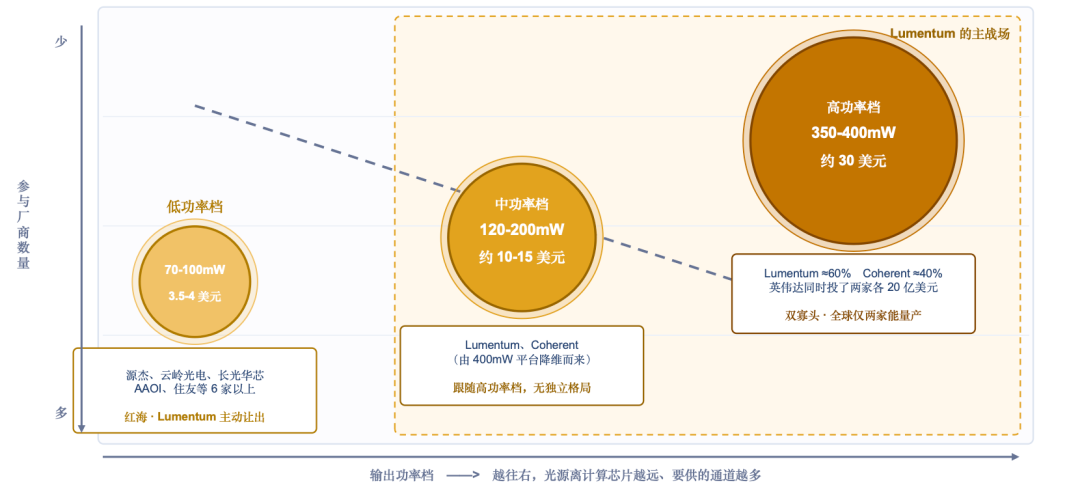
عادةً، كلما زادت المسافة بين مصدر الضوء وشريحة السيليكون المعدلة، ارتفعت خسارة الضوء في السلسلة، وارتفع الطلب على طاقة خروج الليزر CW، وبالتالي ارتفعت العوائق التقنية وقيمة الشريحة بصورة ملحوظة بسبب متطلبات تقليل الضوضاء والقدرة على العمل عند درجات حرارة مرتفعة. ويتم تقسيم تطبيقات CW Laser إلى ثلاثة مستويات حسب الطاقة:
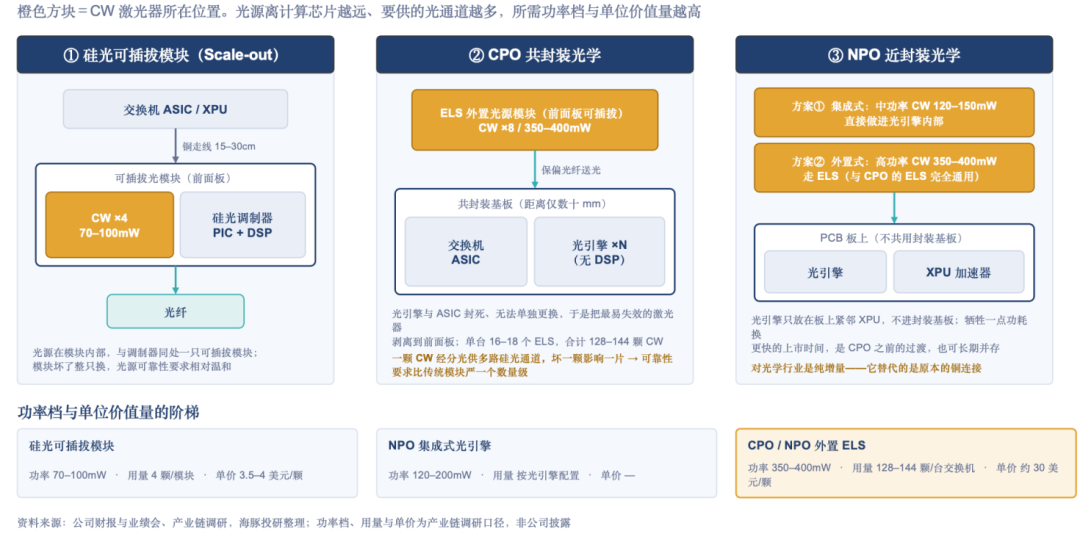
a، 70-100mW— مخصصة لوحدات السيليكون القابلة للتركيب في مشاهد Scale-Out
وفقًا لبيانات Yole المتخصصة في بحث الاتصالات الضوئية، تبلغ نسبة اختراق تقنية السيليكون الآن حوالي 30% لوحدات الربط البصري في مراكز البيانات، ومن المتوقع أن تبلغ 60% بحلول عام 2030.
بالنسبة لـLumentum، هو استبدال تقني في السوق الحالي (حلول 800G سيليكون تحل محل الطلب على 100G-EML، و1.6T تحل محل الطلب على 200G-EML).
ولكن المشكلة هنا أن القيمة تختلف بشكل واضح. ففي وحدة ربط بصري 1.6T واحدة، يتطلب حل EML ثماني شرائح 200G EML (سعر الواحدة 15-25 دولار)، بينما يتطلب الحل المعتمد على السيليكون فقط أربع شرائح CW (3.5-4 دولار للواحدة).
بعد التحول إلى السيليكون، تنخفض القيمة الإجمالية لمصدر الضوء بشكل ملحوظ. لذلك، أعربت الشركة صراحة عن قلة اهتمامها بهذا المستوى—رغم زيادة الشحنات، إلا أن الربحية والمرونة أقل نسبيًا من منتجات EML.
b، 120-200mW، تُستخدم في محركات الضوء المتكاملة NPO (Near Package Optics) لمستوى Scale-up
كنموذج انتقالي نحو CPO، يقوم NPO أساسًا بوضع وحدة الربط البصري أعلى لوحة الدارات (PCB) لزيادة سرعة الإشارات بين المفاتيح الضوئية ووحدة الربط البصري.
مقارنة بحلول الاتصالات التي تعتمد على شرائح CW بقوة 70-100mW، ترتفع متطلبات القدرة على الإخراج، كبح الضوضاء، وثبات التشغيل في درجات الحرارة العالية، مما يرفع قيمة الشريحة الواحدة ومواصفاتها التقنية، وهذه سوق جديدة تمامًا ولا تقتطع من الطلب الأساسي على EML.
c، 350-400mW (UHP-CW عالية القدرة جدًا)، تستخدم في وحدات مصدر الضوء الخارجية CPO/NPO (Scale up).
ELS (مصدر الليزر الخارجي) هو الحل السائد لضوء المصدر الخارجي في هندسة CPO، ويخدم مشاهد الاتصال المباشر عالي السرعة بين وحدات GPU داخل الرفوف.
في حل CPO، يتم تثبيت محرك الضوء السيليكوني وشريحة التحويل المتقدمة على نفس الركيزة. وبما أن الليزر هو العنصر الأكثر عرضة للتقادم والفشل الحراري في سلسلة الربط الضوئي، فإن وضعه مع باقي المكونات في عبوة واحدة يعرض النظام كله للفشل عند حدوث أي خلل في الليزر.
ولهذا توحدت الصناعة عند حل ELS—وضع الليزر CW في وحدة مستقلة قابلة للتركيب من واجهة خزانة الخوادم، ونقل الضوء إلى الداخل عبر ألياف ضوئية خاصة.
من حيث القيمة، يتطلب كل مفتاح CPO عادة 16-18 وحدة ELS، وكل وحدة تحتوي داخليًا على 8 شرائح CW عالية القدرة، ما يعني أن كل مفتاح يحتاج ما بين 128 إلى 144 شريحة CW.
ويبلغ سعر وحدة ELS حاليًا نحو 500-600 دولار، بينما تقدر شرائح الليزر CW بنحو 240 دولار، ما يمثل 40% إلى 50% من القيمة. وهذا يعني أن وحدة ELS واحدة توفر لإيرادات شركات شرائح الليزر ما يعادل 15 وحدة ربط بصري معتمدة على السيليكون.
بصفة عامة، مقارنة بالمستويين الأولين من CW، تقدم فئة UHP-CW أكبر الحواجز التقنية، وهي سوق جديدة تمامًا مدفوعة بتوسع الذكاء الاصطناعي ولا تقتطع من الطلب الأساسي على EML، وهي تمثل أكبر فرصة نمو لـLumentum في المدى المتوسط.
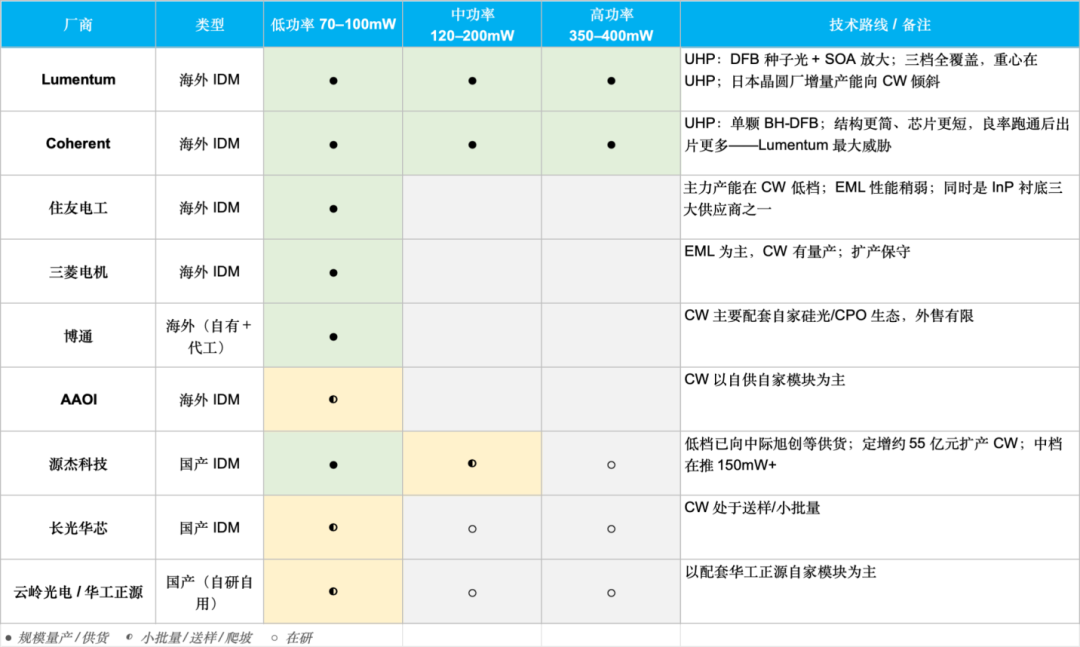
فيما يخص المنافسة، بالنسبة لفئة CW منخفضة القدرة، فإن عملية النمو والتصميم الرقائقي تطورت وأصبحت ناضجة والمواصفات الفنية الأساسية ليست تحديًا كبيرًا، والصعوبة تكمن في خفض التكلفة وتحقيق الكفاءة، ما يجعل السوق تنافسية إلى حد بعيد.
حاليًا، تزيد الطاقة الإنتاجية للشركات الصينية (Yuanjie، Changguang Huaxin، Yunling Photonics وغيرها) والشركات العالمية منخفضة التكلفة (مثل AAOI) بالتوازي، وقد اجتاز العديد منهم اختبارات الشركات الرائدة في وحدات الربط البصري، بينما يفضل العملاء الرئيسيون تنويع مصادر التوريد لخفض الأسعار.
أما بالنسبة للفئة عالية القدرة (350-400mW UHP)، فلم تثبت قدرة الإنتاج الضخم المستقر حتى الآن سوى Lumentum وCoherent، ويتبع كل منهما مسارًا تقنيًا مختلفًا تمامًا:
Coherent: الطريقة المفردة للرقاقة (مسار BH-DFB): مثل بناء محرك كبير الفئة بقوة دفع واحدة، حيث يتم تحقيق قدرة 400mW مباشرة من شريحة ليزر واحدة (BH-DFB).
الميزة في الصغر الشديد للرقاقة والمنطقة السطحية وإنتاج وفير من الرقاقة الواحدة؛ بينما العيب يكمن في الاعتماد التام على الرقاقة الواحدة في التبريد، عرض النطاق، والموثوقية الطويلة، مما يجعل جودة الإنتاج الأولي تحديًا كبيرًا.
Lumentum: النهج الثنائي (ضوء بذري DFB + مكبر ضوئي SOA) مثل بناء محرك صغير فعّال مع وحدة توربو زيادات القدرة. يبدأ بضوء بذري شديد النقاء ومنخفض الضوضاء (DFB)، ثم يُضخم عبر مكبر ضوئي SOA على نفس الرقاقة ليصل إلى 400mW.
هذه المسار التقني يجمع بين الاعتمادية العالية والتشغيل ضمن نقاط نضوج صناعية مرتفعة، ما يجعل الموثوقية كبيرة، كما يمكن استخدام نفس المنصة لإنتاج الشريحة بقدرات أقل بكفاءة بحث وتطوير عالية؛
أما العيب فيكمن في أنه عند إضافة SOA تزداد طول الرقاقة الفعلي بكثير، ما يقلل بشكل حاد من عدد الشرائح المنتجة من الرقاقة الواحدة (من 4,000-5,000 وحدة للفئة العادية إلى حوالي 400-500 وحدة للفئة UHP، بتقليص يقارب عشرة أضعاف)
بالمحصلة، هناك فروق واضحة في الخيارات التقنية بين الشركتين، حيث تراهن Coherent على انخفاض كبير في تكلفة الرقاقة عند تحقق جودة عالية، بينما تفضل Lumentum بعض التضحية بالمساحة لصالح الاعتمادية الأكبر للمنتج.
وهذا يعني أنه في هذه المرحلة التي يشهد فيها العرض توترًا يغلب الطلب، فإن عملاء شركات الحوسبة السحابية يفضلون ضمان التسليم والاستقرار، ويقل تأثير السعر، مما يجعل حل Lumentum القائم على الموثوقية أكثر شعبية لدى الشركات الكبرى ( وبحسب الأبحاث، تملك Lumentum حوالي 60% وأسهم Coherent 40% من سوق وحدات المصدر الضوئي الخارجية).
لكن على المدى المتوسط والطويل، مع تحسن جودة إنتاج Coherent، ستظهر تدريجيًا ميزة التكلفة لديها وتعزز المنافسة ضد Lumentum.
أما بالنسبة للفئة المتوسطة، فمن السهل على الشركات التي تنتج شرائح 400mW أن تنتج شرائح 150-200mW بنفس المنصة، وبالتالي تصبح هذه الفئة مجالًا جانبيًا لنمو المنتجات عالية القدرة.
لكن من جهة أخرى، فإن الشركات الصينية أو الشركات المتوسطة التي تحاول تجاوز الفئات المتوسطة يجدون في 150-200mW المحطة الأولى نحو التقنيات العالية، وإن لم ينجحوا في القفز نحو القدرات الأكبر فلن يتمتعوا بميزة اقتصادية لتوزيع تكاليف الرقاقة، ما يجعل تكلفة كل شريحة عالية نسبيًا.
وبحسب الأبحاث الميدانية، تبلغ الإيرادات السنوية الحالية لشرائح CW لدى الشركة حوالي 50 مليون دولار، تمثل 2% فقط من إجمالي الإيرادات، وهي ما تزال صغيرة، وتغطي فقط بعض احتياجات وحدات السيليكون التقليدية ومراحل العينة CPO.
ومع ذلك، يوضح التحليل أعلاه لمسار التقنية والفئات السوقية أن قوة نمو الأداء الحقيقية لشرائح CW تعتمد بالكامل على سرعة دخول بنية NPO/CPO، وعندما تنتقل الصناعة تدريجيًا من الحلول القابلة للتركيب إلى بنية CPO، سيكون الطلب على شرائح CW في ازدياد أُسِّي. (سيتم قياس ذلك كمياً في الجزء الثاني)
- النهاية -
المقالة ليست سهلة، انقر "مشاركة" لدعمي بالطاقة ~





