
11月5日美股暴跌,是典型的「主動拋售觸發被動拋售」市場流動性衝擊

今天,我讀到彭博社一篇分析美國股市前一天暴跌的文章,《Anatomy of a Selloff: Sudden Chain Reaction Rattles Wall Street》,這篇內容非常值得研究。
核心結論:11月5日的美股暴跌,不僅僅是投資者看空AI,而是一場典型的「主動拋售觸發被動拋售」的市場流動性衝擊。
普通投資者率先賣出,隨後對沖基金、傳統機構和量化交易系統相繼加入,期權做市商的負Gamma對沖進一步放大跌幅。
當天美國股市蒸發約3.7萬億美元市值,但這不等於有3.7萬億美元現金流出市場。
這是一場極其罕見的市場交易日,美國股市市值一天內蒸發約3.7萬億美元!
諷刺的是,這輪下跌最初並不是由某家公司突然傳出重大利空消息引發,而是散戶投資者開始獲利了結。
但是真正把這場普通拋售演變成滾雪球式暴跌的,是市場中的自動化交易系統。
美股投資網梳理整個過程如下:
第一階段:散戶率先拋售
散戶投資者是這次拋售的最初推動力量。
根據Vanda Research的數據,11月5日美國散戶的個股淨賣出規模創下有記錄以來第三高。
只有2020年3月新冠疫情引發全球金融市場恐慌期間的兩個交易日,散戶淨賣出規模超過這一天。
第二階段:對沖基金及傳統機構跟隨拋售
散戶拋售之後,對沖基金開始降低倉位,接著傳統的只做多基金(Long-only Funds)也加入賣出行列。
這些基金的重要動機之一,是保護2026年以來已經取得的投資收益,避免股市繼續下跌吞噬全年利潤。
更嚴重的是,市場缺乏願意承接這些賣盤的大型買家。
也就是說,賣方越來越多,但買方流動性不足。
第三階段:三類量化交易系統集中觸發賣出
這才是真正放大跌幅的關鍵環節。
這些策略並不需要基金經理臨時判斷企業價值,而是根據價格、波動率或者預設的風險規則,自動調整倉位。
1. CTA:趨勢跟蹤基金,130億美元
CTA(Commodity Trading Advisors)原本主要從事商品期貨交易,現在許多CTA策略也廣泛交易股票指數期貨。
當標普500和納斯達克指數跌破關鍵技術價位時,趨勢跟蹤模型觸發賣出信號。
Vanda估計,這類策略賣出了約130億美元的標普500和納斯達克指數期貨。
2. 波動率控制基金(Volatility-Control Funds),610億美元
這些基金通過動態調整股票風險敞口,將投資組合的風險維持在目標水平。
當市場波動率突然上升時,它們必須降低風險敞口。
11月5日VIX急劇飆升,野村證券估算,根據當時的市場變化,此類基金需要減持約610億美元股票。
3. 槓桿ETF(Leveraged ETFs),470億美元
槓桿ETF需要將每日槓桿倍數維持在既定目標,例如2倍或3倍。
當股市大跌時,正向槓桿ETF通常需要賣出股票或減少衍生品敞口,以重新平衡槓桿比例。
野村證券估計,這種機制可能在收盤前帶來額外約470億美元的賣出需求。
第四階段:期權做市商負Gamma對沖進一步放大跌幅
市場中還有一種容易被普通投資者忽略的力量:期權做市商的動態對沖。
當做市商整體處於負Gamma(Short Gamma)狀態時:
- 股市下跌,需要賣出更多股票或股指期貨進行對沖。
- 賣出進一步壓低股價。
- 股價繼續下跌,又觸發更多對沖賣盤。
野村證券估算,當時市場每下跌1%,就可能引發約70億美元的額外對沖性賣壓。
因此,市場形成了一個惡性循環:
散戶及機構主動賣出
股價跌破技術位,VIX快速上升
CTA賣出期貨
波控基金減倉
槓桿ETF再平衡
負Gamma對沖疊加賣壓
股價進一步下跌,觸發下一輪拋售
這些金額需要特別說明:CTA的130億美元屬於Vanda對交易規模的估算;610億美元和470億美元主要是野村模型計算的減倉需求或預期再平衡規模;70億美元則是每下跌1%對應的敏感度估算。它們不能直接相加,也不能全部視為已完成的實際賣盤。
原標題:Only Two VIX Spikes Have Started Calmer and Gone Further
翻譯:自1990年以來,VIX只有極少數幾次在如此低的起點出現如此劇烈的單日飆升。
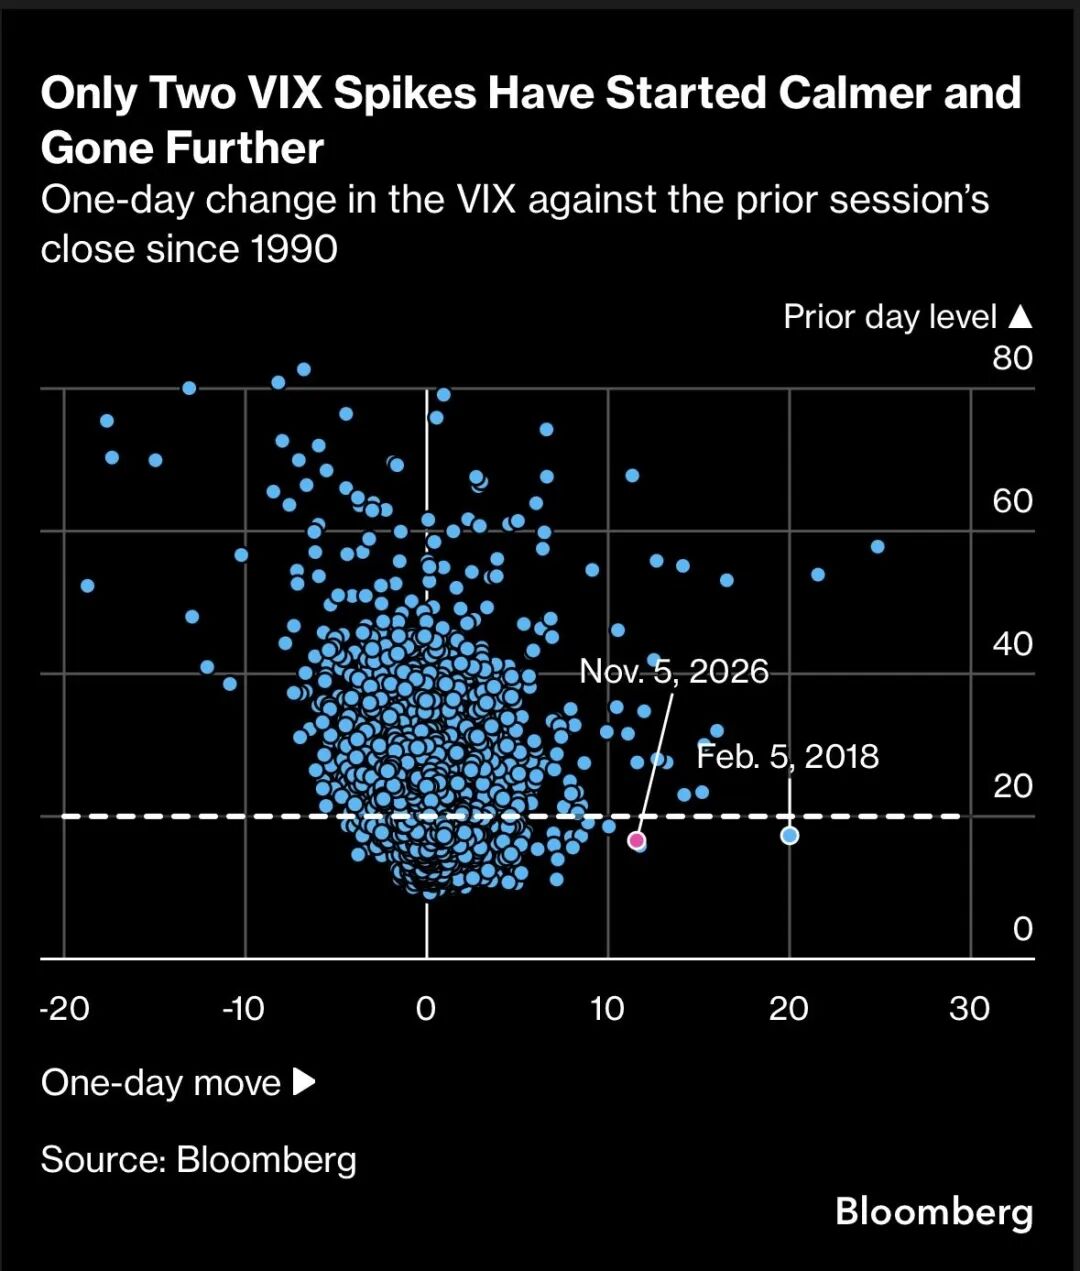
圖表橫軸是VIX單日變動的點數,縱軸是前一個交易日的VIX收盤水平。
11月4日VIX:16.61
11月5日VIX:28.18
單日漲幅:+69.7%
這是VIX自1990年以來第三大的單日百分比漲幅,僅次於2018年2月5日和2024年12月18日。
關鍵解讀:
正常情況下,市場風險往往會逐步積累,VIX也會逐漸上升。
但這一次,VIX從16.61直接跳升至28.18,意味著市場在極短時間內對風險進行了劇烈重新定價。
為什麼這對市場非常危險?
因為許多量化策略根據此前較低的波動率配置了較大的股票敞口。
突然暴漲的波動率迫使它們降低風險。這可能形成第二輪賣盤,與第一輪基本面或情緒驅動的賣盤疊加。
不過,VIX單日漲幅巨大,不等於市場恐慌程度已經達到歷史極值。28左右的絕對水平,依然顯著低於2020年新冠疫情期間的極端水平。
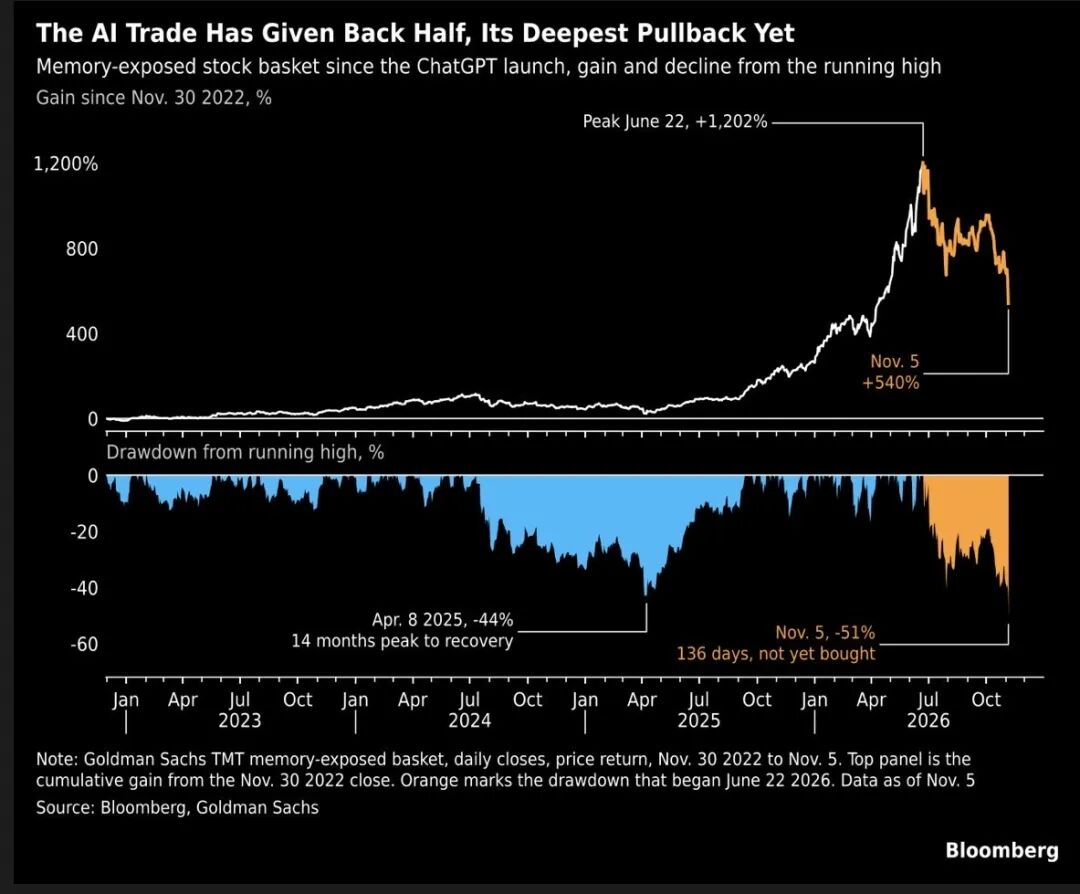
原標題:The AI Trade Has Given Back Half, Its Deepest Pullback Yet
翻譯:AI投資交易從高峰至今回撤超過50%,創下本輪行情以來最深跌幅。
這張圖統計的是高盛構建的、對AI內存需求高度敏感的股票組合,不是整個AI板塊,更不是納斯達克指數。
高盛AI內存相關股票籃子:累計回報
以2022年11月30日為起點,比較2026年高點與11月5日。
必須注意一個容易誤讀的地方:
從累計上漲1,202%下降到累計上漲540%,並不是損失了全部收益的662%,而是相對於峰值的組合淨值回撤約51%。
與2025年4月8日的44%回撤相比,這一輪下跌更加嚴重,持續時間也值得關注。
彭博原始報導還提供了一組重要數據:
- 11月5日,AI內存、光通訊、數據中心和AI半導體相關股票籃子,單日下跌約12%–15%。
- 剔除AI相關股票之後,標普500當日下跌約2.3%。
- 多個AI主題股票籃子經歷了ChatGPT推出以來最嚴重的單日跌幅。
這說明11月5日的下跌並不是簡單的全市場均勻拋售,而是高度集中於此前漲幅較大、投資者持倉擁擠的AI產業鏈。
原文將暴跌解釋為散戶獲利了結觸發連鎖反應,這個解釋有價值,但不夠完整。
它解釋了為什麼市場跌得這麼快,卻不能單獨解釋為什麼投資者突然決定賣出。
彭博原始報導和路透社都提到,2026年11月3日美國中期選舉後,民主黨控制國會兩院,市場開始重新評估AI數據中心擴建可能面臨的政治與監管風險。
11月4日市場最初上漲,但11月5日開始重新定價這些風險。同時,AI交易本身已經非常擁擠。
因此,我會把這次暴跌拆成三個層次:
| 層次 | 主要推動因素 | 對市場的意義 |
| 第一層:催化劑 | 政策變化、AI基礎設施風險重新定價 | 觸發主動賣出 |
| 第二層:倉位 | AI持倉擁擠、基金鎖定盈利 | 擴大主動拋售 |
| 第三層:市場結構 | CTA、波控基金、槓桿ETF、負Gamma | 放大跌幅與波動 |
真正需要警惕的是第一層風險是否持續惡化。
如果只是第二、三層引發的去槓桿,市場可能在賣壓釋放後迅速反彈。
但如果第一層推動市場持續下調AI資本開支預期與企業盈利預期,那麼即使機械賣盤結束,也不一定意味著股價見底。
11月6日星期五,納斯達克100指數已經反彈接近2%,但VIX仍在28附近,說明市場雖有修復,投資者的風險擔憂並未完全消失。
我建議重點觀察四個信號:
- VIX和期限結構。如果VIX回落、近月與遠月波動率結構恢復正常,說明市場去風險壓力可能正在緩解。
- 量化資金減倉是否結束。關注CTA倉位、波動率策略目標敞口,以及ETF收盤前的再平衡需求。
- AI核心板塊相對強弱。觀察MU、MRVL、NVDA,以及LITE、COHR等內存、半導體和光通訊股票是否率先止跌,而非僅僅跟隨指數反彈。
- AI企業信用風險。路透社11月6日報導,CoreWeave的五年期CDS利差已超過1,000個基點,顯示AI基礎設施融資風險受到更大關注。不過,當時美國國債及整體融資市場尚未出現類似系統性危機的壓力。
美股投資網獲悉,這次暴跌同時包含兩種截然不同的力量:AI產業鏈估值和政策預期的重新定價,以及市場結構引發的強制去風險。
兩者的投資含義不同。
- 如果強制去槓桿是主要原因,那麼賣盤消退後,優質AI股票可能出現強勁反彈。
- 如果AI資本開支、項目融資和盈利預測開始持續惡化,那麼反彈可能只是更長期調整中的階段性修復。
尤其值得強調:高盛內存股票籃子從高點回撤51%,本身既不是AI泡沫已經破裂的證明,也不是現在一定值得抄底的證明。
我目前最關注的不是VIX漲了多少,而是機械性賣盤結束之後,是否有真正的主動買盤願意重新買入AI股票。
這是判斷接下來屬於「流動性衝擊後的反彈」,還是「AI行業估值重新定價」的核心分水嶺。
加入美股投資網VIP
獲得第一手華爾街消息,獨享量化投研工具
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
費半大漲近7%+油價降溫,AI算力反攻「再闖一關」:今晚CPI數據成試金石
美國勞工統計局將於週二發布10月份消費者價格指數報告,預計整體增長率為0.3%,核心增長率為0.2%。雖然由於去年政府停擺,該報告不會包含年化通脹率,但結果可能會使美聯儲的通脹率遠高於其2%的目標。「我們必須接受成本和通脹兩方面的失敗,」芝加哥聯邦儲備銀行主席奧斯坦·古爾斯比週一表示。

AI「搶飯碗」敘事遭顛覆:諮詢、臨時工招聘齊漲,10月數據揭示美國就業反增不減
10月非農新增16.5萬人遠超預期,諮詢業創歷史新高,AI自ChatGPT以來淨增78.6萬個職位,就業不降反增。

鋁市場遭遇供應擠壓:LME鋁庫存創逾30年新低,現貨溢價逼近多年高位

日圓多空激烈交鋒!頂級預測者押注日圓升至147 警惕「套息交易」退潮放大股債波動
美元兌日圓匯率預測權威Neil Parker認為,隨著日本與美國的利率差距縮小,明年日圓兌美元匯率將上漲至147。Parker預計日本央行將把基準利率從1.25%上調至至少2%,甚至可能達到2.25%,而聯準會將在4.00%至4.25%的區間內再次升息。

加密貨幣價格
更多


