
人民幣掉期:如何理解掉期與基差的上升?

Morning FX
今年以來,相較於火熱的即期市場,人民幣掉期市場顯得有些沉悶。不過,近期USDCNY掉期點出現一波上行行情,1年USDCNY掉期點從-2100點回升至-1900點附近。
200點,這已是今年以來掉期市場最大的反彈幅度。
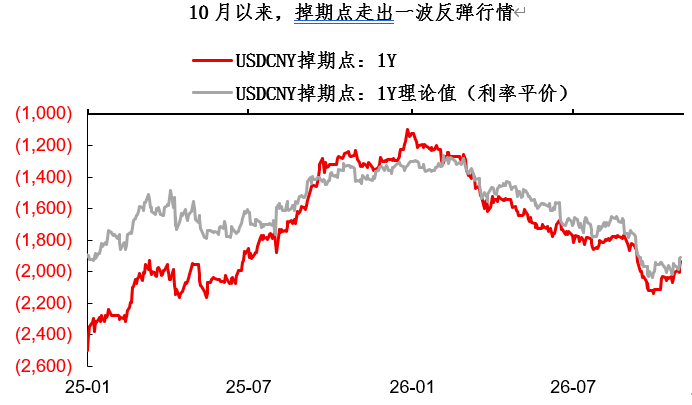
仔細觀察掉期曲線,你會發現這波年初以來最大的反彈行情有些不同尋常。這波掉期點上行,利率平價(美中利差收窄)的貢獻只有約50%。剩餘的一半漲幅來自於掉期點剔除利率平價的部分,也就是交易員口中的basis。目前1Y basis已回升至0以上,這在今年相當罕見。
顯然,這波掉期點行情除了利率因素,還受到供需因素影響。從盤面來看,護法們在1Y部位的掉期買盤非常明顯,外資機構則在中段期限(3M-6M)提供買盤動力……
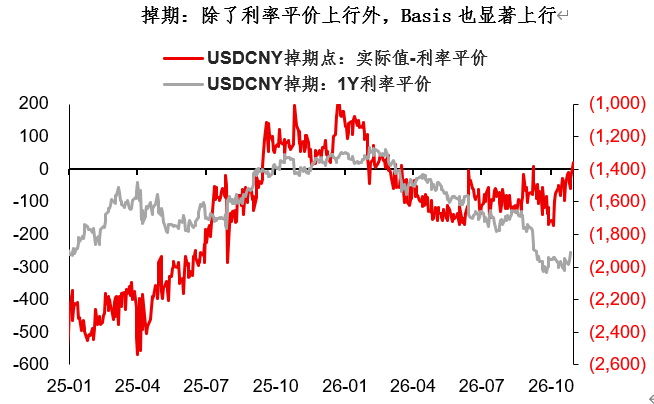
值得注意的是,雖然0以上的basis已處於年內高位,但從長期周期看,0以上的Basis其實很常見。2021-2022、2023、2025年末,市場都曾長時間經歷過正basis。
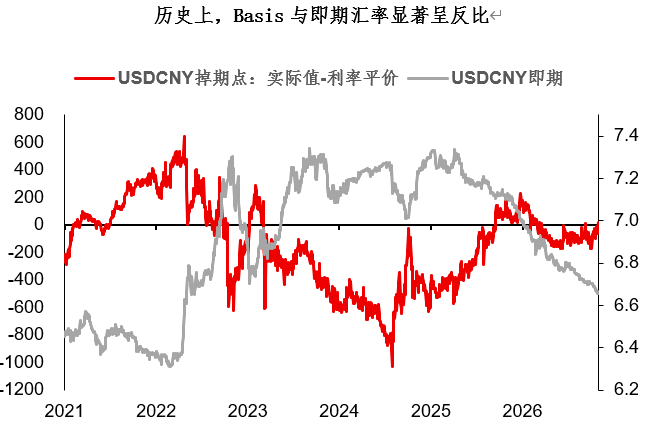
有趣的是,Basis與即期匯率呈明顯反比。究其原因,當人民幣升值動能很強時,人民幣遠期匯率往往追不上即期匯率,市場會擔憂遠端USDCNY的反彈風險。從下圖可以看到,當Basis處於正值期間,通常也是人民幣升值動能較強的時候。
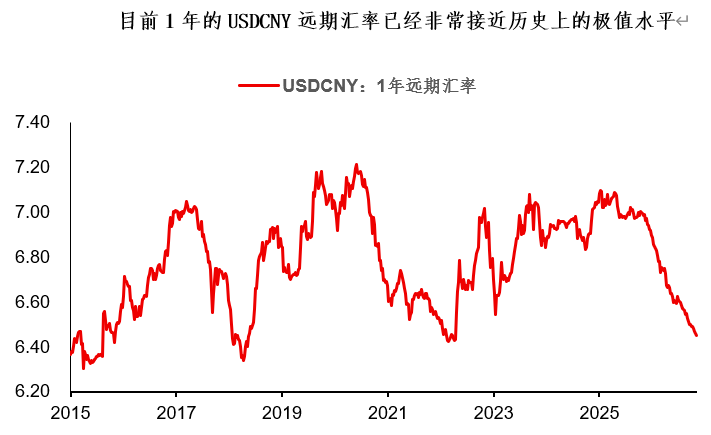
本輪人民幣匯率還具有一定特殊性。雖然目前USDCNY即期匯率在6.65的水平,與歷史極值相比還有距離。但因中美利差倒掛,目前1年期USDCNY遠期匯率已跌至6.45,逼近歷史極值區間(6.3-6.4)。顯然,在這個位置,出口企業老闆在遠期套期保值決策上會更為猶豫,畢竟這已是歷史極低水準。
從結售匯數據來看,我們可以發現,雖然即期結售匯順差保持高位,但遠期結售匯順差(遠期結匯簽約-遠期售匯簽約)已明顯下滑。這意味著遠期購匯的力量正在逐漸上升(相對於遠期結匯),也將推動掉期與Basis上行。
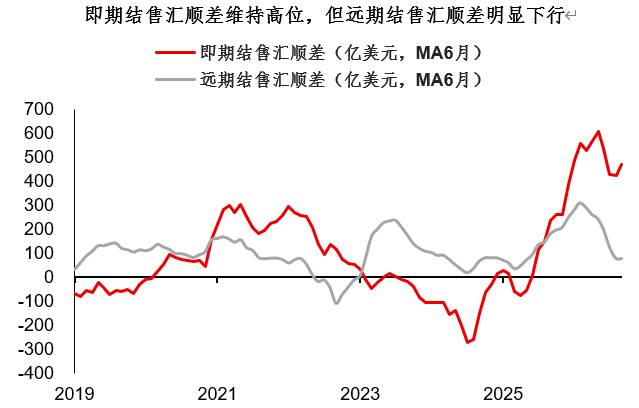
綜合來看,本輪掉期行情除了利率因素,還受到供需因素推動。相比即期,遠期匯率已非常接近歷史極值,遠期市場客盤供需力量正在改變,進一步影響USDCNY掉期與Basis……
看來年底的人民幣匯率市場,除了關注即期點位之外,掉期市場動向也值得更多留意。
今日分享總結:
1、近期USDCNY掉期點出現一波上行行情。200點,這已是今年以來掉期市場最大的反彈幅度;
2、這波年初以來最大的反彈行情有些不同尋常——掉期點上行除了利率因素,還受到供需因素影響。目前USDCNY遠期匯率已非常接近歷史極值,客盤的遠期購匯力量相對上升,這會從供需角度推升掉期與Basis;
3、整體而言,在沉悶超過半年後,掉期市場正變得越來越有趣。年底除了預測即期點位,掉期市場的動向也值得更多關注。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
最新版本 2-Keurig Dr Pepper 指出,由於消費者轉向低價產品,第四季度咖啡業務利潤增速放緩
BUZZ-Reddit有望結束連續九個交易日的下跌趨勢
BUZZ-Ibotta股價大漲,因其第四季度營收預期超出市場預期
因另類投資需求帶動,Apollo資產管理規模達至1.07萬億美元
加密貨幣價格
更多


