
Palantir 2026年Q3財報亮點:營收翻倍至23.13億美元,美國商業收入首超政府,全年指引大幅上調
 2026/11/03 04:34
🔥 美股熱門雷達已上線! 3 大美股主線 + 6 只精選個股 + 7 大事件日曆,本週美股機會在哪? 點擊連結一圖看完 22 個交易方向→
核心觀點
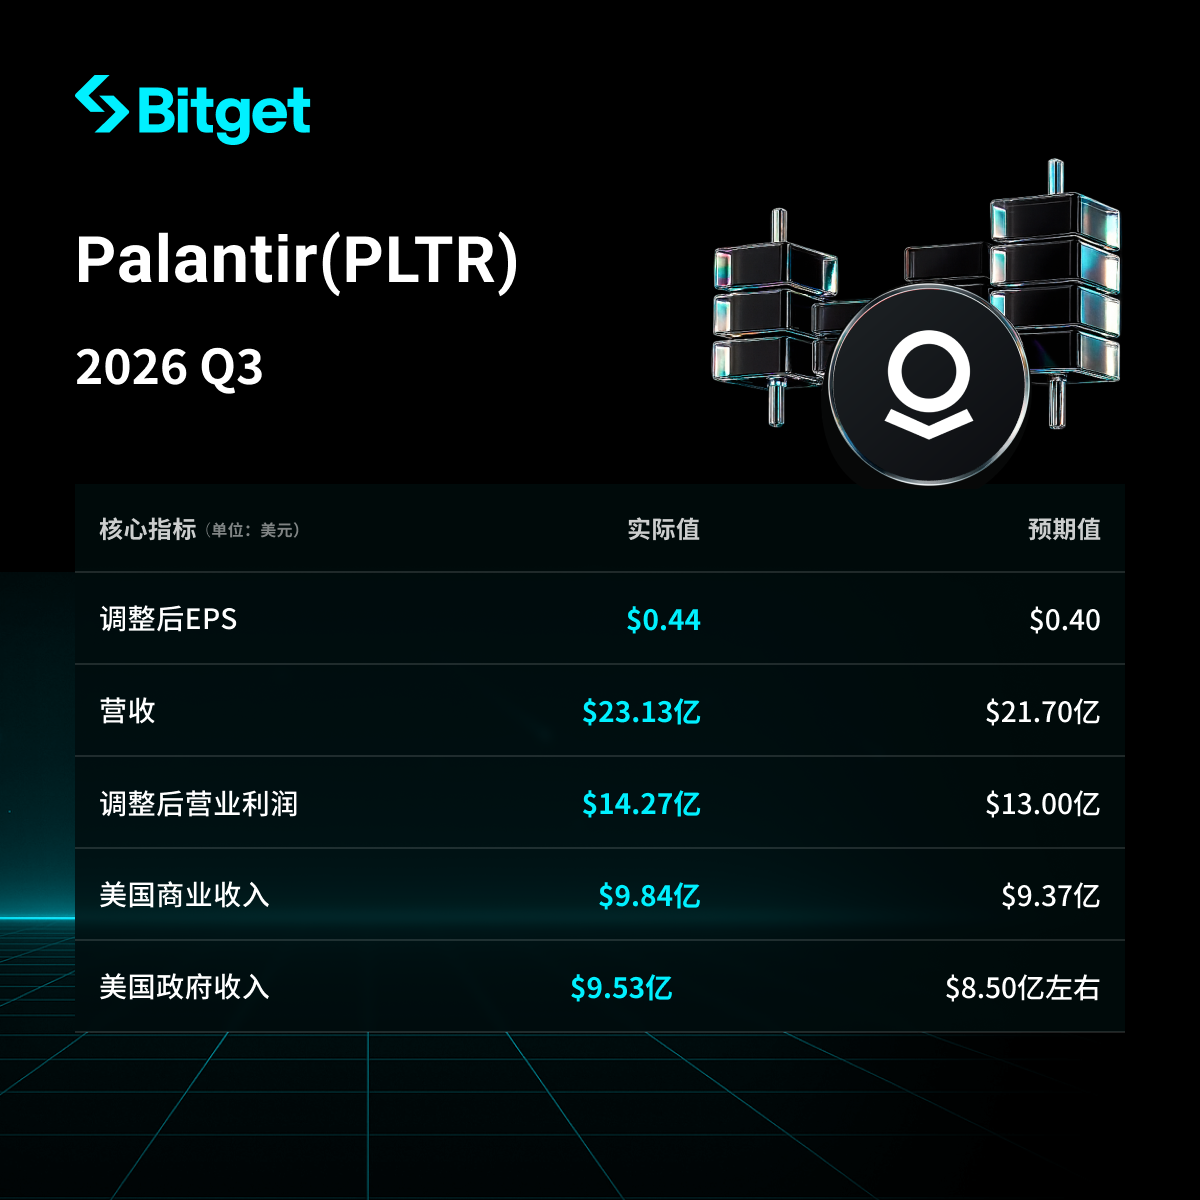
Palantir 2026年第三季(截至2026年9月30日)營收同比增長96%至23.13億美元,首次突破20億美元大關,顯著超出市場預期約21.8億美元;調整後EPS為0.44美元,也高於預期0.41美元。美國商業收入達9.84億美元,同比增長148%,歷史上首次超過美國政府收入(9.53億美元),標誌著業務結構出現重要拐點。盈利能力極強,GAAP營業利潤率達47%,調整後營業利潤率62%,Rule of 40高達158%。公司大幅上調全年指引,但盤後股價仍下跌約3%,反映出市場對高估值和高增長持續性的謹慎態度。
具體拆解
1. 總體營收和利潤表現
- 季度營收:23.13億美元,同比增長96%,環比增長20%,首次超過20億美元,超出市場預期約21.8億美元。
- 調整後EPS:0.44美元,高於預期0.41美元;GAAP EPS同為0.44美元。
- GAAP營業收入:10.85億美元,營業利潤率47%。
- 調整後營業收入:14.27億美元,調整後營業利潤率62%。
- GAAP淨利潤:11.28億美元,淨利潤率49%,同比大幅增長約137%(去年同期約4.76億美元)。
- 營運現金流:12.05億美元;調整後自由現金流:12.16億美元。
- 期末現金、現金等價物及美國國債:104億美元。
- Rule of 40得分:158%。
2. 美國商業業務表現(核心驅動)
- 美國商業收入:9.84億美元,同比增長148%,環比增長29%,超出市場預期約9.37億美元。
- 這是公司歷史上美國商業收入首次超過美國政府收入(9.53億美元),被管理層視為重要轉折點。
- 驅動因素:AI平台(AIP)及主權AI解決方案的強勁需求;銷售週期明顯縮短;現有客戶支出擴張(淨美元留存率相關數據在部分報導中提及)。
- 美國商業剩餘交易價值(RDV):65.17億美元,同比增長79%,環比增長4%。
- 美國商業總合同價值(TCV):14.63億美元,同比增長11%。
3. 其他業務部門表現
- 美國整體收入:19.37億美元,同比增長119%,環比增長23%。
- 美國政府收入:9.53億美元,同比增長96%,環比增長18%,依然保持高速增長,但增速低於商業業務。
- 非美國業務:約3.76億美元(由總營收減去美國收入推算),佔比較小。
- 合同簽約情況:本季度簽署212份至少100萬美元的合同、107份至少500萬美元的合同、64份至少1,000萬美元的合同。
- 總合同價值(TCV):29.18億美元,同比增長6%。
| 美國商業 | 9.84 | +148% | +29% | 首次超過政府收入 |
| 美國政府 | 9.53 | +96% | +18% | 仍保持高增長 |
| 美國合計 | 19.37 | +119% | +23% | — |
| 公司整體 | 23.13 | +96% | +20% | 首次超過20億美元 |
4. 合同價值與未來增長動能
- 本季度TCV為29.18億美元(+6% YoY),美國商業TCV為14.63億美元(+11% YoY)。
- 美國商業RDV高達65.17億美元(+79% YoY),為後續收入轉化提供堅實基礎。
- CEO Alex Karp在股東信中表示,整體業務規模基本已較去年同期翻倍,歸因於「主權AI運動」迫使政府與商業機構在技術自主與外部依賴之間做出選擇,這一趨勢「量身訂做」適合Palantir。商業需求「極度飢渴」,銷售週期從數月/年壓縮至數天/週。
5. 2026年Q4及全年業績指引
- Q4營收指引:26.49億–26.53億美元,顯著高於市場平均預期約24.6億美元。
- Q4調整後營業收入指引:16.40億–16.44億美元。
- 全年營收指引上調至85.30億–85.34億美元(此前為81.50億–81.58億美元),對應約91%的同比增長,超出市場預期約82億美元。
- 全年調整後營業收入指引:52.45億–52.49億美元。
- 全年調整後自由現金流指引:48億–50億美元。
- 美國商業全年收入指引:超過35.6億美元(至少同比增長143%)。
6. 市場背景與投資者擔憂
- 核心矛盾:增長與盈利均大幅超出預期,且商業業務實現歷史性拐點,但盤後股價仍下跌約3.1%,顯示市場對Palantir當前高估值的敏感性較高,對高增長能否持續以及「beat-and-raise」的幅度是否足夠產生擔憂。
- 市場挑戰:AI軟體需求強勁,但競爭加劇;政府業務雖增速放緩但仍是重要支柱;估值已充分定價未來高增長。
- 投資者反應:財報發佈後股價出現波動,先短暫上漲後回落,反映出「買預期、賣事實」的交易特徵。CEO Karp強調結果「非同尋常」,並表示公司旨在「佔領整個市場」。
免責聲明
本文內容僅作為參考,不作為任何投資建議。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
生產力背後或暗藏治理風險!高盛(GS.US)限制非技術員工使用高級AI編程工具
據報導,高盛在評估了生產力和風險方面的擔憂後,已禁止部分員工使用專為程式設計的高階人工智慧(AI)工具。

市場同時存在兩個截然相反的熊市邏輯:「算力不足與算力過剩」
高盛指出AI市場的兩難:電力短缺與算力過剩這兩套邏輯雖然互相矛盾,卻都成為拋售AI交易的理由。雲端廠商需求依然強勁,但資本支出卻劍指1.2兆美元,現金流轉負並疊加高槓桿;年底或許會出現軋空反彈,但反彈也可能成為賣點。

第三季業績超預期+上調全年指引!Grab(GRAB.US)績後獲花旗唱多:股價還能漲超過92%
花旗給予Grab「買入」評級,目標價為5.50美元。該目標價較週一收盤價2.86美元有超過92%的上漲空間。
AMD Q3財報前瞻:AI數據中心能否對沖PC擔憂?Helios爬坡與毛利率成關鍵驗證
加密貨幣價格
更多


