
英特爾2026年Q3財報亮點:營收同比增長21%符合預期,數據中心暴增78%,但Q4指引遠遜預期、以色列工廠爆炸衝擊,股價盤後大跌超20%
 2026/10/30 03:25
顯示原文
作者:
核心觀點
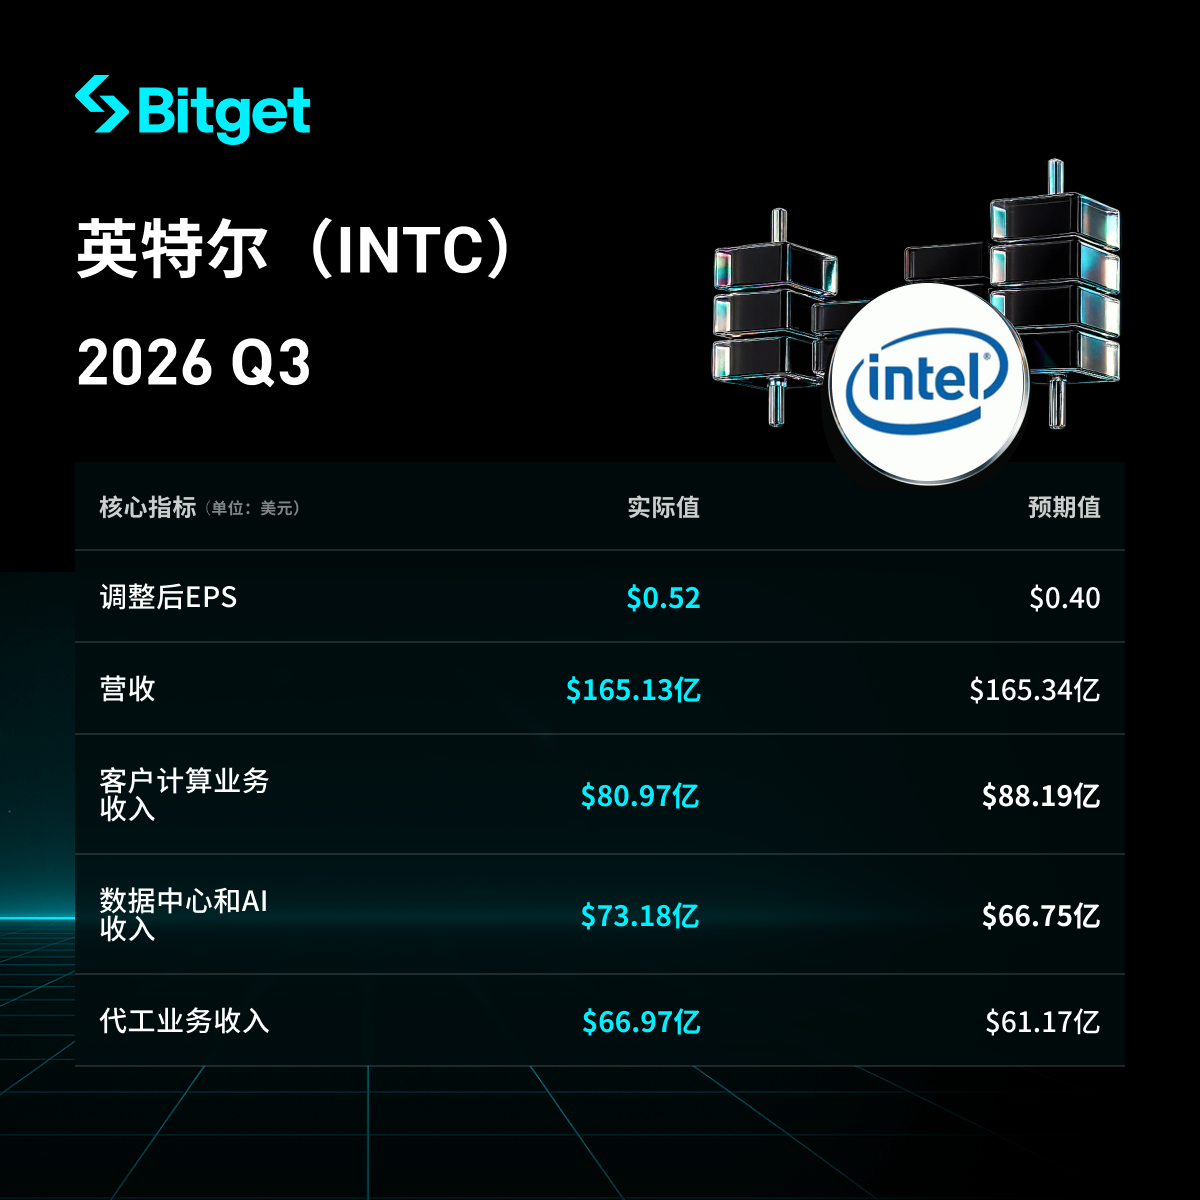
英特爾2026年第三季度營收達165億美元,同比增長21%,符合市場預期;調整後每股收益0.52美元,優於分析師預期的0.41美元。數據中心與AI業務表現強勁,但客戶端(PC)業務下滑。公司給出的第四季度指引顯著低於預期,主要受PC需求疲軟、內存價格上漲以及以色列工廠爆炸影響。股價在指引公佈後盤後跌幅超過20%,盤中一度下跌超過23%。管理層對長期產能擴張和代工業務仍保持樂觀,但短期挑戰突出。
具體拆解
-
整體營收和利潤表現
- 第三季度營收:165億美元,同比增長21%,與市場預期基本一致。
- 調整後每股收益(EPS):0.52美元,優於分析師預期的0.41美元。
- 整體毛利率:約43%(受後續工廠事件影響,Q4預計進一步收窄)。
- 與預期比較:營收符合預期,盈利超預期;但指引疲軟主導市場反應。
- 自由現金流與營運現金流等詳細數據原文未充分披露,利潤端主要體現為盈利超預期。
-
數據中心與AI業務表現
- 營收:73億美元,同比增長78%,為近年來最強增長之一。
- 關鍵驅動因素:AI伺服器需求擴張,以及通用處理器需求增加。
- 挑戰:供應短缺限制進一步增長,包括以色列工廠停產和原材料問題。CEO Lip-Bu Tan表示:“我對我們無法滿足客戶需求,感到有些失望。”
- 利潤率:原文未提供具體分部營運利潤數據,但該業務為主要增長引擎。
-
其他業務部門表現
-
資本支出計畫
- 2026年資本支出:從7月預測的180億美元上調至200億美元。
- 2027年:預計將大幅進一步增加,用於製造產能擴張。
- 資金來源:公司8月發行230億美元股票,支援代工業務增長。
- 主要投資領域:製造產能,尤其是代工和先進製程(如相關10nm工廠等)。
- 與競爭對手比較:原文未提供直接表格對比,但指出面對AMD在PC和伺服器晶片的市占流失,以及NVIDIA在AI加速器上的競爭;復甦存在不確定性
項目 金額/描述2026年CapEx 200億美元(上調自180億美元) 2027年CapEx 預計顯著進一步增加 股票發行 8月發行230億美元 主要用途 製造產能與代工擴張 -
2026年Q4業績指引
- 營收:150億–160億美元(中值約155億美元),低於市場預期的170億美元,部分樂觀預測超過180億美元。
- 調整後EPS:0.25美元,顯著低於市場共識的0.43–0.45美元。
- 毛利率:預計收窄至38%,受以色列工廠事件拖累約200個基點。
- 同比變化:營收指引較Q3有所下降,反映PC持續疲軟和供應中斷。
- 其他影響:以色列Kiryat Gat工廠(使用10nm工藝生產數據中心晶片)10月爆炸導致約兩週停產(造成兩名員工死亡),預計減少Q4營收約3億美元;類似影響可能延續至明年Q1。工廠計畫本週末末恢復量產爬坡。CFO David Zinsner表示仍在逐一評估晶圓可用性,影響可能延長。
-
市場背景與投資者擔憂
- 核心矛盾:PC需求疲軟(預計至少持續至2027年上半年;2026年市場規模預計下降12%,2027年再降10%)與數據中心AI需求強勁並存,但供應受限無法充分滿足客戶。
- 市場挑戰:內存價格通脹(AI帶動DRAM短缺)推高PC整機成本,抑制需求;以色列工廠爆炸疊加原材料問題限制AI晶片供應;面臨AMD和NVIDIA競爭,市占流失。
- 投資者反應:股價盤後跌超20%,盤中跌幅一度超過23%,指引遠遜預期掩蓋了Q3盈利超預期。
- 管理層觀點:CEO對無法滿足需求表示失望,並預測內存問題到2027年將成為全市場嚴峻挑戰;但對代工擴張和長期產品需求/產能投資保持樂觀。CFO強調PC放緩將至少延續至明年上半年。
免責聲明:本文內容僅作為參考,不作為任何投資建議。
0
1
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
PoolX: 鎖倉獲得新代幣空投
不要錯過熱門新幣,且APR 高達 10%+
立即參與
您也可能喜歡
AI交易之外的增長王牌!禮來(LLY.US)減肥藥放量與新品接力,摩根大通上調目標價至1650美元
美國醫療保健領軍者禮來在納斯達克100指數下跌1.38%,以及費城半導體指數下跌1.42%之際,逆勢大漲6.63%,收於1373.70美元。
智通财经•2026/10/30 07:38
英特爾績後暴跌23%,第四季度業績指引大幅不及預期
•2026/10/30 07:36
星巴克(SBUX.US)績後獲花旗上調目標價至107美元:增長邏輯轉向利潤率擴張 但高估值仍需業績支撐
花旗給予星巴克「中性」評級,目標價由104美元上調至107美元。
智通财经•2026/10/30 07:21
一句「通脹已達標」推升日圓,市場押注明央行距離12月加息只差臨門一腳
日本央行維持利率不變卻暗示通脹達標,為12月加息鋪路,ETF拋售意外加速,策略師預計日圓有望錨定155至160區間。
智通财经•2026/10/30 06:57
加密貨幣價格
更多
Bitcoin
BTC
$77,943.81
-2.37%

Ethereum
ETH
$2,226.17
-3.68%

Tether USDt
USDT
$0.9983
-0.03%

BNB
BNB
$705.68
-5.65%

XRP
XRP
$1.25
-3.14%

USDC
USDC
$0.9997
+0.00%

Solana
SOL
$97.03
-2.72%

TRON
TRX
$0.3356
+1.42%

Hyperliquid
HYPE
$91.1
+15.76%

Zcash
ZEC
$1,244.04
+0.25%
如何出售 PI
Bitget 上架 PI:在 Bitget 上快速購買或出售 PI!
立即交易
還不是 Bitget 用戶嗎?新用戶可獲得價值 6,200 USDT 的迎新大禮包
立即註冊