
黃金4000美元關口反覆拉鋸!瑞銀技術面轉向看漲,但反彈還差什麼?

黃金市場正面臨兩股力量的拉扯:一邊是中國持續採購實物黃金、精煉產能趨緊,長期需求基礎尚未發生根本變化;另一邊是金融投資者在劇烈波動後削減倉位,暫時不願重新承擔風險。
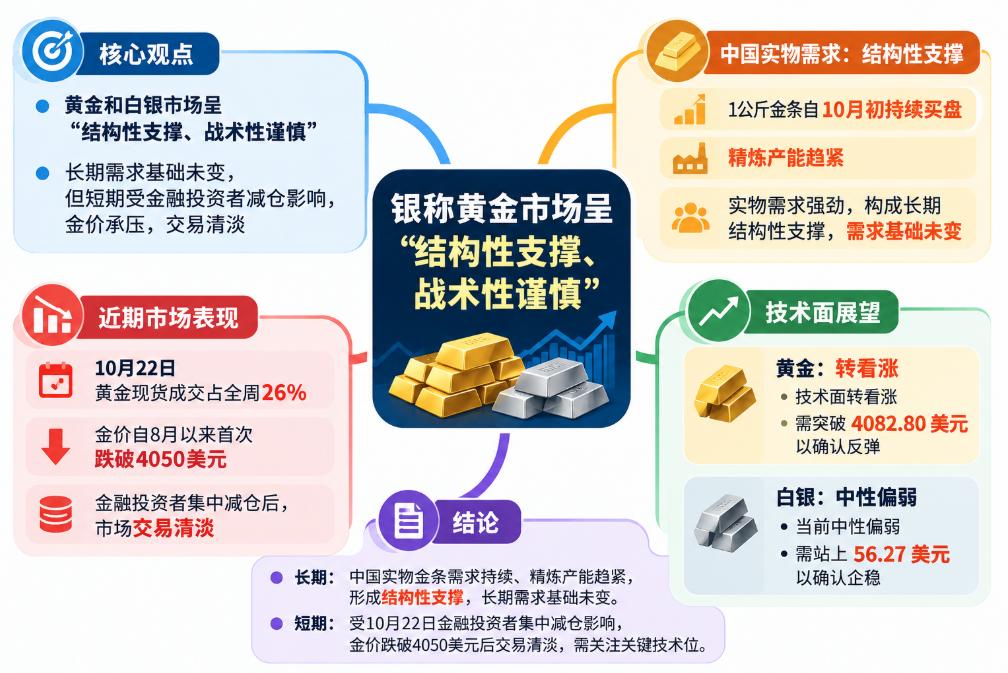
瑞銀最新一期《黃金報告》(Bullion Report)將當前市場概括為「結構性支撐,戰術性謹慎」。該行貴金屬交易團隊認為,金價接近近期交易區間下緣時仍能吸引買盤,但投資者信心不足,令反彈難以持續。
對黃金多頭而言,關鍵不只是金價能否守住4000美元附近,更在於市場能否重新積聚上漲動能。 瑞銀技術策略師傑森·珀爾(Jason Perl)已將黃金的技術面判斷轉為看漲,但提出了一個重要條件:金價需要有效突破4082.80美元,才能進一步確認反彈。
投機資金集中撤退,黃金買盤並未完全消失
10月22日的交易資料,揭示了近期黃金拋售的集中程度。
瑞銀電子交易數據顯示,當天美元計價的黃金現貨成交額約占全週總成交額的26%。金價當天大部分時間承壓,並自8月以來首次跌破每盎司4050美元。
主要客戶群體當天的交易活動均達到各自當週最高水平。資產管理公司更將全週約30%的成交額集中在這一個交易日。
如此集中的交易活動,反映出市場正在快速調整倉位。多個投資者群體幾乎同時參與交易,顯示拋售壓力更可能源於普遍的風險削減,而不是投資者集體推翻了對黃金長期價值的判斷。
倉位被大幅削減後,市場很快轉入清淡狀態。瑞銀指出,專注於波動率交易的投資者大多選擇離場觀望,認為後續行情缺乏建立有效倉位的機會。依靠主觀判斷交易的投資者也越來越不願在年底前重新擴大風險敞口。
這意味著,當前市場的問題不完全是買家消失,而是原本可能入場的買家暫時不願承擔風險。
兩者之間存在重要區別。真正的買盤枯竭可能令價格持續失去支撐;如果買家只是等待更明確的信號,市場仍有可能在倉位調整結束後恢復活躍。
瑞銀觀察到,金價每次接近近期區間下緣時,仍會出現一定買盤。這在一定程度上阻止了拋售演變為更明確的向下破位,但尚不足以推動金價展開持續反彈。
換句話說,空頭暫時沒有完全掌控市場,多頭也尚未恢復追漲的信心。
中國實物需求持續,精煉產能趨緊
與紐約金融市場的低迷交易形成對比,亞洲實物黃金市場仍然表現出較強需求。
瑞銀報告稱,中國市場的1公斤規格金條持續出現買盤,較大規格金條也有需求。這輪採購活動大約從10月初開始,持續時間比瑞銀近年來通常觀察到的啟動時間更早。
實物黃金買家的決策方式,與高頻交易者或對沖基金存在明顯差異。金融投資者可以迅速平倉,而以長期持有為目標的實物黃金買家,更關注黃金是否有貨、實物溢價水平以及能否確保交割。
瑞銀觀察到,隨著1公斤規格金條需求持續增長,精煉生產訂單越來越難以安排,可供預訂的精煉產能也日趨緊張。
這使實物市場與金融市場呈現出不同景象:電子交易市場上的黃金可能因投機資金撤退而承壓,特定規格、特定交貨地點的實物黃金卻仍然受到買家追捧。兩種情況並不矛盾,而是反映了不同投資期限和資金需求下的市場行為。
更廣泛的結構性需求也沒有明顯消失。央行分散儲備資產配置、地緣政治不確定性,以及投資者尋求美元以外的替代資產,仍是黃金長期投資邏輯的重要組成部分。
但實物需求能夠吸收部分賣盤、形成價格支撐,並不意味著它一定能立即推動金價大幅上漲。要形成持續的上行動能,市場仍需要金融投資者重新建立倉位。
瑞銀技術面轉向看漲,4082.80美元成為關鍵關口
瑞銀本週報告中最重要的變化,來自珀爾對黃金進行的德馬克(DeMark)技術分析。
此前,珀爾對黃金持謹慎態度,認為市場需要完成一個ABC調整形態,並滿足相應的技術條件,才能對後市作出更積極的判斷。
瑞銀表示,黃金在10月23日觸及每盎司3996.10美元時,已經滿足了這一調整形態的最低要求。因此,珀爾已將技術面判斷轉為看漲。
不過,完成調整形態並不等於持續性反彈已經得到確認。珀爾指出,金價首先需要突破4082.80美元這一上行門檻。
如果金價能夠有說服力地突破該水平,反彈前景將進一步改善,市場也可能開始關注更高的技術目標位。對於在宏觀經濟信號複雜、市場情緒反覆的環境下進行交易的投資者而言,這一關口提供了較為明確的觀察標準。
反過來,如果金價未能重新站上4082.80美元,尤其是在機構投資者再次拋售的情況下,市場仍可能重新測試支撐區域。
白銀走勢更弱,下行風險仍然存在
瑞銀對白銀的判斷明顯沒有黃金那麼樂觀。該行維持對白銀技術面的中性判斷,並指出短期風險仍偏向進一步走弱。
近期白銀價格對新聞頭條和倉位變化異常敏感。上週五,銀價一度接近每盎司53美元,之後收復部分跌幅,但當天的電子交易成交量高度集中。
瑞銀資料顯示,資產管理公司當週白銀交易成交額超過60%集中在上週五。銀行和對沖基金當天也出現異常集中的交易活動,反映出台對倉位變化的高度敏感。
珀爾指出,白銀需要重新站上56.27美元,才能降低當前的下行風險。在此之前,每盎司53.02美元、52.31美元和49.62美元附近的支撐位仍值得關注。
成交環境趨於平靜,市場等待新的催化因素
瑞銀報告還顯示,儘管投資者不願建立方向性倉位,黃金市場的正常交易流動性並未同步惡化。
10月19日至24日期間,現貨黃金最優買賣報價價差的平均水平,比10月前一階段的平均值收窄約5%,比9月收窄約11%。
這表明,當前市場面臨的主要困難,並非交易商不願提供報價,也不是正常交易的執行條件明顯惡化,而是投資者缺少承擔方向性風險的意願。
隨著年底臨近,一些投資組合經理可能更傾向於保護今年已經取得的收益;另一些剛從近期虧損中恢復的投資者,也不願再次承受劇烈波動。
市場因此可能在一段時間內維持相對狹窄的交易區間,直到新的催化因素出現,才打破現有格局。
美國貨幣政策仍是重要影響因素。如果市場開始預期進一步收緊貨幣政策,利率上升可能削弱不產生利息收益的黃金的吸引力。與此同時,中國實物黃金需求持續活躍,為市場提供了另一股支撐力量。
瑞銀也認為,更廣泛的地緣政治和政治不確定性可能影響黃金走勢,但其交易團隊對於直接根據政治局勢推導金價方向,仍保持謹慎。
真正值得關注的問題,是哪些因素能夠促使投資者在最近的平倉潮之後重新建立倉位。這可能來自更有利的貨幣政策前景、明確的技術面突破,或市場重新相信更廣泛的金融市場去槓桿過程即將接近尾聲。
當前,實物黃金買家與金融交易員仍按照不同的時間尺度進行決策。中國的實物需求、趨緊的精煉產能和長期資產多元化需求,為黃金提供結構性支撐;但短期金價能否持續上漲,仍取決於市場能否恢復承擔風險的意願。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
AI液冷龍頭Vertiv第三季度營收同比增長61%,訂單成長超過100%,盤前暴漲超過15%|財報見聞
Vertiv第三季淨銷售額為43.13億美元,年增61%;調整後每股收益為2.21美元,年增78%,均大幅超出預期。有機訂單年增率超過100%,顯示高景氣度有望延續。公司全面上調全年指引,淨銷售額中值為146.5億美元,每股收益中值為7.15美元。盤前股價一度上漲超15%。
美股最可靠的警報燈亮了!歷史兩次閃爍後,都迎來大熊市
追蹤美股近70年的品質因子QMJ正發出罕見警報。今年7月,該指標創下自1957年以來最大單月漲幅14.3%,此前垃圾股長達兩年多的超跑周期猝然逆轉。歷史上,QMJ類似的大幅反轉曾出現在2000年網路泡沫破裂和2008年金融危機期間。

今晚美聯儲「按兵不動」無懸念,市場選擇「買入一切」(除了原油)
美聯儲今夜暫停加息幾乎成為定局,但強勁的美國經濟數據正推動12月加息概率重回80%以上,「更高利率維持更久」的預期升溫。反常的是,股票、美元、黃金與bitcoin同步走高,市場上演「買入一切」行情,唯獨原油逆勢下跌。在普遍上漲的背後,AI融資壓力與信用風險仍未消散,華爾街警告市場調整風險。
可口可樂(KO.US)第三季度電話會議:漲價尚可控,但去庫存與匯率逆風降低第四季度及明年能見度,CCBA剝離重塑收入結構
可口可樂公布了2026年第三季度財務業績,並舉行了業績電話會議。
加密貨幣價格
更多


