
6280億美元表外承諾納入估值後,Meta股票「貴了」35%?

Meta約6,280億美元的表外負債長期隱藏在財報附註中,當這一數字被納入企業價值計算後,整個超大型科技股的估值框架正面臨重塑。
投行Needham分析師Laura Martin於10月2日發表研究報告指出,若將Meta的表外承諾計入企業價值(EV),其估值倍數將上調35%,股票對股東而言比傳統指標所呈現的更為昂貴。
Martin隨後在CNBC公開表示:"Meta表內債務和租賃合計約1,000億美元,表外負債高達6,000億美元。若不將這6,000億美元計入EV,你的估值就低了35%。"這一判斷直接衝擊市場對Meta的定價邏輯。
更值得關注的是,當Needham的方法被一致性地應用於Alphabet時,結論出現戲劇性轉變:Google的調整後EV/FY27E收入倍數達到9.0倍,高於Meta的8.3倍——這意味著在表外負債充分揭露後,Google反而成為估值更貴的公司。與此同時,Meta在7月單月新增約680億美元數據中心租約,表外義務的擴張速度仍在加快,市場對這一隱性槓桿的定價是否充足,已成為超大型科技股投資人無法迴避的核心議題。
Meta表內外負債的5.6倍差距
Needham的分析架構源自會計基本原則。該行認為,「股權價值是償還債務及其他合約義務後歸屬於股東的剩餘價值」,因此不論會計處理方式如何,不斷攀升的義務和承諾都構成股價上行的阻力,理應納入EV計算。
具體到Meta,截至2026年6月底,其表內債務和租賃合計約1,120億美元,而兩項表外負債合計約6,280億美元,兩者之比高達5.6倍——即Meta帳面上每揭露1美元槓桿,附註裡還藏著5.60美元。
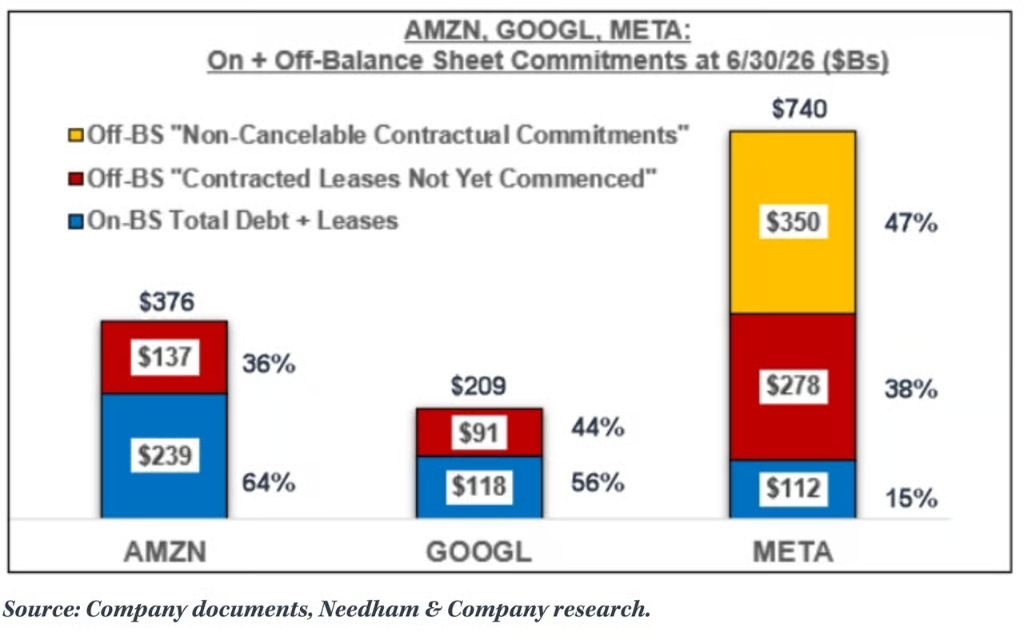
這兩項表外負債的組成,在Meta第二季10-Q報告附註9中有明確揭露:其一,尚未開始執行的經營性和融資性租賃義務約2,790億美元,涉及數據中心、託管設施及部分網路基礎設施,租期從2026年延伸至2036年,最長達30年;其二,不可撤銷的合約承諾約3,493億美元,主要涉及第三方雲容量安排、伺服器及網路基礎設施投資、數據中心建設以及Reality Labs消費硬體產品,其中2026年和2027年分別到期約535億美元和817億美元。此外,Meta還有最高147億美元的雲容量或有採購義務。
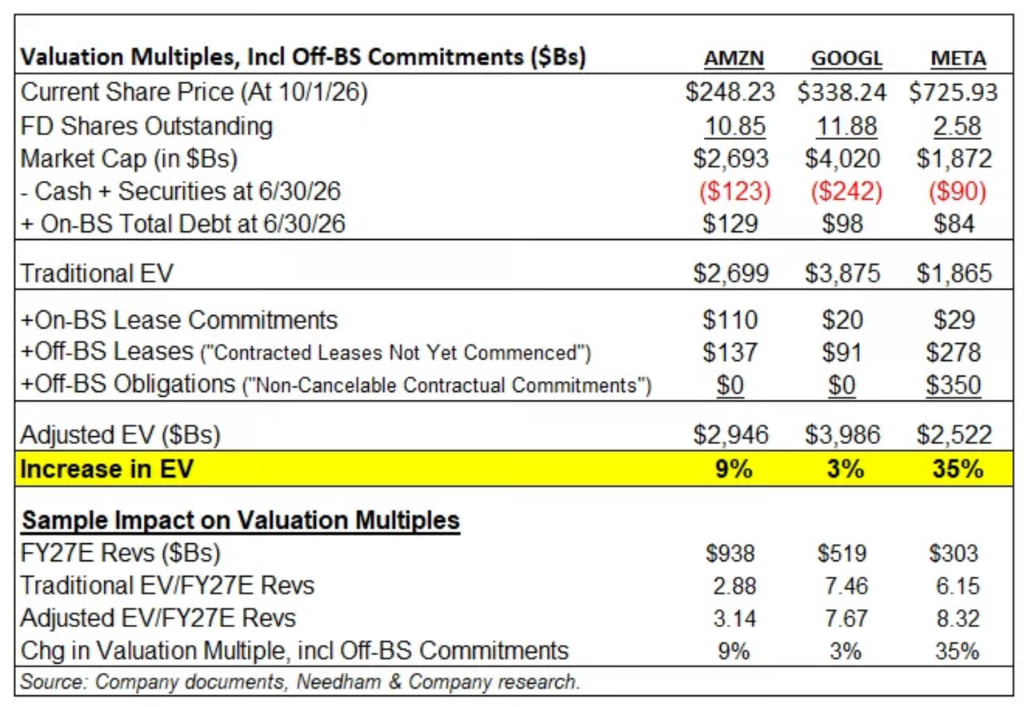
將上述表外負債納入EV後,Meta的EV/FY27E收入倍數從6.15倍升至8.32倍,升幅35%。
AI基礎設施承諾的加速節奏
上述數字尚未反映最新動態。Meta在第二季10-Q中揭露,2026年7月——即季度結束後——公司又新簽了約680億美元的數據中心租賃義務。
這一數字意味著,僅在一個月內,Meta新增的租賃承諾就相當於其6月底全部表內債務(約840億美元)的約80%,同時令「尚未開始執行」的租賃義務桶在三季度尚未結束前便擴大逾10%。Needham據此判斷,Meta表外義務在三季度呈現「快速增長」態勢。
據高盛信貸策略師Amanda Lynam於8月發表的研究,截至第二季財報季,超大型科技公司合計追蹤到1.5兆美元的租賃承諾,其中1.0兆美元來自尚未開始執行的租約。由於美國GAAP租賃會計準則的特殊處理,這部分「未開始」的租賃承諾並不體現在財報中,但將在未來數年內形成實際支付義務。Lynam指出,這一處理方式「可能低估槓桿水準和未來流動性需求」,並預計「AI相關發行人將持續承受額外的利差風險溢價」。
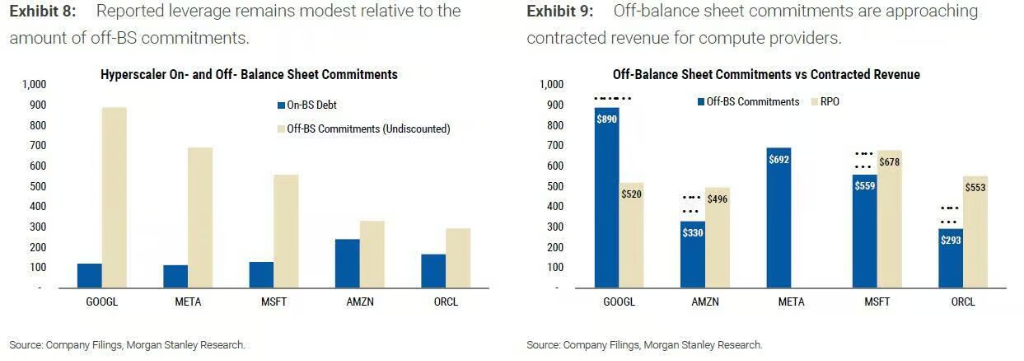
摩根士丹利會計團隊(Todd Castagno等人)在8月底將統計範圍擴展至Nvidia、Broadcom及各類擔保和兜底安排,得出超過3.1兆美元的表外承諾總量。據ZeroHedge追蹤,截至9月30日,超大型科技公司表外負債已達3.8兆美元,較6月底增加約7,000億美元。
Google才是「更貴」的那家:Needham方法論的一致性修正
Needham原始研究報告存在一處值得注意的方法論缺陷:其表格對亞馬遜和Google母公司Alphabet的「不可撤銷合約承諾」均計為零,但兩家公司的財報揭露並非如此。
Alphabet第二季10-Q揭露了7,070億美元的長期採購承諾——這與摩根士丹利所採用的數字一致;亞馬遜則揭露了1,300億美元的無條件採購義務。這些承諾與Needham為Meta計入的屬於同一性質。
將Needham的方法一致性地應用於三家公司後,結論發生顯著變化:
-
Alphabet:EV上調幅度從Needham原報的3%擴大至21%,調整後EV/FY27E收入倍數升至9.0倍,高於Meta的8.3倍;
-
亞馬遜:EV上調幅度從9%擴大至14%;
-
Meta:若進一步納入7月680億美元新增租約、Hyperion和El Paso數據中心專案的擔保敞口(分別約460億美元和130億美元最大損失敞口)以及147億美元或有雲採購義務,實際調整幅度約達42%。
換言之,Meta的表外槓桿相對規模仍為三者中最高,Needham的核心判斷成立;但「35%對3%」的原始對比嚴重低估了Google的表外負債規模。在充分調整後,Google在EV/收入倍數上反而成為估值更高的標的。
市場是否已定價這一隱性槓桿?
支持者認為,採購承諾並非傳統意義上的債務——它們是Meta預期能夠轉化為收入的伺服器、雲容量和晶片合約。信用評等機構通常將租賃負債視同債務處理,但對採購義務一般不作同等待遇。此外,Meta揭露的6,280億美元表外負債為未折現數字,若按現值計算,EV衝擊將有所收斂。
然而,反方同樣有力。摩根士丹利明確警告:「這些合約在供應緊張時具有戰略價值,但若供需提前恢復正常,企業可能須為過剩產能買單,或嘗試重新談判條款。」換言之,採購承諾「不是債務」的前提,是企業始終需要所承諾購買的資源。
自由現金流已經開始顯現壓力。據摩根士丹利,亞馬遜和Google的自由現金流在第二季已轉為負值,Meta預計下一季也將進入負值區間。
在債券市場,高盛數據顯示,超大型科技公司今年債券發行規模已達2,500億美元,相較2024年的不到200億美元大幅跳升;2027年預測發行量為4,200億美元,且該預測尚未包含特殊目的載體(SPV)發行的數據中心融資——而這正是摩根士丹利所指出的、當前表外結構的核心組成部分。
Needham對Meta維持「持有」評級,其擔憂不僅限於會計層面。Laura Martin指出,Meta同時推進客製化晶片、數據中心、企業AI、商業智能體、模型API、算力銷售、智慧眼鏡等多條戰線,「管理階層注意力、工程人才與股東資本分散至過多方向」,在6,280億美元承諾的背景下,容錯空間已大幅減少。
Meta第三季10-Q預計於10月底發布。在7月680億美元新增租約已成定局的情況下,那份附註的走向,市場已然心知肚明。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
Meta Muse爆紅後遇留存瓶頸:打開率低於主流應用,長期變現面臨考驗
Meta旗下AI智慧體Muse自上線以來累計下載超過560萬次,一度登上蘋果應用商店榜首,但用戶打開率仍低於Google、ChatGPT等主流應用,留存與使用頻率尚未跟上。法國巴黎銀行因此下調Muse的長期變現預期,認為其短期內難以撼動電商、旅遊等垂直平台,未來商業化仍需依賴用戶參與度提升及廣告等模式驗證。
美銀:「AI交易」是當前美債市場「最後一道防線」
美國銀行警告,AI敘事正充當宏觀風險「緩衝墊」,壓制市場波動。AI帶來的FOMO情緒形成「AI看跌期權」效應,使股市對債市劇烈震盪幾乎無動於衷。美銀擔憂一旦AI敘事受挫,增長預期下修將使債市危機演變為全市場危機,所有被壓制的宏觀風險將同步放大。
高盛這份研報,藏著美股下一輪補漲的線索

房地產危機為何沒有擊穿匯率?
加密貨幣價格
更多


