
耐克 Q1財報前瞻:12年低位大考,就看中國區和毛利率!
 2026/09/30 03:16
🔥 美股熱門雷達已上線! 3 大美股主線 + 6 只精選個股 + 7 大事件行事曆,本週美股機會在哪? 點擊連結一圖看完 22 個交易方向→
- 投資要點速覽
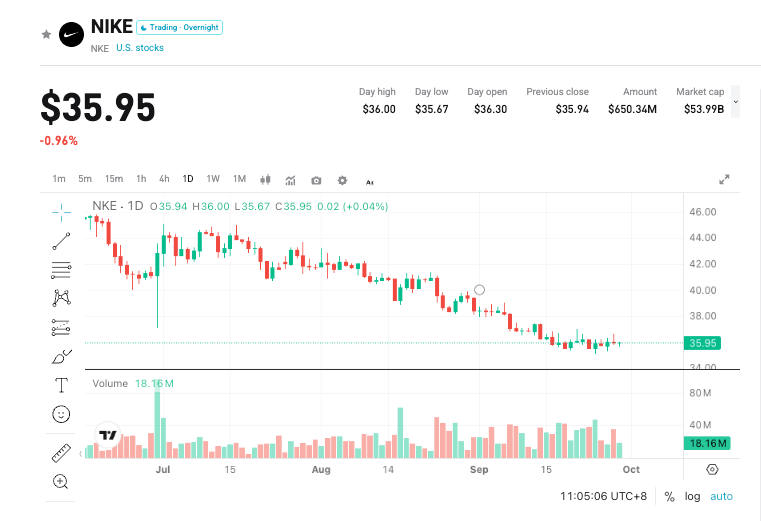
Nike(NKE.US)將於2026年10月1日美股收盤後公布2027財年第一季(截至8月31日)業績,電話會議約為美東時間17:00。公司指引本季營收年減低至中個位數,無匯率助力,毛利率年增「小幅轉正」。華爾街共識營收約113.2億至113.5億美元(約-3.2%至-3.4% 年減,上年同期117.20億美元),每股盈餘約0.44美元(約-10.2% 年減,上年同期0.49美元)。股價近期在36美元附近,年內跌幅約四成,且已於9月21日被移出S&P 100(仍留在S&P 500)。市場欲驗證的並非高增長回歸,而是剔除非經常項目後,毛利率及中國區能否率先止穩。
- 四大關注焦點
焦點1:中國區降幅會不會收窄
大中華區FY26營收58.47億美元(報告口徑-11% 年減,匯率中性-13% 年減)。Q4約12.9億美元(報告口徑約-12% 年減,匯率中性約-17% 年減)。本季賣方分項共識仍約13億美元(約-12.6% 年減),這是市場預測,並非公司分項指引。觀察點不止收入降幅,還有庫存、折扣與全價銷售。電話會管理層稱中國區庫存已雙位數下降,部分門市及跑步品類有改善,但亦提示近期趨勢仍接近近期表現。若本季降幅明顯收窄,情緒可能先修復;若仍接近Q4的匯率中性-17%,轉型的敘事會再延後。
焦點2:營運性毛利率能否真正轉正
上一季報告毛利率49.2%(+890bps 年增),但約900bps來自約9.86億美元關稅返還;剔除後毛利率僅40.2%(-10bps 年減),調整後EPS約0.20美元(報告EPS 0.72美元)。公司將毛利率年增轉正提前到Q1,指的是營運性毛利率,不能以49.2%作比較。本季品質指標看全價銷售、折扣率和產品組合。這是最可能改變股價的數據。
焦點3:北美增長能否對沖其他地區
Q4北美營收約48.3億美元(+3% 年增),批發偏強,直營仍弱。本季賣方分項共識:北美約51億美元(約+2% 年增),EMEA約32億美元(約-4% 年減),亞太及拉美約14億美元(約-3% 年減);鞋類約72億美元(約-3% 年減)。Converse上季實際約2.44億美元(約-32% 年減),本季共識約2.96億美元(約-19% 年減)。若批發出貨快於終端消化,後續仍存去庫存壓力。
焦點4:Q2減速與全年預期差
公司已提示Q2相較Q1還會放緩,主因EMEA數位促銷高基數及北美批發節奏。FY26全年營收464億美元(報告口徑持平,匯率中性約-2% 年減),報告每股盈餘2.10美元,扣除關稅返還後約1.58美元。FY27共識營收約453億–457億美元(約-2% 年減),EPS約1.65–1.66美元;部分機構預期更低,認為銷售拐點或要到2028財年。11月16–17日投資人日才是中期戰略時點。
- 風險與機會並存
上行催化劑:
- 集團降幅優於「中個位數」,中國區匯率中性降幅較Q4收窄。
- 剔除關稅項後毛利率實現轉正,折扣和庫存結構改善。
- 北美批發與終端銷售匹配,管理層不再下修上半年展望。
下行風險:
- 中國區或Converse持續惡化,拖累整體降幅擴大。
- 毛利率未轉正,或仍依賴促銷換量。
- 確認Q2更弱、全年復甦再延後,低位也可能繼續下修預期。
- 交易策略建議
多頭邏輯:營收降幅可控,營運性毛利率實現轉正,同時中國區出現「最壞季度已過」信號,低位資金可能炒作轉型進入第二階段。
空頭風險:數據雖符指引但品質差(折扣高、直營持續疲弱、庫存不健康),或管理層明確將拐點延後。
關鍵數據:
- 總營收及年增(報告口徑 / 匯率中性)
- 大中華區收入、庫存與折扣
- 毛利率(必須看剔除一次性因素後的水準)
- 北美批發 vs 直營、終端消化
- Q2及全年表述,以及11月投資人日預告
戰術筆記(截至9月29日收盤35.84美元):
- 財報前:35.22-37.04磨底,9月25日創52週低35.22,9月29日收35.84。20日均線36.78,50日均線39.38,200日均線49.21。阻力:36.67 / 36.78 / 37.04 / 39.38。支撐:35.67 / 35.22 / 35.00 / 34.20。期權隱含波動約±8.7%-9.0%(約32.6-39.1)。輕倉應對,35.22下方不做槓桿多單。
- 多頭結構:收盤站上36.78-37.04,回踩守住35.22。上方看39.38。止損35.00。
- 空頭結構:失守35.22,或反彈不過36.78。下方看35.00 / 34.20 / 32.60。
操作建議:重點關注毛利率及中國區品質,營收是否轉正不是焦點。超預期則等回踩35.22-36.78;若平淡或指引偏弱不抄底。注意IV回落。倉位配置須結合自身風險。
免責聲明:以上內容僅供參考,不作為投資建議。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
機構稱油價與金價形成負相關,給出金價高低預期相差1750美元
從HBM到DRAM、SSD,AI智能體狂熱引爆存儲需求!美光(MU.US)財報壓軸登場,市場憧憬「大超預期+回購」大禮包
三大儲存晶片原廠之一的美國儲存晶片製造商美光,即將在美東時間週三公布的財報,也因此成為檢驗儲存超級週期以及史無前例AI基礎建設狂潮具體進程的重要窗口。
中東原油出口恢復至戰前98%! 摩根大通研報揭示「缺油交易」降溫 但能源通膨難退場
包括娜塔莎·卡涅娃在內的摩根大通分析師團隊在9月29日的一份報告中表示:「中東石油出口的大動脈正在重新暢通。」他們認為,對於一個仍處於戰爭中的地區而言,這是「一次顯著的恢復」,儘管恢復情況並不顯得均衡。
Anthropic 2萬億美元IPO自揭弱點:47%營收依賴亞馬遜、Google,每1美元分走16美分
Anthropic招股書顯示,2025年其有47%營收通過Amazon和Google雲端平台流轉,較2023年的11%大幅上升;每1美元雲端平台收入需向平台支付約16美分分銷費,全年合計約3.51億美元。此外,這兩大巨頭同時身兼Anthropic的投資人、算力供應商、分銷商以及直接競爭對手四重身分。
加密貨幣價格
更多


