
泥淖中的印尼盧比

印尼作為東南亞最大的經濟體,今年以來雅加達綜合指數年內累計大跌 29%,印尼盧比兌美元貶值幅度超6%。頻繁遭遇「股債匯三殺」的印尼最近半年經歷了一場「新興市場」席位的守衛風波。今年1月MSCI宣布凍結印尼全部指數調倉調整,不再新增印尼個股進入新興市場指數,同時發出重磅警告:印尼市場存在根本性可投資性缺陷,若限期整改不到位,將把印尼從新興市場下調至前沿市場。
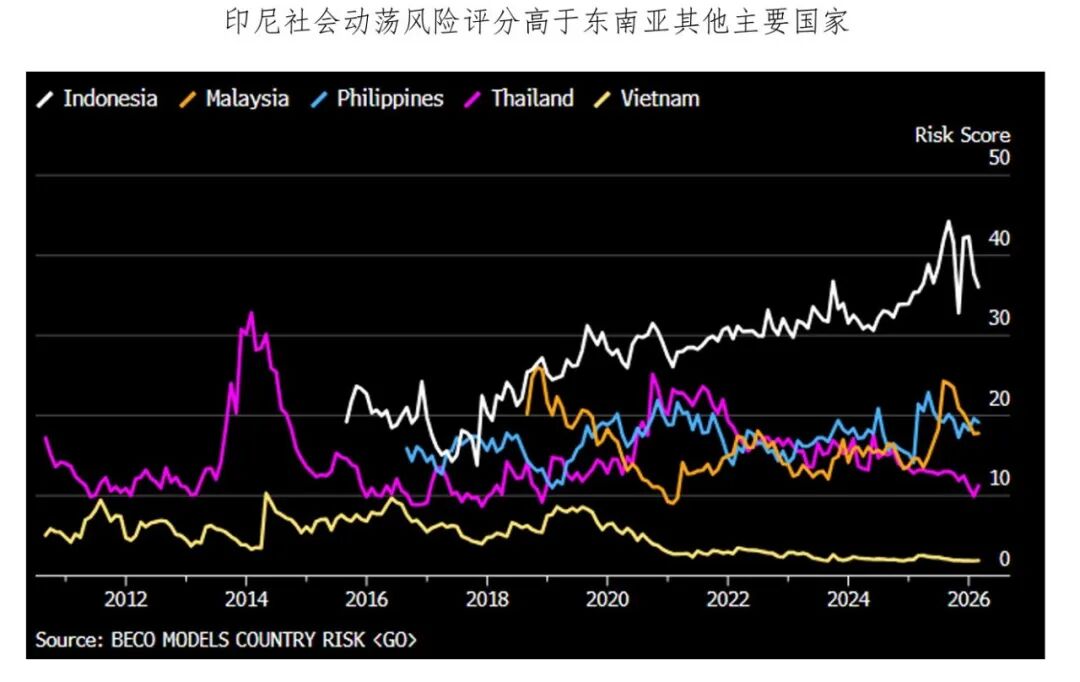
上週MSCI的最終決議選擇維持評級,但將「信息流」分項評級降至負面。不到一個月的時間內印尼央行升息100BP也令印尼盧比自歷史低點反彈,危機真的解除了嗎?
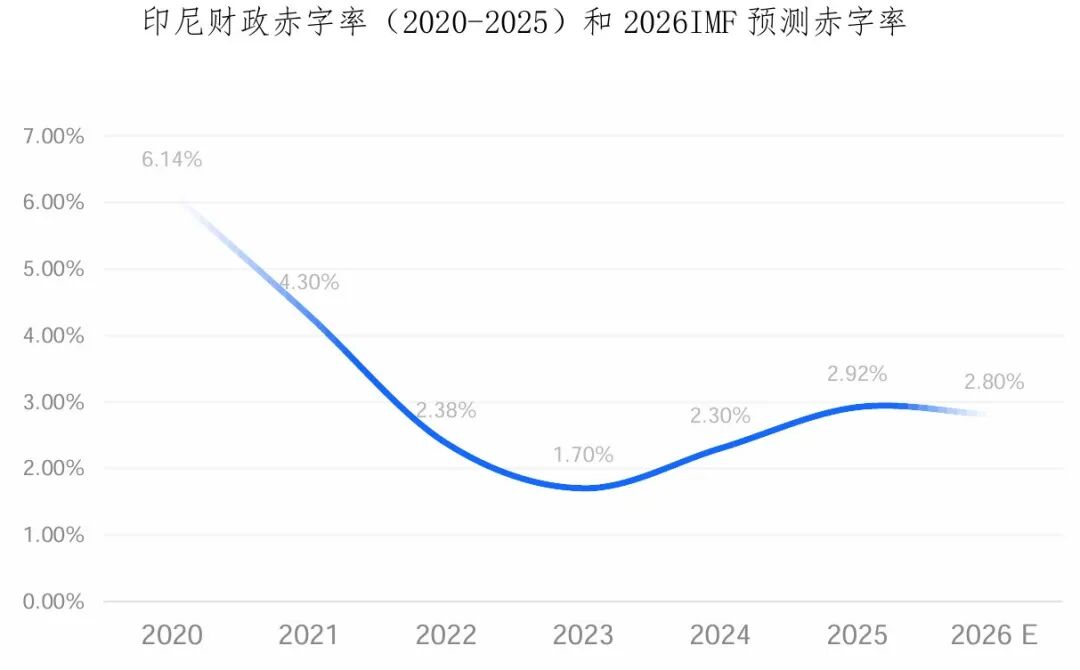
財政赤字居高不下,匯率承壓。印尼《國家預算法》硬性規定財政赤字率上限3%,政府債務率上限60%。2025年印尼財政赤字率升至疫情後高點(疫情期間臨時放開上限),美伊衝突以來國際油價抬升被迫提升燃油補貼並同時推進全民營養計畫和基建。面對居高不下的財政支出,財政收入增長疲軟,市場對於目前印尼財政平衡性及可持續性存在質疑。
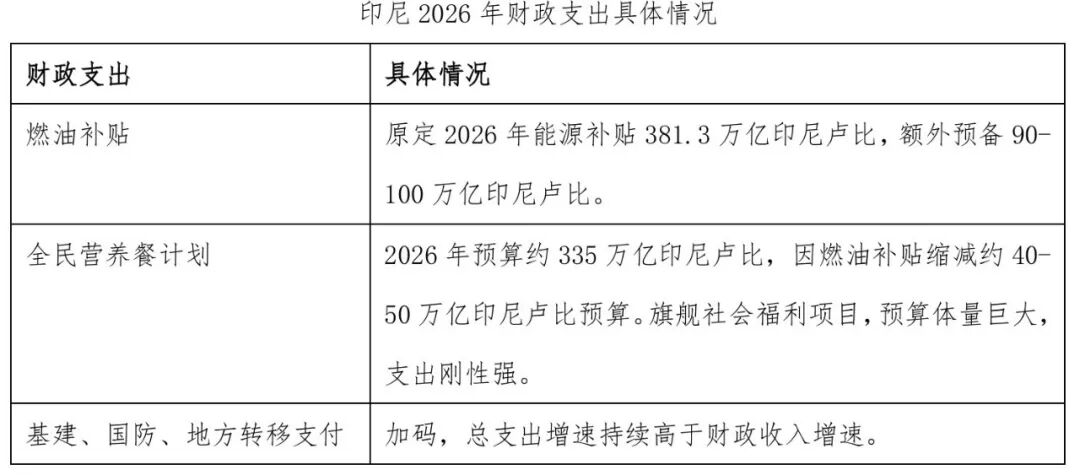
石油淨進口成為美伊衝突以來匯率的拖累項。對比來看,巴西和印尼兩國同為大宗商品出口型新興經濟體,但貨幣走勢卻表現分化。從兩個國家的貿易結構對比來看,巴西依靠深海原油技術為原油項為淨出口項,而印尼貨物貿易(以煤炭、棕櫚油和含鎳鐵合金為主)雖為順差但油氣分項天然逆差,能源大量來自進口。美伊衝突以來油價上漲帶來的兩國貨幣匯率走勢的愈加分化。
在《亞系貨幣保衛戰》中我們已經介紹了今年以來印尼央行通過動用外匯儲備的直接干預以及出台一些宏觀審慎及資本管制的措施,疊加5月以來的持續升息,雖然能令印尼盧比獲得一絲喘息,但根本的走弱原因並未改變:
(1)財政赤字擴張且赤字率居高不下,升息和匯率貶值料將持續增加財政壓力;
(2)最新出台的戰略資源型出口國企專營政策(管控煤炭、棕櫚油、鈦合金等由主權財富基金旗下的公司為唯一法定出口中間商對接海外買家)本意希望提升財政收入但市場存在爭議,且可能對出口造成打擊加上長年存在的能源淨進口,貿易不確定性增加。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
伊媒稱美伊溝通無進展,特朗普自稱「取勝」、不考慮中選後打擊伊朗
華爾街嚴陣以待美債發行多年間最大調整:長債或提前減量,短債融資占比面臨考驗
美國財政部將於本週三公布新一輪季度再融資計劃。多家一級交易商預計,財政部將調整政策措辭,為明年削減長期國債發行規模打開空間,同時通過增加短期國債發行以彌補融資缺口。花旗預計,財政部可能從本月開始削減20年期和30年期國債發行規模,這將偏離此前季度再融資聲明中維持發行規模穩定的政策指引。
美國10月ISM製造業PMI升至55.5超市場預期 生產增速創近五年新高
美國製造業10月擴張步伐加快,生產活動創下近五年來最強勁增長,顯示美國製造業在經歷長期低迷後正持續復甦。
高通(QCOM.US)財報前瞻:儲存晶片漲價恐重創智慧型手機市場 伯恩斯坦下調目標價至155美元
伯恩斯坦週一發布研究報告指出,隨著存儲晶片價格上漲持續衝擊智能手機市場,Qualcomm的短期業績前景正面臨越來越大的壓力。

加密貨幣價格
更多


