
私募信貸的煤礦金絲雀:從Blue Owl到半流動性產品幻覺

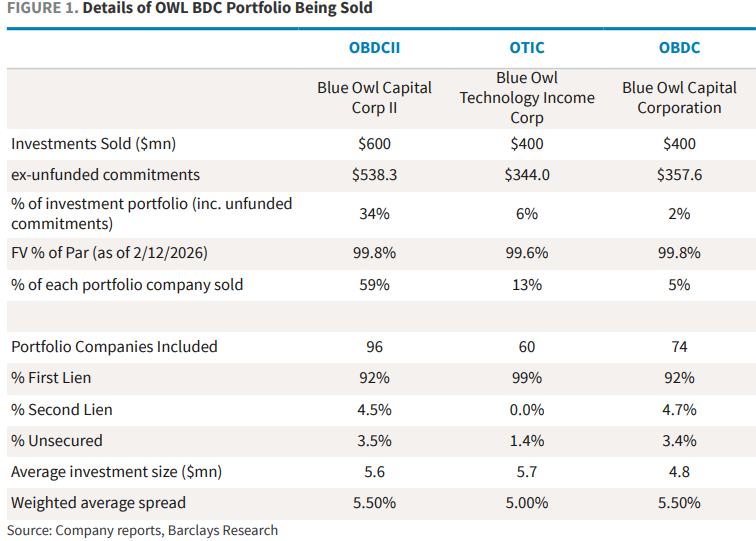
2月18日,全球領先的另類資產管理公司Blue Owl宣布旗下零售私募信貸工具OBDCII永久停止按季度贖回安排,改為通過貸款回收、資產出售及特別分紅等方式分期向投資者返還資本。同時,為了向投資者提供承諾的流動性並償還債務,Blue Owl宣布在三只BDC載體中(OBDCII、上市BDC基金OBDC、科技收入基金OTIC)合計出售約14億美元直接貸款資產,其中OBDCII出售約6億美元,佔其投資組合約34%。
受此消息影響,市場反應劇烈。2月19日Blue Owl股價盤中跌近10%,觸及兩年半以來最低點,最終收跌5.9%;恐慌情緒迅速向整個另類資管板塊蔓延,Ares、Apollo、Blackstone、KKR等同行股價普遍下跌3%-6%;歐洲CVC、Partners Group同樣走低。
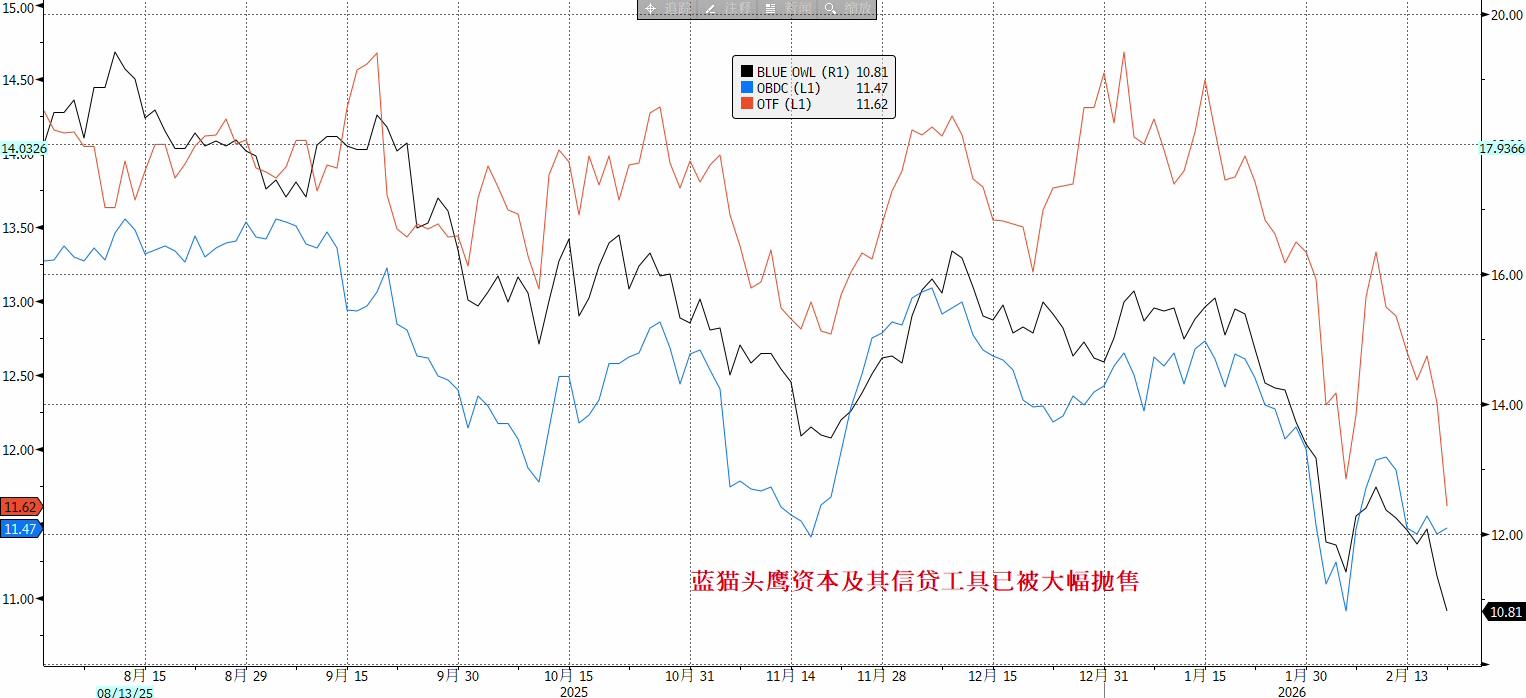
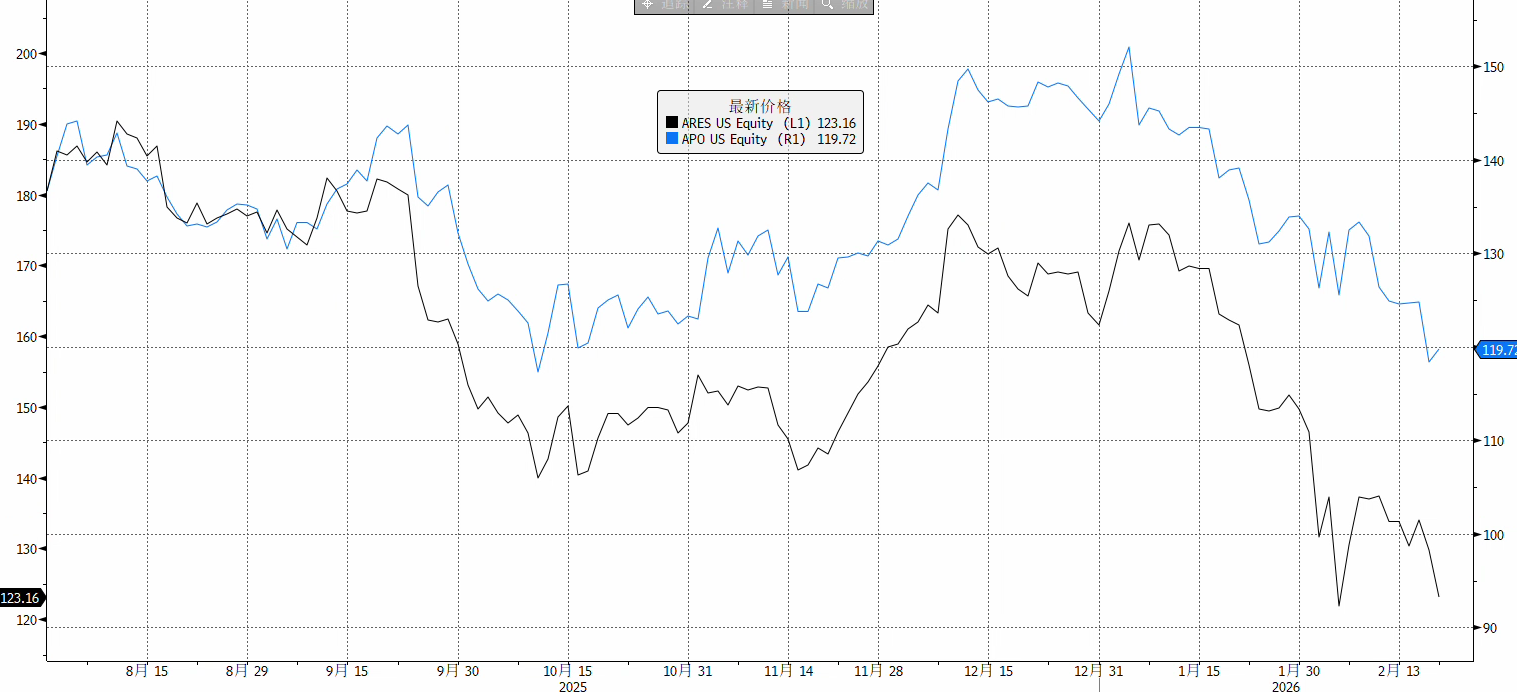
更具衝擊性的是,2月21日,對沖基金Saba提出以較最新淨資產值折價20%-35%的價格收購Blue Owl相關BDC份額,公開挑戰基金帳面估值的公允性。儘管該要約並非強制性,但其象徵意義在於:二級市場願意提供的流動性價格與管理人披露的NAV之間,已出現顯著裂口。而與Blue Owl掛鉤的結構性票據價格跳水,花旗發行的一只票據跌破面值50%。
整體來看,Blue Owl事件絕非單一公司的流動性管理失誤,其直接戳破了近年來規模達3萬億美元的私募信貸市場中半流動性產品的幻覺。該事件或將成為私募信貸領域的「煤礦金絲雀」時刻,可能為2007年8月法國巴黎銀行凍結基金事件的重演——這正是金融危機拉開序幕的預兆。
半流動性產品模式的信任危機
Blue Owl事件觸動的是私募信貸最脆弱的一環:半流動性產品模式的可持續性。這類產品向零售投資者承諾定期贖回(如季度),底層卻是5-10年期非公開貸款,其核心問題在於:
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
日本財務大臣重申擔憂:日圓被低估是「大問題」,將與美國密切合作維持匯市秩序
日本財務大臣片山皋月表示,日圓疲軟依然是一個持續受到關注的問題,日本和美國將持續保持密切聯繫,以尋求維持外匯市場的有序運作。
去全球化的「終局」:歷史性的金屬爭奪戰!

諮詢巨頭貝恩敲響警鐘:全球AI行業需實現6萬億美元年收入才能撐起數據中心「燒錢潮」
貝恩表示,到2031年,全球人工智慧(AI)產業需要實現6兆美元的年度收入,才能證明目前全球範圍內用於建設數據中心的巨額資本投入是合理的。
三星電子2納米良率接近60%,劍指台積電力爭科技巨頭訂單
三星電子代工部門2納米製程良率已提升至接近60%,較去年年中的30%顯著改善。在良率趨於穩定後,三星將工程重心轉向功耗與散熱優化,並加速推進性能更強的第二代工藝SF2P,目標在今年內量產。策略層面,三星計劃明年向特斯拉供應2納米晶片,以此為跳板打入大型科技客戶市場。
加密貨幣價格
更多


