
USA Rare Earth三個月內飆升35.6%:現在該買進這支股票嗎?

USA Rare Earth, Inc. USAR股價在過去三個月上漲了35.6%,表現不及產業,但優於S&P 500,分別報酬率為35.6%和3%。相比之下,該公司同業如NioCorp Developments Ltd. NB和BHP Group Limited BHP在同一時期分別上漲了4.2%和34.5%。
USAR表現遜於產業但優於S&P 500
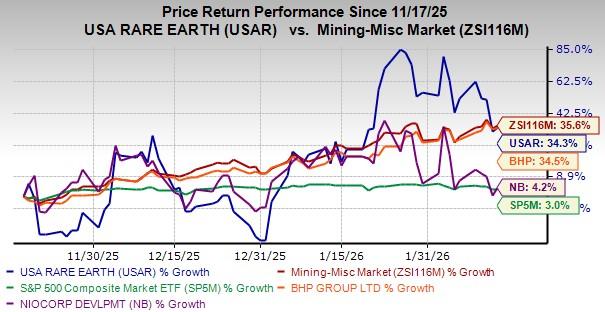
圖片來源:Zacks Investment Research
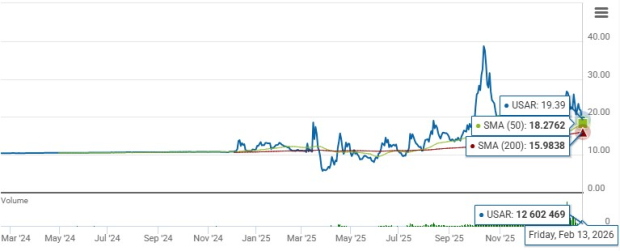
該股在最近一個交易日收盤價為19.40美元,雖低於52週高點43.98美元,但高於52週低點5.56美元。該股目前高於其50日和200日移動均線,顯示出強勁的上升動能以及市場對公司長期前景的信心。
USAR股票的50日與200日移動均線
圖片來源:Zacks Investment Research
讓我們來看看USAR的基本面,以便更好地分析如何操作該股。
推動USAR表現的因素
USA Rare Earth正努力將其位於奧克拉荷馬州的Stillwater磁鐵製造廠推進至接近商業生產階段。該工廠設計用於生產釹鐵硼(NdFeB)磁鐵,這些磁鐵對於國防、航空、汽車及其他高增長應用至關重要。Stillwater工廠預計將成為美國首批大型磁鐵工廠之一,有助於支持美國建立本土稀土供應鏈的努力。
USA Rare Earth正在安裝關鍵設備、組裝1a產線,並完成Stillwater工廠的最終準備工作,預計將於2026年初進行投產。值得注意的是,公司已開始招聘並培訓工程師和技術人員來運營該設施。這些舉措有望提升USAR實現商業規模生產的能力,並幫助其獲得長期客戶合約。
USA Rare Earth還通過PIPE融資及認股權證行使強化了資產負債表,截至2025年11月,其現金總額超過4億美元。值得一提的是,公司於2026年1月完成了15億美元的PIPE融資。這筆資金將用於對Stillwater工廠進行升級、擴展磁鐵後製能力,並完成1b產線,以將NdFeB磁鐵的總產能提升至約1,200公噸。
USAR於2025年11月完成了對Less Common Metals的收購,該公司將為Stillwater工廠提供關鍵金屬及合金原料。2025年12月,LCM與Solvay及Arnold Magnetic Technologies Corp. (Arnold)合作,為稀土材料提供穩定且高品質的供應來源。隨著這一補充及其各項開發計畫的持續推進,公司在未來幾個季度具備擴大產能及規模化生產的有利條件。
然而,自成立以來,USA Rare Earth一直處於勘探及研究階段,尚未創造收入且持續虧損。在專案開發階段,公司面臨營運費用上升,對利潤率及盈利能力造成負面影響。2025年第三季度,USAR的銷售、總務及管理費用從去年同期的80萬美元增至1,140萬美元,主因法律及諮詢費用增加、人員及招聘費用上升及其他成本增加。
研發費用亦從去年同期的116萬美元增加至445萬美元,主因員工相關費用提升。收入缺乏與費用高漲,部分被貨幣市場基金餘額增加帶來的較高利息及股息收入所抵銷,導致第三季度每股虧損0.25美元。
USAR主要在礦產勘探及採礦市場運作,該市場包括NioCorp和BHP Group等主要產業競爭者。
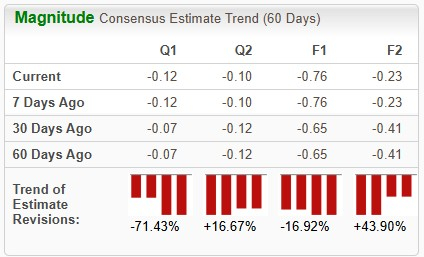
USAR預估修正
圖片來源:Zacks Investment Research
過去60天,Zacks對USAR 2026年每股盈餘的綜合預估有所提升。
估值
圖片來源:Zacks Investment Research
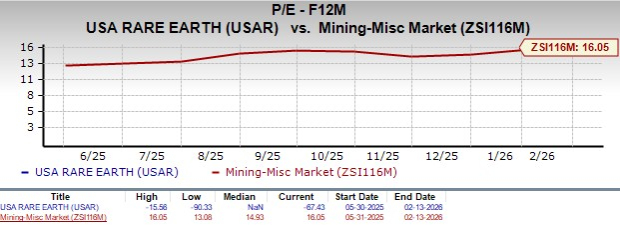
從估值角度來看,USA Rare Earth的預期本益比為負67.43倍,遠低於產業平均的16.05倍。相比之下,NioCorp Developments和BHP Group分別為負10.71倍和15.6倍。
總結
Stillwater磁鐵製造廠的穩步進展顯示USA Rare Earth正朝向商業化生產邁進。然而,較高的營運及開發成本,以及缺乏當前收入,預計將持續影響這家Zacks評級#3(持有)的公司短期表現。
現有股東應持有部位,而新投資人可等待股價回落以取得更佳進場點。你可以在此查閱今日Zacks #1評級(強力買入)股票完整清單。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
瑞銀:維持特斯拉 (TSLA.US)「中性」評級 目標價385美元 AI敘事主導股價定價邏輯
瑞銀預測,特斯拉 2026 年第三季度(3Q26)全球交付量約為 47.0 萬輛,年減 5%,季減 1%。
AI狂潮硬扛「5%美債收益率」!納斯達克創新高強化「80/20」格局,華爾街重估股債比例
30年期美國國債收益率一度觸及約5.53%,創2004年以來最高水平,布倫特原油仍處於每桶100美元之上。風險資產再次頂住壓力,反映出投資者仍然相信,AI應用商業化與企業盈利增長能夠在一定程度上抵消融資成本和貼現率上升的衝擊。
AI基礎設施撞上「牆」!Marvell:銅連接、記憶體瓶頸成下一階段算力擴張關鍵
AI算力競賽正演變為涵蓋互連與記憶體的系統級博弈。Marvell高管表示,推理模型驅動KV快取在九個月內增長約十倍,單機架記憶體已無法滿足需求,銅連接逼近極限,光學互連與記憶體擴展成為算力擴張核心。客製化已成產業趨勢,Marvell憑藉類比SerDes、光子織物記憶體及全鏈路客製迎來紅利。
為什麼要暫停RMPs?紐約聯儲銀行SOMA經理Perli的解釋
加密貨幣價格
更多


