
交易基礎產業熱點股票黃金/指數行情解讀
Fed 維持高利率、內部分歧升溫:美元與殖利率獲支撐,AI 資產與油市波動加劇
新手
2026-10-29 | 10m
一、本週市場摘要
本週市場焦點集中於 Fed 10 月 FOMC 會議,以及中東地緣政治風險重新定價所引發的原油波動。
Fed 如市場預期,將聯邦基金利率目標區間維持在
3.75% 至 4.00%,但政策訊號並未轉向寬鬆。會後出現兩張支持升息 1 碼的反對票,顯示 Fed 內部對通膨風險的警覺正在升高。Fed 同時強調,仍需要累積更多經濟數據,才能判斷後續政策方向;在就業市場依然穩健、經濟成長保持韌性的背景下,市場對快速降息的期待受到壓抑。
Fed 主席華許亦透露,未來 FOMC 的利率決策會議可能減少,並進一步淡化明確的前瞻指引。這意味未來市場將更依賴 CPI、核心 PCE、非農就業、零售銷售、GDP、薪資成長與官員談話來重新定價利率路徑,單一數據公布後的資產波動可能更加明顯。
在商品市場方面,油價本週出現明顯回調。伊朗與沙烏地阿拉伯、土耳其及巴基斯坦官員展開區域安全會談,加上美國對伊朗政策仍保留談判空間,令市場暫時下修中東衝突立即失控的機率。布蘭特原油一度跌破每桶 110 美元,WTI 原油則回落至 100 美元附近。
不過,油價回落不代表地緣風險已經解除。荷姆茲海峽周邊船舶遇襲增加、原油運費大幅上升、海運保險成本走高,以及全球原油庫存偏低,仍使 UKOUSD 與 USOUSD 維持高波動格局。市場目前正在交易「外交降溫」與「供應中斷風險未消失」之間的拉鋸。
本週市場焦點將集中於:
-
Fed 會後鷹派訊號是否持續推升美元與中短天期殖利率;
-
兩張反對票是否代表更多 Fed 官員傾向支持升息或反對降息;
-
CPI、核心 PCE、就業與消費數據是否支持「高利率維持更久」;
-
US02Y 與 US10Y 是否再度上行,並對 NAS100 估值形成壓力;
-
DXY 能否在利差與避險需求支持下維持強勢;
-
NAS100 能否依靠 AI 資本支出與企業獲利抵抗高利率壓力;
-
US500 與 US30 是否出現科技、金融、工業與能源板塊輪動;
-
XAUUSD 是否受到美元與實質殖利率上行壓抑,或受地緣風險支撐;
-
UKOUSD 能否守住高檔,或因外交降溫進一步回吐風險溢價;
-
荷姆茲海峽、紅海與中東能源設施是否出現新的供應或航運干擾。
整體而言,市場已從上週的「Fed 是否暫停」轉向交易「Fed 在暫停後將維持高利率多久」。Fed 並未承諾降息,也不願提供明確政策路徑,使未來市場對經濟數據的敏感度明顯提高。
二、本週市場主題
1. Fed 維持利率不變,但政策基調偏鷹
Fed 本週將聯邦基金利率目標區間維持於
3.75% 至 4.00%,符合市場預期。然而,暫停升息不代表 Fed 已經轉向寬鬆。
Fed 在聲明中持續強調,通膨仍偏高,決策官員需要累積更多數據,才能判斷未來貨幣政策方向。這代表 Fed 目前不願對降息時點、利率終點或未來政策路徑作出具體承諾。
從市場角度來看,本次決議可解讀為「利率維持不變,但抗通膨立場未變」。若未來通膨、薪資或消費數據再度升溫,市場可能進一步降低對降息的預期,甚至重新評估後續升息的可能性。
本次決議對不同資產的潛在影響包括:
| 資產 | Fed 偏鷹解讀下的可能影響 |
| DXY | 利差優勢與避險需求有利美元維持強勢 |
| US02Y | 對政策利率預期敏感,可能維持高檔波動 |
| US10Y | 受到通膨、財政供給與經濟成長預期影響 |
| XAUUSD | 美元與實質殖利率走高時,金價可能承壓 |
| NAS100 | 高估值科技股對殖利率走勢更敏感 |
| US500 | 企業獲利與經濟韌性可提供支撐,但估值面受限 |
| US30 | 金融、工業與價值型板塊可能相對具韌性 |
可關注標的:DXY、US02Y、US05Y、US10Y、XAUUSD、NAS100、US500、US30
2. 兩張反對票浮現:Fed 內部鷹派聲音升高
本次 FOMC 最受市場關注的訊號之一,是出現兩名官員反對維持利率不變,主張應升息 1 碼。
Fed 理事庫克與克里夫蘭聯準銀行總裁哈瑪克支持升息,顯示 Fed 內部並非一致認為目前利率已具備足夠限制性。這不只是一次會議中的投票分歧,更可能反映部分決策官員對通膨黏著、經濟過熱與金融條件過度寬鬆的擔憂。
市場未來需要觀察的重點,不只是 Fed 是否升息,而是:
-
未來是否有更多官員公開表態支持升息;
-
是否有官員反對過早降息;
-
核心通膨是否持續高於預期;
-
勞動市場是否維持穩健;
-
AI 資本支出、消費與企業投資是否持續支撐經濟;
-
金融市場上漲是否造成財富效果並推高需求;
-
油價與運輸成本是否再度推升通膨預期。
若未來會議中鷹派立場持續擴大,市場可能開始交易「更高利率維持更久」,這將有利美元與短債殖利率,但可能壓抑黃金、高估值科技股與部分利率敏感型資產。
3. Fed 減少利率決策會議:數據與官員談話的重要性上升
Fed 預計調整未來 FOMC 會議安排。從 2027 年起,部分會議將更側重於討論貨幣政策框架、通膨目標、資產負債表與長期策略,而不一定進行利率表決或發布政策聲明。
至 2028 年,Fed 預計將安排:
-
2 次貨幣政策策略討論會議;
-
6 次例行政策決策會議。
這代表未來市場可直接交易的「利率決議事件」可能減少,但不代表市場波動會下降。相反地,在 Fed 淡化前瞻指引、不願預告利率路徑的環境下,通膨、就業、消費與成長數據的重要性可能進一步提高。
市場可能出現以下特徵:
-
CPI、核心 PCE 與薪資數據公布後,利率期貨重新定價速度加快;
-
非農就業、失業率與初領失業救濟金人數的市場影響上升;
-
零售銷售、GDP 與企業投資數據更容易影響風險資產;
-
Fed 官員個別談話可能帶來更大短線波動;
-
市場對單一經濟數據的反應可能更極端;
-
交易者需要更重視事件風險、流動性與停損管理。
可關注標的:DXY、US02Y、US10Y、NAS100、US500、XAUUSD
4. 物價穩定優先,就業市場仍未提供快速降息理由
Fed 表示,目前政策討論更聚焦於「物價穩定」,顯示在勞動市場仍具韌性的情況下,控制通膨依然是最優先目標。
Fed 對就業市場的評估相對正面,包括:
-
失業率較一年前下降;
-
初領失業救濟金人數仍位於相對低檔;
-
就業市場整體保持韌性;
-
經濟活動未出現明顯衰退訊號;
-
GDP 成長預估獲得上修;
-
第三季經濟成長可能維持較快速度。
經濟成長與就業市場強勁,短線對 US500、US30 與企業獲利具備支撐;但對貨幣政策而言,這也意味 Fed 沒有急於降息的壓力。
市場接下來可透過下列數據判斷 Fed 政策壓力是否改變:
| 數據類型 | 偏強數據的市場解讀 | 偏弱數據的市場解讀 |
| CPI / 核心 PCE | 通膨黏著,高利率維持更久 | 降息預期可能升溫 |
| 非農就業 | 就業市場穩健,Fed 保持耐心 | 經濟降溫風險提高 |
| 薪資成長 | 服務通膨壓力可能延續 | 通膨壓力有望緩和 |
| 零售銷售 | 消費韌性支持經濟與通膨 | 高利率開始壓抑需求 |
| GDP | 經濟過熱疑慮升高 | 市場轉向交易成長放緩 |
| 初領失業金 | 勞動市場仍緊俏 | 就業市場出現降溫訊號 |
5. NAS100:AI 資本支出仍強,但高利率下分化將加劇
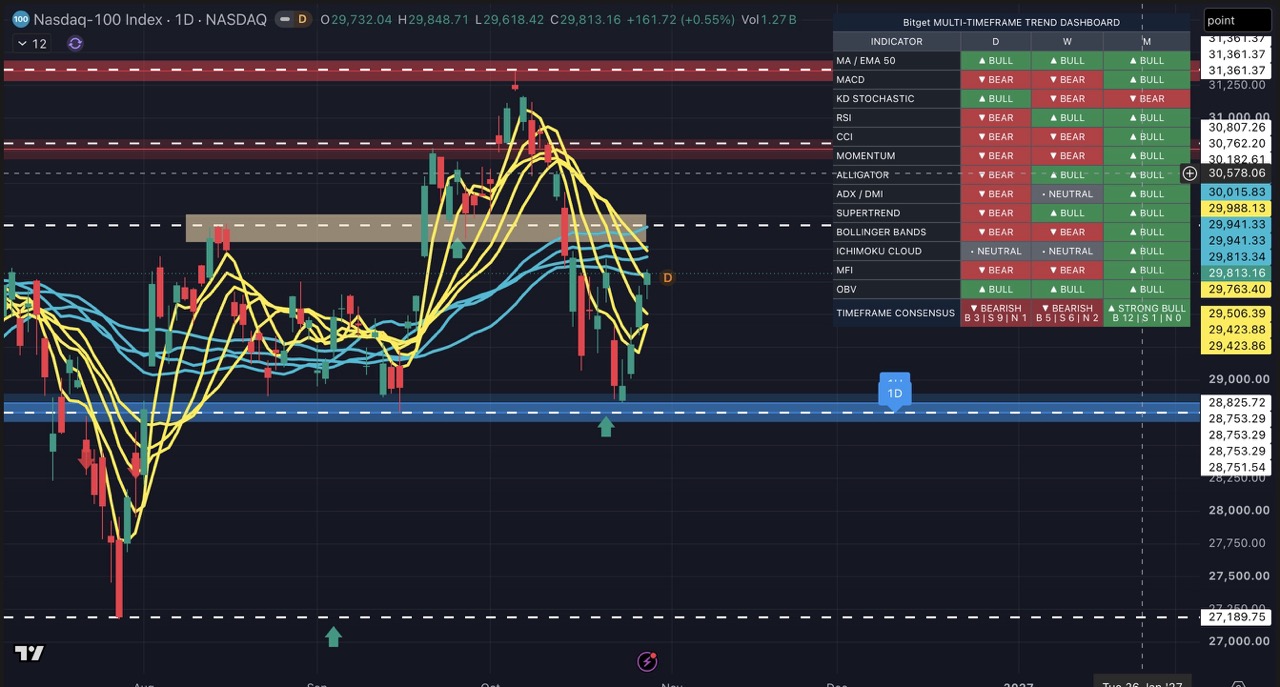
AI、半導體、雲端運算、資料中心與企業資本支出,依然是 NAS100 的重要支撐力量。Fed 也指出,美國資本支出趨勢仍然強勁,經濟成長不再完全依賴單一產業。
然而,高利率開始對不同 AI 基建投資計畫產生差異化影響。部分企業與專案面臨信用利差擴大、融資條件收緊及資本成本上升,市場資金不再平均流向所有 AI 概念股,而是更重視:
-
企業是否具備穩定現金流;
-
資本支出是否能轉化為營收與獲利;
-
雲端與資料中心需求是否持續擴張;
-
半導體供應鏈是否維持高景氣;
-
AI 投資是否過度依賴槓桿融資;
-
企業財報是否支持高估值;
-
美債殖利率是否持續走高。
對 NAS100 而言,AI 長期敘事尚未改變,但高利率將提高企業與估值之間的分化程度。
| 因素 | 對 NAS100 的可能影響 |
| AI 資本支出持續增加 | 有利半導體、雲端與資料中心供應鏈 |
| 企業獲利優於預期 | 有利維持高估值與風險偏好 |
| US10Y 回落 | 有利成長股估值修復 |
| US02Y 與 US10Y 上行 | 高估值科技股可能承壓 |
| 信用利差擴大 | 融資依賴較高的 AI 題材可能走弱 |
| 美元走強 | 可能壓抑科技巨頭海外營收換匯表現 |
| Fed 維持高利率更久 | 科技股波動率可能升高 |
可關注標的:NAS100、US500、US10Y、DXY、XAUUSD
6. UKOUSD:外交降溫壓抑油價,但供應風險仍未解除
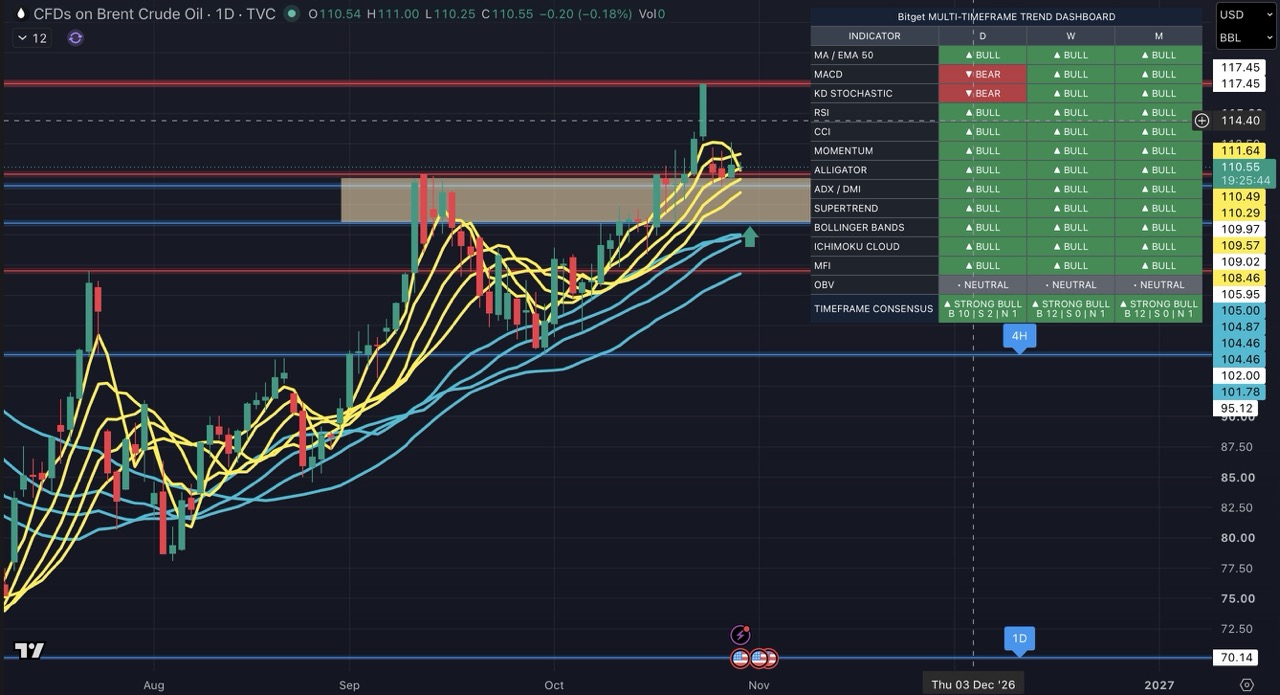
本週油價出現回落,主因是市場重新評估中東衝突的短期風險溢價。
伊朗與沙烏地阿拉伯、土耳其及巴基斯坦進行高層會談,令市場認為區域局勢仍存在外交降溫的空間。同時,美國暫未立即採取軍事行動,也讓部分避險資金與投機性多頭選擇獲利了結。
布蘭特原油一度跌破每桶 110 美元,WTI 原油回落至 100 美元附近,顯示市場正下修最極端的供應中斷情境。
不過,目前油市不應被視為單純轉空。支撐油價的基本面與風險因素依然存在:
-
荷姆茲海峽周邊船舶遇襲事件增加;
-
紅海與中東航線安全風險仍高;
-
原油運費與保險成本維持高檔;
-
部分航線可能被迫繞行;
-
全球原油庫存偏低;
-
地緣政治風險可能隨時重新升溫;
-
美國對伊朗的制裁、軍事與外交政策仍不確定;
-
OPEC+ 是否調整供給仍是關鍵變數。
因此,UKOUSD 與 USOUSD 可能進入高波動、強烈消息驅動的交易環境。
| 油價偏多因素 | 油價偏空因素 |
| 荷姆茲海峽航運風險升高 | 伊朗與區域國家會談取得進展 |
| 船舶遇襲、能源設施受損 | 美國暫緩軍事升級 |
| 原油運費與保費攀升 | 地緣政治風險溢價回吐 |
| 全球庫存維持偏低 | 全球經濟成長預期下修 |
| OPEC+ 維持供給紀律 | 主要產油國增加供應 |
| 制裁或軍事行動升級 | 美元大幅走強壓抑商品價格 |
可關注標的:UKOUSD、USOUSD、DXY、XAUUSD、US500
7. XAUUSD:美元與殖利率壓力,對抗地緣避險需求
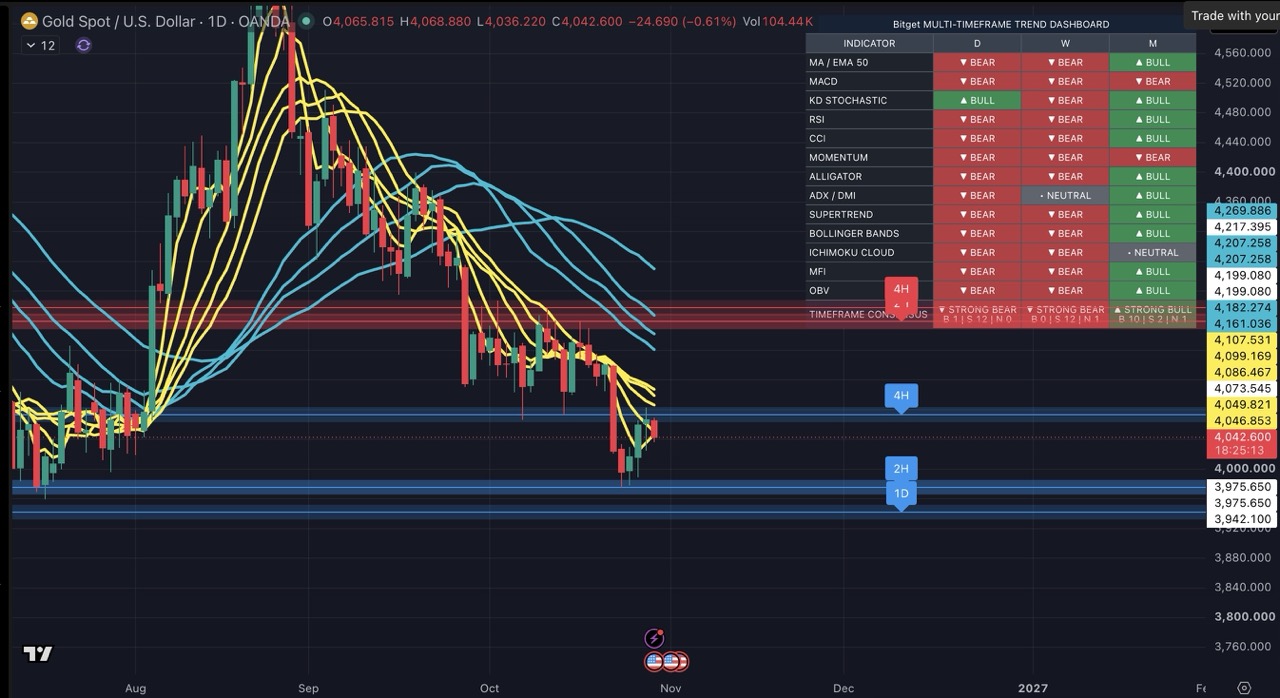
黃金本週面臨兩股力量拉鋸。
一方面,Fed 維持偏鷹基調、兩張升息反對票與高利率維持更久的預期,有利美元與美債殖利率維持高檔,這將提高持有無息資產的機會成本,對 XAUUSD 構成壓力。
另一方面,中東局勢雖出現外交降溫訊號,但航運安全、石油供應、軍事部署與制裁政策仍存在高度不確定性,避險需求可能限制金價回落幅度。
黃金短線走勢將主要取決於美元、實質殖利率與地緣政治風險的相對變化。
黃金偏空因素:
-
Fed 維持高利率,並淡化快速降息預期;
-
Fed 內部鷹派聲音增加;
-
US02Y、US10Y 與實質殖利率走高;
-
DXY 維持強勢;
-
地緣政治風險持續降溫;
-
美股風險偏好回升。
黃金支撐因素:
-
中東衝突或航運風險重新升溫;
-
美元與殖利率高檔回落;
-
通膨數據偏弱,市場重啟降息交易;
-
美股因高估值或財報風險出現修正;
-
經濟數據轉弱,引發避險需求;
-
原油價格急漲,推升通膨與市場波動。
可關注標的:XAUUSD、DXY、US10Y、US02Y、UKOUSD、NAS100
三、主要 CFD 資產交易邏輯
| CFD 資產 | 本週主要驅動因素 | 偏多情境 | 主要風險 |
| XAUUSD | DXY、實質殖利率、Fed 政策、地緣風險 | 殖利率回落、美元轉弱、地緣風險升溫 | Fed 鷹派、美元續強、實質殖利率走高 |
| NAS100 | AI 資本支出、企業財報、殖利率、信用利差 | AI 獲利改善、殖利率回落、風險偏好回升 | 高利率維持更久、估值修正、融資條件收緊 |
| US500 | 經濟成長、企業獲利、利率與產業輪動 | 經濟韌性、獲利穩健、殖利率回穩 | 通膨偏高、殖利率上行、企業展望下修 |
| US30 | 工業、金融、能源、景氣循環與政策交易 | 長端殖利率穩定、景氣維持擴張、價值股輪動 | 經濟放緩、信用風險、財政不確定性 |
| UKOUSD | 中東局勢、航運、供給、庫存與美元 | 供應中斷、船舶安全惡化、庫存下降 | 外交降溫、風險溢價回吐、供給增加 |
| DXY | 利差、Fed 鷹派預期、避險需求 | 高利率維持更久、通膨偏強、避險升溫 | 經濟數據轉弱、降息預期回升、風險偏好改善 |
| US02Y / US10Y | Fed 路徑、通膨、成長、財政供給 | 通膨與就業數據偏強、鷹派談話增加 | 經濟放緩、通膨降溫、寬鬆預期升高 |
四、本週關注重點
Fed 官員談話與鷹派分歧是否擴大
市場將觀察更多 Fed 官員是否認同升息立場,或明確反對市場過早定價降息。若鷹派聲音擴大,DXY、US02Y 與 US10Y 可能獲得支撐。
美國通膨、就業與消費數據
在 Fed 淡化前瞻指引後,CPI、核心 PCE、非農、失業率、薪資成長、零售銷售與初領失業金人數的重要性上升。
US02Y 與 US10Y 是否同步上行
若短債與長債殖利率同步上行,代表市場可能重新交易高利率維持更久,對 NAS100 與 XAUUSD 形成壓力,並有利 DXY。
AI 資本支出與科技企業財報
市場將持續評估 AI 投資能否轉化為企業營收與獲利。科技股未來走勢不僅取決於題材,也將取決於資本支出效率、融資成本與現金流品質。
中東外交會談與美國對伊朗政策
伊朗與區域國家的外交接觸能否帶來實際降溫,將影響油價風險溢價。美國對伊朗的制裁、軍事部署與談判立場,則可能成為 UKOUSD 的短線波動催化劑。
荷姆茲海峽與紅海航運風險
即使油價短線下跌,船舶遇襲、運費高漲、保險成本上升與航線調整仍可能影響實體原油市場,並造成布蘭特原油與 WTI 原油價差變化。
五、本週總結
本週市場的核心訊息是:
Fed 雖然暫停升息,但尚未轉向寬鬆。
兩張支持升息的反對票、對通膨風險的持續警戒、淡化前瞻指引,以及未來減少利率決策會議的規畫,都顯示 Fed 希望保留高度彈性,並避免市場過早押注降息。
在就業市場穩健、經濟成長仍具韌性、AI 資本支出持續擴張的背景下,Fed 有空間維持較高利率更長時間。這將支撐美元與中短天期殖利率,但可能提高高估值科技股、黃金及利率敏感資產的波動。
另一方面,油價雖因中東外交會談與風險溢價回吐而下跌,但荷姆茲海峽航運風險、高運費、低庫存與潛在供應中斷問題仍未解除。UKOUSD 短線可能持續受到消息面主導,出現快速上漲與回落的雙向波動。
短線交易者可重點關注以下跨市場關係:
Fed 鷹派預期升溫、殖利率上行: 有利 DXY 與 US02Y,可能壓抑 XAUUSD 與 NAS100。
通膨放緩、經濟數據轉弱: 市場可能重新交易未來降息,有利黃金、成長股與部分風險資產。
AI 題材持續,但殖利率走高: NAS100 可能維持結構性支撐,但個股與產業分化將擴大。
中東局勢降溫: UKOUSD 風險溢價可能進一步回吐,能源類資產波動加劇。
航運或能源設施風險升溫: 油價、黃金與避險資產可能迅速反彈,市場波動率上升。
💡
關注 Fed 數據依賴模式、美元與殖利率變化,以及中東局勢對原油風險溢價的影響。
未來一週,市場將持續消化 Fed 決議、通膨與就業數據、科技企業資本支出前景,以及中東地緣政治消息。重大數據與突發事件期間,市場可能出現流動性下降、點差擴大與價格跳空風險。
交易者可透過 Bitget CFD 關注 US500、NAS100、US30、XAUUSD、UKOUSD、DXY、US02Y 與 US10Y 等主要標的,靈活應對利率、美元、AI、油價與地緣政治帶來的多空交易機會。CFD 屬高風險槓桿產品,交易前應設定停損、控制倉位,並審慎管理事件風險。
Bitget 提供的所有交易教學僅供教育用途,不應視為金融建議。所分享的策略與範例僅供參考,未必反映實際市場狀況。CFD
交易涉及重大風險,包括可能造成資金損失。過往績效並不保證未來結果。請務必進行充分研究,並了解所涉及的風險。Bitget 不對使用者所作出的任何交易決策負責。


推薦閱讀
 US500:三日反彈能否抵禦12月加息機率73%的壓力?2026-10-29 | 5m
 一文掌握 Fed 重點決策:2張反對票、減少利率決策次數、物價穩定優先2026-10-29 | 5m
 油價突然下跌:伊朗啟動區域會談,市場重新評估中東風險溢價2026-10-27 | 5m
新用戶最高可獲得 6,200 USDT 和西甲精美週邊!
立即領取