
闪迪(SNDK)Q1财报前瞻:350%高增长下,AI存储利润率能否守住高位
 2026/10/29 08:29
🔥 美股热点雷达已上线! 3 大美股主线 + 6 只精选个股 + 7 大事件日历,本周美股机会在哪? 点击链接一图看完 22 个交易方向→
1. 投资要点速览
闪迪(SNDK.US)将于2026年10月29日美股盘后公布FY2027第一季度业绩,电话会约于美东时间下午4:30举行。
公司指引营收103亿-108亿美元(中值约105.5亿美元,同比约**+357%),非GAAP毛利率83%-85%,非GAAP每股收益44-46美元。华尔街共识营收约105.8亿-107.2亿美元(约+350%至+360% YoY),EPS约46.2-46.7美元。
本次财报处于NAND供给紧张、AI数据中心需求强劲背景下,市场重点观察营收是否靠近或超过指引上沿、高毛利率能否维持,以及数据中心业务与长期合同对后续增长的支撑。
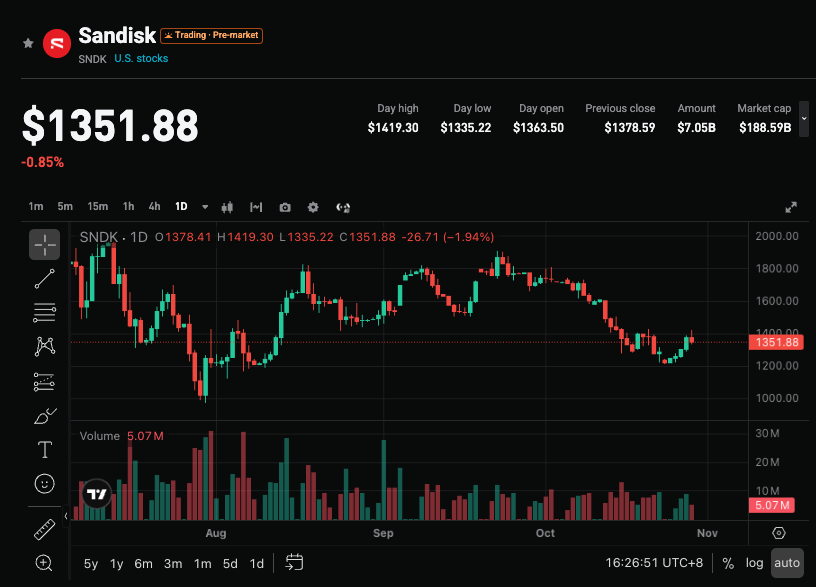
2. 四大关注焦点
焦点1:营收超高增长与指引兑现
公司指引中值对应同比约+357%,共识略高于指引中值。上一季(FY2026 Q4)营收达89.7亿美元(环比+51%,同比+372%),本季需验证高基数下的持续放量能力。若实际营收接近或超过107亿美元,将强化AI存储需求超预期的叙事;若仅触及指引下沿,可能引发对增长斜率的担忧。
焦点2:毛利率与ASP支撑的盈利能力
公司预计非GAAP毛利率83%-85%,接近上一季84.6%的高位。NAND价格在AI数据中心拉动下维持高位是核心驱动,部分分析师认为定价强于预期可能推动结果超共识。市场将关注价格与出货量的贡献比例、产品结构(尤其数据中心占比)是否进一步优化,以及高利润率是否具备可持续性。
焦点3:数据中心业务与长期合同(NBM)进展
数据中心已成为重要增长支柱,上一财年相关收入同比大幅增长。公司已与多家客户签署多年期New Business Model(NBM)合同,锁定大量保底价格收入(累计规模可观)。本次财报将观察数据中心出货与收入占比变化,以及合同执行对营收可见度的提升作用。超预期的数据中心贡献有助于提升估值确定性。
焦点4:全年展望与资本回报信号
市场关注管理层对后续季度及全年指引的表述,尤其是NAND供需、ASP趋势与产能利用。公司此前已加强股份回购,高自由现金流环境下资本回报力度也是情绪观察点。若上调全年展望或释放积极产能/合同信息,可能支撑股价;若指引谨慎,则可能压制高估值。
3. 风险与机会并存
上行催化剂:
- 营收与EPS显著超过共识(尤其营收靠近或高于108亿美元、EPS超47美元),并上调后续展望。
- 数据中心占比进一步提升,长期合同贡献超预期,毛利率维持或高于指引上沿。
- NAND价格与需求信号持续强劲,华尔街对AI存储超级周期预期进一步强化。
下行风险:
- 营收仅符合指引中值或下沿,未能超共识,引发增长动能放缓担忧。
- 毛利率环比回落或ASP见顶信号出现,叠加股价前期大幅上涨后的获利了结压力。
- 期权隐含波动较高(约10%-12%),若数据平淡可能放大短期回撤。
4. 交易策略建议
多头逻辑: 若营收与盈利明显超共识,同时管理层对数据中心需求、合同执行与后续指引释放积极信号,可能强化市场对NAND高景气与公司定价能力的信心,支撑估值修复。
空头风险: 若核心数据仅符合或略低于预期,毛利率承压或指引谨慎,叠加高波动环境,可能引发短期回调。
关键数据:
- 总营收及同比/环比增速
- 非GAAP毛利率与EPS
- 数据中心业务表现与占比
- 后续季度/全年指引是否上调
操作建议: 业绩超预期且指引积极时,可关注回调后的布局机会;若数据平淡或指引偏弱,注意短期波动风险,避免追高。仓位与止损需结合个人风险承受能力灵活调整。
免责声明:以上内容仅供参考,不作为投资建议。
免责声明:文章中的所有内容仅代表作者的观点,与本平台无关。用户不应以本文作为投资决策的参考。
你也可能喜欢
金价反弹乏力,传统相关性逆转,短期偏空长期依旧向好
Google财报后股价暴跌:云业务翻倍增长,为何仍遭市场抛售?
礼来Q3财报前瞻:两大爆款减肥药还能继续推高股价吗?
亚马逊(AMZN) Q3财报前瞻:AWS加速与Anthropic关系成焦点
加密货币价格
更多


