
瑞银|美股三季报前瞻:增长预期放缓,科技板块引领盈利韧性上修

- 标普500的2026年三季报盈利面临低基数,盈利修正强劲、减速已充分定价的情景,指数EPS增速有望逼近30%,结构性增长聚焦科技板块、半导体与超大规模云厂商
三季度增速减慢但不是盈利普遍的下降
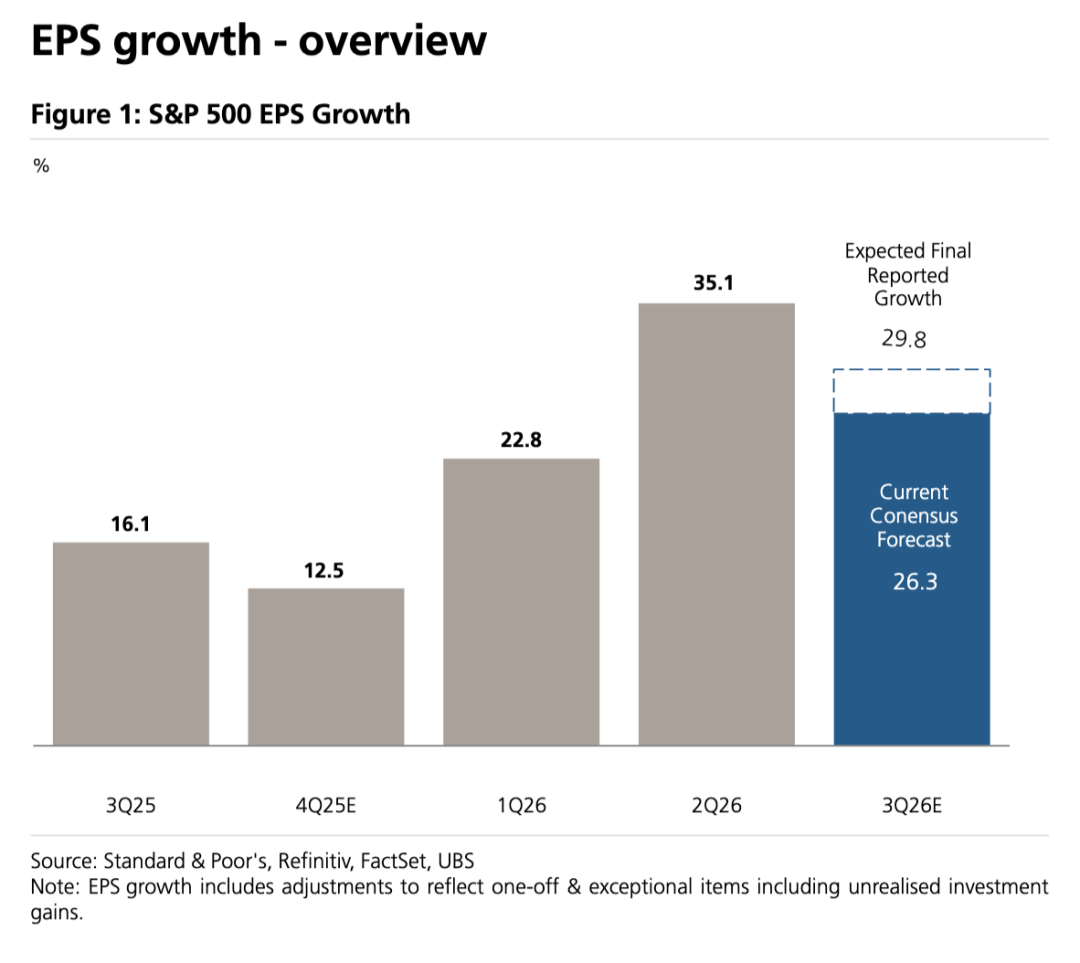
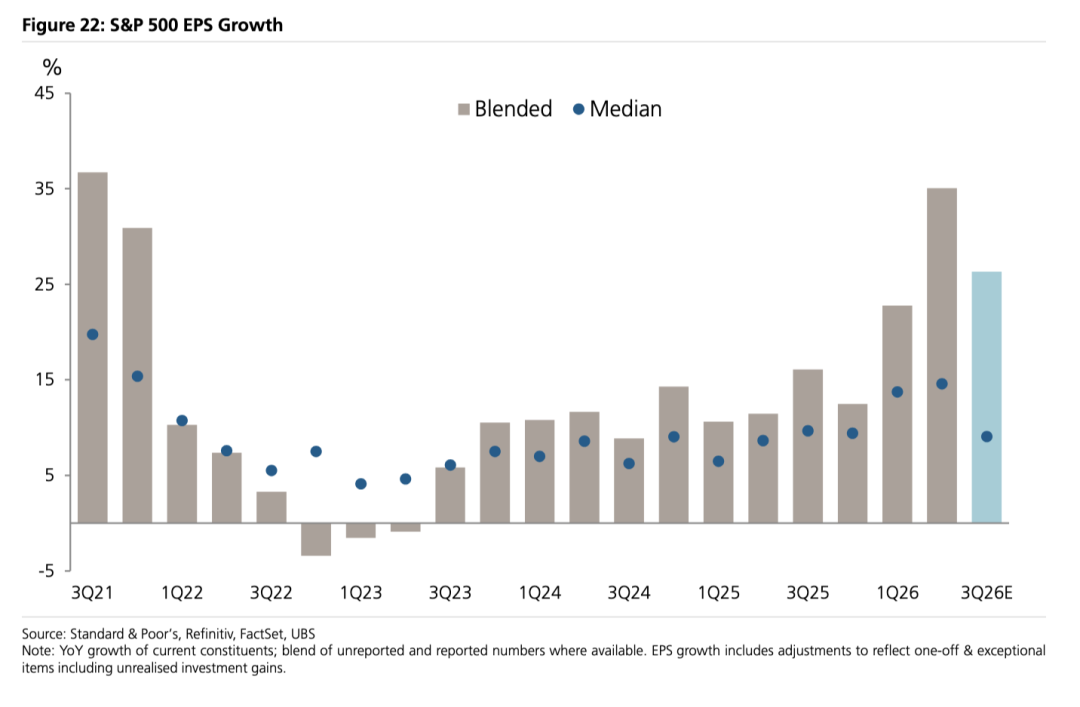
标普500三季度每股收益预计增长26.3%,低于二季度35.1%,但仍处于近年较高水平。若兑现接近历史典型的约3%盈利为超预期,最终增速可能接近30%;但这是参考历史模式的情景,不是已经公布的增长结果。
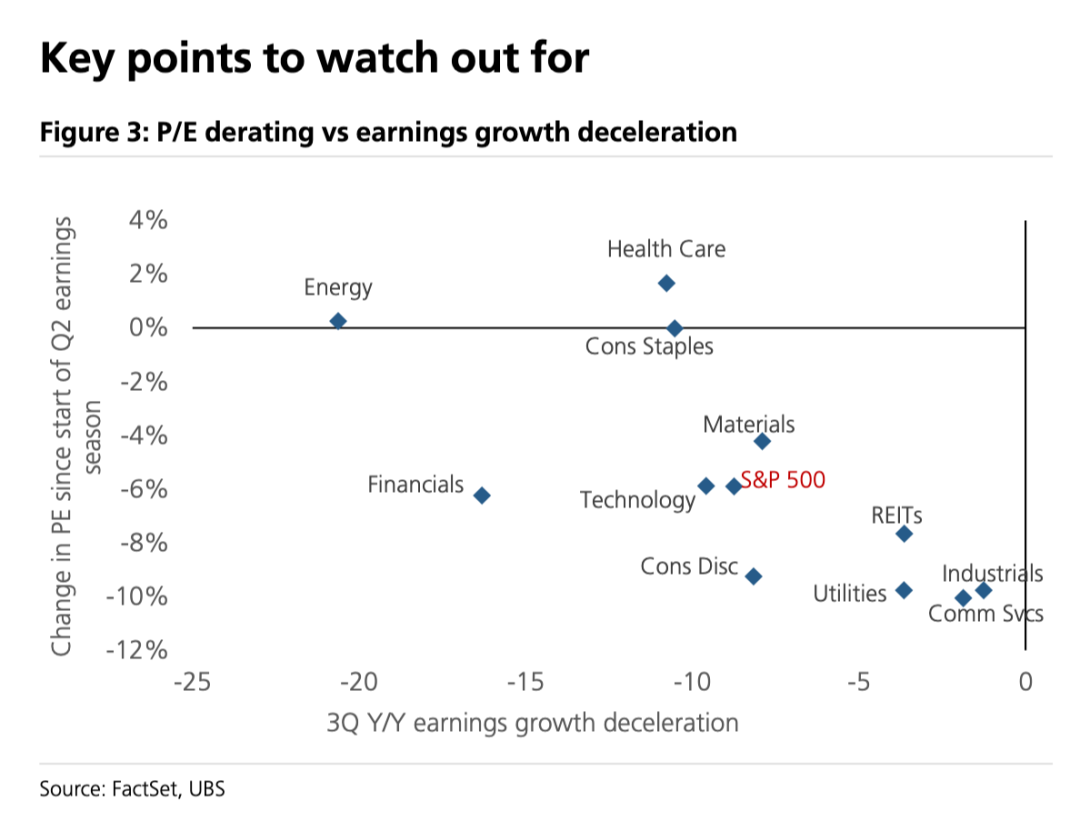
三季度公司每股收益增长中位数预计由二季度14.6%降至9.1%,接近70%的公司增长放缓。不过,约73%的成份股仍预计取得正增长,各行业整体增长也保持正值。放缓、负增长和低于预期是三个不同概念。
Tech+板块作为核心增长引擎,半导体与云业务共同发力
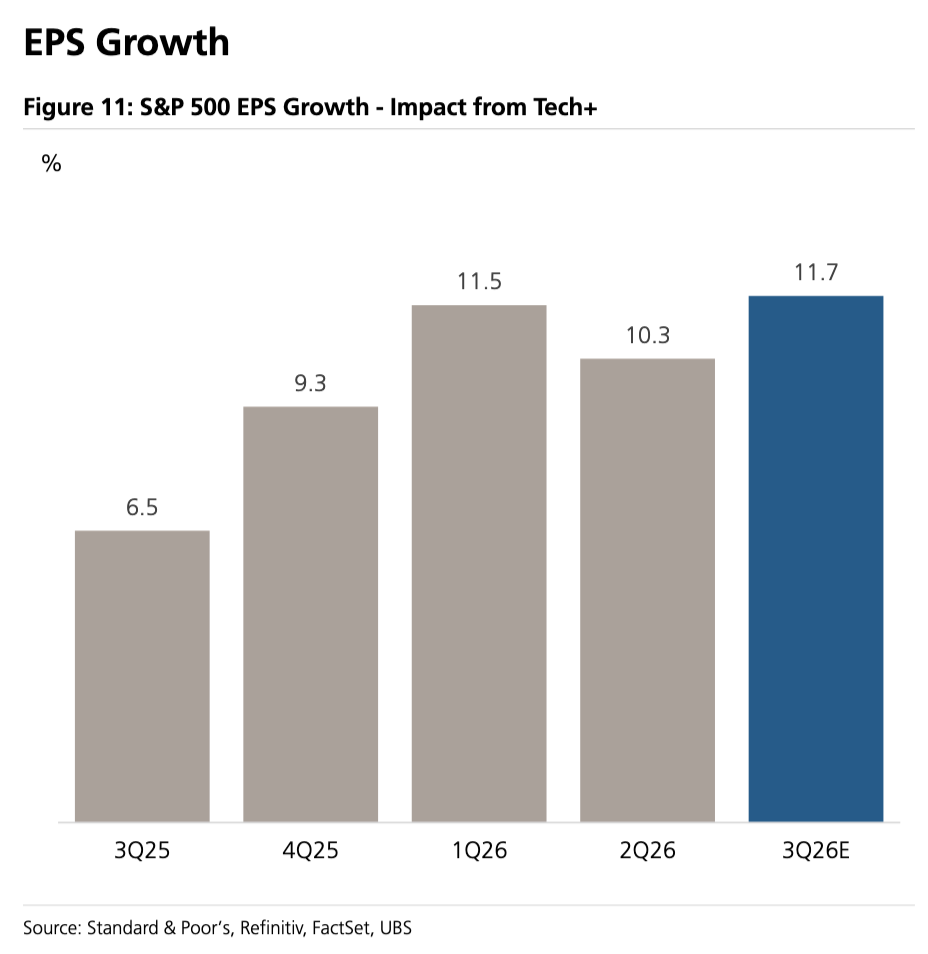
Tech+科技板块延续强劲增长引擎的角色,3Q26 收入增速预期 31.1%,与上季的 30.7% 基本持平,而 EPS 增速预期由 54.2% 温和放缓至 46.7%。结构性亮点仍集中于半导体,板块 EPS 增速预期高达 130%;剔除 Big 6 后的 Tech+ EPS 增速大幅加速至 100.4%,其中美光(MU)已为标普 500 指数 EPS 增长贡献 5.6 个百分点。
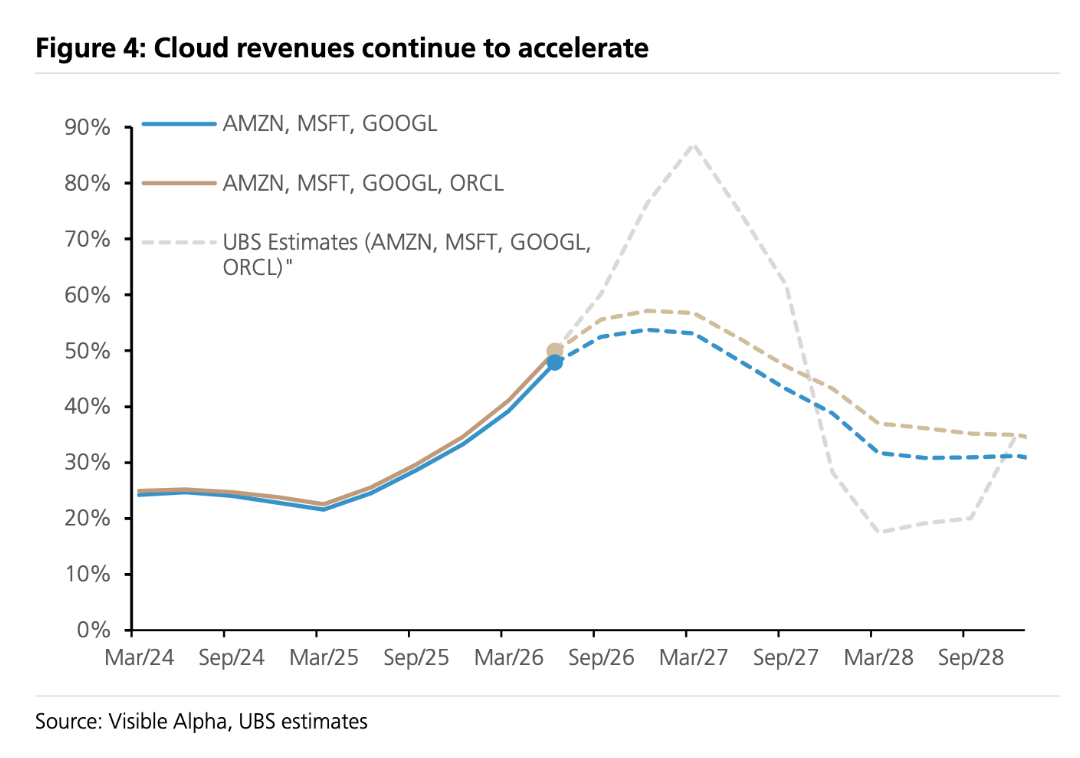
云业务景气持续上行,预计超大规模云厂商 3Q 云收入同比增长 60%,高于 2Q 的 50% 及市场共识的 56%,未来四季度云收入或达 5,740 亿美元,较共识高出约 15%。
而Big6内部表现分化明显,整体 EPS 预期增长 22.4%,其中英伟达领涨(+89.0%),微软、谷歌、苹果、亚马逊分别增长 14.4%、6.5%、5.5%、1.8%,而 Meta 则为唯一负增长(-10.3%)。
非Tech+板块增速回落但仍保持正增长,行业分化格局显著
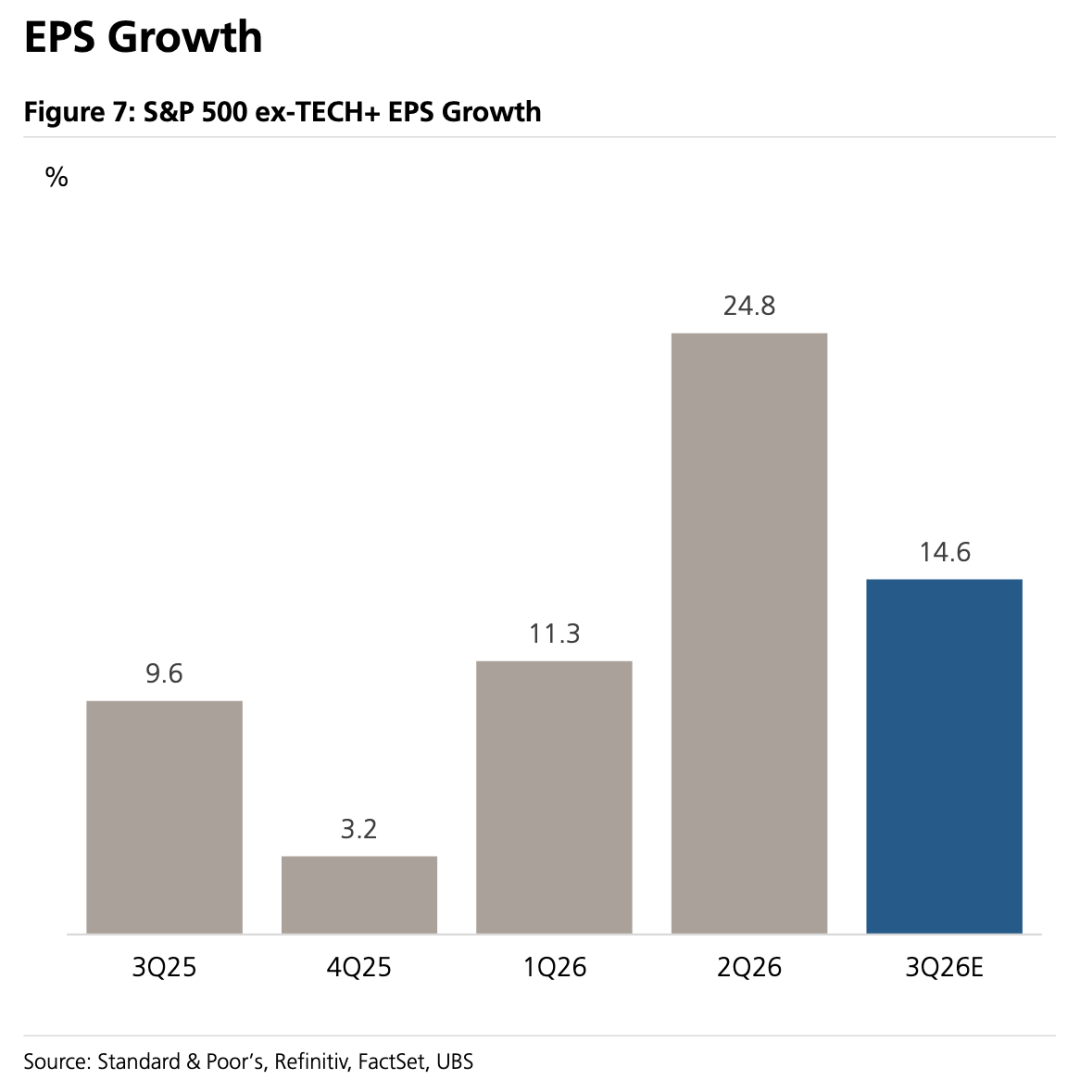
非Tech+科技板块增速有所回落但仍保持正增长。2026 年非 Tech+ EPS 增长预期自 6 月以来累计上修 7 个百分点,远超历史上同期约 1 个百分点的下修幅度,但共识仍预期增速放缓。就 3Q26 而言,非 Tech+ EPS 增速预期为 14.6%,明显低于上季的 24.8%;
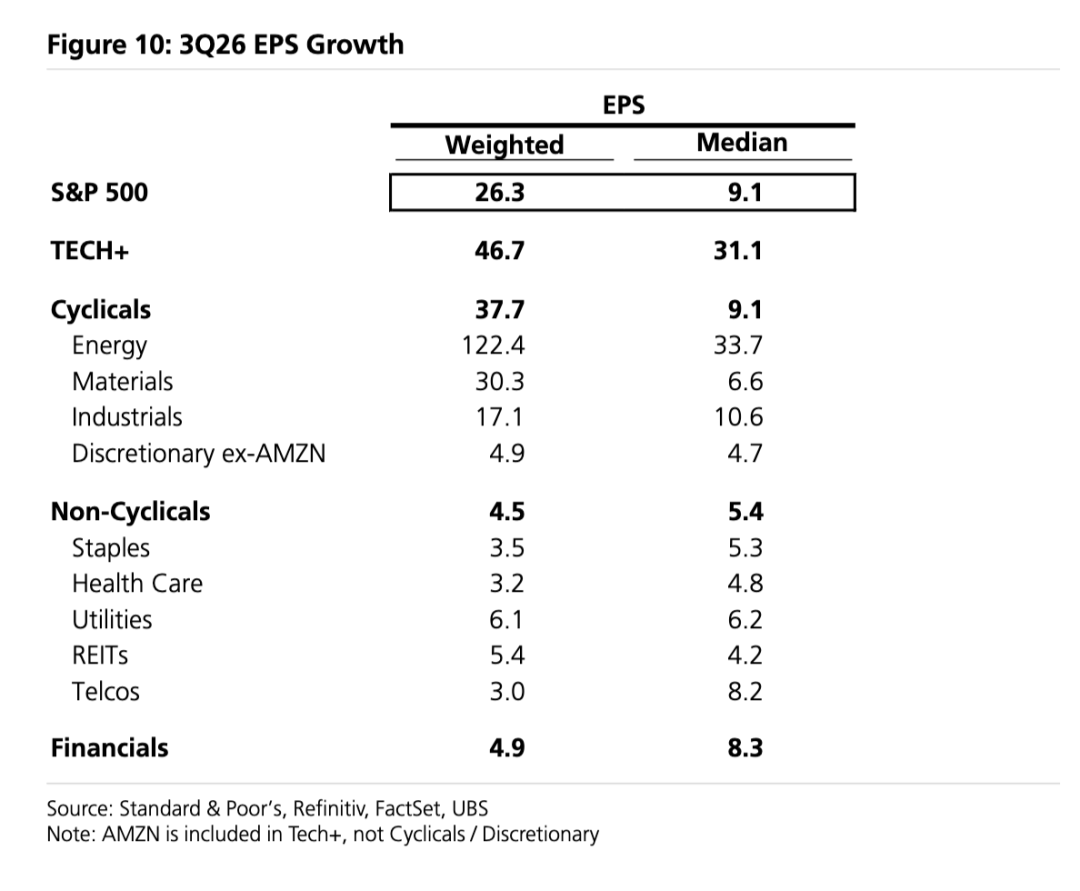
11 个行业全部预期正增长,73% 的公司预期录得正 EPS 增长,其中电信与必需消费最为疲弱(增速仅略超 3%),且多数防御板块利润率预期收缩。
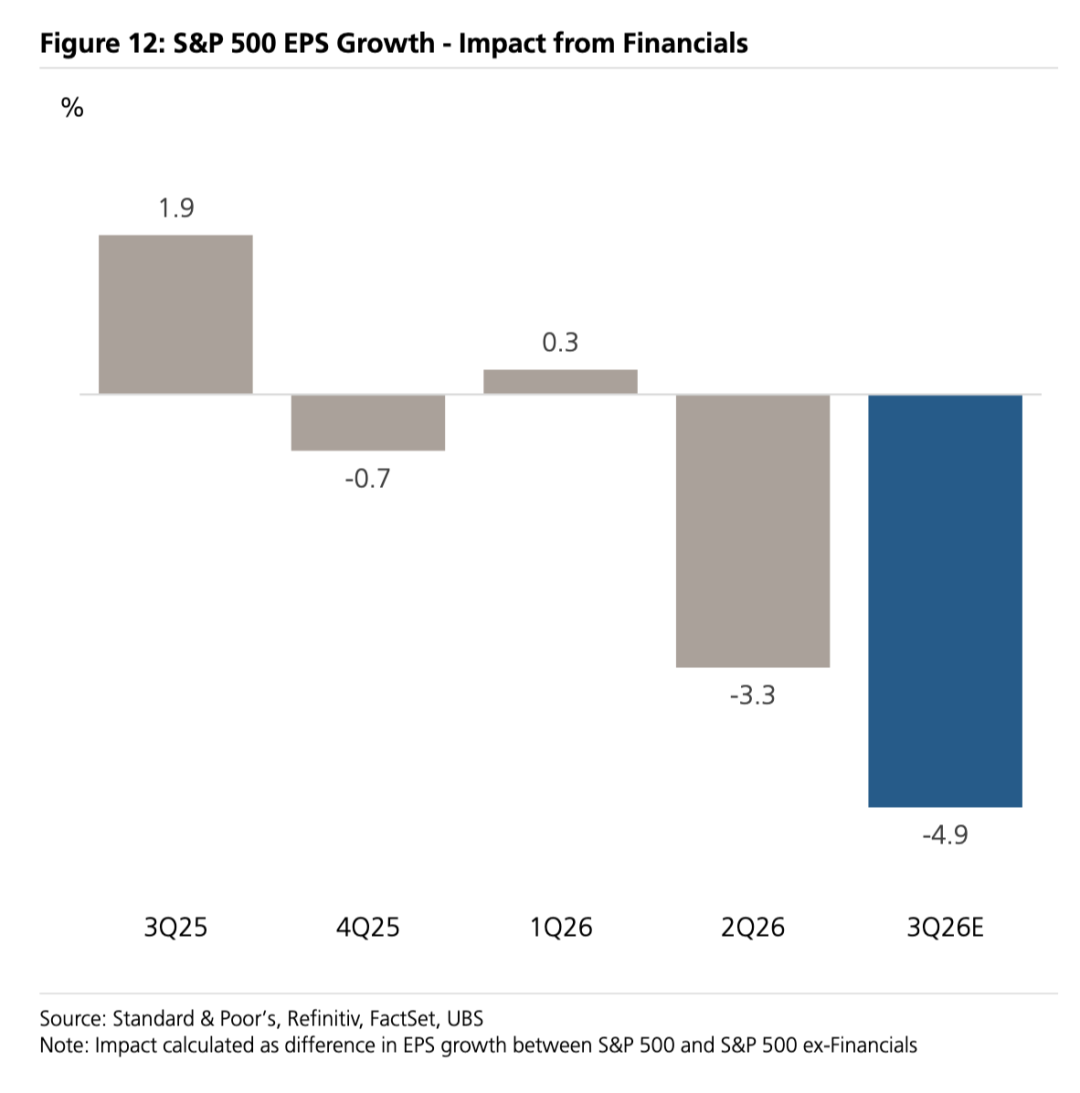
行业分化格局突出:金融板块构成主要拖累,EPS 预期仅增长 5.0%,较上季的 21.2% 及去年同期的 24.9% 大幅回落;材料板块则成为除科技外的主要增长引擎,EPS 增长 30.3%(上季为 38.2%),利润率扩张 19.2%;工业板块增长 17.1%,但剔除波音后骤降至 3.9%。
标普500的历史增长趋势
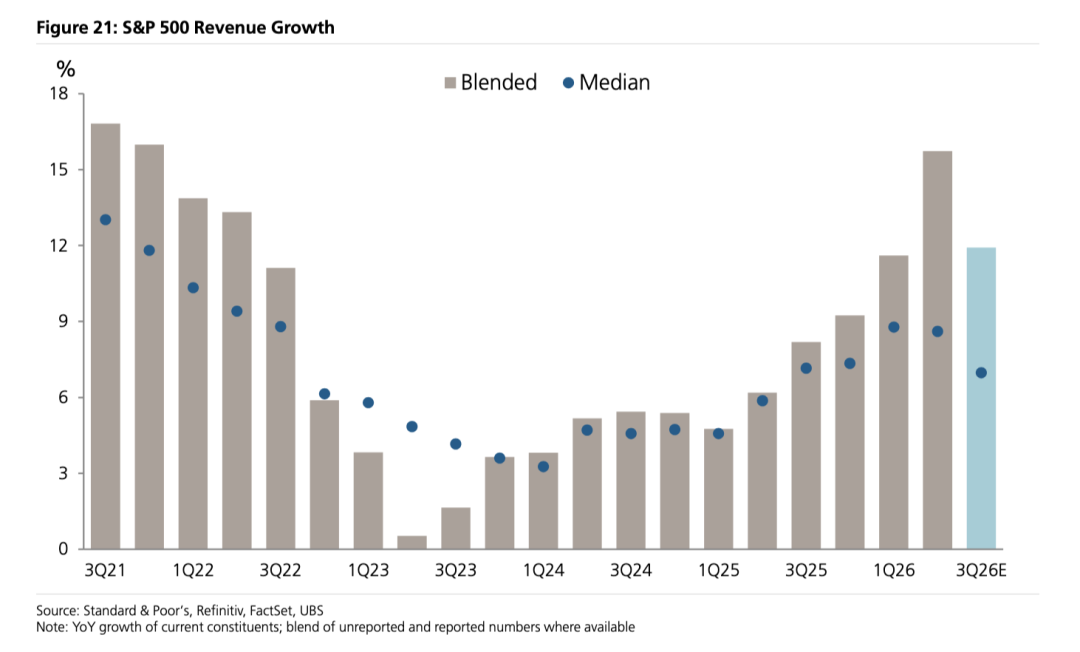
核心观点总结
本次标普500财报季面临低基数,近70%成分股EPS增速预期放缓,但盈利修正意外强劲,3Q预期整体上调1.8%,中位数估值已de-rating约7%,减速基本被定价。指数EPS同比增速预期26.3%,结合历史约3%的超出幅度,最终或逼近30%,为4Q21以来次高。
但增长结构呈高度分化:Tech+为绝对引擎,半导体EPS增速预期达130%,超大规模云收入预期加速至60%y/y;剔除Tech+与能源后指数增速骤降至7%。金融板块为主要拖累(+5.0%),材料为次级引擎(+30.3%)。瑞银建议在科技、金融、材料与能源板块持有配对波动率以捕捉财报的超预期机会。
报告来源:UBS Research,US Equity Strategy: Low bar and strong revisions into 3Q earnings,2026年10月16日
免责声明:文章中的所有内容仅代表作者的观点,与本平台无关。用户不应以本文作为投资决策的参考。
你也可能喜欢
当周美股宏观前瞻重点(10月19日–10月23日)
长鑫存储4F2冲击存储股:高盛认为产能差距在缩小,先进DRAM与HBM技术差距仍大

项目周刊|嘉信理财为其客户提供比特币购买服务 Vitalik链上资产总价值约5.3亿美元
AI龙头Anthropic揭开整个AI行业最残酷的真相!

加密货币价格
更多


