
随笔:AI投资的下一步:谁能把算力变成利润?

摩根士丹利研究约3600家公司后,提出了一个值得关注的变化:AI的投资机会,正在从“谁建设AI”,扩展到“谁真正用好AI”。
过去几年,谈到AI投资,市场最先想到的是芯片、服务器和数据中心。这很容易理解:不先把算力建起来,就谈不上大规模应用。
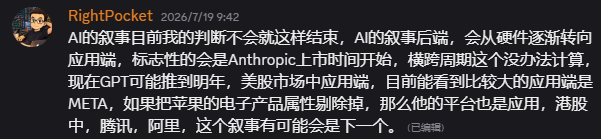
但随着投入持续增加,一个问题变得越来越重要:花出去的钱,究竟能给谁带来收入和利润?今天这份研报分享给各位。
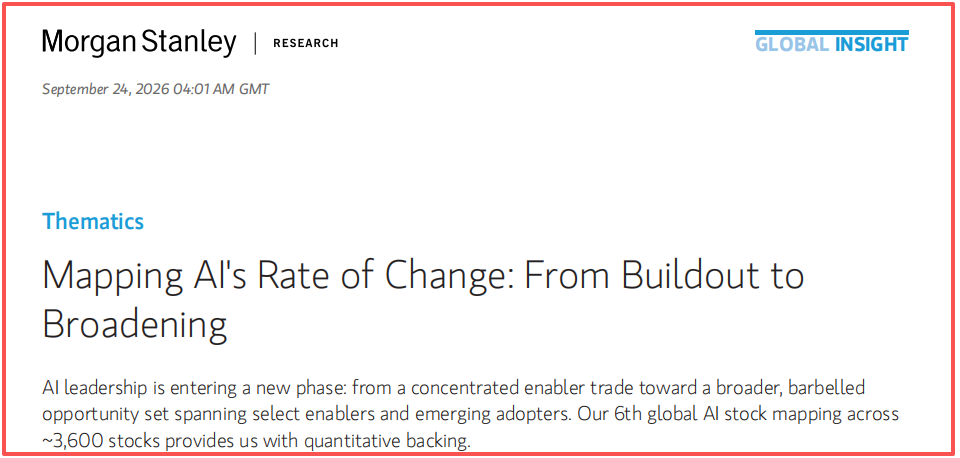
摩根士丹利在9月24日发布的《Mapping AI's Rate of Change: From Buildout to Broadening》中,把这一阶段称为从“建设”走向“扩散”。我觉得,这比简单讨论“AI行情是否结束”更有价值。
第一,芯片的故事还没有讲完
如果说AI投资要向应用扩散,是否意味着芯片和数据中心该退场了?我认为不能这么理解。
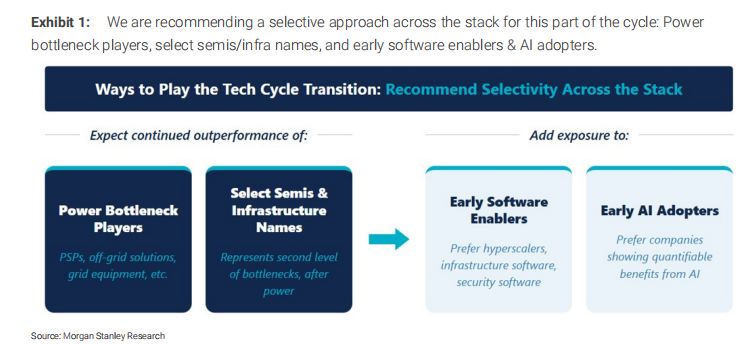
报告的判断是,AI算力需求仍然很强,但数据中心的建设受到电力、劳动力和审批等因素限制。其中,能否及时获得电力,是一个关键瓶颈。
这也解释了为什么摩根士丹利仍然关注部分半导体、数据中心基础设施,以及发电设备、电网设备和储能相关公司。
不过,“整个行业受益”与“每家公司都值得买”是两回事。建设周期越往后走,订单能否兑现、产能能否交付、利润能否跟上,以及股价已经反映了多少预期,都会变得更重要。
第二,软件可能开始接过一部分关注
硬件提供算力,软件则决定企业能不能把算力真正用起来。
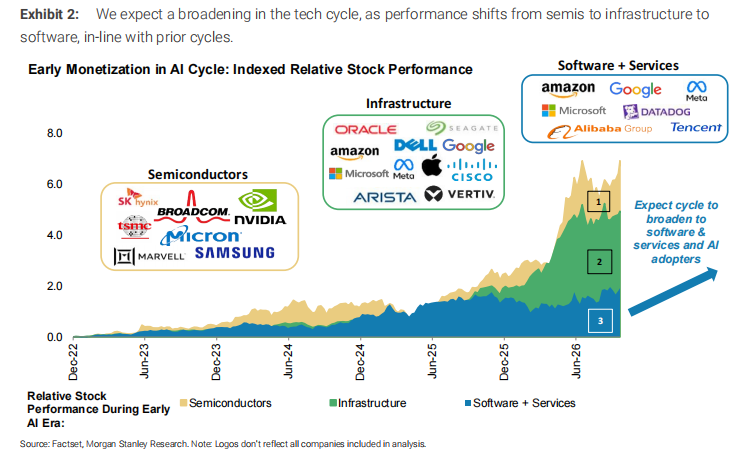
一家企业想把AI接进自己的业务,通常要先整理数据,让模型能够调用企业内部的信息;随后还需要监控运行情况,处理权限与安全问题。完成这些基础工作之后,AI应用才有机会进入日常流程。
因此,摩根士丹利认为,基础软件和安全软件可能比许多应用软件更早看到需求。报告列出的相关领域包括数据平台、运行监控和网络安全;而更广泛的应用软件及服务公司,可能需要等待客户形成可重复的投入产出模式。
我觉得这个顺序很重要。市场喜欢想象最终的AI应用会有多大,但企业付款往往要一步一步来。
第三,真正值得盯住的是“AI使用者”的利润表
报告最吸引我的部分,是它对AI使用者的研究。
所谓“AI使用者”,不一定是一家科技公司。零售、金融、医疗、工业等行业,都可能通过AI改善客服、供应链、研发或内部运营。关键在于,改善是否足够大,能否反映在财务数字里。
报告筛选的一组AI使用者,其未来12个月每股盈利的市场一致预期,在过去两年上升了约70%。这是盈利预测的变化,不能当成已经实现的利润,更不能直接理解为股价涨幅。
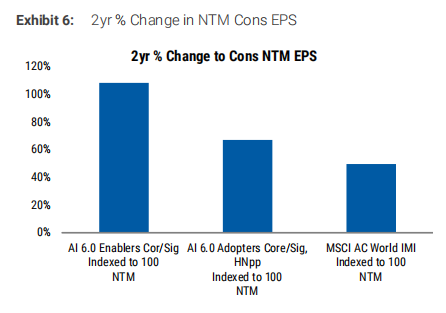
与此同时,报告显示,这组公司的远期市盈率中位数约为18倍,低于其所筛选AI建设者约22倍的水平。摩根士丹利认为,当盈利预期开始改善、估值却没有同步抬高时,AI使用者值得更多关注。
但我会给这个结论加一个条件:盈利改善究竟有多少来自AI,需要逐家公司核实。一家公司利润率提高,也可能来自涨价、成本下降或原有业务复苏。只要把所有改善都算到AI头上,就很容易高估它的作用。
现在已经出现了一些更具体的线索。例如,报告整理的企业表述中,Airbnb称其AI助手已能处理超过40%的相关客服问题;Verizon称利用AI优化网络后,已产生超过2亿美元的能源节约。这些是公司披露的案例,说明AI开始有可衡量的经营影响,但仍需要继续观察效果能否持续、能否扩大。摩根士丹利另一篇公开文章也指出,截至2026年7月,约四分之一的标普500公司曾在业绩或会议记录中提到至少一项可量化的AI影响。
我会怎样看下一阶段?
读完这份报告,我不会得出“卖掉芯片,全部买应用”的结论。更准确的理解是:AI投资正在从一条主线,变成几条进展不同的主线。
一边是仍有需求、也仍受供应瓶颈约束的芯片和电力基础设施;另一边是开始获得企业订单的软件;再往后,是那些能把AI转化为持续利润增长的使用者。
接下来我会特别关注三个问题:
第一,公司说自己在用AI,有没有具体的经营数字支持?
第二,节省的成本或新增的收入,能不能持续进入利润表?
第三,即使方向判断正确,当前价格是否已经反映了太多乐观预期?
这两天模型持仓的AI应用个股止盈了,接下来需要持续验证。
免责声明:文章中的所有内容仅代表作者的观点,与本平台无关。用户不应以本文作为投资决策的参考。
你也可能喜欢
消费分层加剧,Costco依旧"稳坐钓鱼台"?
市场对美债信任不如从前?
10年期美债冲上5.1%,市场开始押注美联储「连续加息」
🔥 Bitget 美股热点狙击|2026.09.25 主线:债市夺回定价权|端侧 AI 硬件落地·数据中心执行风险·川习会·能源
加密货币价格
更多


