
瑞银研报解读:硅片供需收紧,涨价 40% 才能激励扩产

瑞银2026年9月发布的全球硅片行业报告显示,12英寸和8英寸晶圆供需未来两年将持续改善,12英寸晶圆利用率预计从2026年的84%升至2028年的99%。由于2023至2025年下行周期影响,硅片厂商对扩产保持谨慎,当前运营利润率仅12.3%,净资产收益率6.8%,远低于2017至2022年的18.3%和19.1%。瑞银指出需要40%至50%以上的涨价才能激励厂商扩产,否则2028年后可能出现严重短缺,限制半导体行业增长。瑞银对信越化学、环球晶圆和Siltronic给予买入评级,对SUMCO中性,硅片板块市净率回调提供了结构性上行周期的买入机会。
文章作者、来源:潮向研究
市场把硅片当作周期反弹的受益者,瑞银却认为涨价是扩产的前提条件。瑞银在2026年9月18日发布的全球硅片行业报告中指出,12英寸和8英寸晶圆供需展望在未来两年持续改善,12英寸晶圆利用率将从2026年的84%升至2028年的99%。但新产能扩张需要40%到50%以上的涨价才能激励厂商,否则2028年后可能出现严重短缺。瑞银对信越化学、环球晶圆和Siltronic给予买入评级,对SUMCO中性。
瑞银的核心判断是,硅片厂商在经历2023到2025年的下行周期后,对扩产保持谨慎。当前运营利润率仅12.3%,净资产收益率6.8%,远低于2017到2022年的18.3%和19.1%。大客户需要用更高的价格来激励厂商扩产,否则供应短缺将限制整个半导体行业的增长。
供需紧张持续至2028
瑞银将12英寸晶圆需求2026年增速预测从9%上调至11%,2027和2028年分别增长14%和13%。8英寸晶圆需求2026年增长11%,2027和2028年分别增长9.9%和8.8%。12英寸晶圆利用率2026到2028年预计为84%、91%、99%,此前预测为82%、88%、94%。8英寸晶圆利用率预计为80%、90%、97%。
需求上修主要来自客户补库存需求增强和DRAM产能加速扩张。瑞银指出,2027年供需条件比2026年更紧,2028年利用率接近满产。如果厂商不扩产,2029年利用率将达到103.7%,供应短缺将在这一年开始显现。
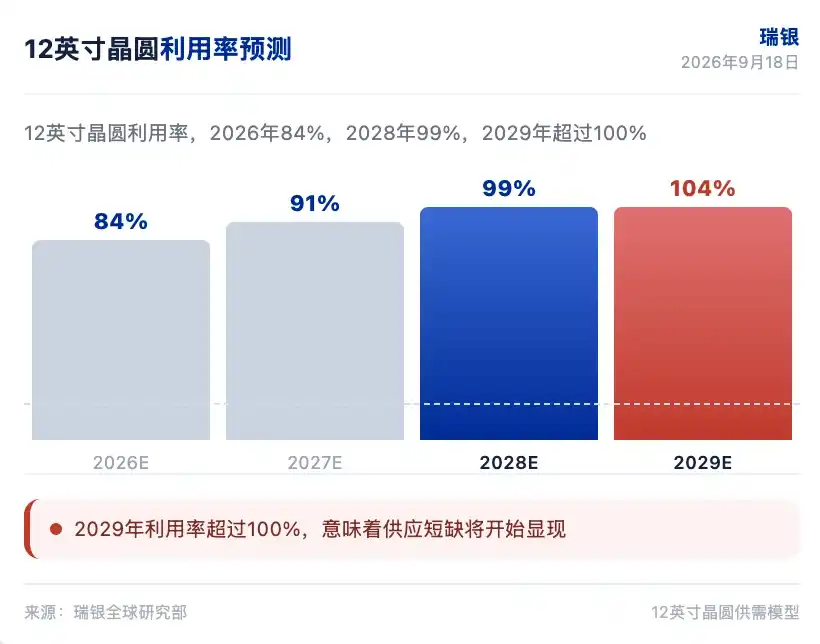
涨价40%才能激励扩产
瑞银预计,2027到2028年硅片价格可能每年上涨20%以上,类似2017到2018年的上行周期。但关键论点是,大客户需要用更高的价格来激励硅片厂商考虑2028年及以后的新产能扩张。行业反馈显示,硅片厂商可能需要看到40%到50%以上的涨价才会考虑扩产。
主要硅片厂商对扩产保持谨慎,因为2023到2025年的下行周期导致盈利能力大幅下滑。瑞银指出,如果厂商不扩产,2028年后可能出现严重短缺,限制半导体行业增长。这一逻辑下,涨价不仅是周期反弹的结果,更是新产能扩张的必要条件。硅片厂商的谨慎态度和客户的扩产需求之间,形成了一个需要靠价格来解决的僵局。
中国竞争影响可控
中国硅片厂商在积极扩产,但瑞银认为对2027到2028年全球供需影响有限。中国机会可能主要限于中国新的成熟逻辑晶圆厂,而中国领先的逻辑和存储客户出于良率考虑,更倾向于海外硅片。对于非中国客户,很难在成熟逻辑代工中大量使用中国硅片,因为需要重新认证,且先进逻辑和存储的性能落后。
NSIG是中国最大的硅片厂商,其12英寸硅片平均售价为54美元,而行业价格为100到120美元,反映其大部分出货仍是非生产用硅片。瑞银认为,中国厂商在高端硅片领域的竞争力有限,全球供需格局不会被中国扩产显著改变。中国厂商的扩产节奏和产品结构,决定了其短期内难以进入全球高端供应链。
买入信越与环球晶圆
瑞银对信越化学、环球晶圆和Siltronic给予买入评级,对SUMCO中性。环球晶圆目标价从2000新台币下调至1750新台币,基于7.5倍远期市净率,此前为8.5倍。瑞银将环球晶圆2026年每股收益预测下调7%,2027和2028年下调14%,但预计销售增长将在2026年四季度和2027年加速。
Siltronic目标价从105欧元上调至120欧元。SUMCO中性评级,目标价4000日元。瑞银指出,硅片板块市净率已从2026年7月的3.3倍回调至2.6倍,处于过去十年1.0到4.0倍区间的中点,回调提供了结构性上行周期的买入机会。
如果硅片价格在2027年上涨20%以上,但厂商仍不扩产,2029年的供应短缺将成为半导体行业增长的下一个瓶颈。
免责声明:文章中的所有内容仅代表作者的观点,与本平台无关。用户不应以本文作为投资决策的参考。
你也可能喜欢
伯恩斯坦解读:SEC为股票上链开绿灯,华尔街与Crypto合流
实际利率和金价负相关减弱,机构称黄金迎来结构性支撑
Bitget UEX 日报|纳指创历史新高;Meta大涨11.34%;比特币升破8.6万美元
Muse“加持”,纳指“安静的暴涨”,市场对“重返AI交易”将信将疑,下周的美光财报成焦点
Meta智能体Muse的爆发,AI正从“会聊天”走向“能办事”:持续运行、调度数据的智能体将把算力需求从GPU延伸至CPU,催涨Arm、英特尔和AMD。高盛点评称,纳指的强势反弹则更像一场集中于科技巨头、由期权推动的“安静暴涨”;机构认可AI基本面,却担忧估值过快、利率与信用市场背离,等待美光财报验证AI交易能否持续。
加密货币价格
更多


