
Dự báo báo cáo tài chính Q3 của JPMorgan (JPM): Kiểm chứng khả năng chống chịu của giao dịch ngân hàng đầu tư với cơ sở so sánh cao
 2026/10/12 06:57
🔥 Radar điểm nóng cổ phiếu Mỹ đã ra mắt! 3 đường chủ đạo cổ phiếu Mỹ + 6 cổ phiếu chọn lọc + 7 lịch sự kiện lớn, cơ hội cổ phiếu Mỹ tuần này ở đâu? Nhấn vào liên kết để xem tất cả 22 hướng giao dịch→
1. Điểm nhanh đầu tư
Morgan Chase sẽ công bố kết quả quý III năm tài chính 2026 trước giờ mở cửa của cổ phiếu Mỹ vào ngày 13/10/2026. Dự báo đồng thuận của Wall Street là doanh thu khoảng 5,119 triệu USD (+10.3% trên cơ sở YoY), lợi nhuận đã điều chỉnh trên mỗi cổ phiếu (EPS) khoảng 5,90 USD (+16,4% YoY). Cùng kỳ năm ngoái, doanh thu là 4,643 triệu USD, EPS là 5,07 USD. Công ty đã chỉ đạo rõ ràng rằng phí ngân hàng đầu tư và thu nhập từ Markets đều có thể đạt mức tăng trưởng hai con số trung bình đến cao so với cùng kỳ năm ngoái. Báo cáo tài chính lần này kết hợp môi trường biến động mạnh của các ngân hàng, thị trường sẽ chú ý liệu các hoạt động kinh doanh cốt lõi có thể tiếp tục vượt kỳ vọng sau mức cơ sở cao không, sự ổn định của thu nhập lãi thuần và hiệu quả kiểm soát tín dụng cùng chi phí.
2. Bốn điểm trọng tâm theo dõi
Trọng tâm 1: Tổng doanh thu và EPS có tiếp tục truyền thống vượt kỳ vọng
Morgan Chase từ lâu đã có khả năng vượt kỳ vọng mạnh mẽ. Quý II đã vượt rất lớn (doanh thu 5,735 triệu USD, EPS 7,70 USD), kỳ vọng lần này của thị trường khá nhẹ. Nếu số liệu thực tế vượt rõ rệt giá trị đồng thuận, kết hợp triển vọng tích cực, sẽ càng chứng minh khả năng sinh lời bền vững của công ty dưới môi trường lãi và thị trường, hỗ trợ phục hồi định giá.
Trọng tâm 2: Tăng trưởng hai con số trung bình-cao của ngân hàng đầu tư và Markets có được thực hiện
Ban lãnh đạo đã chỉ đạo, quý III phí ngân hàng đầu tư và thu nhập Markets đều có thể tăng trưởng hai con số trung bình-cao so với cùng kỳ. Quý II thu nhập Markets đã đạt 1,21 tỷ USD (+35% YoY). Dù hoạt động M&A toàn cầu có giảm tốc, nhưng công ty nhấn mạnh pipeline vẫn mạnh, sản phẩm và tăng trưởng khu vực đa dạng. Hiệu quả hoạt động này sẽ trực tiếp quyết định chất lượng thu nhập phi lãi và niềm tin thị trường vào sự bền vững của hoạt động Wall Street.
Trọng tâm 3: Độ ổn định thu nhập lãi thuần (NII) và chỉ đạo cả năm
Quý II NII là 2,56 tỷ USD (+10% YoY), loại bỏ Markets còn 2,37 tỷ USD (+4% YoY). Thị trường sẽ quan sát chi phí tiền gửi, tăng trưởng cho vay và mức lãi suất tác động ra sao đến chênh lệch lãi thuần. Nếu NII duy trì vững và nâng triển vọng cả năm, sẽ củng cố nền lợi nhuận cốt lõi của công ty như động cơ ngân hàng trung tâm; nếu xuất hiện áp lực rõ rệt, có thể gây lo ngại về sự chậm lại trong tăng trưởng.
Trọng tâm 4: Chất lượng tín dụng và kiểm soát chi phí
Dự phòng tín dụng và xu hướng nợ xấu là điểm quan sát cốt lõi của cổ phiếu ngân hàng. Quý II chi phí tín dụng kiểm soát được, song thị trường vẫn chú ý chất lượng khoản vay tiêu dùng và thương mại có xấu đi ở biên không. Đồng thời, chi phí (đặc biệt là lương liên quan đến giao dịch) trong môi trường thu nhập cao có kiểm soát được không, sẽ ảnh hưởng đến tỷ suất lợi nhuận và kỳ vọng hoàn vốn vốn.
3. Rủi ro và cơ hội đồng thời xuất hiện
Chất xúc tác đi lên:
- Tổng doanh thu và EPS vượt rõ rệt đồng thuận, đồng thời nâng chỉ đạo NII hoặc hoạt động kinh doanh cốt lõi cả năm.
- Phí ngân hàng đầu tư và thu nhập Markets tăng tốc đạt hoặc vượt mức hai con số trung bình-cao, chứng minh sự bền vững của hoạt động giao dịch và M&A.
- Chi phí tín dụng thấp hơn kỳ vọng, NII duy trì ổn định, kiểm soát chi phí tốt.
Rủi ro đi xuống:
- Chỉ đạt đồng thuận hoặc nhẹ hơn kỳ vọng, động lực tăng trưởng chậm lại do cơ sở cao.
- Markets hoặc ngân hàng đầu tư thu nhập dưới chỉ đạo, hoặc xuất hiện dấu hiệu pipeline bị co lại.
- Dự phòng tín dụng tăng hoặc NII chịu áp lực, kết hợp chi phí tăng vượt kỳ vọng.
4. Khuyến nghị chiến lược giao dịch
Logic mua lên: Nếu số liệu cốt lõi vượt kỳ vọng và ban lãnh đạo đưa ra triển vọng tích cực với NII, ngân hàng đầu tư và hoạt động giao dịch, sẽ củng cố niềm tin thị trường vào chất lượng sinh lời và hoàn vốn vốn của Morgan Chase, hỗ trợ phục hồi giá cổ phiếu.
Rủi ro bán xuống: Nếu dữ liệu nhạt, chỉ đạo cẩn trọng hoặc chi phí tín dụng tăng, có thể dẫn đến chốt lời ngắn hạn, đặc biệt trong môi trường biến động mạnh của ngành ngân hàng.
Dữ liệu trọng yếu:
- Tổng doanh thu và tốc độ tăng trưởng YoY
- Phí ngân hàng đầu tư và thu nhập Markets
- Thu nhập lãi thuần (bao gồm/không bao gồm Markets) và chỉ đạo cả năm
- Dự phòng tín dụng và xu hướng nợ xấu
Ghi chú chiến thuật (đóng cửa ngày 09/10 $332.99):
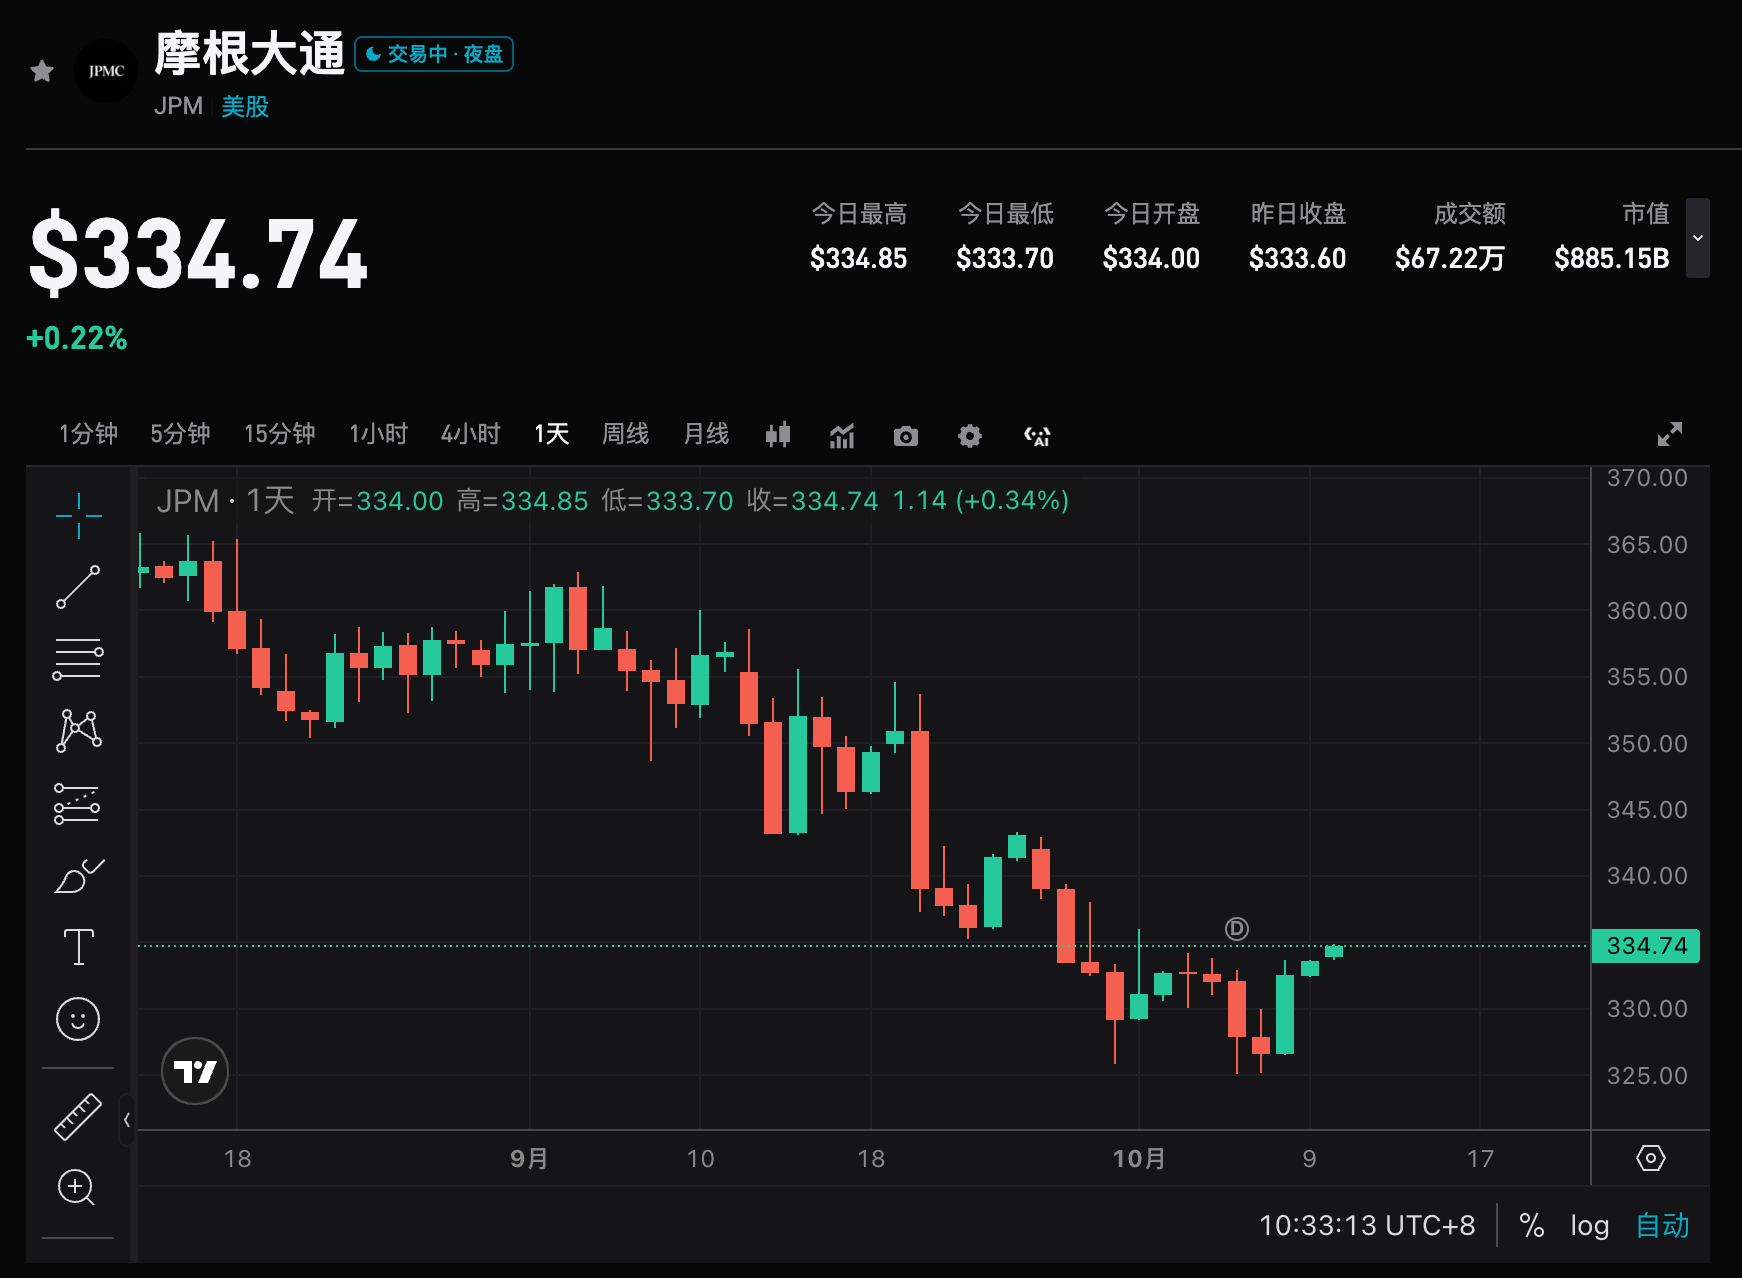
- Trước báo cáo tài chính: Giá cổ phiếu rơi từ mức đỉnh cuối tháng 9 khoảng 355–360, gần đây dao động ở vùng 325–334, ngày 09/10 đóng cửa ở 332.99. Đường bình quân 50 ngày ở khoảng 350, tạo kháng cự rõ ràng phía trên; đường bình quân 200 ngày ở khoảng 322 tạo hỗ trợ phía dưới. Tỷ lệ rủi ro-lợi ích trước sự kiện bình thường, biến động implied của quyền chọn khoảng ±3,1%–±3,6% (khoảng vùng 321–345). Kiểm soát vị thế trong sự kiện, giao dịch nhẹ, tránh tăng đòn bẩy bổ sung ở dưới 325.
- Cấu trúc mua lên: Đóng cửa đứng lại vùng 340–345, retest giữ được 330–332. Phía trên tham khảo 350 / 360. Cắt lỗ có thể đặt ở 325, hoặc điều chỉnh xuống vùng 320 (khu vực đường bình quân 200 ngày) theo khả năng chịu đựng rủi ro.
- Cấu trúc bán xuống / phòng ngừa: Sau gap không thể lấy lại 330–332, hoặc thất bại khi tăng lên 340. Phía dưới tham khảo 325 / 320 / 310.
Khuyến nghị hành động: Nếu kết quả vượt kỳ vọng rõ rệt và chỉ đạo tích cực, có thể chú ý cơ hội bố trí sau nhịp điều chỉnh; nếu dữ liệu chỉ đạt kỳ vọng hoặc chỉ đạo yếu, chú ý rủi ro biến động ngắn hạn, tránh mua đuổi. Vị thế và cắt lỗ cần điều chỉnh linh hoạt theo khả năng chịu rủi ro cá nhân.
Tuyên bố miễn trách nhiệm: Nội dung trên chỉ mang tính chất tham khảo, không phải là lời khuyên đầu tư.
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Dự báo kết quả kinh doanh quý 3 của TSMC: Sản xuất 2nm tăng lên, nhu cầu AI mạnh mẽ, HSBC dự báo cao nhất lên tới 3800 TWD
Theo tính toán của Bloomberg, doanh thu quý 3 của TSMC đạt 1,49 nghìn tỷ đô la Đài Loan nhờ sản lượng mạnh mẽ của quy trình 2nm cùng với mức sử dụng cao của 3nm/5nm. Bank of America và HSBC đều nâng mục tiêu giá cổ phiếu, với mức cao nhất lên tới 3.800 đô la Đài Loan. Dự kiến công ty sẽ tiếp tục đà tăng trưởng mạnh mẽ trong quý 4 nhờ nâng giá và chuyển đổi sang quy trình tiên tiến, đồng thời duy trì đầu tư vốn ở cường độ cao để củng cố vị trí cốt lõi trong cơ sở hạ tầng AI.
Người vay yếu nhất không thể chịu nổi nữa! Morgan Stanley: Chênh lệch tín dụng hạng CCC vượt 1000 điểm cơ bản, cổ phiếu ngân hàng gặp phải tình trạng bán tháo cực đoan nhất trong 33 năm qua
Chỉ số chứng khoán Mỹ chỉ cách mức đỉnh lịch sử 0,2%, nhưng bên dưới sự yên tĩnh lại là những dòng chảy ngầm: chênh lệch lợi suất trái phiếu hạng CCC vượt quá 1000 điểm cơ bản, mức cao nhất kể từ năm 2023, sự phân hóa tín dụng lên mức cực đại lịch sử; chỉ số RSI của cổ phiếu ngân hàng và S&P 500 có khoảng cách lớn nhất trong 33 năm, cổ phiếu ngân hàng bị bán quá mức nghiêm trọng; lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm tăng vọt lên 5,30%, cao nhất kể từ năm 2002. Mùa báo cáo tài chính của nhóm cổ phiếu ngân hàng sắp diễn ra vào thứ Ba tuần này, được coi là thời điểm then chốt để kiểm tra liệu thị trường có thể thu hẹp khoảng cách giữa "nền tảng cơ bản vững chắc và lo ngại của nhà đầu tư" hay không.

Elon Musk thể hiện “tham vọng AI” với việc chế tạo chip và đội xe không người lái: Terafab dự kiến thử nghiệm 10 mẫu thiết kế chip trong một năm, Cybercab sẽ mở rộng gấp 8 lần mỗi tháng với mục tiêu hướng đến Dallas
Tín hiệu AI mới nhất từ Elon Musk: Đầu tư mạnh vào chế tạo chip và đội xe tự lái.

Giá tiền điện tử
Thêm


