
Doanh số quý 4 năm tài chính 2025 của Amplitude (NASDAQ:AMPL) vượt dự báo, triển vọng cho năm tới đầy lạc quan

Nền tảng phân tích số liệu kỹ thuật số Amplitude (NASDAQ:AMPL)
Bây giờ có phải là thời điểm để mua Amplitude không?
Điểm nổi bật quý 4 năm tài chính 2025 của Amplitude (AMPL):
- Doanh thu: 91,43 triệu đô la so với dự báo của các nhà phân tích là 90,35 triệu đô la (tăng 17% so với cùng kỳ, vượt 1,2%)
- EPS điều chỉnh: 0,04 đô la so với dự báo của các nhà phân tích là 0,05 đô la (phù hợp)
- Lợi nhuận hoạt động điều chỉnh: 4,18 triệu đô la so với dự báo của các nhà phân tích là 4,59 triệu đô la (biên lợi nhuận 4,6%, tương đối phù hợp)
- Dự báo doanh thu quý 1 năm tài chính 2026 là 92,7 triệu đô la ở mức trung bình, xấp xỉ với kỳ vọng của các nhà phân tích
- Dự báo EPS điều chỉnh cho năm tài chính 2026 là 0,11 đô la ở mức trung bình, thấp hơn 9,8% so với ước tính của các nhà phân tích
- Biên lợi nhuận hoạt động: -20,8%, tăng từ -45,4% so với cùng kỳ năm ngoái
- Biên lợi nhuận dòng tiền tự do: 12,2%, tăng từ 3,8% so với quý trước
- Số lượng khách hàng: 4.700, tăng từ 4.500 so với quý trước
- Tỷ lệ giữ chân doanh thu ròng: 104%, tăng từ 102% so với quý trước
- Doanh thu định kỳ hàng năm (ARR): 366 triệu đô la (tăng trưởng 17,3% so với cùng kỳ, vượt kỳ vọng)
- Vốn hóa thị trường: 847,6 triệu đô la
Tổng quan về công ty
Được thành lập từ nhận thức rằng các công ty đang "bay mù" khi tìm hiểu hành vi người dùng đối với sản phẩm kỹ thuật số, Amplitude (NASDAQ:AMPL) cung cấp một nền tảng phân tích kỹ thuật số giúp doanh nghiệp hiểu cách mọi người sử dụng sản phẩm kỹ thuật số của họ nhằm cải thiện trải nghiệm người dùng và thúc đẩy tăng trưởng doanh thu.
Tăng trưởng doanh thu
Hiệu suất doanh số dài hạn của một công ty có thể cho thấy chất lượng tổng thể của nó. Bất kỳ doanh nghiệp nào cũng có thể có một hoặc hai quý tốt, nhưng những công ty tốt nhất là những công ty liên tục tăng trưởng ổn định. May mắn thay, tốc độ tăng trưởng doanh thu hàng năm 27,3% của Amplitude trong 5 năm qua là rất ấn tượng. Mức tăng trưởng này vượt trung bình ngành phần mềm và cho thấy sản phẩm của họ phù hợp với nhu cầu khách hàng.
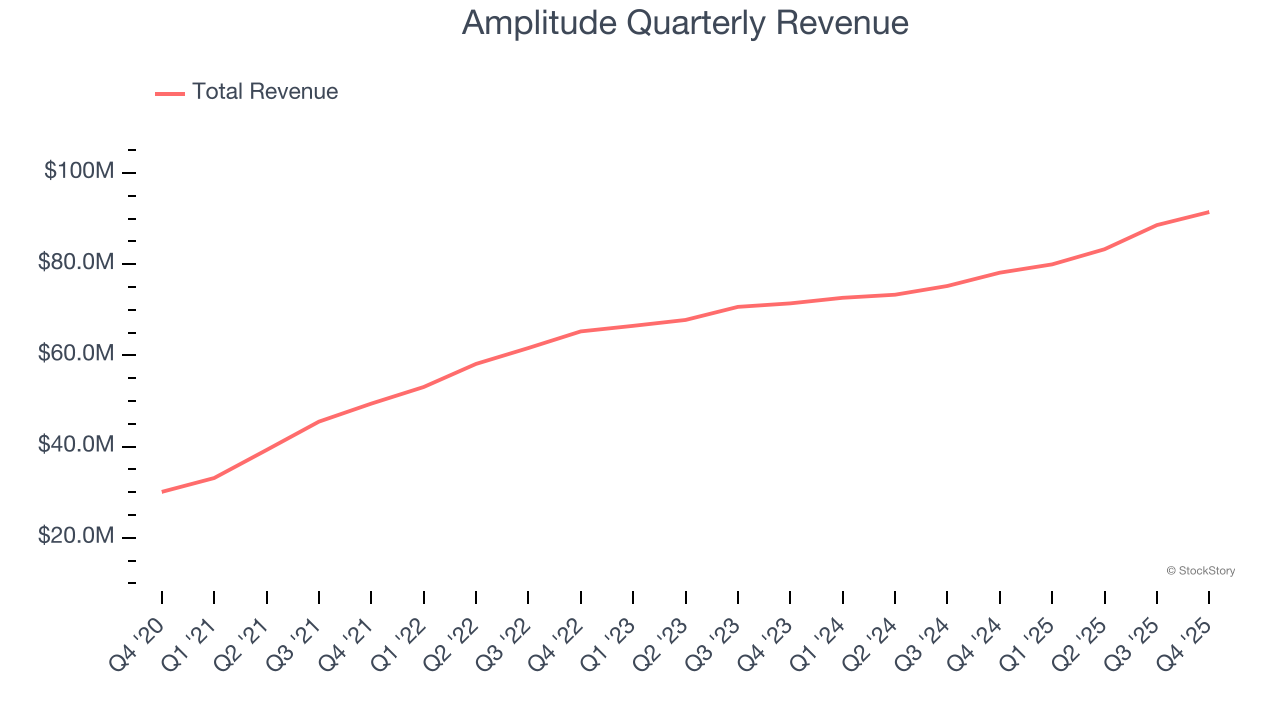
Chúng tôi tại StockStory đặc biệt chú trọng đến tăng trưởng dài hạn, nhưng trong lĩnh vực phần mềm, việc nhìn lại lịch sử 5 năm có thể bỏ lỡ các đổi mới gần đây hoặc xu hướng ngành đột phá. Hiệu suất gần đây của Amplitude cho thấy nhu cầu đã chậm lại đáng kể khi tốc độ tăng trưởng doanh thu hàng năm trung bình 11,5% trong 2 năm qua thấp hơn nhiều so với xu hướng 5 năm của họ.
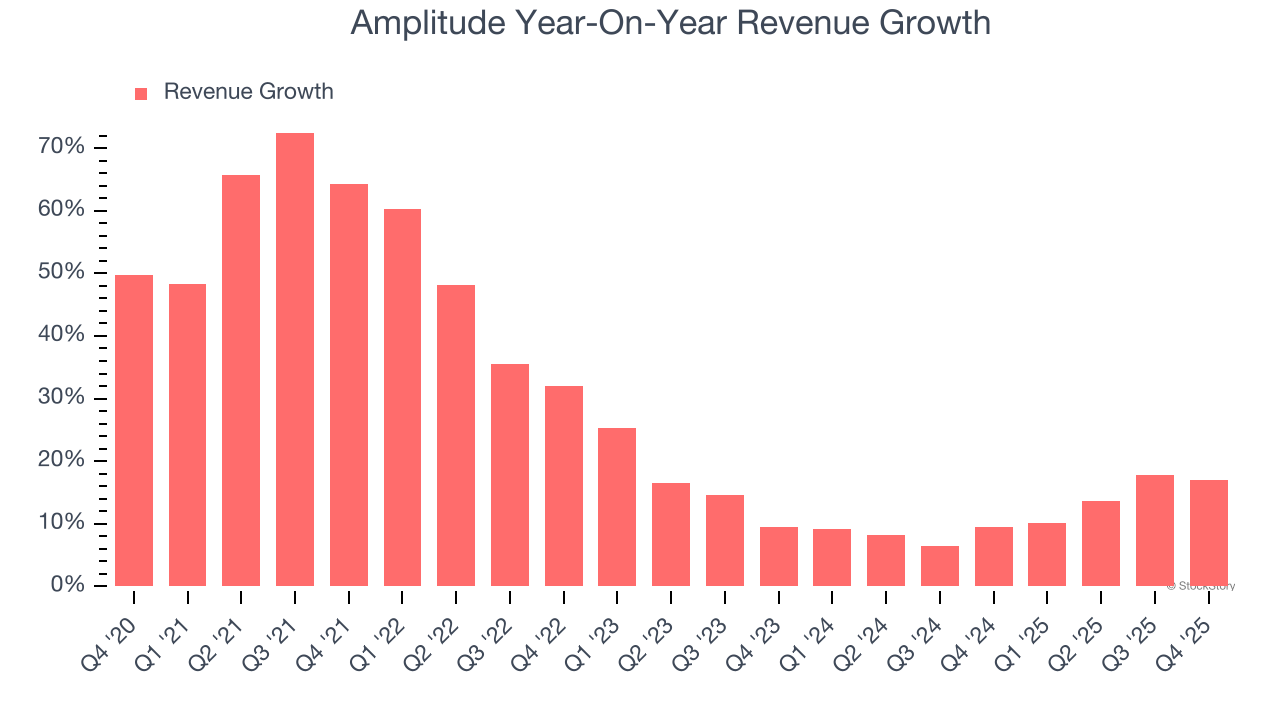
Quý này, Amplitude báo cáo tăng trưởng doanh thu năm sau năm là 17% và doanh thu 91,43 triệu đô la đã vượt dự báo của Wall Street 1,2%. Ban lãnh đạo công ty hiện đang hướng tới mức tăng doanh số 15,9% so với cùng kỳ năm trước trong quý tiếp theo.
Nhìn về phía trước, các nhà phân tích phía bán dự đoán doanh thu sẽ tăng trưởng 13,7% trong 12 tháng tới. Mặc dù dự báo này ngụ ý rằng các sản phẩm và dịch vụ mới hơn của họ sẽ thúc đẩy kết quả tốt hơn, nhưng vẫn dưới mức trung bình của toàn ngành.
Trong khi Wall Street đang đuổi theo Nvidia ở mức đỉnh lịch sử, một nhà cung cấp bán dẫn ít được chú ý lại đang thống trị một thành phần AI quan trọng mà các ông lớn này không thể tự xây dựng được.
Doanh thu định kỳ hàng năm (ARR)
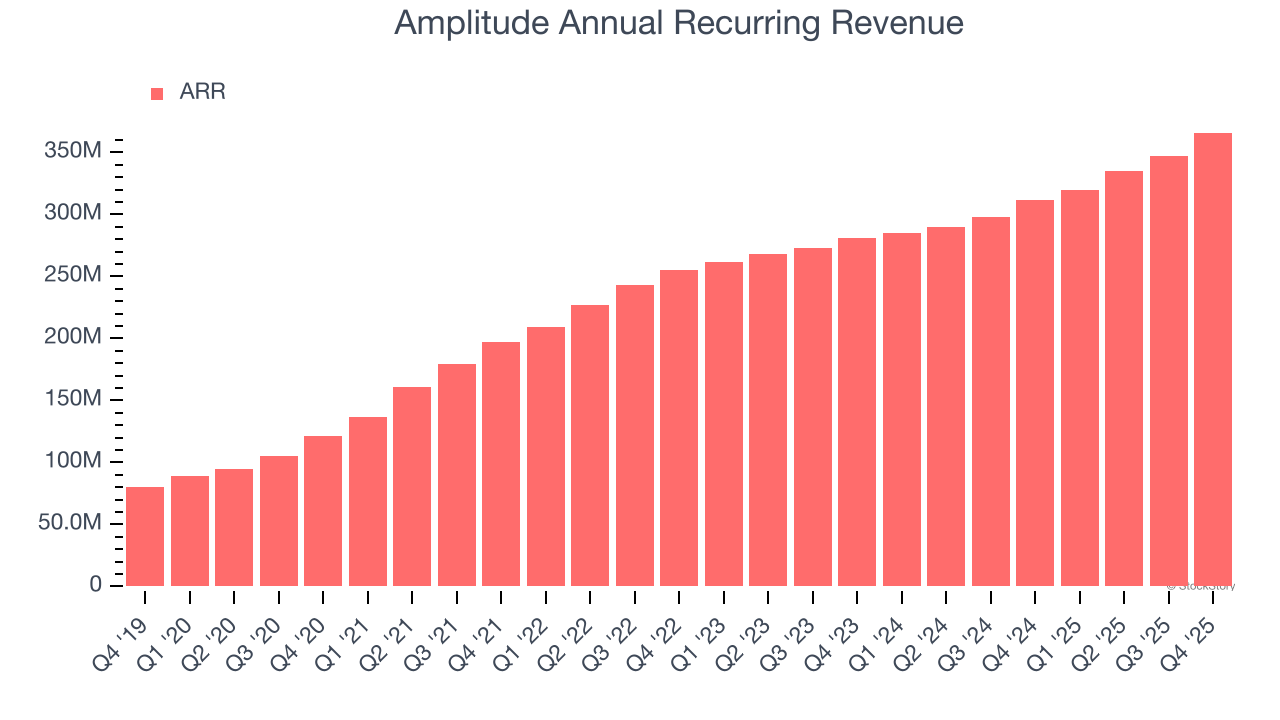
Trong khi doanh thu báo cáo của một công ty phần mềm có thể bao gồm các khoản thu nhập biên thấp như phí triển khai, ARR là tổng doanh thu đã ký hợp đồng trong 12 tháng tiếp theo chỉ từ đăng ký phần mềm, tức là nguồn thu có biên lợi nhuận cao và ổn định khiến các doanh nghiệp SaaS trở nên giá trị.
ARR của Amplitude đạt 366 triệu đô la trong quý 4, và trong bốn quý vừa qua, tốc độ tăng trưởng này đã nhỉnh hơn ngành khi trung bình tăng 15,4% so với cùng kỳ. Hiệu suất này phù hợp với tốc độ tăng trưởng doanh thu tổng thể và cho thấy công ty đang đảm bảo các hợp đồng dài hạn hơn. Mức tăng trưởng này cũng góp phần tích cực cho tính dự đoán doanh thu của Amplitude, một đặc điểm thường được các nhà đầu tư dài hạn ưa thích.
Giữ chân khách hàng
Một trong những điểm hấp dẫn nhất của mô hình kinh doanh phần mềm như một dịch vụ (SaaS) – và là lý do tại sao các công ty này có định giá cao – là khách hàng thường chi tiêu nhiều hơn cho sản phẩm và dịch vụ của công ty theo thời gian.
Tỷ lệ giữ chân doanh thu ròng của Amplitude, một chỉ số chính đo lường số tiền mà khách hàng hiện tại từ một năm trước đang chi tiêu hôm nay, là 102% trong quý 4. Điều này có nghĩa là Amplitude vẫn sẽ tăng trưởng doanh thu 1,5% ngay cả khi không có thêm khách hàng mới nào trong 12 tháng qua.
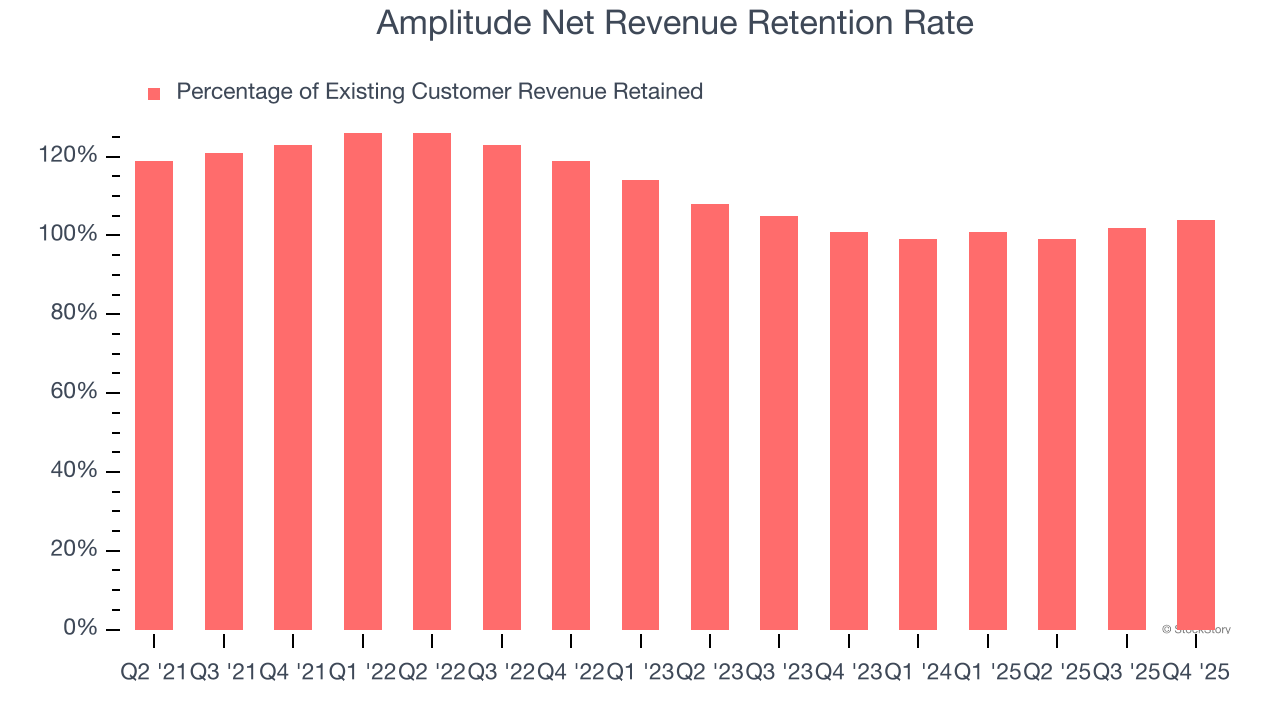
Amplitude có tỷ lệ giữ chân doanh thu ròng ở mức khá, cho thấy công ty nhìn chung giữ chân được khách hàng nhưng vẫn chưa đạt đến mức tốt nhất của các doanh nghiệp SaaS, vốn thường duy trì tỷ lệ giữ chân trên 120%.
Những điểm chính từ kết quả quý 4 của Amplitude
Điều tích cực là Amplitude kỳ vọng tăng trưởng doanh thu sẽ tiếp tục vào năm tới. Chúng tôi cũng vui mừng khi tỷ lệ giữ chân doanh thu ròng tăng lên. Tuy nhiên, dự báo EPS cả năm không đạt và dự báo EPS quý tiếp theo cũng thấp hơn kỳ vọng của Wall Street. Nhìn chung, quý này lẽ ra có thể tốt hơn. Cổ phiếu đã tăng 2,6% lên 7,37 đô la ngay sau khi báo cáo.
Vậy liệu chúng tôi có nghĩ rằng Amplitude là một khoản đầu tư hấp dẫn ở mức giá hiện tại không? Chúng tôi cho rằng kết quả quý gần nhất chỉ là một phần nhỏ trong bức tranh chất lượng kinh doanh dài hạn. Chất lượng, khi kết hợp với định giá, có thể giúp xác định liệu cổ phiếu có nên mua hay không.
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Đặt cược vào agent cá nhân để vượt qua đối thủ! Meta ra mắt mô hình mới Muse Wonder, Zuckerberg khẳng định đã vươn lên hàng đầu AI
Zuckerberg cho biết, so với mẫu Muse Spark đầu tiên kể từ khi tái cấu trúc kinh doanh AI, Muse Wonder lớn hơn, tiên tiến hơn và là một nâng cấp quan trọng. Meta cho biết, mẫu AI mới này có khả năng xử lý các nhiệm vụ như lập trình, tài chính và vấn đề pháp lý sánh ngang với ChatGPT của OpenAI và Claude của Anthropic. Lãnh đạo Meta AI cho biết, mẫu mới này có thể cạnh tranh với các mẫu AI tốt nhất trên thị trường hiện nay và đạt trình độ hàng đầu ngành trong các công việc trí tuệ nhân tạo cá nhân và chuyên nghiệp. Nếu muốn sử dụng mẫu AI mới trong ứng dụng agent Muse, người dùng cần đăng ký, với phí hàng tháng là 20 USD hoặc 100 USD một năm.
Marvell ra mắt bộ mở rộng bộ nhớ CXL thế hệ thứ hai, hỗ trợ tối đa 9TB bộ nhớ DDR4
Marvell phát hành bộ mở rộng bộ nhớ CXL thế hệ thứ hai, với một bộ điều khiển duy nhất hỗ trợ tối đa 9TB DDR4 hoặc 6TB DDR5 bộ nhớ, tốc độ nén đạt 250GB/s, nhằm giải quyết nút thắt bộ nhớ cho các mô hình lớn trong quá trình suy luận và nâng cao hiệu suất hạ tầng AI. AMD, Arm, Alibaba, Samsung và SK Hynix tham gia hợp tác hệ sinh thái, sản phẩm mới dự kiến sẽ có mẫu thử vào quý 1 năm 2027.

Robotaxi của Tesla (TSLA.US) lại đối mặt với thử thách về quản lý: Bị điều tra vì vượt quá tốc độ ở khu vực trường học, mở rộng Cybercab gặp nhiều khó khăn
Robotaxi của Tesla lại bị cơ quan quản lý Hoa Kỳ xem xét. Cục quản lý an toàn giao thông đường cao tốc quốc gia Hoa Kỳ (NHTSA) đang đánh giá các cáo buộc liên quan đến việc Cybercab và Model Y của Tesla chạy quá tốc độ trong khu vực trường học mà không có người lái.
Giám đốc điều hành Broadcom: Nhiều nhà đầu tư AI giống như con bạc trong sòng bạc, yếu tố hạn chế lớn nhất của sự phát triển AI là vốn đầu tư
Giám đốc điều hành của Broadcom, Hock Tan, cảnh báo rằng nhiều nhà đầu tư AI không hiểu rõ về công nghệ mà họ đang đặt cược, nhưng lại kỳ vọng lợi nhuận rất cao, giống như những người đánh bạc trong sòng bạc. Ông cho rằng vốn đang thay thế chip, lưu trữ và nguồn điện thiếu hụt, trở thành yếu tố hạn chế lớn nhất đối với sự phát triển của AI. Giám đốc điều hành của Intel, Chen Lifu, cũng chỉ ra rằng chi phí tài chính tăng cao và sự không chắc chắn về lợi nhuận đầu tư đang trở thành thách thức cốt lõi của ngành.
Giá tiền điện tử
Thêm


