
Albemarle thông báo tạm dừng hoạt động tại nhà máy chế biến Kemerton

Albemarle Corporation ALB gần đây đã thông báo sẽ tạm dừng hoạt động của Train 1, dây chuyền vận hành cuối cùng tại nhà máy chế biến lithium hydroxide Kemerton ở Tây Úc, và đưa vào chế độ bảo trì và chăm sóc ngay lập tức. Động thái này tiếp nối các hành động trước đó trong năm 2024 khi dừng Train 2 để bảo trì và chăm sóc cũng như ngừng các kế hoạch mở rộng cho Train 3 và 4.
Cơ sở Kemerton xử lý spodumene từ mỏ Greenbushes, một trong những mỏ có trữ lượng tốt nhất thế giới. Albemarle nắm giữ cổ phần và một nửa quyền mua sản phẩm tại Greenbushes thông qua liên doanh. Nhà máy Kemerton được xây dựng nhằm hỗ trợ phát triển chuỗi cung ứng lithium tại Tây Úc, tận dụng công nghệ tiên tiến ở quy mô thương mại.
Quyết định của công ty là kết quả của những nỗ lực liên tục trong hai năm rưỡi qua nhằm giảm chi phí vận hành giữa bối cảnh biến động giá cả. Giá lithium cải thiện cũng vẫn chưa đủ để bù đắp những thách thức mà các hoạt động chuyển đổi lithium đá cứng tại Tây Úc đang đối mặt.
Công ty kỳ vọng tính linh hoạt và các lựa chọn cao hơn sẽ mang lại lợi ích cho EBITDA điều chỉnh bắt đầu từ quý II năm 2026. Không dự kiến ảnh hưởng đến sản lượng bán hàng năm 2026 như đã dự báo. Các lợi ích khai thác mỏ của Albemarle tại Úc, bao gồm cổ phần tại Greenbushes, Wodgina cũng như các tài sản thăm dò khu vực, cũng sẽ không bị ảnh hưởng vì đây là trọng tâm trong chiến lược của công ty.
Cổ phiếu ALB đã tăng 104,8% trong năm qua so với mức giảm 13,3% của ngành.
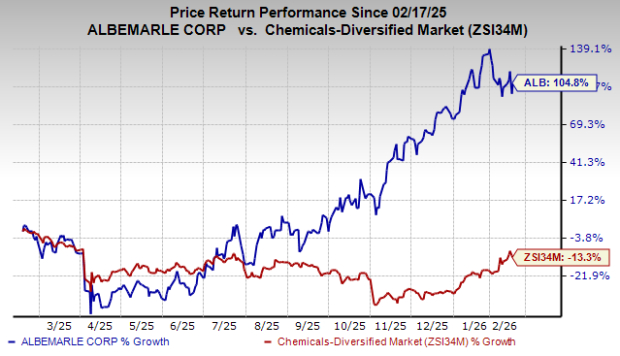
Nguồn ảnh: Zacks Investment Research
Xếp hạng Zacks của ALB & Các lựa chọn nổi bật khác
Hiện tại, ALB đang được xếp hạng #1 của Zacks (Mua mạnh).
Một số cổ phiếu xếp hạng cao khác trong lĩnh vực Vật liệu Cơ bản là Coeur Mining, Inc. CDE, Fortuna Mining Corp. FSM và Avino Silver & Gold Mines Ltd. ASM.
Hiện tại, cả CDE và FSM đều được Zacks xếp hạng #1, còn ASM có xếp hạng #2 (Mua). Bạn có thể xem danh sách đầy đủ các cổ phiếu xếp hạng #1 của Zacks hôm nay tại đây.
Dự đoán đồng thuận của Zacks cho lợi nhuận năm 2025 của CDE là 91 cent/cổ phiếu, cho thấy mức tăng 405,56% so với cùng kỳ năm trước. Lợi nhuận của công ty đã vượt dự đoán đồng thuận của Zacks trong hai trên bốn quý gần nhất và bỏ lỡ ở hai quý còn lại, với mức bất ngờ trung bình là 106,61%. Cổ phiếu của CDE đã tăng vọt 239,2% trong năm qua.
Dự đoán đồng thuận của Zacks cho lợi nhuận năm 2025 của FSM là 73 cent/cổ phiếu, tăng 58,7% so với cùng kỳ. Cổ phiếu này đã tăng 114,6% trong năm qua.
Dự đoán đồng thuận của Zacks cho lợi nhuận năm 2025 của ASM là 17 cent/cổ phiếu, tăng 13,33% so với cùng kỳ năm trước. Cổ phiếu ASM đã tăng phi mã 614,6% trong năm qua.
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
80% tiềm năng tăng giá của SpaceX (SPCX.US) nằm ở Starship? Morgan Stanley: Chuyến bay thử nghiệm lần thứ 15 sẽ là chất xúc tác quan trọng
Morgan Stanley cho biết, nhiệm vụ bay lần thứ 15 sắp tới của Starship do SpaceX thực hiện có thể đánh dấu một bước quan trọng hướng tới việc thế hệ tên lửa tiếp theo của họ trở nên hoàn toàn có thể tái sử dụng, hứa hẹn mở rộng cơ hội cho công ty này trong lĩnh vực truyền thông vệ tinh và trí tuệ nhân tạo (AI).
Tháng 10 đã phục hồi 20%, dòng tiền đặt cược tăng thêm 30%! Quyền chọn mua “tự hủy sau khi đọc” của Snap (SNAP.US) bùng nổ, các nhà đầu cơ kích hoạt định giá 5 tỷ USD
Tính đến thứ Hai trên thị trường chứng khoán Mỹ, Snap đã tăng hơn 20% trong tháng này, khối lượng giao dịch quyền chọn đã tăng lên gấp hơn bốn lần mức trung bình hàng tháng; trong khoảng 5,5 triệu USD phí quyền chọn giao dịch, khoảng 5 triệu USD đến từ quyền chọn mua.
Trước thềm báo cáo tài chính, Bank of America nâng mục tiêu giá cho TSMC: Công suất sản xuất 2nm tăng đẩy kỳ vọng doanh thu và biên lợi nhuận lên cao
Trước thềm báo cáo tài chính quý III, Bank of America Merrill Lynch đã nâng mục tiêu giá cổ phiếu Mỹ của TSMC lên 620 USD và duy trì xếp hạng mua. Doanh thu quý III dự kiến sẽ vượt mức hướng dẫn tối đa; quy trình sản xuất 2nm tăng tỷ trọng bất ngờ từ 3% lên 11% trong một quý, trở thành điểm sáng lớn nhất. Doanh số quý IV dự kiến sẽ tăng thêm 11% so với quý trước, tốc độ tăng trưởng cả năm nhắm tới 40%. Giá cổ phiếu hiện tại tương ứng với mức P/E dự báo 16 lần, vẫn ở mức trung bình lịch sử; Bank of America nhận định định giá "không quá khắt khe" và tiềm năng tăng trưởng khoảng 37% so với mục tiêu giá.
Giá tiền điện tử
Thêm


