
InfoFi gặp khó khăn: Nâng cấp quy tắc, lợi nhuận giảm và bế tắc trong chuyển đổi nền tảng

Các nhà sáng tạo và dự án đang rời khỏi nền tảng InfoFi.
Tác giả gốc: Geek
Biên dịch: Luffy, Foresight News
Nếu chúng ta đã chứng kiến sự kết thúc của kỷ nguyên InfoFi, hoặc đang từng bước tiến gần đến thời điểm này, tôi cũng sẽ không cảm thấy ngạc nhiên.
Kể từ khi InfoFi nổi lên, rất nhiều người đã kiếm được lợi nhuận đáng kể từ đó, có người tích lũy được 5 con số, thậm chí có người kiếm được 6 con số. Nhưng hiện nay, một số tín hiệu đang xuất hiện khiến chúng ta cần phải cảnh giác cao độ.
Thay đổi quy tắc ngưỡng
Nói một cách nghiêm túc, tôi không cho rằng lần nâng cấp này của Kaito hoàn toàn là điều xấu, nó có thể giúp ngăn chặn hiệu quả việc nhiều tài khoản sử dụng AI để tạo ra nội dung kém chất lượng nhằm "cày số lượng", đồng thời nâng cao chất lượng nội dung.
Nhưng sau khi nâng cấp, không chỉ các tài khoản nhỏ bị ảnh hưởng mà nhiều tài khoản lớn cũng không tránh khỏi. Điều này dẫn đến việc rất nhiều người dùng phụ thuộc vào Kaito đã lựa chọn rời đi, bởi sau nâng cấp, họ gần như không còn cơ hội kiếm tiền từ nền tảng này nữa.
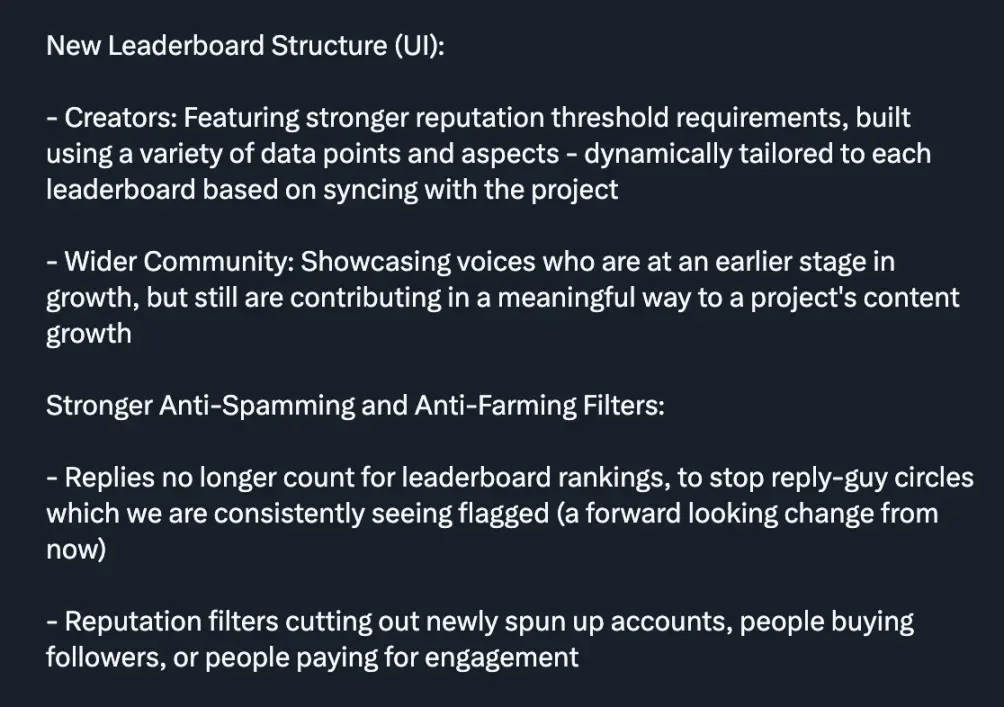
Đối với điều này, một số dự án đã lựa chọn hủy bỏ ngưỡng để thu hút các tài khoản nhỏ tham gia. Điều này cho thấy: trong hầu hết các trường hợp, nhóm tài khoản nhỏ là vô cùng quan trọng.
Quan điểm của tôi là: Kaito dường như đang bối rối về hướng đi của lần nâng cấp này, và rõ ràng nhiều dự án không thích kiểu "giới hạn ngưỡng" như vậy. Tuy nhiên, không thể phủ nhận rằng trong vài tháng qua, Kaito đã thể hiện khá xuất sắc.
Phân bổ token không hấp dẫn
Đối với các nhà sáng tạo nội dung (yappers), tỷ lệ phân bổ token thông thường 0.5%-1% hiện nay đã không còn đủ, bởi vì giá trị của các token này khi lên sàn thường rất thấp.
Trước đây, có những tài khoản chỉ cần tham gia hoạt động quảng bá trong 1-2 tháng là có thể kiếm được lợi nhuận 4-5 con số; còn hiện tại, dù tham gia 3-6 tháng cũng chỉ kiếm được 3-4 con số, điều này khiến nhiều người cảm thấy thất vọng.
Thậm chí ngay cả các tài khoản lớn, dù tạo ra nội dung chất lượng cao, cũng rất khó để kiếm được lợi nhuận 4 con số đáng kể.
Điều này tại sao lại là tin xấu đối với các nhà sáng tạo phụ thuộc vào InfoFi? Trước khi InfoFi nổi lên, nhiều nhà sáng tạo với vai trò đại sứ thương hiệu hoặc KOL chỉ cần quảng bá nội dung là đã có thể nhận được thu nhập khá tốt. Còn hiện tại, mức thù lao mà các dự án trên Kaito đưa ra hoàn toàn không thể so sánh với hợp tác bên ngoài. Xét trên thực tế này, ngày càng nhiều nhà sáng tạo lựa chọn rời khỏi nền tảng InfoFi cũng là điều dễ hiểu.
Vị thế thống trị của "Capital Launchpad" ngày càng rõ rệt
Ngày 22 tháng 7, "Capital Launchpad" của Kaito chính thức ra mắt, dự án đầu tiên là Espresso, sau đó nhiều dự án khác cũng lần lượt tham gia.
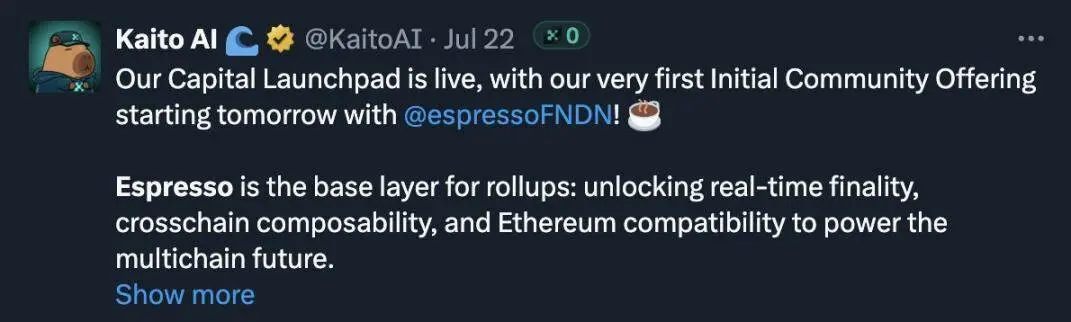
Đối với Kaito, đây chắc chắn là một sản phẩm tốt, nhưng tôi cũng có một số lo ngại:
- Các dự án phát hành token lần đầu qua Kaito đến nay vẫn chưa có dự án nào lên sàn công khai;
- Các dự án này đều chưa công bố ngày lên sàn;
- Phần lớn các dự án đều bị định giá quá cao, và kế hoạch mở khóa token không thân thiện với nhà đầu tư.
Quan điểm bổ sung của tôi: Kaito ban đầu được xây dựng dành riêng cho InfoFi, sau này mới quyết định bổ sung thêm các tính năng nền tảng khác (như Launchpad), đây vốn là một thử nghiệm tuyệt vời. Nhưng gần đây, ngày càng nhiều dự án lựa chọn tham gia "Capital Launchpad" thay vì tham gia "Bảng xếp hạng nhà sáng tạo". Đối với một nền tảng InfoFi, xu hướng này rõ ràng không mấy lạc quan.
Tuy nhiên, đây chỉ là hiện tượng rõ ràng mà tôi quan sát được, dường như không có nhiều người đặt câu hỏi về điều này.
Các dự án thích hợp tác trực tiếp với KOL hơn là thông qua nền tảng Kaito
Điều này rất rõ ràng: các dự án không còn quá mặn mà với việc hợp tác InfoFi nữa.
Gần đây, Zachxbt đã công bố một bảng Google liệt kê một loạt tài khoản nhận thù lao từ một dự án nào đó. Tôi nhắc đến việc này không phải vì ngạc nhiên, mà bởi vì số tiền thù lao này khá lớn, đặc biệt là so với các dự án trên "Bảng xếp hạng nhà sáng tạo" của Kaito.
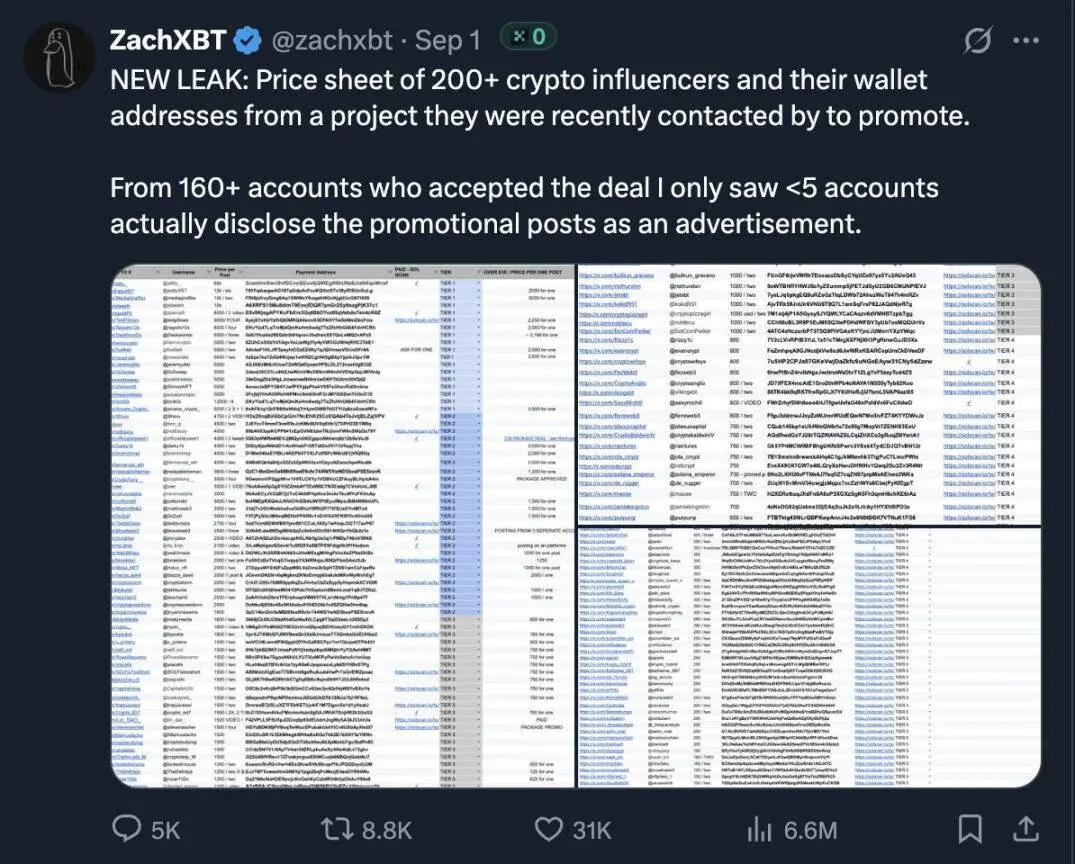
Tôi tin rằng, điều này đã khiến không ít người nhận ra: ngoài InfoFi, còn rất nhiều cách để kiếm tiền. Và thực tế của con người là "tìm mọi cách để kiếm nhiều tiền hơn", vì vậy tôi cho rằng điều này tạo ra sự cạnh tranh trực tiếp với Kaito.
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Biểu đồ của Morgan Stanley giải thích tác động của "làn sóng xanh": 20% dự án trung tâm dữ liệu mới có thể bị lùi đến năm 2029, 40% chip xuất xưởng trước năm 2028 "không thể cấp điện"
Morgan Stanley cho rằng cuộc bầu cử giữa kỳ tại Mỹ đang làm gián đoạn đáng kể nhịp độ xây dựng các trung tâm dữ liệu AI — khoảng 5GW công suất sẽ được chuyển từ năm 2028 sang năm 2029, và có tới 40% việc triển khai chip trong giai đoạn 2026-2028 đối mặt với nguy cơ không được cấp điện kịp thời. Sự kết hợp của thiếu hụt điện năng, rào cản chính trị và chi phí gia tăng đang thúc đẩy dòng vốn chuyển nhanh sang các thị trường nước ngoài như Đông Nam Á, Ấn Độ, và chu kỳ chi tiêu vốn cho AI có thể bị kéo dài tổng thể.

Rủi ro đang chuyển dịch! Goldman Sachs: Chênh lệch CDS của các nhà sản xuất chip lần đầu tiên vượt qua các nhà cung cấp đám mây lớn, AI CDS đạt kỷ lục
Goldman Sachs cho biết rủi ro tín dụng AI đang chuyển từ các ông lớn điện toán đám mây xuống các nhà cung cấp chip, khi chênh lệch CDS của chip lần đầu tiên trong gần ba tháng vượt qua các nhà cung cấp dịch vụ đám mây quy mô lớn, phản ánh lo ngại ngày càng tăng trên thị trường về sự khấu hao GPU và mức độ rủi ro tài chính đối với khách hàng. Dưới tác động của làn sóng cung ứng mạnh, mức chênh lệch lãi suất trái phiếu của các nhà cung cấp dịch vụ đám mây tăng đáng kể và kỳ hạn bị rút ngắn. Khi hàng nghìn tỷ USD tài trợ dự án sẽ đổ vào vào năm 2027, áp lực lên thị trường tín dụng dự kiến sẽ tiếp tục gia tăng.

Đơn hàng trị giá 3,57 tỷ USD khó chuyển đổi thành tiền mặt? Việc ra mắt Neutron bị hoãn và áp lực tài chính từ thương vụ mua lại Iridium (IRDM.US)
Doanh thu quý ba của Rocket Lab đạt 268 triệu USD, đơn hàng chưa thực hiện lên tới 3,57 tỷ USD. Chuyến bay đầu tiên của tên lửa Neutron bị lùi đến năm 2027, các khách hàng như ICEYE đã đặt lịch trước. Dù dòng tiền kinh doanh đã dương, nhưng kế hoạch mua lại Iridium cần hơn 3 tỷ USD tiền mặt, thu nhập tương lai...
Giá tiền điện tử
Thêm


