
AQSH obligatsiyalari pasayışı yetarlimi? Goldman Sachs savdo bo‘limi boshqaruvchisi: Uzun muddatli obligatsiyalar “hali ham mutlaqo hech kim tomonidan qiziqilmayapti”

AQSh davlat obligatsiyalari bozori bir nechta bosimlar ostida qolmoqda. Uzoq muddatli davlat obligatsiyalari daromadliligi uzluksiz oshib bormoqda, xaridorlar hanuzgacha namoyon bo‘lmadi va obligatsiyalar hamda aksiyalar o‘rtasidagi tafovut tobora diqqatni tortmoqda.
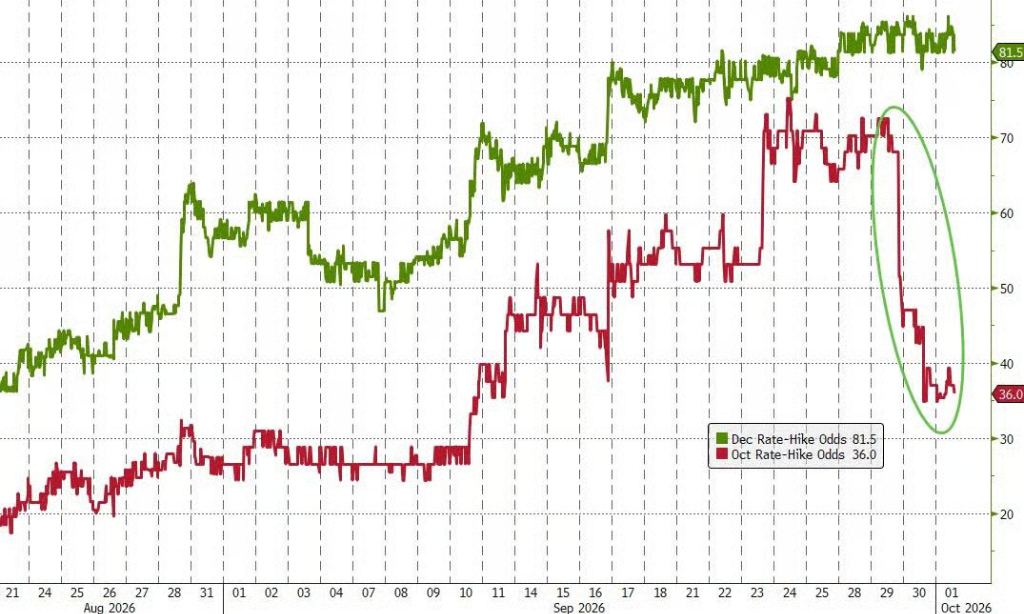
Goldman Sachs savdo platformasi rahbari Rich Privorotsky ochiq aytdi, uzoq muddatli AQSh davlat obligatsiyalariga "hali ham mutlaqo hech kim qiziqmayapti." So‘nggi PCE ma’lumotlari kutilganidan past bo‘lib, oktyabr oyida foiz stavkasining oshirilish ehtimolini biroz kamaytirgan bo‘lsa-da, bu uzoq muddatli davlat obligatsiyalari daromadliligi harakatiga deyarli ta’sir ko‘rsatmadi — qisqa muddatli foiz stavkalari bo‘yicha kutishlar asosan inobatga olingan, hozirgi haqiqiy bosim hanuzgacha daromadlilik egri chizig‘ining uzoq uchida jamlangan.
Ayni paytda, uzoq muddatli obligatsiyalardagi volatillik kutishlari ham qisqa muddatli foiz stavkalari bozoridagi xavotirlardan ancha ajralib bormoqda, Privorotsky xulosa qiladi: "Bu vaziyatni imkon qadar tezroq barqarorlashtirish lozim."
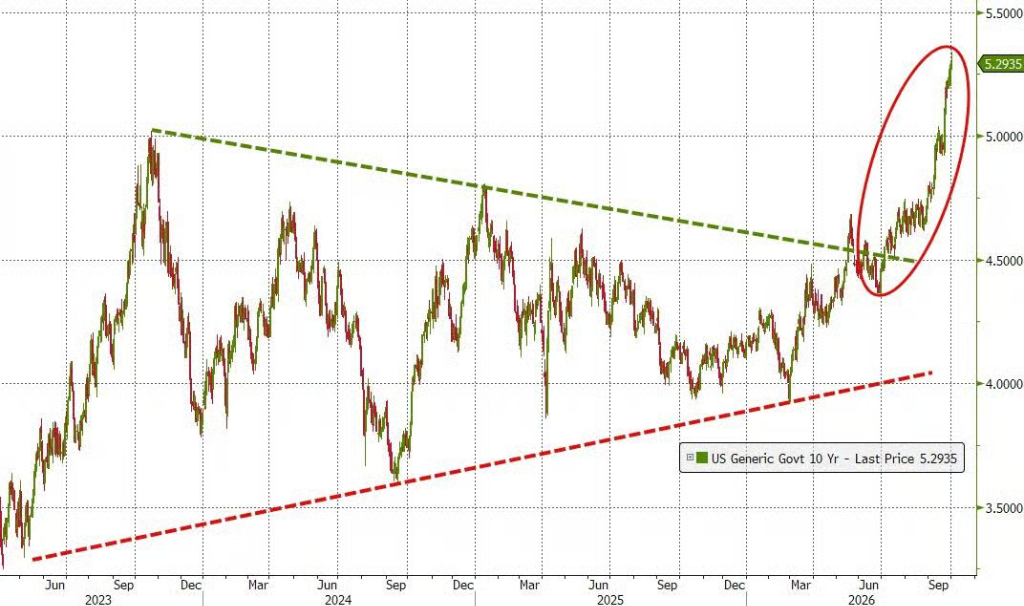
Daromadlilik tez sur’atda o‘sishi ham tarixiy ma’lumotlarga asoslangan bir nechta signal beruvchi ogohlantiruvchi ko‘rsatkichlarni faollashtirmoqda. BNP Paribas CIB’dan Florian Roger ta’kidlaydiki, AQShning 10 yillik davlat obligatsiyalari daromadliligining aksiyalar bosimi uchun muhim darajasi sifatida 5,5% ni belgilanganki, “biz bu marraga juda yaqinmiz va o‘sha pallada aksiyalar qiymati haddan tashqari yuqoriligi ko‘rinishni boshlaydi”.
Bloomberg makro strategiyasi bo‘yicha Simon White esa investorlarni yuzaki past qiymatlardan aldanmaslik haqida ogohlantiradi — faqat AQSh obligatsiyalari o‘zida tarixiy dinamikasiga nazar tashlasak, daromadlilik hali ham minimumga yetmagan bo‘lishi mumkin.
Uzoq muddatli AQSh obligatsiyalari uchun xaridchilar yetishmayapti, obligatsiyalar bozori hali tiklanmagan
10 yillik AQSh davlat obligatsiyalari daromadliligi allaqachon 5.34% ga yetgan, lekin bu ko‘rsatkich sukutli xaridlarni yuzaga keltirmadi. Ko‘plab mezonlardan kelib chiqilsa, AQSh obligatsiyalarining qiymati ma’lum darajada jozibador bo‘lib ko‘rinmoqda, biroq bozor ko‘proq tomoshabin kayfiyatida turibdi.
Bloomberg makro strategiyasi bo‘yicha Simon White tahliliga ko‘ra, 10 yillik AQSh obligatsiyalari daromadliligi AQSh nominal YAIM va 10 yillik Germaniya obligatsiyalari daromadliligining o‘rtacha qiymati bilan taqqoslansa (pandemiya va global moliyaviy inqiroz kabi maxsus davrlar hisobga olinmasa), ularning tarixiy harakati yuqori darajada mos tushadi va ayni damda AQSh obligatsiyalari daromadliligi ancha yuqori ekanligi ko‘rinmoqda.
Bunda, 10 yillik daromadlilik global markaziy banklarning foiz stavkalari, daromadlilik egri chizig‘i, neft narxi hamda monetar siyosat foiz stavkalarini hisobga olgan holda tuzilgan adolatli qiymat modelidan qariyb 60 punkt yuqori, biroq xorijiy hamda ichki xaridorlar bozorda yaqqol ko‘rinmayapti.
Aksiyalar va obligatsiyalarning o‘zaro qiymat nisbati ham o‘xshash signal bermoqda. So‘nggi 12 oyda bir aksiyaga to‘g‘ri keladigan daromadlilik va 10 yillik AQSh davlat obligatsiyalari daromadlilik foizi o‘rtasidagi farq bilan o‘lchanadigan aksiyalar xavf mukofoti so‘nggi 20 yil ichidagi eng past darajaga tushdi, bu esa aksiyalarning obligatsiyalarga nisbatan jozibadorligi tarixiy minimumda ekanini anglatadi. Hatto old maqsadli daromadlar asosida hisoblanganda ham, ushbu ko‘rsatkich 2025 yilga yaqin tarixiy minimumga yetmoqda.
White ta’kidlaydi, muddati uchun mukofotni chiqarib tashlagan holdagi moslashtirilgan daromadlilik adolatli taqqoslash imkonini beradi va AQSh obligatsiyalari bu mezon bo‘yicha hali ham ma’lum jozibaga ega, lekin bu afzallik allaqachon qisqargan.
Tarixiy o‘rtacha qiymatga qaytish, hali ham haddan tashqari sotuv bo‘lmaganini ko‘rsatmoqda
Yuqoridagi qiymat indikatorlari AQSh obligatsiyalari nisbatan past baholanayotganini ko‘rsatsa-da, White tomonidan qo‘llangan boshqa, ancha oddiy tahlil modeli – AQSh obligatsiyalari yillik umumiy daromadining tarixiy o‘rtacha qiymatiga qaytishiga asoslangan model – ancha ehtiyotkor signal beradi.
Ushbu ramka bo‘yicha AQSh davlat obligatsiyalari yillik daromadlari uzoq muddatda o‘rtacha qiymat atrofida tebranishda davom etadi va pasayish fazasida ko‘pincha o‘rtachadan pastga o‘tadi. Hozirgi paytda AQSh obligatsiyalari yillik daromadi trend o‘rtachasiga yaqinlashgan, ammo tarixiy ma’lumotlar shuni ko‘rsatadiki, bu nuqta har doim ham “pastki chiziq” ni anglatmaydi. 50 yildan ortiq tarixiy ma’lumotlarga ko‘ra, oxirgi olti oy davomida daromad pasayib, o‘rtachaga yetganda, holatlarning uchdan ikki qismida uch oy o‘tib ham daromad yanada pasaygan.
Real daromadlilik harakati ham ushbu fikrni qo‘llab-quvvatlaydi. Ushbu tsiklda nominal daromadlilikning oshishi asosan real daromadlilik tomonidan rag‘batlantirilgan, inflyatsion kompensatsiya (breakeven) nisbatan past qoldi. White ishlab chiqqan 10 yillik real daromadlilik uchun olib boruvchi indikator, ortiqcha likvidlik, global markaziy banklarning foiz oshirish tezligi va Federal Rezerv siyosati foizlari kabi faktorlarni hisobga olib, real daromadlilik hali ham oshishini ko‘rsatmoqda. Ushbu indikator real daromadlilik bo‘yicha 3-4 oy oldindan signal beradi.
Moliyaviy bosim va likvidlik xavfi jiddiy e’tibordan chetda qolmasligi kerak
Potensial xaridorlar bozorga kirishdan oldin AQShning jiddiy byudjet holatiga duch keladilar.
Yirik rivojlanayotgan va rivojlangan davlatlar orasida AQShning byudjet taqchilligi YAIMga nisbatan dunyoda eng yuqori, faqat Braziliya, Polsha, Vengriya va Kolumbiyadan keyingi o‘rinda turadi. Agar foiz xarajatlarini hisobdan chiqarilsa, AQSh asosiy fiskal defitsiti ham dunyoda eng yuqori darajada, Buyuk Britaniya bilan birga – bu moliyaviy bosim ko‘lamini ko‘rsatadi.
Daromadlilik oshishda davom etsa, bozor xavfi o‘z-o‘zini mustahkamlovchi spiralga aylanishi mumkin. Daromadlilikning o‘sishi volatillikni ham oshiradi va bu garov marjalari hamda davlat obligatsiyalari xavf limitlariga ta’sir qiladi, tarixda volatillikning o‘sishi odatda davlat obligatsiyalari bozoridagi likvidlikning yomonlashuvi bilan birga bo‘lgan.
White ta’kidlaydi, 10 yillik daromadlilik 5.25–5.50% dan yuqorida davom etganda, tarixan AQSh obligatsiyalari va aksiyalari o‘rtasidagi bog‘liqlik doimiy musbat ko‘rsatkichga aylangan va bu AQSh obligatsiyalarining portfelde xedjlash vositasi sifatidagi rolini yanada susaytiradi.
Hukumat aralashuvi kutilyapti, lekin bu xarid qilish uchun yetarli sabab emas
Ko‘p tomonlama bosimlar sabab, bozorlar davlat siyosati aralashuvini ham kutishmoqda. Ma’lumki, AQSh G‘aznachiligi bu hafta Jefferies bosh bozor strategiyasi bo‘yicha mutaxassisi David Zervosni maslahatchi sifatida yolladi, bu ham tasodifiy emas. Zervos intervyusida ta’kidlashicha, G‘aznachilik qarz muddatini boshqarish bo‘yicha nazoratni qayta qo‘lga kiritmoqda va "bu jarayon qanday rivojlanishini diqqat bilan kuzatish kerak" dedi.
Biroq, White qayd etadiki, davlat aralashuvi kutilishi qisqa pozitsiya ochish xavfini oshiradi, lekin bu xarid uchun to‘liq asos bo‘la olmaydi. Agar bozorlar hukumating “zaxira chorasi” borligiga ishonch hosil qilib olsa, na qisqa pozitsiya ochish, na ishonch bilan ko‘proq xaridni amalga oshirish mumkin bo‘ladi, investorlarga hanuz ehtiyotkorlik lozim.
Ayni vaqtdagi AQSh obligatsiyalari bozorining asosiy muammosi shundaki: qiymatning bir oz yaxshilanishiga qaramay, texnik, fiskal va likvidlik omillaridagi cheklovlar haligacha bartaraf etilmagan va daromadlilik haqiqiy minimumga yaqinlashdimi yo‘qmi, hali aniq emas.
Mas'uliyatni rad etish: Ushbu maqolaning mazmuni faqat muallifning fikrini aks ettiradi va platformani hech qanday sifatda ifodalamaydi. Ushbu maqola investitsiya qarorlarini qabul qilish uchun ma'lumotnoma sifatida xizmat qilish uchun mo'ljallanmagan.
Sizga ham yoqishi mumkin
Chorak hisobotlari kutilganidek bo'lmadi, daromad o'sishi ko'rinmayapti! Nike yangi qisqartirishlarni e'lon qildi, joriy yilda aksiyalar narxi "tarixdagi eng past" darajada deyarli ikki baravar tushib ketdi|Moliyaviy hisobot yangiliklari
Nike joriy mavsumda daromadi yiliga 4% pasaydi, yillik prognozi kutilganidan ancha past, har bir aksiya uchun daromad prognozi faqat 1.15-1.35 dollar, bu tahlilchilar kutgan 1.68 dollardan ancha past. Yangi qisqartirish rejasi "Pace" 2031 yilgacha 2.5 milliard dollar tejashni maqsad qilgan. Wall Street reytinglari oxirgi 25 yildagi eng past darajaga tushdi, Bank of America maqsad narxi bor yo‘g‘i 30 dollar, savdo hajmining tiklanish prognozi 2028 yilga surildi.
"Yuzaki osoyishtalik"dagi AQSH fond bozori: indekslar yangi yutuqlarga "bir qadam" qoldi, biroq deyarli barcha sektorlar og'ir zarbaga uchradi
10 yillik AQSH obligatsiyalari daromadliligi 5,34% ga ko‘tarildi va bu bozorni sekin-asta parchalamoqda: S&P 500 indeksi tarixiy eng yuqori ko‘rsatkichdan atigi 2% pastda, biroq o‘tgan bir oy davomida S&P 500 tarkibidagi aksiyalarning medianasi 5% ga pasaydi, teng vaznli indeks ketma-ket yetti hafta davomida pasaymoqda. Kichik kapitalizatsiyali kompaniyalarning 1/3 dan ortig‘i “zombi kompaniyalari” ga aylanib qolgan, bank aksiyalari esa eng yuqori nuqtasidan 12% dan ko‘proqqa pasaygan, kommunal xizmatlar esa bo‘limi ayiq bozori chegarasiga juda yaqin. Hozirgi vaqtda yagona tayanch esa AI texnologiya gigantlaridan kelmoqda — agar AI daromad kutilmalari puchga chiqsa, yashirin to‘liq bozor inqirozi xavfi darhol yuzaga chiqadi.

Tokio inflyatsiyasi kutilganidan ancha yuqori! Yaponiya Markaziy bankining "oshirib yuborish signali" yangradi, dekabrda foiz stavkasini oshirish aniqmi?
Yaponiya hukumati tomonidan qabul qilingan vaqtinchalik choralar ta'sirining kamayishi natijasida, Tokiodagi asosiy inflyatsiya ko‘rsatkichi keskin oshdi. Bu, hukumat siyosatini normallashtirish sur'atini tezlashtirgandan so‘ng, Yaponiya Markaziy bankining foiz stavkalarini oshirish pozitsiyasini qo‘llab-quvvatlamoqda.
Kripto narxlari
Ko'proq


