
Inflyatsiya ma'lumotlari kutilgandan yaxshi bo‘lsa ham, AQSh obligatsiyalari daromadliligi hamon oshmoqda, Wall Streetda "Yaponiya sahnadagi yashirin kuch" deb taxmin qilinmoqda

AQSh gʻazna obligatsiyalari sotilishi toʻlqini davom etmoqda, bozor esa nigohini Yaponiyaga qaratmoqda. Hatto inflyatsiya maʼlumotlari kutilmaganda past boʻlsa ham, 10 yillik AQSh gʻazna obligatsiyalari rentabelligi tarixiy eng yuqori darajalardan biri boʻlgan 5.28% ga koʻtarildi, Uol-strit tahlilchilari esa Yaponiyaning bu global obligatsiya bozori beqarorligini aynan qanday harakatlantirayotgani borasida qizgʻin bahs olib bormoqda.
Payshanba kuni, asosiy PCE maʼlumotlari kutilganidan pastroq chiqishiga qaramay, AQSh gʻazna obligatsiyalari rentabelligi oʻsishda davom etdi, bu esa “inflyatsiyaning pasayishi bosimni kamaytiradi” degan bozor kutgan natijani bermadi. Yardeni Research va Deutsche Bank ham oʻz e’tiborini Yaponiyaga qaratmoqda, biroq ikkala tomon ham uzatish mexanizmi boʻyicha tamoman farq qiladi — birinchi taraf yenli arbitr savdosining yopilishini asosiy sabab sifatida koʻradi, ikkinchisi esa Yaponiyaning davlat obligatsiyalari (JGB) rentabelligi oʻsishini hal qiluvchi omil deb biladi.
Bu bahsning asosiy ahamiyati shundaki: AQSh gʻazna obligatsiyalari sotilishi qachon toʻxtashi — bu Yaponiyaning oʻz obligatsiyalar bozorini barqarorlashtira olishi yoki yoʻqligiga bogʻliq boʻlishi mumkin. Goldman Sachs ning so‘ngi hisobotiga ko‘ra, CTA trendga amal qiluvchi fondlar global obligatsiya bozoridagi sof qisqa pozitsiyalarini -170 milliard dollar (DV01 bo‘yicha) ga yetkazgan va bu hanuz kengayishda davom etmoqda, bu esa obligatsiya bozorining istiqboliga bo‘lgan salbiy kayfiyat tarixiy o‘ziga xos cho‘qqiga yetganini anglatadi.
Ikki xil talqin: Arbitraj yopilishi yoki foiz stavkalari qayta belgilanishi?
Yardeni Research prezidenti va bosh investitsiyalar strategiyasi Ed Yardeni hisobotida, yenni moliyalashtirish valyutasi sifatida ishlatgan arbitraj investorlar global obligatsiya bozorining sotilishiga turtki boʻlayotganini qayd etadi. Uning fikricha, Yaponiyaning Markaziy banki (BOJ) foiz stavkalarini oshirgani sabab, arbitrajchilar ilgari arzon yen krediti bilan sotib olingan turli davlat obligatsiyalarini majburan sota boshlagan, “Bu bitim ilgari koʻplab davlatlarga defitsit byudjetni obligatsiya rentabelligini oshirmasdan turib yuritish imkonini bergan edi, endi esa qarzlarni to‘lash vaqti keldi.”
Ed Yardeni yana qo‘shimcha qiladi: Yaponiyaning Markaziy banki va boshqa asosiy markaziy banklar qarz olish xarajatlarini noodatiy past darajaga tushirishgan paytda, turli davlatlar katta miqdorda qarz olib, juda katta davlat qarzini yig‘ib olishgan. U hozirgi vaziyatni “obligatsiya vigilantes” (kuzatuvchi obligatsiyachilar) qasos deb ataydi — bu atamani u ilk marotaba 1980-yillarda ilgari surgan va ommalashtirgan.
Biroq, Deutsche Bank bosh Yaponiyalik fiksatsiyalangan daromad strategisti Shoki Omori mazkur mantiqqa savol bilan yondashadi. U arbitraj savdosini yopish mexanizmi yenning qadrlanishiga olib kelishini va bozordagi oʻzgarishlarning “qat’iy izlari” — yenning keskin oʻsishi, spekulyativ yen qisqa pozitsiyalari inqirozi, aksiyadorlik bozorining tushishi, shu bilan birga AQSh gʻazna obligatsiyalarining xavfsizlik sababli narxining oʻsishi koʻzatilishini ta’kidlaydi. “Lekin hozirgi yo‘nalishda butunlay teskarisi yuz bermoqda, — deydi u, — “obligatsiyalar va yen bir vaqtda pasaymoqda, bu esa inflyatsiya va foiz stavkalari qayta belgilanishi signali, lekin de-leveraging emas.”
Mablag’ oqimi ma’lumotlari ham bu qarashni qo‘llab-quvvatlaydi. Yaponiya Moliya vazirligi haftalik ma’lumotlariga ko’ra, 12 sentyabrga qadar bo’lgan ikki hafta ichida Yaponiyalik rezidentlar xorijiy uzoq muddatli obligatsiyalarni sof sotib olgan (6-12 sentyabr haftasida 1.1 trillion yen netto xarid), oldinroq avgust ikkinchi yarmida esa 2.8 trillion yen sof sotilgan; shu bilan birga norezidentlar ketma-ket to‘rt hafta davomida Yaponiya uzoq muddatli obligatsiyalarini sof sotib olmoqda, faqat 12 sentyabr haftasining o‘zida 2.2 trillion yen xarid qilingan. Shoki Omori bu holatni “xorij kapitali JGBga oqmoqda, Yaponiyalik sarmoya yana tashqariga ketmoqda” deb sharhlaydi, bu esa mablag‘larning vataniga qaytishi haqidagi mantiqqa butunlay zid.
Kuchli tafovut fonidagi konsensus: Muammo ildizi Yaponiya obligatsiya bozorida
Uzatish mexanizmidagi kelishmovchilikka qaramay, ikkala tahlilchi ham bitta nuqtada ittifoqqa keladi: AQSh gʻazna obligatsiyalari sotilishi ildizi Yaponiyaga borib taqaladi, asosiy muammo Yaponiya obligatsiya bozorining oʻzidagi beqarorlikda.
Goldman Sachs tahlilchisi Isabella Rosenberg oʻzining eng soʻnggi “Yaponiya farqlaridan qanday fiskal xatar signallari uzatilmoqda” nomli hisobotida may oyi boshidan boshlab JGB svop farqlari rentabellik oʻsishi davrida butun egri chiziq boʻylab kengayganini qayd etadi. U JGB svoplarga nisbatan kutilganidan yaxshi natija koʻrsatayotganiga (yaʼni, svop rentabelligi oʻsishi obligatsiyalarnikidan koʻra kattaroq boʻlmoqda) e’tibor qaratadi — bu esa “JGB iljozi va ularning bozorga chiqarilishi sababli sotilishi” mantiqini zaiflashtiradi, oldingi YCC (renta belligining boshqaruvi) bekor qilingandan beri bozor xatti-harakatlari bilan farq qiladi.
Goldman Sachsning fikricha, JGB nisbatan kuchliligi bir qancha omillar bilan izohlanishi mumkin: uzoq muddatli emissiyalarning qisqarishi, ichki talabga nisbatan bozorning optimistik umidlari (ayniqsa, GPIF va NISA bilan bog‘liq siyosiy siljishlar), shuningdek, Yaponiya, AQSh va Buyuk Britaniya kabi asosiy iqtisodiyotlarning siyosiy darajadagi uzoq muddatli rentabellik bosimining biroz yumshatilishi.
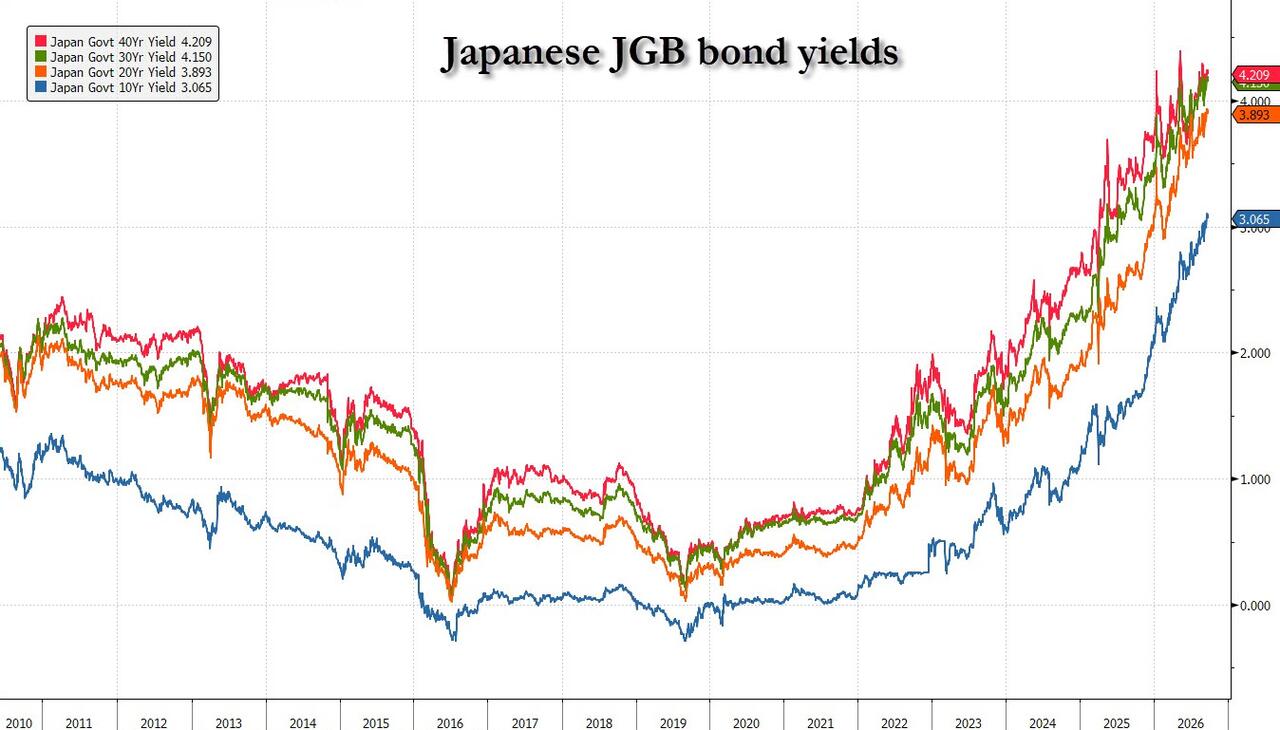
Biroq, Goldman Sachs ogohlantiradi: oʻrta muddatda, kelasi yili JGB emissiyasi oshishi va Yaponiyaning Markaziy banki balansi qisqarishi kutilishi sabab, svop farqlari qisqarishi kerak. Boshqacha aytganda, agar Yaponiya obligatsiyalar bozori barqarorlashmasa, AQSh g‘azna obligatsiyalari ustidagi bosim amalda yengillashmaydi va hozirgi vaqtda aksar uzoq muddatli Yaponiya obligatsiyalarining rentabelligi tarixiy yuqori darajada.
Siyosiy to‘siqlar BOJning harakat qilish imkonini cheklab qo‘yyapti
Bozor uchun yana bir tashvishli jihat – bu Yaponiya Markaziy bankining siyosiy maydondagi harakat erkinligi.
Yangi bosh vazir Sanae Takaichi yaqinda ko‘rilgan foiz stavkalari oshirish choralaridan norozilik bildirdi va bir nechta BOJ a’zolarini o‘rniga koʻproq “kuzatuvchi” pozitsiyadagi nomzodlarni qo‘yishni rejalashtirmoqda, bu esa BOJning siyosiy muhitda siyosatni yanada keskinlashtirish istagini silliqlik bilan cheklovchi omil hisoblanadi.
Shunday sharoitda, 10 yillik JGB rentabelligi tarixda kam uchraydigan yuqori darajaga chiqib bo‘ldi, bozor esa aniqdan-aniq, BOJning foiz stavkalari oshirish kuchi uzoq davom etayotgan inflyatsiyani jilovlash uchun etarli emas deb hisoblamoqda. Moliya vaziri Besente yaqinda Yaponiya bo‘yicha koʻrsatayotgan yuqori darajadagi e’tibor ham, Yaponiya obligatsiyalari bozorining AQSh obligatsiyalariga koʻrsatayotgan chuqur ta’sirini bilvosita isbotlamoqda.
Hozirda, CTA trendga amal qiluvchi fondlarning global obligatsiya bozoridagi sof qisqa pozitsiyalari -170 milliard AQSh dollariga yetdi va hanuz hafta sayin kengaymoqda, bu bozor ishtirokchilarining global obligatsiya bozoriga nisbatan salbiy garovlari tarixiy o‘ta yuqori darajaga chiqqanini ko‘rsatadi. Biroq, Goldman Sachs ham shuni qo‘shimcha qiladi: agar deflyatsion signallar yoki iqtisodiyot aniq sustlashayotgan bo‘lsa, AQSh g‘azna obligatsiyalari va JGB bo‘yicha qisqa pozitsiyalar tarixda kuzatilgan eng kuchli short-squeeze ta’siriga duch kelishi mumkin.
Mas'uliyatni rad etish: Ushbu maqolaning mazmuni faqat muallifning fikrini aks ettiradi va platformani hech qanday sifatda ifodalamaydi. Ushbu maqola investitsiya qarorlarini qabul qilish uchun ma'lumotnoma sifatida xizmat qilish uchun mo'ljallanmagan.
Sizga ham yoqishi mumkin
Muse tajribasidan so'ng, Airbnb-ni to'liq sotdim
Bir tajribali tahlilchi, Airbnb ga ko‘p sarmoya kiritgan bo‘lishiga qaramay, Meta AI ilovasi Muse ni atigi 10 kun sinab ko‘rgach, Airbnb ni to‘liq sotishga qaror qildi. Uning fikricha, Muse nafaqat uning afzalliklarini tushuna olgan, balki Airbnb ni chetlab o‘tib, to‘g‘ridan-to‘g‘ri xonani bron qilishga yordam bera olgan va narx 60% arzon bo‘lgan. Agar AI agentlari siz uchun narxlarni solishtira boshlasa, buyurtmani bekor qilib, qayta bron qilishsa, internet platformalari hayotiy ahamiyatga ega bo‘lgan “trafik to‘sig‘i” jiddiy tahdid ostida qoladi va “faol elektron tijorat” davri boshlanayotgan bo‘lishi mumkin.
Goldman Sachs: Sun'iy intellekt avval qiyinchiliklar, keyin foyda keltiradi
Trumpning "AI o'zini o'zi tartibga solishi" nimani anglatadi? Lao Huang "katta g'alaba qozondi", sahnada Anthropic Amodei'dan savol so'radi
Trump AIning "o'zini o'zi nazorat qilish"ni targ‘ib qiladi, bu xavfsizlikni kuchaytirishga o‘xshab ko‘rinadi, ammo aslida hisoblash quvvatini kengaytirishga yo‘l ochadi: sinov, audit va monitoring kabi "xavfsizlik va muvofiqlik" talablari inference, photonic interconnected yangi ehtiyojlarni keltirib chiqaradi, Nvidia eng katta g‘olib bo‘lishi mumkin. Huang Renxun Mark Zuckerberg bilan kuchli nazoratga qarshi chiqdi va Anthropic boshlig‘i Amodeiga AI xavfi haqida omma oldida haddan tashqari bayonotlar berishining sababini yuzma-yuz so‘radi.
Amerika fond birjasi yangi aksiyalar oldindan ko‘rish | Heng Hong Technology (HCPC.US): Daromad oshadi, lekin foyda oshmaydi, muammolar hal qilinmayapti, ko‘p tomonli hikoya IPO bahosini qo‘llay oladimi?
Baholanish oshirilgandan so‘ng, bozor ushbu narxda to‘liq obuna bo‘lishga tayyormi?
Kripto narxlari
Ko'proq


