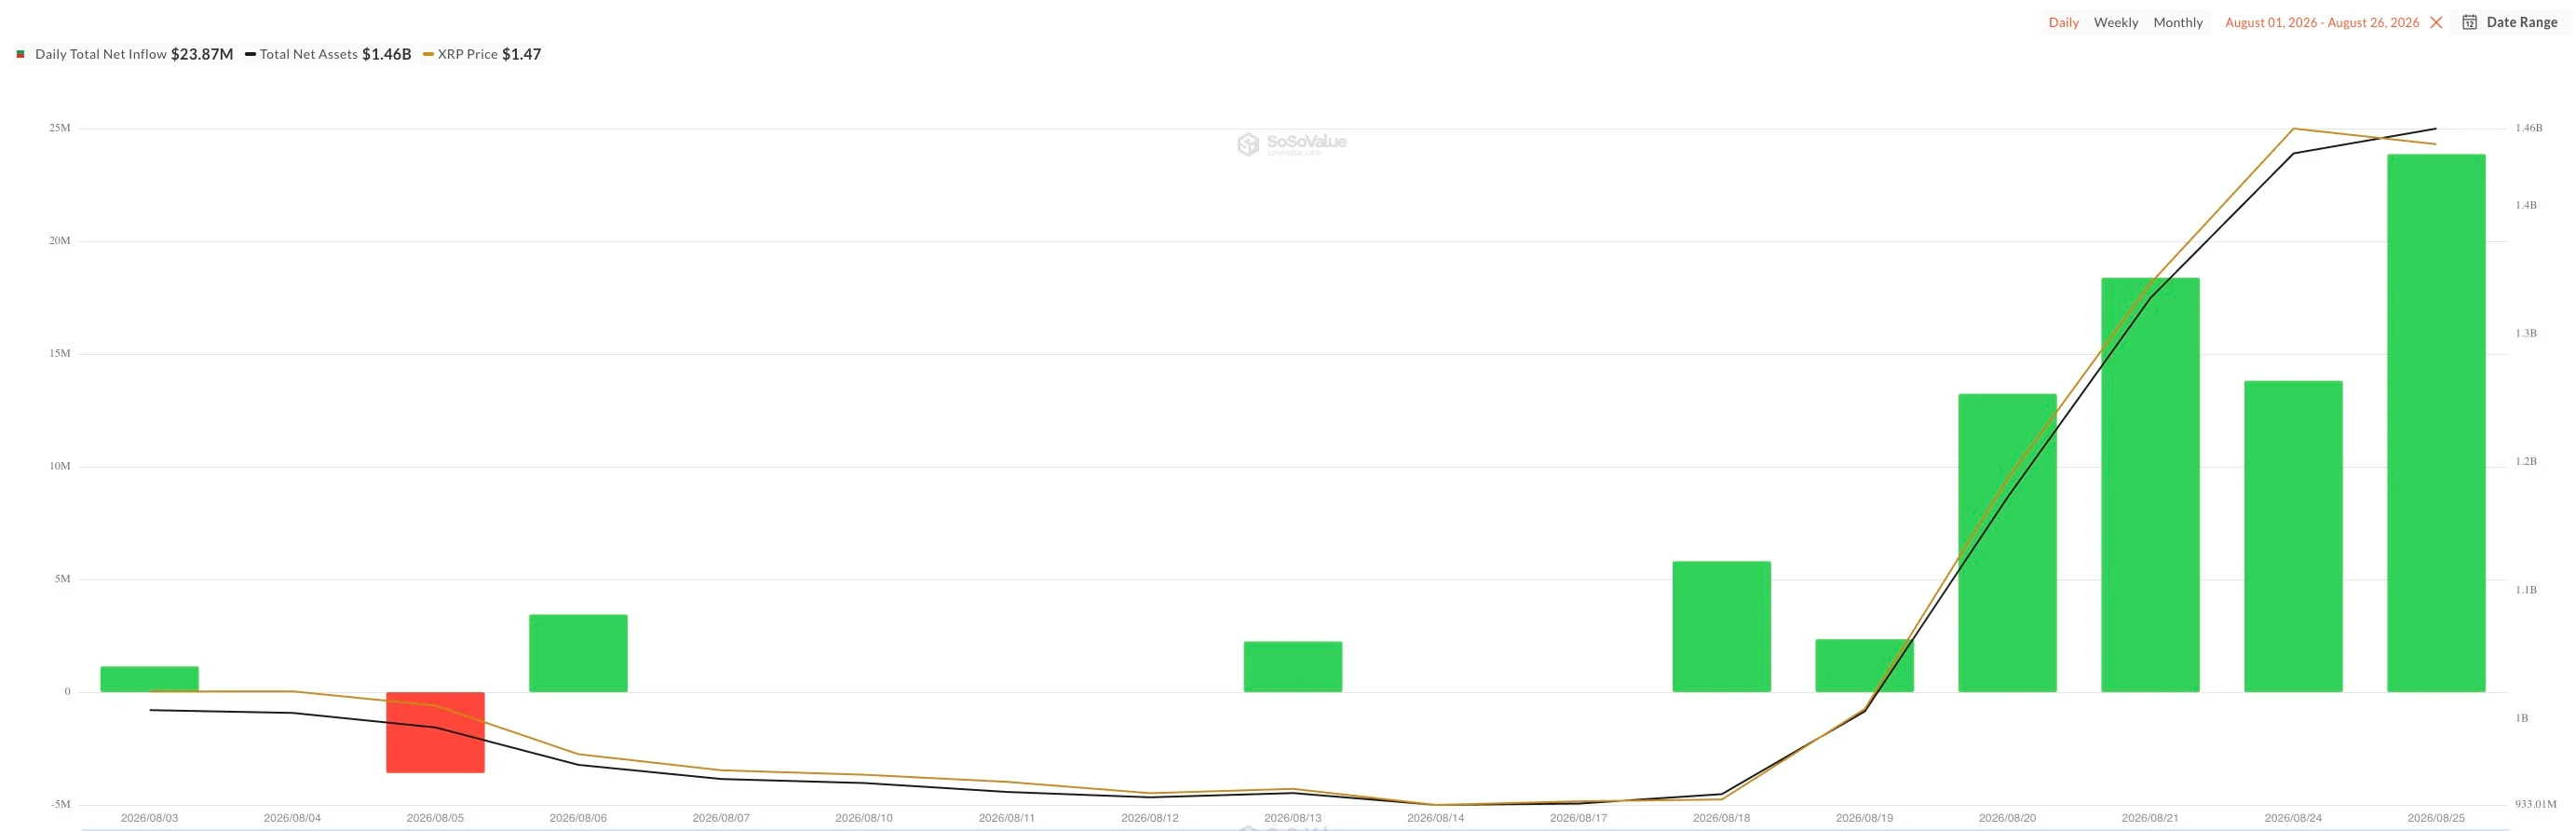
XRP narxining hozirgi pasayishi so‘nggi paytdagi eng keng tarqalgan noto‘g‘ri tushunchani ochib berdi — exchange-traded funds (ETFlar) token narxini boshqarmaydi; ular faqat uning maqomini tasdiqlaydi. Haqiqiy narx harakatlari hali ham spot bozorda yuzaga keladi.
Keltirilayotgan inflow ma’lumotlari rekordlarni yangilashda davom etmoqda — atigi 24 soat ichida, 24-avgustdan 25-avgustgacha spot XRP ETFlariga kunlik sof inflow 72% ga oshdi, $13.88 milliondan $23.87 millionga yetdi, va jamg‘armalarning boshqaruvidagi umumiy aktivlar hajmi rekord darajadagi $1.46 billionga yetdi — biroq birjalaridagi haqiqiy narx qarama-qarshi yo‘nalishda harakat qilmoqda.
Chorshanba kuni XRP $1.3783 gacha tuzatildi va so‘nggi 24 soatda taxminan 4% yo‘qotdi.
Ushbu paradoks oddiy haqiqatni isbotlaydi: ETFlar XRP narxini o‘zgartirmaydi. Ular uni barqarorlashtirishi, volatiliteni yumshatishi yoki institutsional qiziqishni aks ettirishi mumkin, lekin o‘sish harakatlantiruvchisi sifatida xizmat qilmaydi.
Agar ETFlar emas, aslida kim XRP narxini harakatga keltirmoqda?
Haqiqiy trend hozirda zanjirdagi faoliyat tomonidan boshqarilmoqda, u so‘nggi 20 oylik katta depressiyaning yakunini “hazm qilishga” harakat qilmoqda. Passiv va tizimli ETF inflowlaridan farqli o‘laroq, XRPning so‘nggi 40% dan ortiq rallysining asosiy “yoqilg‘isi” yirik strategik o‘yinchilarning harakatlaridan keldi.
O‘tgan haftadagi keskin ko‘tarilishdan oldin, millionaire wallets — ya’ni 1 milliondan 10 milliongacha XRP saqlovchi manzillar — faol sotib olishga kirishib, deyarli 500 million token yig‘ishdi.
Aynan mana shu “whale”lar tomonidan keng ko‘lamli jamg‘arish XRPni 608 kun davom etgan, token qiymatining 54.47% yo‘qolgan va $3.01 atrofidagi maksimal darajadan $0.9939 ga tushib ketgan kuchli pasayish trendidan chiqarib yubordi.
Ikkiga yillik jamg‘arish limiti buzilgan zahoti narx jadal o‘sib, $1.5219 ga yetdi va shu zahoti kunlik RSI chuqur haddan tashqari sotib olingan hududga kirdi.
Keyingi tuzatish esa bozor psixologiyasi sabab muqarrar bo‘ldi: 608 kun davomida zarar ichida qolgan mayda investorlar birinchi kuchli tiklanishda daromad olib, naqd pulga o‘tishni boshladilar.
Spot bozoridagi chakana sotuvchilarning sotish konsentratsiyasi hozirda ETF hajmidan bir necha baravar yuqori, jamg‘armalarga esa faqat sukutli bozor barqarorlashtiruvchisi roli qolmoqda.