
Goldman Sachs tadqiqot hisobot: AI davrida aktivlarni qayta baholash: engil kapitaldan HALO og‘ir aktivlarga

Salom hammaga, men o'ng cho'ntagiman.
2026-yil 24-fevralda Goldman Sachs strategik hisobotini chiqardi:
"The HALO Effect: Heavy Assets, Low Obsolescence in the AI Era"
Hisobotda bir ramka ilgari surilgan:
HALO = Heavy Assets + Low Obsolescence
Og'ir aktivlar + Past texnologik eskirish xavfi
AI davrida, bozor yetakchiligi “engil aktivlar”dan yana “og'ir aktivlar”ga qaytadimi?
Goldman Sachs taklif qilgan javob — bu yangi ramka: HALO.
1. “Engil kapital”dan “og'ir kapital”ga: bozor nimani qaytadan baholamoqda?
So’nggi o’n yilliklarda global kapital bozorining asosiy mantiqi juda aniq edi.
Nol foiz stavkasi, likvidlik mo’lligi, juda past diskont stavkasi.
Bozor eng ko’p qadrlagan narsa “uzoq muddatli aktivlar” edi — yuqori o’sish, yuqori foyda marjasi, kengayish imkoniyati kuchli, deyarli og’ir aktivlarga tayanmaydigan kompaniyalar.
Dasturiy ta'minot, platforma, internet, SaaS, raqamli iqtisodiyot.
Bu “engil kapital” davri edi.
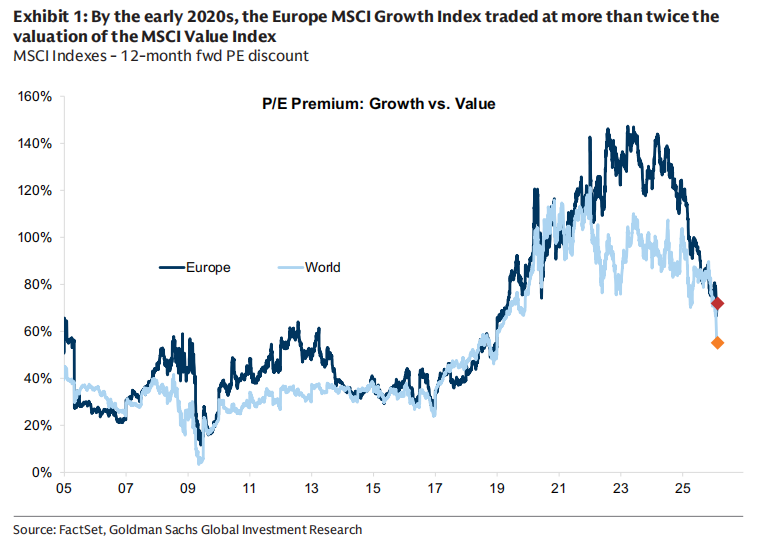
Goldman Sachs hisobotida qayd qilinishicha, 2020-yillar atrofida MSCI Growth qiymati Value ga nisbatan bir martadan ko’proq ustunlikka ega bo’lgan, Yevropa o’sish aksiyalari esa bir vaqtlar 150% atrofida yuqori baholangan.
Ammo bu tuzilma pandemiyadan keyingi inflyatsion zarba ostida buzildi.
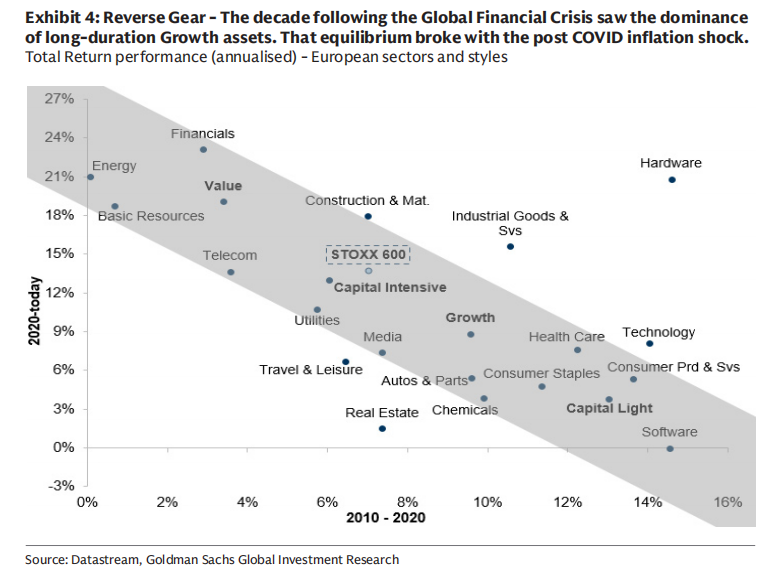
Ta’minot zanjiri qayta qurilishi, Rossiya-Ukraina mojarosi, energiya xavfsizligi, geosiyosiy bo’linish, fiskal kengayish, real foiz stavkalarining oshishi.
Kapital endi bitta savol ustida bosh qotira boshladi:
Nima “kamyob”?
Energetika tizimi kamyob.
Elektr tarmog’i kamyob.
Transport infratuzilmasi kamyob.
Og’ir sanoat quvvati kamyob.
Ular qimmat, qurilish muddati uzoq, tartibga solish murakkab, tezda ko’paytirib bo’lmaydigan aktivlar.
Real foiz stavkasi oshganda, diskont stavkasi ko’tarilganda, “kelajakdagi foyda”ning jozibasi kamayadi va “real quvvat” yana ustunlikka ega bo’ladi.
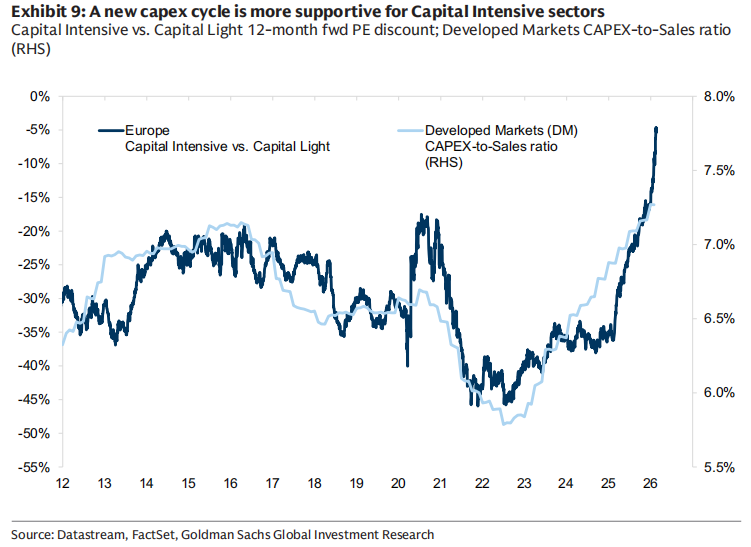
Hisobotga ko’ra, 2025-yildan buyon, kapital zich kompaniyalar aniq tarzda past kapital zichlikdagi kompaniyalardan ustun ishlamoqda, ikki turdagi aktivlar o’rtasidagi baholash farqi ancha qisqardi.
Bu oddiygina o’sish aksiyalari pasayishi emas, balki og’ir aktivlarning qayta baholanishi.
2. AI: “engil kapital”ga ikki tomonlama bosim
AI texnologiyaning yana bir kuchayishi kabi ko’rinadi, biroq Goldman Sachs fikricha, u “engil kapital” modeliga ikki tomonlama bosim keltirmoqda.
Birinchisi — biznes model nuqtai nazarida.
AI dasturiy ta’minot va axborotni qayta ishlash sohalarining “himoya xandaqlarini” qisqartirmoqda.
Axborotni qayta ishlash xarajati keskin pasayganda, ko’plab “farqlovchi imkoniyatlar” tezda ommalashadi, dasturiy ta’minot, IT xizmatlari, nashriyot, o’yinlar va hatto ayrim aktivlarni boshqarish sohalarining uzoq muddatli foyda marjasi va yakuniy qiymati bozor tomonidan qayta ko’rib chiqilmoqda.
Yaqinda dasturiy ta’minot sektori bahosining pasayishi foyda qulashidan emas, “yakuniy qiymat taxmini”ning o’zgarishidan.
Ikkinchi bosim — kapital xarajatlari nuqtai nazarida.
Qiziqarli jihati shundaki —
AI ba’zi eng tipik “engil kapital kompaniyalari”ni tarixdagi eng yirik kapital xarajatlari mashinasiga aylantirdi.
Goldman Sachs ta’kidlaydi: 2022-yilda ChatGPT chiqqandan beri AQShning besh yirik bulutli texnologiya kompaniyasi 2023-2026-yillarda taxminan 1,5 trillion dollarkapital sarf qiladi, bu avvalgi butun tarix davomida jamg’arilgan 600 milliard dollardan ancha yuqori.
Faqatgina 2026-yilda, bu kompaniyalar kapital sarfi 650 milliard dollardan oshadi.
Bu nimani anglatadi?
Bu shuni anglatadiki —
AI davrining texnologik gigantlari o’zi og’ir aktivli sanoat korxonalariga aylanmoqda.
Hisoblash quvvati, elektr energiyasi, ma'lumot markazlari, sovutish tizimlari, elektr uzatish tarmoqlari...
Bularning barchasi real aktivlardir.
3. HALO nima?
Goldman Sachs quyidagi ramkani taklif qiladi:
HALO — Heavy Assets, Low Obsolescence
Ikki asosiy xususiyat:
Heavy Assets:
Biznes modeli ko‘plab real aktivlarga asoslangan, ko‘paytirish xarajati yuqori, qurilish muddati uzoq, tartibga solish yoki muhandislik murakkabligi bilan cheklangan.Low Obsolescence:
Aktivlar texnologik yangilanishlar jarayonida tezda qadrsizlanmaydi, uzoq muddatli iqtisodiy ahamiyatga ega.
Tipik sohalar quyidagilarni o‘z ichiga oladi:
Elektr tarmog‘i
Quvurlar
Kommunal xizmatlar
Transport infratuzilmasi
Muhim sanoat uskunalari
Uzoq tsikli ishlab chiqarish salohiyati
Bu aktivlar “qonseptual yangilanish”ga emas, balki “jismoniy mavjudlik”ka tayanadi.
Goldman Sachs kapital zichligi baholash modeli tuzdi, u olti ko‘rsatkich — asosiy aktivlar ulushi, kapital xarajatlar zichligi, kapital-mehnat nisbati va boshqalarni o‘z ichiga olgan, kapital zich va engil kompaniyalarni farqlash uchun.
Bu ramka bo‘yicha, kommunal xizmatlar, energetika, resurslar, aloqa aniq kapital zich sohalar hisoblanadi;
Dasturiy ta’minot, internet, media, raqamli platformalar esa engil kapital tomonida.
4. Harakatlantiruvchi omillar: Nega aynan hozir?
Hisobotda bir necha makro o‘zgaruvchilar ko‘rsatilgan:
1. Foiz stavkasi tuzilmasi
Kapital zich aksiyalar yuqori foiz stavkalari muhitida odatda yaxshiroq ishlaydi, chunki diskont stavkasi oshishi uzoq muddatli aktivlarning bahosini qisqartiradi, real aktivlar esa nominal o‘sish va fiskal kengayishdan foyda ko‘radi.
2. Ishlab chiqarish sektori tsikli
Ishlab chiqarish PMI xizmatlar PMI dan yuqori bo‘lsa, kapital zich sohalar odatda yaxshiroq natija ko‘rsatadi.
3. Qiymat uslubiga qaytish
Kapital zichlik va qiymat uslubi yuqori darajada bog‘liq. Yaqinda Yevropada Value fondlariga oqim kuchaydi, Growth esa chiqib ketdi.
Lekkin uzoq muddatda investorlar Value ga hali ham kam ulush ajratgan.
4. Foyda dinamikasi
Goldman Sachs prognoziga ko‘ra, yaqin yillarda kapital zich kompaniyalar EPS o‘sishi taxminan 14% bo‘lib, engil kompaniyalar esa 10% atrofida bo‘ladi.
Ayni vaqtda, kapital zich kompaniyalarda ROE yaxshilanishi kutilmoqda, engil kompaniyalarda esa ROE barqaror qolishi mumkin.
Bu — rentabellik bo‘yicha tarkibiy o‘zgarish kutilyapti.
Mening tushunishim:
Bu hisobot yanada tub savolni muhokama qilmoqda:
AI davrida, haqiqiy “kamyob aktivlar” nimalar?
O‘tgan o‘n yillikda, kamyoblik — bu algoritm, kod, platforma edi.
Endi, kamyoblik — bu elektr energiyasi, mis koni, elektr uzatish tarmog‘i, muhandislik salohiyati, sanoat tizimi bo‘lishi mumkin.
AI — “engil aktivlar davrining yakuniy shakli” emas.
Aksincha, u real dunyo jismoniy infratuzilmasini yanada muhim qiladi.
Bu oddiygina uslubiy rotatsiya emas.
Ko'proq, bu diskont stavkasi, inflyatsiya tuzilmasi, geosiyosiy vaziyat va texnologik inqilobning birgalikdagi natijasida aktivlarni qayta baholashga o‘xshaydi.
Albatta, bu tuzilma davom etadimi-yo‘qmi, foiz stavkalari yo‘nalishi, AI foyda olish tezligi va global iqtisodiy siklga bog‘liq bo‘ladi.
Biroq, bir narsa aniq:
Texnologik kompaniyalar 1,5 trillion dollar hisoblash quvvati qurishni boshlaganda,
Energetika va elektr tarmog‘i AI uchun asosiy shart bo‘lsa,
Bozor “real aktivlar”ni baholash mantig‘i allaqachon o‘zgardi.
Balki, HALO'ning chin ma'nosi shudir.
Mas'uliyatni rad etish: Ushbu maqolaning mazmuni faqat muallifning fikrini aks ettiradi va platformani hech qanday sifatda ifodalamaydi. Ushbu maqola investitsiya qarorlarini qabul qilish uchun ma'lumotnoma sifatida xizmat qilish uchun mo'ljallanmagan.
Sizga ham yoqishi mumkin
Micron moliyaviy hisobotlari kuchli chiqdi, ammo aktsiyalar narxi "javobsiz" qoldi! Wall Street hali ham ijobiy qaraydi, eng yuqori maqsad narxi 1625 dollar deb belgilandi
Micron natijalari va prognozi kuchli bo‘lsa-da, aksiyalari yil boshidan beri 237% ga oshgani sababli, bozordagi reaksiya sust bo‘ldi. Deutsche Bank, Bank of America, Goldman Sachs, JPMorgan kabi Wall Street gigantlari hali ham kompaniyaga ijobiy qarashmoqda — 26 ta strategik mijozlar bilan uzoq muddatli shartnomalar foyda ko‘rinishini kafolatlamoqda. UBS esa eng yuqori maqsadli narx sifatida 1625 dollarni ko‘rsatib, uning tsikl davomida daromadlilik va barqaror o‘sish imkoniyatlarini ta’kidlamoqda.
AQSh aksiyalari oldidan | Uchta asosiy indeks fyucherslari birgalikda oshdi, 10 yillik AQSh davlat obligatsiyalari rentabelligi 2002 yildan beri eng yuqori darajaga yetdi, Micron(MU.US) natijalaridan so'ng tebranishga duch keldi
1-oktabr (Payshanba) AQSh fond bozorining ochilishidan oldin, AQShning uchta asosiy birja indeksining fyucherslari birgalikda oshdi.
Tayvan Matbaa Yarı O'tkazgichlar Ishlab Chiqarish Kompaniyasi (TSMC.US) Texasda yangi majmua rejalashtirmoqda: bir nechta chip zavodlari, umumiy investitsiya ehtimoliy yuzlab milliard AQSh dollariga yetishi mumkin
Tayvan Yarım O'tkazgich Ishlab Chiqaruvchi ("TSMC") Texasda ko'proq sun'iy intellekt chip zavodlarini qurish uchun milliardlab dollar sarflashni ko'rib chiqmoqda.
Bir chorakda bozor qiymati 1 trillion dollar oshdi: Microsoft (MSFT.US) sun’iy intellekt voqeasi nega bozorda yana ommalashmoqda?
Uchinchi kvartal yakuniga yetishi bilan, Microsoft 1998-yildan beri eng yaxshi kvartal aksiyalari natijasini qayd etdi. Iyuldan sentyabrgacha Microsoft aksiyalari 37,5%ga oshdi va kompaniya qiymati 1 trillion dollarga ko‘paydi. Texnologiya sohasiga oid Nasdaq 100 indeksi shu davrda faqat 0,4%ga o‘sgan bir paytda, Microsoft indeksdagi eng yaxshi beshinchi kompaniya bo‘ldi.
Kripto narxlari
Ko'proq


