
10 yillik AQSh G'aznachilik obligatsiyalari daromadi 5% ga yaqinlashmoqda: AQSh aksiyalari qulaydimi? Foiz stavkalarining oshishi va fiskal taqchillik sharoitida oltin va aksiya indekslaridagi savdo imkoniyatlari
AQShda inflyatsiya barqarorligicha qolmoqda. Federal zaxira tizimining foiz stavkasi siyosati, o'sib borayotgan fiskal taqchillik va uzoq muddatli G'aznachilik obligatsiyalari taklifining ortishi bilan bir qatorda, AQSh G'aznachilik obligatsiyalari daromadi yana bir bor global bozorlarning asosiy e'tibor markaziga aylandi. 10 yillik AQSh G'aznachilik obligatsiyalari daromadi psixologik 5% chegarasiga yaqinlashar ekan, investorlar tabiiy ravishda xavotirda: Yuqori foiz stavkalari AQSh aksiyalarining keng ko'lamli sotilishiga olib kelishi mumkinmi? Oltin o'zining xavfsiz aktiv sifatidagi o'sishini davom ettira oladimi?
Bozor nuqtai nazaridan, daromadning mutlaq darajasi, albatta, muhimdir. Biroq, xavfli aktivlarga haqiqatan ham ta'sir qiladigan omillar ko'pincha daromadning o'sish sur'ati va ayni paytda kredit bozorining yomonlashishi hisoblanadi.
10 yillik G'aznachilik obligatsiyalari daromadi 5% ga yaqinlashishi bilan psixologik chegara raqamning o'zidan ko'ra muhimroqdir
AQSh inflyatsiyasi Federal zaxira tizimining uzoq muddatli 2% lik maqsadli ko'rsatkichidan yuqori bo'lib qolmoqda, bu esa foiz stavkalari yuqoriligicha qolishi haqidagi kutilmalarni kuchaytirmoqda. 10 yillik G'aznachilik obligatsiyalari daromadi 5% ga yaqinlashganda, investorlar odatda aksiyalar, obligatsiyalar va naqd pul o'rtasidagi daromad farqlarini qayta baholaydilar.
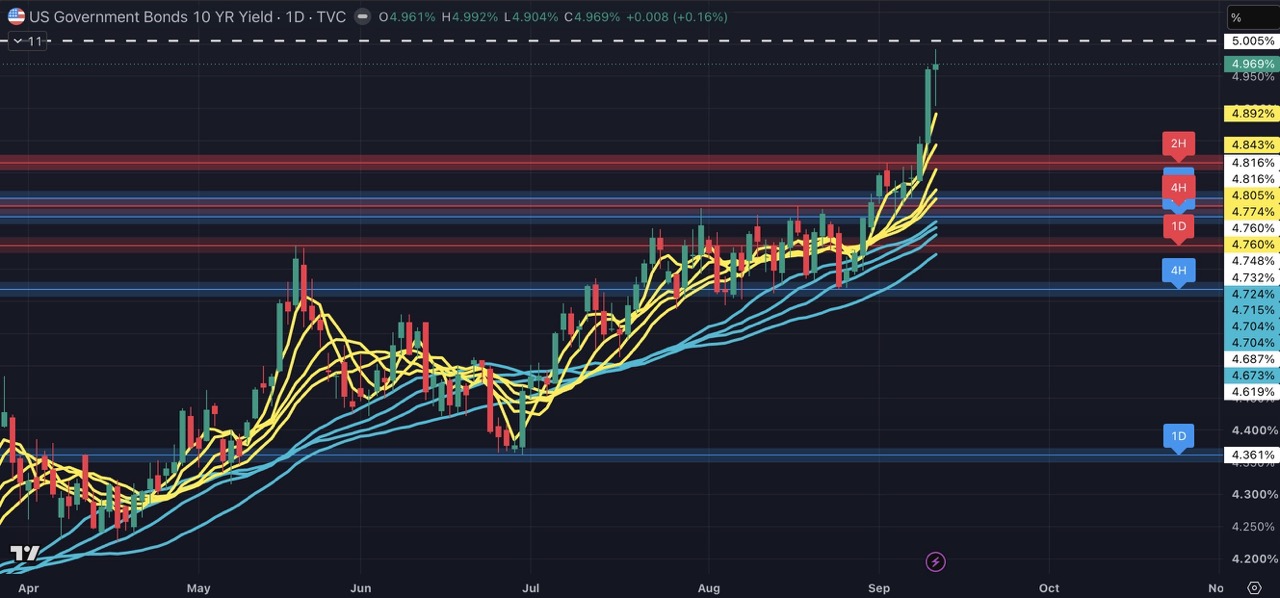
Agar daromad asta-sekin 4.85% dan 5% gacha ko'tarilsa, bozorlar odatda o'zgarishni qabul qilishga ulguradi, kompaniyalar va investorlar esa o'z aktivlari taqsimotini bosqichma-bosqich moslashtirishi mumkin. Biroq, agar daromad qisqa muddat ichida 10 bazis punktdan ko'proqqa oshsa, diskont stavkalari tez ko'tarilishi mumkin, bu esa narx va daromad nisbati yuqori bo'lgan aksiyalarga bosim o'tkazadi.
Yirik texnologiya kompaniyalari, sun'iy intellekt bilan bog'liq aksiyalar va kelajakdagi daromadlar o'sishiga ko'p jihatdan tayanadigan bizneslar foiz stavkalaridagi o'zgarishlarga ayniqsa ta'sirchandir. Xavf-xatarsiz stavka ko'tarilganda, investorlar pastroq narx va daromad ko'paytuvchilarini to'lashga tayyor bo'lishi mumkin. Natijada, ularning fundamental ko'rsatkichlari darhol yomonlashmagan bo'lsa ham, aksiya narxlari qiymatni to'g'rilashga duch kelishi mumkin.
Shuning uchun, 10 yillik G'aznachilik obligatsiyalari daromadining 5% dan oshishi AQSh aksiyalari muqarrar ravishda qulaydi degani emas. Biroq, agar bu daromadning keskin oshishi, kredit spredlarining kengayishi va korporativ moliyalashtirish sharoitlarining yomonlashishi bilan birga kechsa, bozor volatilligi sezilarli darajada oshishi mumkin.
Fiskal taqchillik va uzoq muddatli G'aznachilik obligatsiyalari taklifi yuqori daromadning asosiy omillaridir
Monetar siyosatdan tashqari, AQSh hukumatining fiskal holati uzoq muddatli G'aznachilik obligatsiyalari daromadi oshishining asosiy omili hisoblanadi.
Fiskal taqchillik kengayishda davom etar ekan, AQSh G'aznachiligi mablag' jalb qilish uchun ko'proq davlat qarzini chiqarishi kerak. Agar taklifning o'sish sur'ati investorlar talabidan oshib ketsa, obligatsiyalar narxi bosim ostida qolishi mumkin, bu esa mos ravishda daromadning oshishiga olib keladi.
Bu, shuningdek, G'aznachilik uzoq muddatli G'aznachilik obligatsiyalarini qayta sotib olish dasturini kengaytirishni e'lon qilganidan keyin ham bozor reaksiyasi nima uchun nisbatan sust bo'lib qolishi mumkinligini tushuntiradi. Qayta sotib olish ma'lum qimmatli qog'ozlarda likvidlikni yaxshilashga yordam beradi va obligatsiyalar narxini biroz qo'llab-quvvatlaydi. Biroq, AQSh G'aznachilik bozorining umumiy hajmiga nisbatan, bir necha milliard dollarlik yagona operatsiya uzoq muddatli talab va taklif tuzilmasini o'zgartirish uchun yetarli bo'lmasligi mumkin.
Eng muhimi, hukumat uzoq muddatli G'aznachilik obligatsiyalari daromadini pasaytirishga qaratilgan choralarni faol ravishda joriy qilganda, bozor bu harakatni rasmiylar uzoq muddatli obligatsiyalar bozori bosimidan xavotirda ekanligining belgisi sifatida talqin qilishi mumkin. Boshqacha qilib aytganda, siyosat bozorlarni barqarorlashtirishga qaratilgan bo'lishi mumkin bo'lsa-da, u investorlarga fiskal taqchillik, qarz darajasi va foiz xarajatlari muammolari fundamental darajada hal etilmaganligini ham eslatishi mumkin.
AQSh aksiyalari qulaydimi? Kredit spredlari kuzatilishi kerak bo'lgan muhimroq ko'rsatkichdir
AQSh aksiyalarida tizimli pasayish bo'lishi mumkinligini baholash uchun faqat 10 yillik G'aznachilik obligatsiyalari daromadi yaxlit raqamli chegaradan o'tishini kuzatishning o'zi yetarli emas. Investorlar, shuningdek, kredit bozorida stress belgilari bor-yo'qligini ham kuzatishlari kerak.
Kredit spredlari investorlar AQSh G'aznachilik obligatsiyalariga nisbatan korporativ obligatsiyalar uchun talab qiladigan qo'shimcha xavf mukofotini ifodalaydi. Agar investitsion darajadagi va investitsion bo'lmagan darajadagi obligatsiyalar bo'yicha spredlar barqaror bo'lib qolsa, bu odatda bozor korporativ defoltlar yoki moliyaviy sharoitlarning keskin yomonlashishidan hali keng xavotirda emasligini ko'rsatadi.
Aksincha, agar daromad oshayotgan bir paytda kredit spredlari tez kengaysa, bu quyidagilarni ko'rsatishi mumkin:
-
Korporativ moliyalashtirish xarajatlarining sezilarli oshishi
-
Yuqori daromadli obligatsiyalar bozori sotish bosimi ostida qolishi
-
Banklar va moliyaviy institutlar o'rtasida xavf ishtahasining pasayishi
-
Korporativ investitsiyalar va qo'shilish va yutib olish (M&A) faolligining sekinlashishi
-
Aksiya bozori qiymati va fundamental ko'rsatkichlariga bir vaqtning o'zida bosim o'tkazilishi
Bunday sharoitda bozorning pasayishi endi faqat texnologiya aksiyalaridagi qiymatni to'g'rilash bilan cheklanib qolmasligi mumkin. U moliya, sanoat, iste'mol aksiyalari va boshqa tarmoqlarga ham tarqalishi mumkin.
Shuning uchun investorlar bozor yo'nalishini aniqlash uchun yagona signal sifatida faqat 5% dan foydalanish o'rniga, "daromadning o'sish sur'ati"ni "kredit spredlaridagi o'zgarishlar" bilan birgalikda baholashlari kerak.
Yuqori stavkalar aksiya bozori bo'ylab ko'proq tabaqalanishga olib kelishi mumkin
G'aznachilik obligatsiyalari daromadi yuqoriligicha qolsa ham, AQSh aksiyalari yalpi pasayishi shart emas. Yuqori foiz stavkalari sharoitida bozor tarkibiy tabaqalanishni boshdan kechirishi ehtimoli ko'proq.
Quyidagi xususiyatlarga ega kompaniyalar odatda nisbatan kuchliroq chidamlilikka ega:
1. Barqaror pul oqimlari va past qarz darajasi
2. Yuqori xarajatlarni mijozlarga o'tkazish imkonini beruvchi narx belgilash kuchi
3. Sun'iy intellekt, bulutli hisoblash yoki ma'lumotlar markazi bizneslaridan olinadigan haqiqiy daromad
4. Nisbatan kuchli ta'minot zanjirlari va bozor pozitsiyalari
5. Tashqi moliyalashtirishga past qaramlik
Aksincha, yuqori kapital xarajatlari bosqichida qolayotgan, hali yetuk rentabellikka erishmagan yoki arzon moliyalashtirishga qattiq tayanadigan kompaniyalar ko'proq bosimga duch kelishi mumkin.
Bu shuni anglatadiki, yuqori daromadli muhit butun aksiya bozori bo'ylab imkoniyatlarni yo'q qilishi shart emas. Biroq, investorlar shunchaki mashhur bozor mavzularini quvish o'rniga, daromadlar sifati, pul oqimi va balans hisobotlariga ko'proq e'tibor qaratishlari kerak.
Agar AQSh dollari zaiflashsa, oltinning xavfsiz aktiv sifatidagi jozibadorligi oshishi mumkin
G'aznachilik obligatsiyalari daromadining oshishi nazariy jihatdan AQSh dollarini qo'llab-quvvatlashi mumkin. Biroq, agar bozorlar AQShning fiskal taqchilligi, qarz yuki yoki siyosat ishonchliligi haqida xavotirlana boshlasa, dollar o'rta va uzoq muddatli bosimga ham duch kelishi mumkin.
Inflyatsiya yuqoriligicha qolganda, fiskal taqchillik kengayganda va investorlar monetar siyosat hamda fiskal intizom haqida xavotirga tushganda, oltinning roli an'anaviy xavfsiz aktivdan tashqariga chiqadi. U, shuningdek, dollar va suveren kredit xavfiga ta'sirchanlikni diversifikatsiya qilish uchun portfel vositasi bo'lib xizmat qilishi mumkin.
Oltin narxiga odatda bir nechta omillar ta'sir qiladi, jumladan:
-
Haqiqiy foiz stavkalaridagi o'zgarishlar
-
AQSh dollari indeksining ko'rsatkichi
-
Federal zaxira tizimining foiz stavkasi siyosati
-
Geosiyosiy xavflar
-
Markaziy banklarning oltinga bo'lgan talabi
-
Global moliyaviy bozorlarda xavfsiz aktivlarga bo'lgan kayfiyat
Shuni yodda tutish kerakki, oltin faqat yuqoriga qarab harakat qilmaydi. Agar G'aznachilik obligatsiyalari daromadi tez oshsa va ayni paytda dollar mustahkamlansa, oltin qisqa muddatli bosimga duch kelishi mumkin. Shuning uchun oltin treyderlari dollar, haqiqiy foiz stavkalari va umumiy bozor xavfi kayfiyatini birgalikda kuzatishlari kerak.
CFD treyderlari daromad o'zgarishlari va bozor volatilligiga qanday munosabatda bo'lishlari mumkin?
CFD treyderlari uchun G'aznachilik obligatsiyalari daromadidagi o'zgarishlar shunchaki obligatsiyalar bozori muammosi emas. Qiymat, AQSh dollari va xavfsiz aktivlarga bo'lgan talabga ta'siri orqali ular oltin va aksiya indekslaridagi narx volatilligiga ham ta'sir qilishi mumkin.
Quyidagi bozor ssenariylarini kuzatishga arziydi:
1-ssenariy: Daromad asta-sekin oshadi
Agar 10 yillik G'aznachilik obligatsiyalari daromadi kredit spredlarining sezilarli kengayishisiz asta-sekin oshsa, bozor sektorlar almashinuvini boshdan kechirishi mumkin. Yuqori baholangan texnologiya aksiyalari bosim ostida qolsa-da, moliya, energiya yoki qiymatga yo'naltirilgan aksiya indekslari nisbatan ko'proq chidamlilik ko'rsatishi mumkin.
2-ssenariy: Daromad tez oshadi
Agar uzoq muddatli daromad qisqa muddat ichida keskin oshsa, bozorlar xavfli aktivlarning bir vaqtning o'zida pasayishini, AQSh dollarining kuchayishini va oltinda volatillikning oshishini ko'rishi mumkin. Bunday sharoitda treyderlar ortiqcha kredit yelkasidan qochishlari hamda asosiy qo'llab-quvvatlash va qarshilik darajalarini kuzatishlari kerak.
3-ssenariy: Dollar zaiflashganda daromad oshadi
Agar daromad oshishining asosiy sababi shunchaki iqtisodiy o'sishning yaxshilanishi emas, balki fiskal xavotir bo'lsa, AQSh dollari an'anaviy bozor kutilmalaridan farqli harakat qilishi mumkin. Agar inflyatsiya kutilmalari oshayotgan bir paytda dollar zaiflashsa, oltin yana bozor e'tiborini qozonishi mumkin.
4-ssenariy: Kredit spredlari kengayadi
Agar ayni paytda kredit bozori yomonlashsa, bu moliyaviy sharoitlar tez qat'iylashayotganini ko'rsatishi mumkin. Bunday vaziyatda aksiya indekslaridagi volatillik odatda oshadi va treyderlar xavfni boshqarish, pozitsiya hajmini belgilash va zararni to'xtatishni rejalashtirishga ustuvor ahamiyat berishlari kerak.
Xulosa: Faqat "Ular qanchalik yuqoriga ko'tarilishi"ga emas, balki "Daromad qanday oshishi"ga e'tibor qarating
10 yillik G'aznachilik obligatsiyalari daromadining 5% ga yaqinlashishi, albatta, aksiya qiymatiga bosimni oshirishi mumkin, ammo bu AQSh aksiyalari keng ko'lamli qulashni boshdan kechiradi degani emas. Bozorlar uchun asosiy xavflar daromadning tez oshishi, kredit spredlarining kengayishi hamda fiskal va monetar siyosat investorlar ishonchini yanada zaiflashtirishi bilan bog'liq.
Bunday sharoitda bozor tobora bo'linib ketishi mumkin. Barqaror pul oqimlari va sog'lom moliyaviy tuzilmaga ega kompaniyalar nisbatan chidamli bo'lishi mumkin, yuqori baholangan kompaniyalar, katta kapital xarajatlarini talab qiladigan bizneslar va moliyalashtirishga qaram bo'lganlar esa ko'proq volatillikka duch kelishi mumkin. Shu bilan birga, agar dollar zaiflashsa, inflyatsiya barqaror bo'lib qolsa va fiskal xavotirlar davom etsa, oltin o'rta va uzoq muddatli portfel diversifikatsiyasi va xavfsiz aktiv qiymatini taklif qilishda davom etishi mumkin.
Investorlar G'aznachilik obligatsiyalari daromadi, AQSh dollari, kredit spredlari va aksiya bozori volatilligini yagona doirada tahlil qilishdan foyda ko'rishlari mumkin. Bozorga bir yo'nalishli tikish o'rniga, ssenariylarni rejalashtirish savdo qarorlarining moslashuvchanligini oshirishga yordam beradi.
Bitget CFD bilan bozor volatilligidan foydalaning: Oltin va aksiya indekslari savdosi
G'aznachilik obligatsiyalari daromadi, AQSh dollari va bozor xavfi kayfiyati tez o'zgarganda, oltin va aksiya indekslari ko'proq savdo imkoniyatlarini taqdim etishi mumkin. Bitget CFD orqali siz oltin va yirik aksiya indekslari bilan moslashuvchan savdo qilishingiz hamda o'sayotgan va tushayotgan bozorlarda ishtirok etishingiz mumkin.
Oltin va aksiya indekslari uchun CFD savdo vositalarini o'rganish va o'zingizga mos bozor strategiyasini yaratish uchun bugun Bitget platformasiga tashrif buyuring.
Bitget tomonidan taqdim etilgan barcha savdo ta'limi faqat ta'lim maqsadlarida bo'lib, moliyaviy maslahat sifatida qaralmasligi kerak. Baham ko'rilgan strategiyalar va misollar faqat ma'lumot uchun bo'lib, haqiqiy bozor sharoitlarini aks ettirmasligi mumkin. CFD savdosi katta xavfni, jumladan, kapitalni yo'qotish ehtimolini o'z ichiga oladi. O'tmishdagi natijalar kelajakdagi natijalarni kafolatlamaydi. Iltimos, chuqur tadqiqot o'tkazing va yuzaga kelishi mumkin bo'lgan xavflarni tushunganingizga ishonch hosil qiling. Bitget foydalanuvchilar tomonidan qabul qilingan har qanday savdo qarorlari uchun javobgar emas.


- 10 yillik G'aznachilik obligatsiyalari daromadi 5% ga yaqinlashishi bilan psixologik chegara raqamning o'zidan ko'ra muhimroqdir
- Fiskal taqchillik va uzoq muddatli G'aznachilik obligatsiyalari taklifi yuqori daromadning asosiy omillaridir
- AQSh aksiyalari qulaydimi? Kredit spredlari kuzatilishi kerak bo'lgan muhimroq ko'rsatkichdir
- Yuqori stavkalar aksiya bozori bo'ylab ko'proq tabaqalanishga olib kelishi mumkin
- Agar AQSh dollari zaiflashsa, oltinning xavfsiz aktiv sifatidagi jozibadorligi oshishi mumkin
- CFD treyderlari daromad o'zgarishlari va bozor volatilligiga qanday munosabatda bo'lishlari mumkin?
- Xulosa: Faqat "Ular qanchalik yuqoriga ko'tarilishi"ga emas, balki "Daromad qanday oshishi"ga e'tibor qarating
 TradFi haftalik sharhi: 7-sentabr — 11-sentabr2026-09-11 | 10m