
Попередній огляд фінансового звіту за Q3 AI-хмарних гігантів CoreWeave та Nebius: перевірка та переоцінка боргу після зниження на 50%!
 2026/11/10 03:36
🔥 Радар гарячих тем американського фондового ринку вже доступний! 3 основні лінії руху акцій США + 6 відібраних акцій + 7 календар основних подій, де цього тижня криються можливості на американському фондовому ринку? Натисніть на посилання, щоб побачити всі 22 напрямки торгівлі на одній картинці→
1. Огляд ключових інвестиційних пунктів
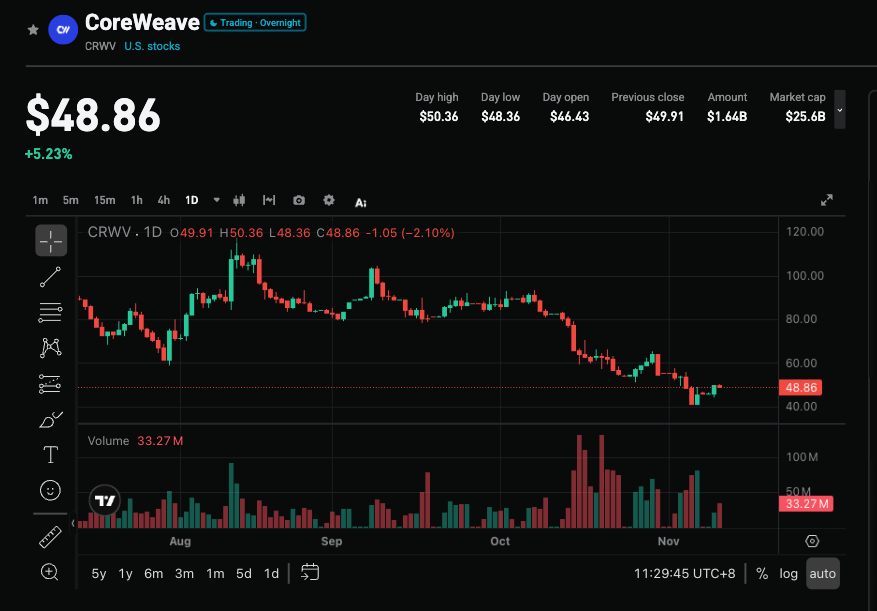
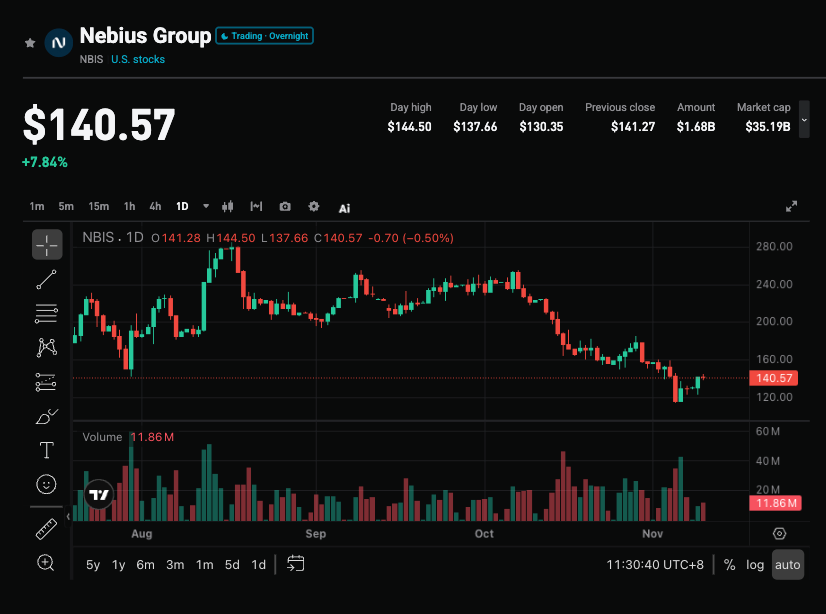
CoreWeave (CRWV.US) оголосить результати за третій квартал 2026 року 10 листопада, Nebius (NBIS.US) – 12 листопада. Ринковий консенсус очікує виручку CoreWeave близько 3,55 млрд доларів США, Nebius — близько 908 млн доларів США, обидва наближаються до консенсусу, простір для перевищення очікувань обмежений; але EBITDA маржа приблизно 58% і 39% відповідно, при цьому обидва все ще зафіксують збиток на акцію. За останній місяць обидві компанії впали в ціні на 44% і 36% відповідно, майже вполовину, основна суперечність змістилася від попиту до стійкості високого кредитного важеля. Цей фінансовий звіт та дзвінок для інвесторів перевірить, чи вистачає капіталу, чи можна втримати рівень прибутковості і який прогрес у диверсифікації клієнтів.
2. Чотири основних фокуси уваги
Фокус 1: Чи може високий приріст виручки компенсувати побоювання щодо фінансування
Обидві компанії демонструють стійку траєкторію зростання. Консенсус щодо виручки CoreWeave цього року — приблизно 12,86 млрд доларів США, у 2027 році очікується зростання до 26,47 млрд доларів (+106%); Nebius цього року приблизно 3,37 млрд доларів, у 2027 — до 11,98 млрд доларів (+255%). Підґрунтя: понад 129 млрд доларів замовлень на CoreWeave, та понад 40 млрд довгострокових контрактів Nebius. Але аналітики вже надолужили темп, у третьому кварталі ймовірність перевищення очікувань мінімальна (CoreWeave лише близько 0,06%, Nebius — близько 0,96%), ці цифри самі по собі навряд чи стануть основним каталізатором.
Фокус 2: Стійкість боргу та капітальних витрат
CoreWeave має приблизно 50 млрд доларів боргу, у середині жовтня дохідність її облігацій, які погашаються у 2031 році, наближалась до 16%, CDS спред розширився до приблизно 1200 базисних пунктів. У серпні компанія підвищила капітальні витрати до 35–39 млрд доларів, що приблизно втричі перевищує прогнозовану виручку за 2026 рік. Nebius має менший борг, щойно підписала пріоритетне забезпечене фінансування на 3,5 млрд доларів (лише 364 дні, SOFR+275–350 б.п.), шукає фінансування на основі активів, що підтверджені контрактними замовленнями. Ключова проблема змістилась із питання "чи потрібна клієнтам потужність" до "чи будуть кредитори далі фінансувати".
Фокус 3: Маржа прибутку і шлях до вільного грошового потоку
Близько 58% EBITDA маржі CoreWeave є основним аргументом для обслуговування боргу, Nebius демонструє швидке зростання маржі з низької бази (близько 39%). Спад маржі у будь-якої компанії може посилити думку, що "економіка оренди GPU не така приваблива, як швидкість зростання". Інвестори особливо очікують, що CoreWeave озвучить часовий план переходу до позитивного вільного грошового потоку до 2030 року, а Nebius — конкретні кроки з погашення короткострокового фінансування.
Фокус 4: Концентрація клієнтів і диверсифікація бізнесу
Головні клієнти CoreWeave: Microsoft, OpenAI та Meta, що несе ризик концентрації; CEO з часу IPO продав акції майже на 1 млрд доларів, що на даний момент може викликати питання щодо управління. У Nebius — Palantir визначив її як кращого партнера для суверенного AI-інфраструктури і завершив придбання Inferize для зміцнення можливостей inference; CoreWeave планує експансію в Данії і з четвертого кварталу будівництво глобальної AI-мережі backbone у ОАЕ, Індії, Індонезії, Сингапурі, Австралії, Кореї та Японії. Чи зможуть нові замовлення перевищити масштаби існуючих гігантів cloud та AI-лабораторій, стане ключовою точкою спостереження.
3. Ризики та можливості
Каталізатори зростання:
- Менеджмент чітко визначає джерела капіталу для капітальних витрат і пропонує правдоподібний план переходу до позитивного вільного грошового потоку (особливо до 2030 року).
- Маржа прибутку залишається стабільною або перевищує очікування, клієнтська база явно диверсифікується.
- Після фінансового звіту дохідність облігацій та спред CDS звужуються, що підтверджує відновлення кредитного ринку.
Ризики падіння:
- Дзвінок для інвесторів домінує проблема рефінансування і нечіткі відповіді, ринок сприймає це як труднощі з фінансуванням.
- Маржа прибутку знижується, або з'являються сигнали вимушеного скорочення капітальних витрат.
- Концентрація клієнтів не змінюється, до того ж CEO продає акції або наростають питання щодо попередньої материнської компанії Yandex.
4. Рекомендації щодо торговельних стратегій
Логіка лонг: Якщо буде доведено наявність коштів, стабільність маржі та нові замовлення з диверсифікацією клієнтів, ринок може вважати, що падіння більш ніж на 40% вже надто песимістично враховане, є простір для відновлення оцінки. Середня цільова ціна аналітиків для CoreWeave становить 131,41 долара (потенційне зростання на 183%), для Nebius — 286,53 долара (зростання на 121%), співвідношення EV/EBITDA значно скоротилось.
Шорт-ризики: Якщо ключові показники лише відповідають очікуванням і дзвінок не дає чітких відповідей на питання фінансування і вільного грошового потоку, ймовірність подальшого тиску на ціни акцій підвищується, а реакція облігаційного ринку може краще показати проблему.
Ключові дані:
- Виручка за третій квартал, EBITDA маржа і розмір збитку на акцію
- Джерела капіталу для капітальних витрат і часовий план вільного грошового потоку
- Нові замовлення та прогрес у диверсифікації клієнтів
- Зміни дохідності облігацій/CDS спреду
Рекомендація щодо дій: Якщо результати та дзвінок інвесторів дадуть чіткі сигнали про фінансування та позитивний грошовий потік, можна розглянути можливості для позицій після корекції; якщо відповіді неясні або кредитні індикатори не покращуються, слід враховувати ризик короткострокової волатильності і уникати покупки на піках. Розміри позицій і стопи повинні бути гнучко підлаштовані під особисті ризикові рамки.
Відмова від відповідальності: Вищевказаний матеріал носить суто інформаційний характер і не є інвестиційною рекомендацією.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Базовий CPI знову перевищив очікування, дедалі більше "яструбиного" тону від ФРС! Член FOMC з правом голосу у 2027 році прямо заявив про гарячу інфляцію
Голова Чиказького федерального резервного банку Остін Гулсбі заявив, що посадовці повинні вирішити проблему високої інфляції, і зазначив, що звіт про споживчі ціни за жовтень викликає занепокоєння.
Ліки для схуднення отримали від FDA попередження про «рідкісні очні захворювання», Novo Nordisk (NVO.US), Eli Lilly (LLY.US): немає доказів причинно-наслідкового зв’язку
FDA вимагає додати попередження про рідкісне очне захворювання NAION до всіх GLP-1 препаратів, Novo Nordisk та Eli Lilly заперечують причинний зв’язок, Citigroup заявляє, що вплив на використання є обмеженим.


Презентація Anthropic: "Обчислювальна потужність" згадувалася 49 разів, "безпека" 27 разів, дохід за рік зріс у 12 разів, довгострокова цільова рентабельність 35%
У відео roadshow Anthropic IPO слово «обчислювальна потужність» згадується 49 разів, а слова, пов’язані з «безпекою», — 27 разів; CEO вже у перші 30 секунд звертає увагу на ризики біологічної зброї. Згідно з презентацією, дохід за третій квартал склав 16,956 мільярда доларів США, що у понад 12 разів більше у річному порівнянні, скоригована операційна маржа — 15% (за GAAP — мінус 3%), обсяг обіцяної обчислювальної потужності — близько 900,9 мільярда доларів США, а довгострокова мета маржі прибутку — понад 35%.
Ціни на криптовалюти
Більше


