
Золото і срібло зіткнулися з кризою ліквідності, а фондові менеджери заявляють, що зараз може бути унікальне інвестиційне вікно за все життя

Veselka Novyny, 3 lystopada—— Після різкого падіння цін на золото та срібло минулої п’ятниці відбулася невелика корекція, і жовтень зафіксував найгірші показники з 2008 року. Засновниця Bawden Capital Джен Бауеден вважає, що цей цикл – це ліквідна паніка, і, посилаючись на досвід 2008 і 2020 років, після примусових продажів коштовних металів може настати потужний ріст. У короткостроковій перспективі потенціал для падіння все ще є, фізичний попит в Азії може надати підтримку, а в довгостроковій перспективі глобальний борговий тиск змусить центробанки переходити до політики пом’якшення, що є позитивом для золота та срібла.
Після значного падіння минулої п’ятниці ціни на золото та срібло дещо відновилися, а цей цикл зниження став найгіршим жовтнем для дорогоцінних металів з 2008 року. Засновниця Bawden Capital Джен Бауеден надала альтернативну оцінку і вважає, що це спричинено стисненням ліквідності, що може стати рідкісною можливістю для довгострокового входу, хоча в короткоcроковій перспективі ризик падіння зберігається.
Багатофакторна логіка тиску на золото та срібло
Останнім часом центральні банки світу посилювали монетарну політику для стримування інфляції, що підвищує альтернативні витрати володіння такими безпроцентними активами, як золото та срібло. Разом з масивними розпродажами на фондовому ринку минулого тижня, що призвело до скорочення ліквідності, ці метали також зазнали відтоку коштів. Джен Бауеден підкреслює, що хоча ФРС минулого тижня зберегла процентні ставки незмінними, ринок все одно закладає у ціни підвищення ставок у грудні, а очікування цього продовжує тиснути на оцінку дорогоцінних металів.
Серед багатьох роздрібних інвесторів існує хибна уява щодо того, чому золото та срібло демонструють слабкість на тлі напруженої ситуації на Близькому Сході і Brent стабільно торгується понад $113 за барель. Вона пояснює, що енергетична торгівля розраховується в доларах США, тому зростання цін на нафту змушує енергоімпортерів активно конвертувати валюти для купівлі нафти, що породжує сильний попит на долар і підвищує його індекс. Високі ціни на нафту також посилюють інфляційні очікування, що додатково підсилює очікування жорсткої політики і росту прибутковості держоблігацій США, що спільно тисне на ціни золота та срібла.
Цей цикл падіння є типовим прикладом міжринкового маржевого удару: на тлі обвалу ризикових ринків великі інститути в першу чергу розпродають найбільш ліквідні активи для отримання готівки, і через легкість реалізації золото та срібло часто стають об’єктами продажу. Минулої п’ятниці індекс S&P 500 впав на 2%, показавши найбільше денне падіння з початку червня, а ринкова волатильність ще більше посилила тиск на дорогоцінні метали.
Огляд історичних криз ліквідності: після різких падінь слідують масштабні рухи
Джен Бауеден порівняла динаміку під час двох періодів ліквідної паніки – жовтня 2008-го і березня 2020 року. Обидва рази на початкових стадіях кризи золото і срібло різко падали разом з фондовим ринком. Після банкрутства Lehman Brothers у 2008 році золото від максимуму в березні впало приблизно на 29%, а срібло – більше ніж на 50%; у березні 2020 року під час ринкової паніки золото за лічені дні подешевшало майже на 10%, а срібло відступило майже на 35%.
Однак після сильних примусових продажів золото та срібло пережили стрімкий ріст. Після кризи 2008 року золото до серпня 2011 зросло приблизно на 170%, а срібло – майже до $50 за унцію; після падіння в березні 2020 року золото вже в серпні оновило історичний максимум (приблизно +39%), а срібло зросло на цілих 150%. На її думку, поточна структура ринку дуже схожа на ці два періоди: це спровоковані ліквідні продажі, а не фундаментальний перелом.
Короткострокові ризики залишаються, фізичний попит з Азії може стати підтримкою
Джен Бауеден також застерігає інвесторів не поспішати масово купувати, оскільки до формування стійкого дна ціни на золото і срібло можуть знову подешевшати. Вона вже розмістила лімітні заявки та планує поступово купувати акції гірничих компаній у разі їх подальшого падіння на 20-30%.
Фізичний попит з Азії може надати сріблу певну підтримку; Джен Бауеден в довгостроковій перспективі позитивно оцінює попит на дорогоцінні метали в основних країнах Азії, розглядаючи його як стабільну опору для формування дна цін.
Довгостроковий сценарій: глобальний борговий тиск зрештою призведе до пом’якшення політики
Довгострокова логіка Джен Бауеден ґрунтується на проблемі суверенного боргу у світі. Вона зазначає, що величезний обсяг глобального боргу навряд чи дозволить утримувати високі ставки у довгостроковій перспективі, адже постійно високі ставки послаблюють банківську систему та реальний сектор. Як тільки борговий тиск досягне критичної межі, центральні банки світу будуть змушені змінити курс у бік м’якої монетарної політики. Тоді хвиля зміцнення долара США спаде, а великі обсяги капіталу перемістяться у такі тверді матеріальні активи, як золото та срібло, запустивши новий бичачий тренд.
Висновок
У короткій перспективі долар США та очікування підвищення ставок залишаються основними факторами тиску на золото і срібло, а ризики, пов’язані з ліквідністю, досі не зникли; проте у довгостроковому розрізі боргові проблеми створюють сприятливий ґрунт для коштовних металів. Інвесторам слід відокремлювати короткострокові вимушені розпродажі та довгострокові переломні моменти.
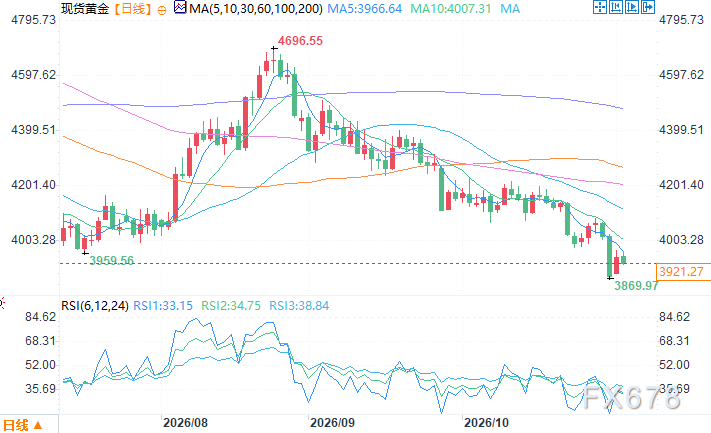
Щоденний графік спот-золота. Джерело: Yihuitong
Часовий пояс UTC+8, 3 листопада 14:59, спот-золото — 3912,27 дол. США/унція
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Коли ринок ставить питання про прибуток від хешрейту, чи продовжить грошовий потік підтримувати премію? Вибуховий попит на iPhone допомагає Apple (AAPL.US) перевищити очікування щодо прибутку, Goldman Sachs випускає позитивний аналітичний звіт.
Після оприлюднення фінансових результатів фінансовий гігант з Волл-стріт, Goldman Sachs, представив оптимістичний аналітичний звіт щодо Apple. У своєму коментарі до фінансового звіту аналітики Goldman Sachs вважають, що показники iPhone, Mac та стабільний валовий прибуток повинні підтримати зростання ціни акцій. Вони зберігають рекомендацію "купувати" та оптимістичну цільову ціну в 390 доларів на 12 місяців.
Перший фінансовий звіт Apple (AAPL.US): iPhone забезпечує зростання, ШІ та зберігання даних знижують прибуток
Джон Тенус представив перший фінансовий звіт, доходи досягли нового максимуму за вересневий квартал. iPhone забезпечив 70% приросту доходів, а частка валового прибутку від сервісів була високою. Однак через витрати на зберігання та фінансування Siri AI прогноз на валову маржу для наступного кварталу знижено.
Ціни на криптовалюти
Більше


