
Хто може зупинити падіння технологічних акцій? Nomura: Вибори не допоможуть, тільки Федеральна резервна система США!

Світові технологічні акції глибоко застрягли в корекції, ринок загалом сподівається, що після виборів до Конгресу США послідує визначеність політики, яка спричинить відскок, але стратег Nomura Сек'юрітіз, Naka Matsuzawa, облив ці сподівання холодною водою. Він прямо заявив, що результати виборів матимуть значно менший вплив на фондовий ринок, ніж очікує ринок, а єдиним справжнім каталізатором, здатним зупинити падіння технологічних акцій, є припинення підвищення ставок з боку ФРС.
Matsuzawa у своєму макростратегічному тижневому звіті від 30 жовтня прогнозував, що під час тижня виборів 2 листопада, американські акції залишаться слабкими, ринок облігацій буде сильнішим, долар США – слабшим, а ієна – зміцниться. На його думку, корінь слабкості технологічних акцій не стільки у виборчій невизначеності, скільки у тиску на перспективи інвестування в AI та зростанні стурбованості щодо кредитування. На цьому тлі короткострокове відновлення акцій напівпровідників не має ні стійкості, ні широти, і не здатне підняти весь світовий технологічний сектор.
Вплив виборів на ринок переоцінений
Переважає очікування, що якщо демократи виграють обидві палати Конгресу, американський фондовий ринок знизиться, ринок облігацій зросте, долар США ослабне, оскільки ринок боїться політичного глухого кута та посилення регуляцій у сфері AI (включаючи обмеження будівництва дата-центрів).
Однак Matsuzawa скептично налаштований щодо цього. Він вказує на два ключових докази: по-перше, премія за подію виборів у ф'ючерсах та інших ринках вже помітно знизилась; по-друге, акції компаній, які можуть постраждати від жорсткішого регулювання, не показали яскраво вираженого відставання від ринку. Іншими словами, поточне падіння технологічних акцій не обов’язково пов’язане безпосередньо з побоюваннями стосовно посилення регулювання, а самі вибори можуть не бути ключовим рушієм фінансового ринку.
Він робить висновок: завершення виборів не розвіє невизначеність, що висить над технологічними акціями, і ті інвестори, які сподіваються на відскок ринку після виборів, швидше за все, розчаруються.
Ротація всередині технологічного сектору виявляє глибші проблеми
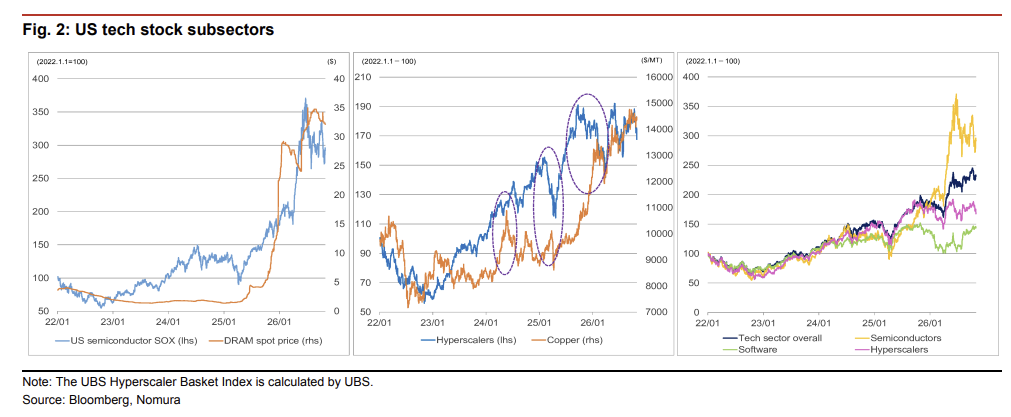
Минулий тиждень продемонстрував помітну розбіжність усередині технологічного сектору. Напівпровідникові акції, які з липня були лідерами падіння, відновилися, а раніше стійкі гіпермасштабні (hyperscaler) та софтверні акції здали назад.
Matsuzawa вважає, що це не просто ротація капіталу всередині сектору, а за цим криється глибша логіка.
Інвестори зараз демонструють дві чіткі тенденції: по-перше, навіть вищі за очікування результати по основних доходах і прибутках не вражають їх, але невиконання очікувань карається суворо; по-друге, ринок більше цінує стриманіше інвестування, покращення грошового потоку та збільшення повернення акціонерам, ніж агресивні інвестиційні плани. Це відображає глибоку стурбованість ринку можливістю суттєвого уповільнення інвестицій в AI.
Щодо напівпровідників, індекс американських напівпровідників SOX цього тижня додав 6,9%, проте акції напівпровідників Японії та Кореї ще не вийшли з корекції. Акції капітальних товарів та машинобудування – зазвичай перші, хто відчуває сподівання на відновлення інвестицій в AI – також не показали зростання, що додатково підтверджує відсутність реального покращення впевненості ринку в перспективах AI-інвестицій.
Кредитні ризики та підвищення ставок ФРС: дві ключові осі, що впливають на ситуацію
На ринку облігацій цього тижня спостерігалося цікавий феномен: хоча побоювання щодо кредитування дещо послабилися, довгострокові ставки у США знизилися, а у Японії та Німеччині навпаки – зросли. Matsuzawa пояснює цю дивергенцію відмінностями між ринковими очікуваннями та фактичними заявами центральних банків.
ФРС цього разу висловилась більш м’яко, ніж очікував ринок, визнавши, що фінансові умови вже стали жорсткішими; ЄЦБ також визнала посилення фінансових умов, але чітко сигналізувала про підвищення ставки у грудні; Банк Японії взагалі не згадував про посилення умов та чітко заявив, що базова інфляція досягла 2% і підвищив її прогноз.
Щодо причин пом’якшення побоювань стосовно корпоративних кредитів цього тижня, Matsuzawa пропонує два тлумачення: по-перше, це скоріше зумовлено зниженням очікувань підвищення ставки у США; по-друге, фінансові звіти технологічних компаній та перспективи IPO покращили впевненість ринку в їхній здатності до фінансування. Оскільки гіпермасштабні хмарні акції цього тижня показали слабкість, він схиляється до першої версії. Якщо наступного тижня дані по зайнятості у США перевищать очікування, це підвищить ймовірність подальшого підвищення ставок з боку ФРС та може знову загострити кредитні побоювання, ускладнюючи ситуацію.
Долар США та ієна: головну роль відіграє кредитний настрій, очікування підвищення ставок відійшли на другий план
На валютному ринку цього тижня долар США зміцнився, ієна слабшає, курс долар/ієна опускався у діапазон 157,5–158,0. Це частково стало несподіванкою — зазвичай послаблення очікувань підвищення ставок у США тисне на долар, але пом’якшення занепокоєнь щодо кредитування сприяло відскоку акцій напівпровідників і банків, що підтримало відносні показники ринку США і призвело до повернення частини капіталу у доларові активи.
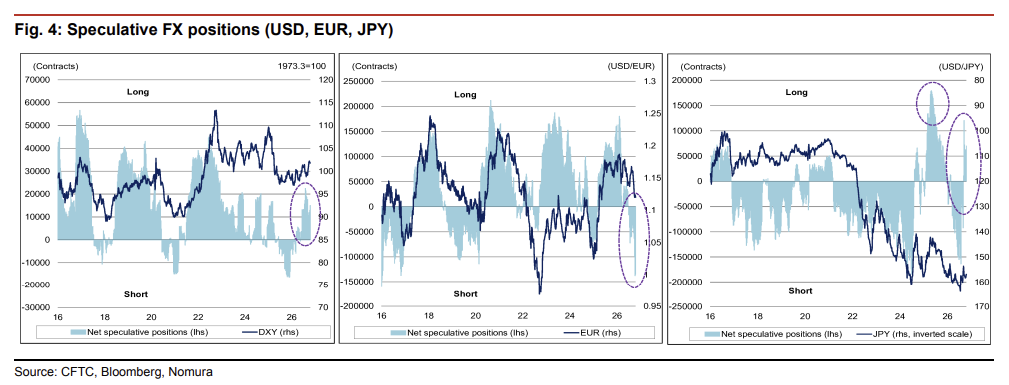
Matsuzawa попереджає, що якщо відновлення акцій напівпровідників і банків не буде стійким, логіка зниження очікувань підвищення ставок стане знову домінувати – і тоді долар зіткнеться з суттєвим низхідним тиском.
Щодо ієни, згідно зі спекулятивних валютних позицій на 20 жовтня, відкриті довгі позиції по ієні трохи зросли, але їхній обсяг — це лише 39% від піку під час торговельної напруги США у квітні 2025 року, тобто потенціал для нарощування ставок на зміцнення ієни ще значний.
Лише припинення підвищення ставок ФРС зможе переломити ситуацію
Matsuzawa чітко заявляє, що наразі важко знайти каталізатор, який би зміг вивести світові технологічні акції з поточної депресії. Результати виборів, ротація між сегментами, окремі фінансові звіти – усе це недостатньо для фундаментальної зміни логіки руху технологічних акцій.
У своєму звіті він пише: наразі єдиним ідентифікованим важливим потенційним каталізатором є завершення циклу підвищення ставок Федеральною резервною системою. До того часу технологічні акції залишатимуться під тиском жорстких фінансових умов, а сумніви у стійкості AI-інвестицій триватимуть.
Щодо майбутньої ринкової динаміки, Matsuzawa зберігає свій попередній основний прогноз: поки ФРС не змінить політику, світові технологічні акції навряд чи зможуть перейти до стійкого системного відновлення.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
За 90 днів різке зростання майже на 1 трильйон! Непомітний позабалансовий борг AI тихо перевищив 4,1 трильйона доларів США
Бум розвитку AI-інфраструктури спричиняє величезні позабалансові зобов’язання: зобов’язання семи технологічних компаній вже досягли 4,11 трлн доларів, зростання майже на 1 трлн доларів за приблизно 90 днів, що значно перевищує балансні борги. Договори оренди дата-центрів, зобов’язання щодо закупівель та гарантії постійно розширюються, стандарти рейтингових агентств усе ще не уніфіковані, і ринок починає турбуватися: якщо прибутки від AI не зростатимуть так само швидко, як виконуються ці зобов’язання, величезні витрати можуть негативно вплинути на грошові потоки підприємств і їхню оцінку.


Ціни на криптовалюти
Більше


