
Стратеги: ціна на золото короткостроково не має імпульсу до зростання, але довгострокова цінність зберігається

汇通网 27 жовтня—— На початку року спотова ціна золота наблизилася до максимуму у 5600 доларів за унцію, у другій половині року через напружену ситуацію на Близькому Сході ринкові настрої стали обережнішими. Роб Говорт, старший інвестиційний стратег Bank of America Wealth Management, вважає, що через тривалі конфлікти центральні банки надають пріоритет енергетичній безпеці, уповільнюючи темпи купівлі золота, у поєднанні із поступовим підвищенням ставок ФРС, сильним доларом, слабким фізичним попитом у двох найбільших азійських країнах, ціна золота короткотерміново позбавлена підтримки для зростання. Лише зі стабілізацією конфліктів, нормалізацією енергетичних ринків та відновленням покупок центральних банків, золото може розпочати стале зростання.
На початку цього року безперервні покупки золота з боку центральних банків сприяли зростанню спотової ціни золота майже до 5600 доларів за унцію, і золото стало основною темою для інвестицій на ринку. Проте увійшовши у другу половину 2026 року, ситуація на Близькому Сході так і не стабілізувалася, і ставлення до золота стало помітно більш обережним. Роб Говорт (Rob Haworth), старший інвестиційний стратег Bank of America Wealth Management, проаналізував численні чинники тиску на золото та передумови його майбутнього відновлення.
Центральні банки зміщують фокус, золото втрачає підтримку основного покупця
Говорт вказує, що для повернення ціни золота вище 5000 доларів за унцію необхідно, щоб війна з Іраном закінчилась, а світові енергетичні ринки стабілізувалися – лише тоді центральні банки знову сфокусуються на диверсифікації резервів. Довгострокова інвестиційна цінність золота не зникла, але наразі центральні банки надають перевагу забезпеченню економічної стабільності та енергетичної безпеки, і більше не нарощують запаси золота.
Він говорить: “Поки конфлікт триває, ринок золота, ймовірно, залишатиметься під тиском”. Переломний момент для зростання золота, викликаний масовими закупівлями з боку центральних банків, вже пройшов, країни через високі ціни на енергію й харчі змушені перенаправляти кошти для подолання енергетичних ризиків, тому процес диверсифікації резервів відкладається. Ще наприкінці березня він зазначав, що збільшення золотовалютних резервів вже не є пріоритетним для багатьох країн.
Традиційні негативні фактори продовжують тиснути, логіка хеджування зазнає змін
Зараз на золото знову впливають такі традиційні фундаментальні чинники, як реальні процентні ставки й долар. Підвищення доходності казначейських облігацій США, сильний долар та зростаючий попит на ліквідність поступово зменшують традиційну привабливість золота для хеджування ризиків.
На його думку, поступове посилення грошово-кредитної політики ФРС є вкрай несприятливим для золота, яке не приносить доходу. ФРС налаштована рішуче боротися з інфляцією, але не вдаватиметься до різкого підняття ставок; економісти очікують ще одного підвищення у грудні, а можливо ще одного у березні наступного року – така м’яка стратегія посилення достатня, щоб підтримувати долар сильним і продовжувати тиск на золото. Навіть коли прибутковість казначейських облігацій знижується з максимумів, це не стимулює масових покупок золота: інвестори віддають перевагу технологічним компаніям та енергетичному сектору, який виграє від перебоїв у постачанні.
Фізичний попит не може підтримати, споживацька слабкість в Азії
Дві найбільші азійські країни є найбільшими ринками фізичного споживання золота у світі, але Говорт вважає, що на цих ринках у короткостроковій перспективі складно очікувати суттєвого відновлення попиту на фізичне золото. В обох країнах економічна ситуація складна, купівельна спроможність населення обмежена, що не дозволяє нарощувати споживання золота. Уповільнення покупок центральними банками й слабкий фізичний попит у поєднанні з політикою ФРС не сприяють зростанню ціни золота найближчим часом.
Він звертає увагу на парадокс: геополітична напруженість мала б сприяти зростанню золота, однак у цій хвилі конфлікту дорожчання енергоносіїв і поглиблення інфляції спричинили перерозподіл коштів на подолання нагальних економічних ризиків, а традиційні хедж-покупки золота не відбулися. Він додає: “Наразі немає фундаментальних мотивів для оптимізму по золоту, що в нинішньому конфліктному та нестабільному оточенні особливо примітно”.
Довгострокова цінність зберігається, необхідна сукупність позитивних сигналів
Хоча короткострокові прогнози досить обережні, Говорт не вважає, що стратегічне значення золота як резервного активу зникло. Бажання країн диверсифікувати резерви та знизити залежність від окремих валют надалі зберігається, а відновлення покупок центральних банків залишається ключовим фактором для довгострокового зростання золота – наприклад, великі азійські країни й далі намагаються знизити залежність від долара й євро.
Однак торговельна структура та економічні перспективи залишаються невизначеними, складно передбачити, коли центральні банки знову посилять покупки золота. Для того, щоб ціна золота перейшла до фази стійкого зростання, необхідні поліпшення ситуації на Близькому Сході, стабільність у світовій торгівлі та чіткі сигнали відновлення купівель центральними банками.
Висновок
Зараз золото перебуває у складному протиріччі: геополітичні конфлікти не спричинили хедж-покупки, натомість з’явились такі негативні фактори, як інфляція та високі ставки. Довгострокова резервна цінність золота зберігається, але для розвороту короткострокової динаміки потрібна нормалізація енергетичної ситуації та повернення коштів центральних банків до покупок золота.
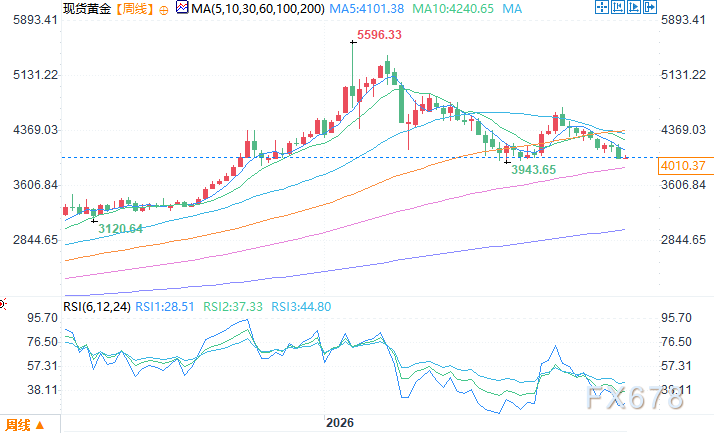
Тижневий графік спотового золота Джерело: Easthuitong
Часовий пояс UTC+8, 27 жовтня 10:56 Спотове золото торгується по 4009,32 доларів за унцію
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Голови місцевих підрозділів Федеральної Резервної системи «співають як яструби»! Гулсбі попереджає, що інвестиційний бум у AI може призвести до перегріву економіки, Баркін підтримує подальше підвищення процентних ставок
Двоє посадовців Федеральної резервної системи у понеділок висловили свої думки щодо перспектив економіки США та монетарної політики, обидва висловили занепокоєння з приводу стійко високої інфляції.

Anthropic представила дві найпотужніші AI-моделі зі збільшеною на 30% швидкістю генерації результатів
Стартап у сфері штучного інтелекту Anthropic випустив дві нові покоління AI-моделей: Claude Fable 5.2 та Claude Mythos 5.2.
Чистий прибуток Occidental Petroleum (OXY.US) у третьому кварталі зріс на 148% до 1,637 млрд доларів, за рік компанія скоротила борг на 10,4 млрд доларів.
У третьому кварталі доходи Western Petroleum склали 6,567 мільярдів доларів, що приблизно на 19% більше порівняно з 5,519 мільярдами доларів минулого року. Однак це нижче, ніж 8,065 мільярда доларів у попередньому кварталі, що становить зниження приблизно на 19% у квартальному порівнянні.
Anthropic розпочне роудшоу вже у вівторок цього тижня, після хвилі розпродажу AI на ринку IPO — велике випробування для ціноутворення
Якщо дорожнє шоу пройде успішно, Anthropic може завершити встановлення ціни та вийти на Nasdaq протягом тижня з 16 листопада, встигнувши до американських святкувань Дня подяки в листопаді. Минулої п’ятниці повідомлялось, що після падіння акцій AI, деякі потенційні інвестори обговорювали оцінку Anthropic на рівні приблизно 1,2–1,3 трильйона доларів США, а іноді навіть 1,1 трильйона, що значно нижче раніше обговорюваної ринком оцінки близько 2 трильйонів.
Ціни на криптовалюти
Більше


